







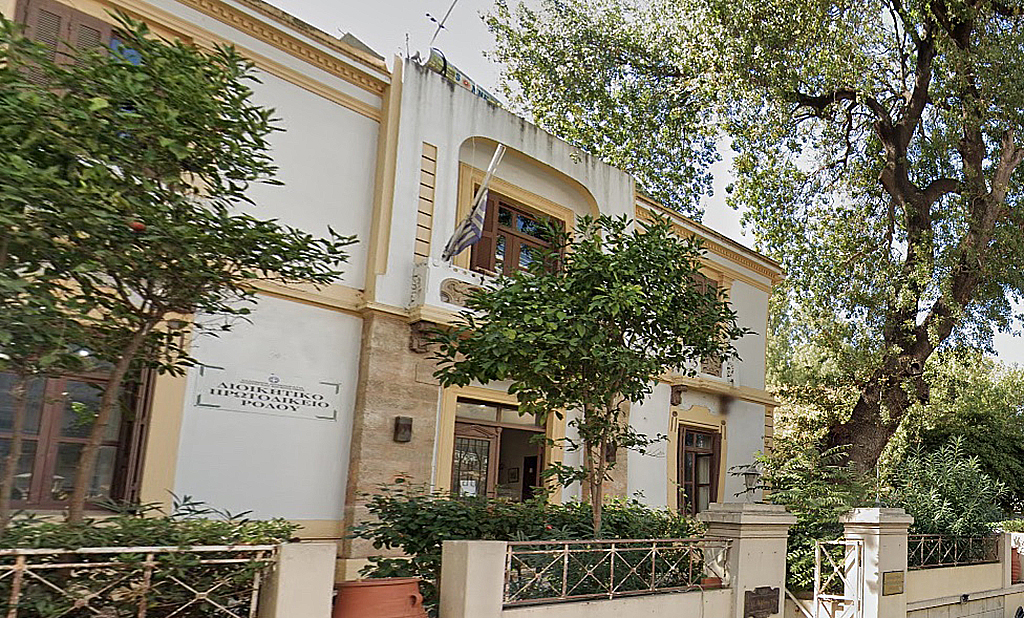
- Το Διοικητικό Πρωτοδικείο Ρόδου ακύρωσε αναγκαστική κατάσχεση ύψους 18.253.885,59 ευρώ που είχε επιβληθεί σε ανώνυμη εταιρεία του τουριστικού τομέα, κρίνοντας ότι η διαδικασία εκτέλεσης ήταν μη νόμιμη.
- Η απόφαση βασίστηκε στην ακύρωση της ατομικής ειδοποίησης που είχε προηγηθεί και στην έλλειψη έγκυρης επίδοσης των καταλογιστικών πράξεων.
- Η εταιρεία είχε οφειλές προς το Δημόσιο που προέρχονταν από διάφορους φόρους, με συνολικό βεβαιωμένο ποσό 18.633.844,67 ευρώ.
- Η διαδικασία είσπραξης είχε ξεκινήσει το 2022 με ειδοποίηση για καταβολή οφειλών, αλλά η εταιρεία υποστήριξε ότι οι διαδικασίες ήταν πλημμελείς και ότι οι οφειλές είχαν παραγραφεί.
• Με απόφαση που δημοσιεύθηκε στις 13 Ιουλίου 2026 το δικαστήριο έκρινε ότι η αναγκαστική κατάσχεση εις χείρας τρίτου απώλεσε το νόμιμο έρεισμά της, καθώς η ατομική ειδοποίηση επί της οποίας στηρίχθηκε η διαδικασία εκτέλεσης είχε ήδη ακυρωθεί στο σύνολό της από τα διοικητικά δικαστήρια Αθηνών και Πειραιά
Σημαντική δικαστική εξέλιξη σημειώθηκε σε υπόθεση αναγκαστικής είσπραξης φορολογικών οφειλών πολλών εκατομμυρίων ευρώ, καθώς το δεύτερο μονομελές τμήμα του Διοικητικού Πρωτοδικείου Ρόδου, με την υπ’ αριθμόν Α 228/2026 απόφασή του, έκανε δεκτή ανακοπή ανώνυμης εταιρείας με δραστηριότητα στον ξενοδοχειακό και τουριστικό τομέα και ακύρωσε κατάσχεση ύψους 18.253.885,59 ευρώ που είχε επιβληθεί από την Επιχειρησιακή Μονάδα Είσπραξης της Ανεξάρτητης Αρχής Δημοσίων Εσόδων.
Αντικείμενο της δίκης ήταν το έγγραφο με το οποίο, στις 13 Φεβρουαρίου 2024, επιβλήθηκε αναγκαστική κατάσχεση εις χείρας ιδιωτικής κεφαλαιουχικής εταιρείας ως τρίτης. Η κατάσχεση αφορούσε κάθε ποσό που η εταιρεία αυτή όφειλε ή επρόκειτο να οφείλει στην ανακόπτουσα, ιδίως από μισθώματα, καθώς μισθώνει ξενοδοχειακή μονάδα ιδιοκτησίας της οφειλέτριας σε τουριστική περιοχή του νησιού, αλλά και από οποιαδήποτε άλλη αιτία, μέχρι του ποσού των 18.253.885,59 ευρώ. Το ποσό αυτό αντιστοιχούσε, κατά την ΑΑΔΕ, σε ληξιπρόθεσμες φορολογικές οφειλές της εταιρείας προς το Ελληνικό Δημόσιο.
Η θιγόμενη εταιρεία προσέφυγε στο Διοικητικό Πρωτοδικείο Ρόδου με ανακοπή που κατατέθηκε στις 28 Μαρτίου 2024, ζητώντας την ακύρωση της κατάσχεσης ως μη νόμιμης. Μεταξύ άλλων, υποστήριξε ότι δεν είχε προηγηθεί έγκυρη επίδοση των αρχικών καταλογιστικών πράξεων και οριστικοποίηση των νόμιμων τίτλων, ότι η κοινοποίηση των ταμειακών βεβαιώσεων ήταν πλημμελής και ότι, σε κάθε περίπτωση, το δικαίωμα του Δημοσίου για την ταμειακή βεβαίωση των οφειλών είχε υποπέσει σε αποσβεστική προθεσμία ή παραγραφή. Από την πλευρά της, η αρμόδια υπηρεσία της ΑΑΔΕ ζήτησε με την έκθεση απόψεών της την απόρριψη της ανακοπής ως αβάσιμης.
Όπως προκύπτει από την απόφαση, η ανακόπτουσα εταιρεία ιδρύθηκε το 1997 και δραστηριοποιήθηκε σε τομείς ενεργειακών συστημάτων, τηλεπικοινωνιών, εξοπλισμών, υπηρεσιών εγκατάστασης και συντήρησης, φιλοξενίας και τουρισμού. Κατά την άσκηση της δραστηριότητάς της δημιουργήθηκαν οφειλές από καταλογιστικές πράξεις φόρων διαφόρων ειδών, μεταξύ των οποίων ΦΠΑ, φόρος μισθωτών υπηρεσιών, τέλη χαρτοσήμου, πρόστιμα, φόρος εισοδήματος, φόρος μεγάλης ακίνητης περιουσίας και τέλος επιτηδεύματος, για φορολογικά έτη που εκτείνονται από το 1993 έως και το 2021. Το συνολικό βεβαιωμένο ποσό ανερχόταν σε 18.633.844,67 ευρώ, εκ των οποίων τα 9.752.179,62 ευρώ αποτελούσαν ληξιπρόθεσμο κεφάλαιο.
Η διαδικασία είσπραξης εκκίνησε με ατομική ειδοποίηση καταβολής υπερημερίας που απεστάλη στην εταιρεία στις 18 Οκτωβρίου 2022. Με αυτήν η εταιρεία κλήθηκε να εξοφλήσει ολοσχερώς τις οφειλές της ή να τις υπαγάγει σε πρόγραμμα ρύθμισης εντός 30 ημερών, με τη ρητή επισήμανση ότι η φορολογική διοίκηση διατηρούσε το δικαίωμα επιβολής κατάσχεσης ακόμη και πριν από την παρέλευση της προθεσμίας αυτής. Η ειδοποίηση περιελάμβανε 128 πράξεις ταμειακής βεβαίωσης συνολικού ποσού 17.423.692,30 ευρώ, εκ των οποίων βασική οφειλή 9.643.696,23 ευρώ και προσαυξήσεις 7.779.996,07 ευρώ. Κατά της ειδοποίησης αυτής η εταιρεία είχε ασκήσει από τις 7 Δεκεμβρίου 2022 ανακοπή ενώπιον του Μονομελούς Διοικητικού Πρωτοδικείου Αθηνών.
Καθοριστικό ρόλο στην έκβαση της δίκης στη Ρόδο διαδραμάτισαν δύο αποφάσεις άλλων διοικητικών δικαστηρίων. Πρώτον, η υπ’ αριθμόν 11118/2024 απόφαση του Μονομελούς Διοικητικού Πρωτοδικείου Αθηνών, η οποία δημοσιεύθηκε στις 12 Σεπτεμβρίου 2024, ακύρωσε την ατομική ειδοποίηση κατά το μέρος που αφορούσε 70 από τις 128 ταμειακές βεβαιώσεις, με την αιτιολογία ότι δεν είχαν προηγουμένως συγκροτηθεί οι νόμιμοι τίτλοι βάσει των οποίων επισπεύσθηκε η εκτέλεση. Με την ίδια απόφαση, η υπόθεση παραπέμφθηκε στο Μονομελές Διοικητικό Πρωτοδικείο Πειραιά κατά το μέρος που αφορούσε στις υπόλοιπες 58 βεβαιώσεις.
Δεύτερον, η υπ’ αριθμόν 1413/2026 οριστική απόφαση του Μονομελούς Διοικητικού Πρωτοδικείου Πειραιά, που δημοσιεύθηκε στις 26 Ιουνίου 2026, δηλαδή μετά τη συζήτηση της υπόθεσης στη Ρόδο, ακύρωσε την ατομική ειδοποίηση και κατά το μέρος των 58 αυτών βεβαιώσεων. Η αιτιολογία ήταν ότι η αναγκαστική εκτέλεση επισπεύσθηκε χωρίς να έχουν προηγουμένως κοινοποιηθεί νομίμως στην εταιρεία οι νόμιμοι τίτλοι δυνάμει των οποίων εκκίνησε σε βάρος της η διαδικασία. Την ύπαρξη της δεύτερης αυτής απόφασης διαπίστωσε το δικαστήριο της Ρόδου κατόπιν αυτεπάγγελτης έρευνας στο Ολοκληρωμένο Σύστημα Διαχείρισης Δικαστικών Υποθέσεων για τη Διοικητική Δικαιοσύνη.
Το Διοικητικό Πρωτοδικείο Ρόδου στήριξε την κρίση του σε πάγια νομολογία του Συμβουλίου της Επικρατείας, σύμφωνα με την οποία απόφαση διοικητικού δικαστηρίου που ακυρώνει διοικητική πράξη έχει ως συνέπεια ότι κάθε άλλη πράξη που ερείδεται στην ακυρωθείσα χάνει το νόμιμο έρεισμά της και καθίσταται ακυρωτέα. Όπως επισημαίνεται στην απόφαση, τούτο ισχύει και στην περίπτωση πράξεων αναγκαστικής κατάσχεσης, όταν ακυρώνεται η ατομική ειδοποίηση που αποτελεί τη μόνη εκτελεστή πράξη του σταδίου που προηγείται της αναγκαστικής εκτέλεσης.
Το δικαστήριο διευκρίνισε επίσης ότι δεσμεύεται και από τις οριστικές ακυρωτικές αποφάσεις άλλων διοικητικών δικαστηρίων και όχι μόνο από τις τελεσίδικες, με αποτέλεσμα να μην υποχρεούται να αναβάλει την κρίση του έως ότου αποφανθεί το δευτεροβάθμιο δικαστήριο επί τυχόν έφεσης. Με δεδομένο ότι η ατομική ειδοποίηση της 18ης Οκτωβρίου 2022, βάσει της οποίας ξεκίνησε η επίδικη εκτέλεση, είχε πλέον ακυρωθεί στο σύνολό της δυνάμει των αποφάσεων των δικαστηρίων Αθηνών και Πειραιά, το δικαστήριο έκρινε ότι η προσβαλλόμενη κατάσχεση απώλεσε το νόμιμο έρεισμά της. Κατόπιν αυτού, η εξέταση των λοιπών λόγων της ανακοπής κρίθηκε αλυσιτελής.
Με την απόφασή του το δικαστήριο δέχεται την ανακοπή, ακυρώνει την αναγκαστική κατάσχεση εις χείρας τρίτου που υπογράφεται από την προϊσταμένη της Επιχειρησιακής Μονάδας Είσπραξης της ΑΑΔΕ, διατάσσει την επιστροφή του καταβληθέντος παραβόλου στην ανακόπτουσα και απαλλάσσει το Δημόσιο από τα δικαστικά έξοδα, κατ’ εκτίμηση των συντρεχουσών περιστάσεων. Η εξέλιξη αυτή σηματοδοτεί την κατάρρευση, στο παρόν στάδιο, ολόκληρου του οικοδομήματος της συγκεκριμένης διαδικασίας αναγκαστικής είσπραξης, καθώς με τις τρεις πλέον δικαστικές αποφάσεις έχουν ακυρωθεί τόσο η ατομική ειδοποίηση στο σύνολό της όσο και η κατάσχεση που στηρίχθηκε σε αυτήν, χωρίς πάντως να έχει κριθεί η ουσία των ίδιων των φορολογικών οφειλών, ζήτημα που παραμένει εκτός του αντικειμένου της συγκεκριμένης δίκης.
Την ανακόπτουσα εταιρεία εκπροσώπησε ο κ. Δημήτριος Χριστόπουλος.


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.