





















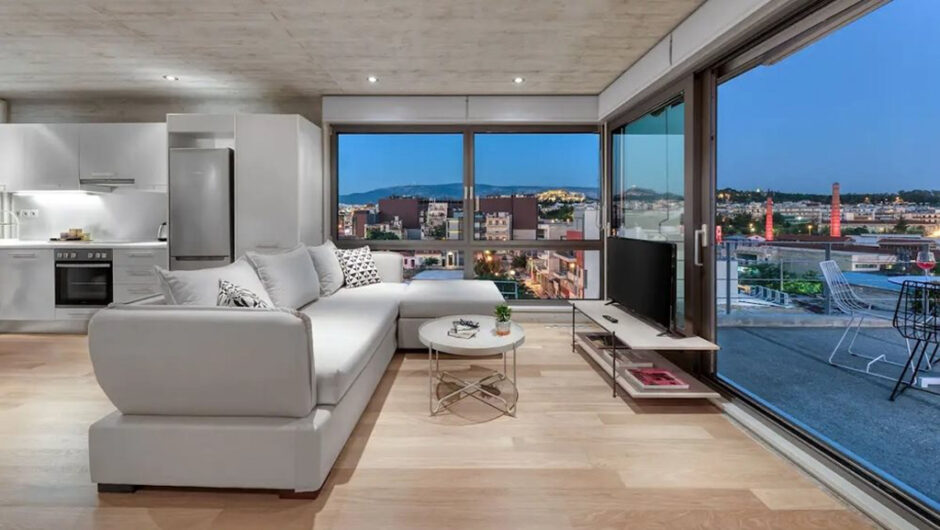
Με επιστολή του προς την υπουργό Τουρισμού Έλενα Κουντουρά, ο πρόεδρος του Ξενοδοχειακού Επιμελητηρίου Ελλάδος Γεώργιος Τσακίρης, εκφράζει την αντίθεσή του στις αλλαγές που προτείνει το υπουργείογια την επαναδιατύπωση του άρθρου 111 του ν. 4446/2016, για τις βραχυχρόνιες μισθώσεις κατοικιών ( airbnb, κ.λπ.).
Η επιστολή του προέδρου του ΞΕΕ έχει ως εξής:
» Αξιότιμη κυρία Υπουργέ,
Σε συνέχεια της πρότασης για την τροποποίηση του άρθρου 111 του ν.4446/2016, που καθορίζει το πλαίσιο για τις βραχυχρόνιες μισθώσεις, την οποία μας κοινοποιήσατε για τις απόψεις μας, επιθυμούμε να σας επισημάνουμε τα παρακάτω σημεία:
1. Γενική άποψη μας είναι ότι διευρύνει υπέρμετρα το πεδίο και τους όρους άσκησης της δραστηριότητας των βραχυχρόνιων μισθώσεων ακινήτων, με αποτέλεσμα να μην έχει καμία σχέση με το νόημα και τους σκοπούς της οικονομίας του διαμοιρασμού.
Επιπλέον η γενικότερη κατεύθυνση της προτεινόμενης ρύθμισης δεν ταυτίζεται με τις θέσεις που έχει εκφράσει η HOTREC για την αντιμετώπιση του θέματος σε μια κοινή πανευρωπαϊκά κατεύθυνση.
Συγκεκριμένα με την προτεινόμενη ρύθμιση : Σε επίπεδο προσώπων: ο διαχειριστής ακινήτου βραχυχρόνιας μίσθωσης μπορεί να είναι ο οποιοσδήποτε, οπότε δεν συνδέεται υποχρεωτικά το ακίνητο με το φυσικό πρόσωπο, τον ιδιοκτήτη ή έστω τον υπεκμισθωτή, που εννοείται ότι υπηρετεί η οικονομία του διαμοιρασμού. Σε επίπεδο αριθμού ακινήτων ανά διαχειριστή δεν υφίσταται περιορισμός από το νόμο και αφήνεται στη διακριτική ευχέρεια της κυβέρνησης με Κοινή Υπουργική Απόφαση, τεσσάρων μάλιστα Υπουργών, να θεσπίσει ανώτατο όριο 2 ακινήτων σε καθορισμένες γεωγραφικές περιοχές και μόνο για λόγους προστασίας της κατοικίας .
Πιστεύουμε εν προκειμένω ότι οι «διαχειριστές» περισσοτέρων των 2 ακινήτων, εξυπακούεται ότι ασχολούνται με την ενοικίαση κατοικιών επαγγελματικά και θα πρέπει φορολογικά να αντιμετωπίζονται ισότιμα με τους υπόλοιπους επαγγελματίας της φιλοξενίας και παράλληλα να είναι υπόχρεοι εκτός του φόρου εισοδήματος , να υπόκεινται σε ΦΠΑ και από το 2018 σε φόρο διαμονής.
Σε επίπεδο χρονικής διάρκειας της βραχυχρόνιας μίσθωσης τίθεται ως όριο χρονική διάρκεια μικρότερη του έτους, με την πρόβλεψη η παραπάνω ΚΥΑ, εφόσον εκδοθεί, να θέσει το ανώτατο χρονικό όριο των 90 ημερών, που και αυτό με τη σειρά του ανατρέπεται με βάση το εισοδηματικό κριτήριο των 12.000 ευρώ.
2. Δεν προβλέπονται αποτρεπτικοί όροι με σοβαρές κυρώσεις, αφού τα προβλεπόμενα πρόστιμα τόσο των 5.000 ευρώ στην παράγραφο 5α) όσο και τα αναφερόμενα στην παράγραφο 5β) είναι εξαιρετικά χαμηλά , ποσά που στα προνομιακά ακίνητα αντιπροσωπεύουν μισθώματα ενός μήνα ή ακόμη και 2-3 ημερών.
Υπενθυμίζουμε ότι το αντίστοιχο πρόστιμο για τις επαύλεις του ν. 4179/2013 προβλέπεται σε 50.000 ευρώ.
3. Παράλληλα, οι ψηφιακές πλατφόρμες, εκτός του ότι δεν φέρουν καμία ευθύνη σε αντίθεση με ό,τι ισχύει στα άλλα κράτη πλέον, δεν είναι υποχρεωμένες να γνωστοποιούν, ούτε τα στοιχεία των προμηθευτών τους (ιδιοκτητών) ούτε τους τζίρους τους. Εξάλλου είναι γνωστό ότι οι ελεγκτικοί μηχανισμοί δεν επαρκούν για το εύρος και τη χωρική διάχυση αυτής της δραστηριότητας, οπότε θα θριαμβεύσει η φοροδιαφυγή.
4. Η απάλειψη των ελάχιστων προδιαγραφών για το ακίνητο, όσον αφορά στο εμβαδόν, το φυσικό φωτισμό, αερισμό και θέρμανση, όπως επίσης και τα περί νομιμότητας του κτιρίου (οικοδομική άδεια κ.ο.κ.), συνιστούν μεγάλους παράγοντες κινδύνου όχι μόνο γι΄ αυτούς που θα διαμείνουν στα ακίνητα βραχυχρόνιας μίσθωσης, αλλά συνολικά για τον ελληνικό τουρισμό.
5. Στην παράγραφο 2 του τροποποιημένου άρθρου 111 «προβλέπεται δυνατότητα βραχυχρόνιας μίσθωσης ακινήτου μέσω των ψηφιακών πλατφορμών …», παραβλέποντας όμως το ρόλο των εγχώριων και αλλοδαπών μεσιτικών γραφείων. Παράλληλα στην ίδια παράγραφο, εδάφιο γ, αναφέρεται «σύμφωνα με τις διατάξεις των άρθρων 1 έως 4 του ν.4276/2014», διατύπωση, που εάν δεν είναι εσφαλμένη, περιλαμβάνει σχεδόν κάθε καταλυματική και τουριστική δραστηριότητα .
6. Δεν προβλέπεται επίσης καμία υποχρέωση των εκμισθωτών κατοικιών για βραχυχρόνια μίσθωση, να χρησιμοποιούν για τις συναλλαγές τους το ελληνικό τραπεζικό σύστημα. Συμπερασματικά , η χώρα μας με τις προτεινόμενες τροποποιήσεις στο άρθρο 111 κινείται προς την χαλάρωση του θεσμοθετηθέντος πλαισίου, όταν ο τουρισμός είναι η κύρια πηγή εσόδων και πρέπει πάση θυσία να διαφυλαχθεί από τον αθέμιτο ανταγωνισμό των βραχυχρόνιων μισθώσεων ακινήτων, σε αντίθεση μάλιστα με τις περισσότερες χώρες στην Ευρώπη, αλλά και σε παγκόσμιο επίπεδο, οι οποίες, λαμβάνοντας υπόψη τις αρνητικές επιπτώσεις αυτής της δραστηριότητας στην οικονομία, στις επιχειρήσεις και στην κοινωνία, σπεύδουν να οριοθετήσουν τη δραστηριότητα με αυστηρούς όρους και βαρύτατες κυρώσεις».


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.