














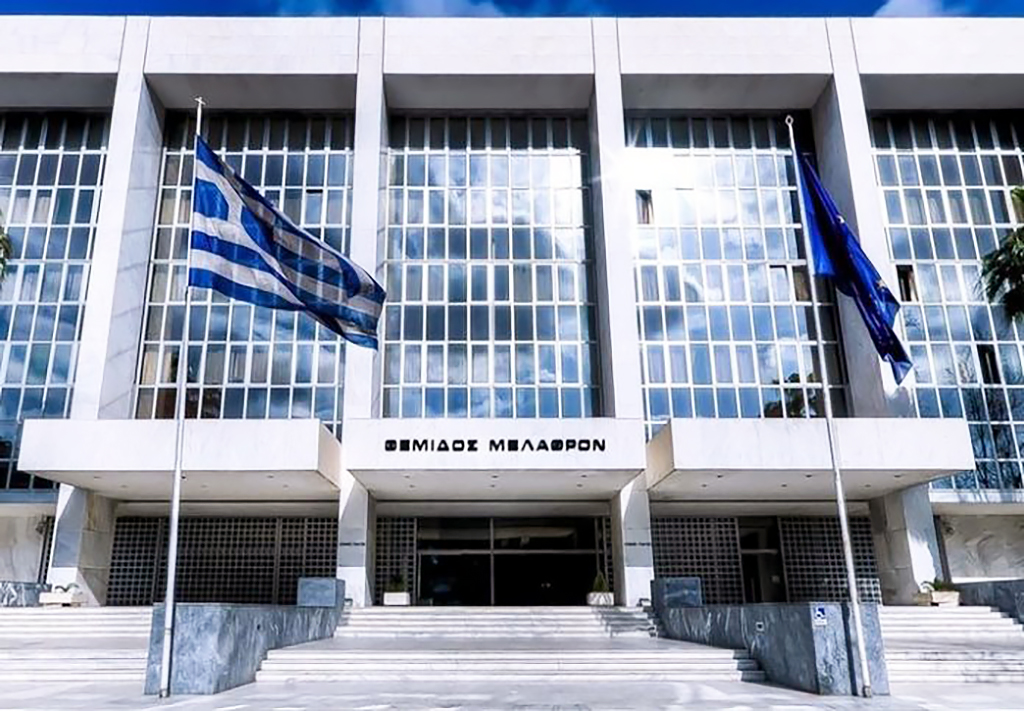
Με την υπ’ αριθμ. 510/2022 απόφαση του Στ’ Ποινικού Τμήματος του Αρείου Πάγου, απορρίφθηκε η αίτηση αναίρεσης της υπ’ αριθμ. 161/2013 απόφασης του Πενταμελούς Εφετείου Δωδεκανήσου με την οποία καταδικάστηκαν σε ποινή κάθειρξης 7 ετών, δύο εργολάβοι οικοδομών, αδελφοί, που ενεπλάκησαν σε υπόθεση διακίνησης εικονικών τιμολογίων.
Οι δύο αδελφοί ήταν ομόρρυθμοι εταίροι εργολαβικής εταιρείας που ενεπλάκη σε υπόθεση έκδοσης εικονικών τιμολογίων ύψους 353.741,98 ευρώ τα οποία παρελήφθησαν και καταχωρήθηκαν στα οικεία βιβλία δύο ξενοδοχειακών εταιρειών που δραστηριοποιούνται στο νησί της Ρόδου.
Στην εργολαβική εταιρεία είχε πραγματοποιηθεί έλεγχος από το ΣΔΟΕ Νοτίου Αιγαίου και είχε καταλογισθεί η έκδοση εικονικών φορολογικών στοιχείων στις χρήσεις 2006 και 2007. Ακολούθησε παραγγελία για την επέκταση του ελέγχου από την Γενική Γραμματεία Πληροφοριακών Συστημάτων του Υπουργείου Οικονομικών και από τον περαιτέρω έλεγχο διαπιστώθηκε ότι δύο ξενοδοχειακές εταιρείες που δραστηριοποιούνται στο νησί της Ρόδου είχαν παραλάβει τιμολόγια από την ελεγχόμενη.
Από τον έλεγχο διαπιστώθηκε ότι η εταιρεία είχε απασχολήσει δύο υπαλλήλους γραφείου μέχρι το 2006 και έκτοτε δεν είχε ασφαλίσει προσωπικό. Σύμφωνα με το ΣΔΟΕ η εταιρεία δεν μπορούσε να προσφέρει οικοδομικές υπηρεσίες γιατί δεν είχε το απαραίτητο συνεργείο.
Από τον ίδιο έλεγχο προέκυψε ότι κατά τον χρόνο έκδοσης των εικονικών φορολογικών στοιχείων στις δύο ανώνυμες ξενοδοχειακές εταιρείες η ελεγχόμενη εργολαβική επιχείρηση δεν διέθετε καν επαγγελματική στέγη.
Από τις δηλώσεις ΦΠΑ της ελεγχόμενης εταιρείας, που κατατέθηκαν στη ΔΟΥ Ρόδου προκύπτει ότι η τελευταία δήλωση που είχε υποβληθεί αφορούσε το πρώτο τρίμηνο του έτους 2006. Το ΣΔΟΕ έτσι θεωρεί ότι η εταιρεία είχε κάποια δραστηριότητα το πολύ μέχρι το πρώτο εξάμηνο του έτους 2006. Στις δύο ξενοδοχειακές εταιρείες εξέδωσε τιμολόγια αξίας 313.046,17 ευρώ και δεν υπέβαλε δήλωση φόρου εισοδήματος για τη χρήση αυτή και για τις επόμενες.
Ο πρώτος εταίρος σε κατάθεσή του δήλωσε ότι η εταιρεία λειτούργησε μέχρι περίπου το καλοκαίρι του 2005 και η δραστηριότητά της ήταν το εμπόριο ειδών υγιεινής και γενικές κατασκευαστικές εργασίες. Τόνισε ότι δεν γνωρίζει ποιος έχει στην κατοχή του τα φορολογικά στοιχεία της εταιρείας μετά την ουσιαστική παύση της λειτουργίας της, ενώ υποστήριξε ότι δεν γνωρίζει αν τα έτη 2006 και 2007 η εταιρεία είχε οργανωμένο συνεργείο προσθέτοντας ότι ο ίδιος είχε αποχωρήσει από αυτήν και ότι τη λειτουργούσε μόνος ο συνέταιρός τους.
Εν πάση περιπτώσει, από τον έλεγχο που διενεργήθηκε στις ξενοδοχειακές εταιρείες που παρέλαβαν τα εικονικά τιμολόγια φέρεται να προέκυψαν τα εξής:
Η πρώτη παρέλαβε 3 εικονικά τιμολόγια συνολικής αξίας 189.397,04 ευρώ. Τα τιμολόγια αφορούν εργασίες μονώσεων, σοβατισμάτων, αποψιλώσεων και καθαιρέσεων, βαψιμάτων και ψευδοροφών ενώ καταχωρήθηκαν ως πάγια σε λογαριασμό που αφορούσε επιχορήγηση από τον επενδυτικό νόμο Ν. 3299/04.
Κανένα από τα τιμολόγια αυτά δεν φέρουν την υπογραφή του εκδότη τους, το ιδιωτικό συμφωνητικό μεταξύ της ξενοδοχειακής εταιρείας και της εργολαβικής υπεγράφη τον Αύγουστο του 2006 και κατατέθηκε εκπρόθεσμα τον Νοέμβριο του ίδιου έτους.
Οι φερόμενες οικοδομικές εργασίες, σύμφωνα με το ΣΔΟΕ, δεν μπορούσαν να ξεκινήσουν και να πραγματοποιηθούν τους μήνες Αύγουστο έως Οκτώβριο διότι το ξενοδοχείο ήταν σε πλήρη λειτουργία. Η εργολαβική εταιρεία δεν είχε ασφαλίσει κανένα οικοδομοτεχνίτη. Από τον έλεγχο των βιβλίων και των δηλώσεων της ξενοδοχειακής εταιρείας διαπιστώθηκε ότι δεν αποδόθηκε ο αναλογούν φόρος εργολάβων.
Ο έλεγχος αρχικά διαπίστωσε την εξόφληση και των τριών φορολογικών στοιχείων με μια δίγραμμη επιταγή η οποία όπως τονίζει το ΣΔΟΕ είχε πλαστογραφηθεί, δεν εισπράχθηκε ποτέ, ενώ στην υπόθεση εμπλέκεται και ταμίας της ξενοδοχειακής εταιρείας.
Σε ό,τι αφορά στη δεύτερη ξενοδοχειακή εταιρεία η εργολαβική επιχείρηση φέρεται να εξέδωσε τρία εικονικά τιμολόγια συνολικής αξίας 164.344,94 ευρώ. Τα τιμολόγια αυτά αφορούν μονώσεις αεραγωγών, καθαιρέσεις τοίχων, ορόφων και δαπέδων, ορθομαρμαρώσεις και επενδύσεις τοίχων.
Τα παραπάνω φορολογικά στοιχεία καταχωρήθηκαν ως πάγια περιουσιακά στοιχεία της εταιρείας.
Από τον έλεγχο του ΣΔΟΕ προέκυψε ότι μεταξύ των δύο μερών υπογράφηκε συμφωνητικό το οποίο φέρεται να συντέθηκε την 25η Ιανουαρίου 2005 και κατατέθηκε μια μέρα μετά την έκδοση του πρώτου τιμολογίου την 6η Οκτωβρίου 2006. Από τον έλεγχο που πραγματοποιήθηκε στις επιταγές που είχαν δοθεί προς εξόφληση των εργασιών που εμφανίστηκαν στα τρία τιμολόγια προέκυψε ότι από το συνολικό ποσό των 159.981,80 ευρώ των δίγραμμων επιταγών εκδόσεως της ξενοδοχειακής εταιρείας που αφορούσαν στην εξόφληση των εργασιών, ποσό ύψους 147.330,10 ευρώ επιστράφηκαν πίσω στην ξενοδοχειακή επιχείρηση!
Το ΣΔΟΕ θεωρεί ότι οι εκπρόσωποι της εργολαβικής εταιρείας επωφελήθηκαν με ποσό 17.016,16 ευρώ από την εικονική συναλλαγή με τη συγκεκριμένη ξενοδοχειακή εταιρεία.
Η συνολική αξία της φοροαπάτης της εργολαβικής εταιρείας σύμφωνα με το ΣΔΟΕ ανέρχεται στο ποσό των 353.741,98 ευρώ.




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.