

















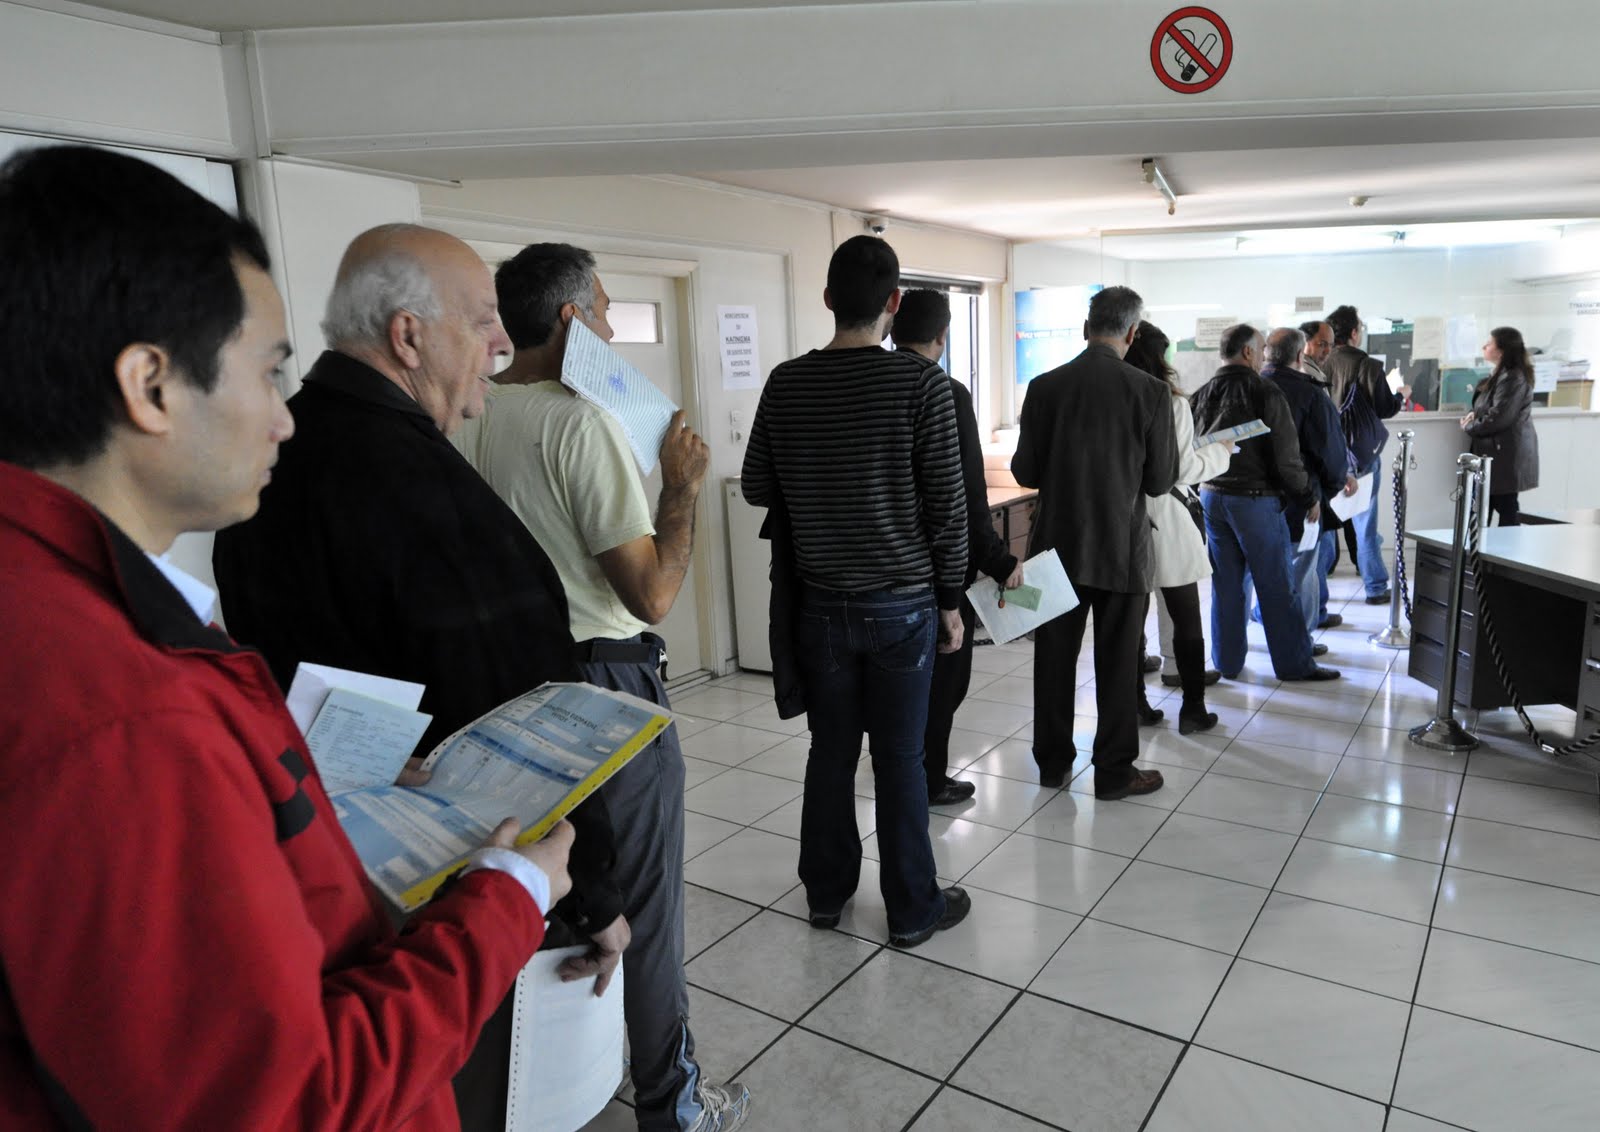
Τι να προσέξετε για την αποφυγή πρόσθετων φορολογικών επιβαρύνσεων – Αποκλειστικά ηλεκτρονικά η υποβολή τους από 20 Μαρτίου έως 30 Ιουνίου
Έξι ημέρες πριν ξεκινήσει επίσημα η υποβολή των φορολογικών δηλώσεων η Γενική Γραμματεία Πληροφοριακών Συστημάτων έστειλε προς όλες τις εφορίες της χώρας οδηγίες για τη διαδικασία που θα ακολουθηθεί, τις προθεσμίες πληρωμής, τα δικαιολογητικά, την εισφορά αλληλεγγύης, το τέλος επιτηδεύματος και άλλα «αγκάθια» που μπορεί να οδηγήσουν σε πρόσθετη φορολογική επιβάρυνση χιλιάδες πολίτες αν δεν προσέξουν.
Οι τόκοι καταθέσεων θα πρέπει να δηλωθούν ακόμη και αν το 2013 ήταν 1 ευρώ και όχι 250 ευρώ που ίσχυε πέρυσι.
Οι δηλώσεις θα ξεκινήσουν να υποβάλλονται αποκλειστικά και μόνο ηλεκτρονικά από τις 20 Μαρτίου έως 30 Ιουνίου χωρίς να υπάρχουν ξεχωριστές προθεσμίες ανάλογα το τελευταίο ψηφίο του ΑΦΜ κάθε φορολογούμενου όπως ίσχυε όλα τα προηγούμενα χρόνια.
Οι προθεσμίες αυτές ισχύουν για δηλώσεις που υποβάλλονται είτε από τους ίδιους με τους δικούς τους κωδικούς πρόσβασης, είτε από εξουσιοδοτημένο λογιστή – φοροτεχνικό με τους προσωπικούς του κωδικούς πρόσβασης, η οποία εξουσιοδότηση θα αφορά την διαχείριση των εντύπων Ε1, Ε2 (όπως έχουν ενημερωθεί από τα αρχεία της Δ/νσης Ηλεκτρονικής Διακυβέρνησης εφεξής Δ.ΗΛΕ.Δ.) και το Ε3 ανεξάρτητα αν οι υπόχρεοι είναι εγγεγραμμένοι στις ηλεκτρονικές υπηρεσίες Taxisnet. Στην περίπτωση αυτή απαιτούνται υπεύθυνες δηλώσεις του Ν. 1599/86 με γνήσιο της υπογραφής του φορολογούμενου και της συζύγου του προς το λογιστή.
Αντίθετα, οι δηλώσεις των αποβιωσάντων υποβάλλονται αποκλειστικά χειρόγραφα στην Φορολογική Διοίκηση. Στην περίπτωση αυτή απαιτείται ενημέρωση του τμήματος Μητρώου της Δ.Ο.Υ του αποβιώσαντος πριν από την υποβολή της δήλωσης.
Οι συμπληρωματικές – τροποποιητικές δηλώσεις θα υποβάλλονται εμπρόθεσμα ή εκπρόθεσμα ηλεκτρονικά μέσω διαδικτύου μετά την παρέλευση τριάντα ημερών από την ημερομηνία έναρξης υποβολής των δηλώσεων. Τα παραπάνω ισχύουν εφόσον οι αρχικές τους δηλώσεις έχουν υποβληθεί ηλεκτρονικά μέσω διαδικτύου.
Σε περίπτωση που δεν υπάρχει η δυνατότητα ηλεκτρονικής υποβολής λόγω αποδεδειγμένης τεχνικής αδυναμίας που δεν μπορεί να αντιμετωπιστεί ή εφόσον κρίνεται από τον αρμόδιο Προϊστάμενο Δ.Ο.Υ. σε εξαιρετικές περιπτώσεις, ότι συντρέχει αντικειμενική και πραγματική αδυναμία υποβολής της δήλωσης με ηλεκτρονικό τρόπο, επιτρέπεται να υποβληθούν αυτές σε έντυπη μορφή στις αρμόδιες Δ.Ο.Υ..
Στην ειδοποίηση πληρωμής περιλαμβάνεται ταυτότητα οφειλής (Τ.Ο.) για όσους φορολογούμενους προκύπτει, μετά την εκκαθάριση, ποσό για καταβολή. Εάν το οφειλόμενο ποσό καταβάλλεται σε δόσεις, ενσωματώνεται η ειδοποίηση πληρωμής Ολικής εξόφλησης ή ειδοποίηση, με ανάλυση των δόσεων διακριτά (πλήθος δόσεων, ποσό κάθε δόσης, ημερομηνία πληρωμής κάθε δόσης) και η ταυτότητα οφειλής (Τ.Ο.). Η έκδοση των ειδοποιήσεων πληρωμών, γίνεται αυτόματα με την κεντρική εκκαθάριση της Δήλωσης, με την συμπλήρωση όλων των απαραίτητων για την είσπραξη στοιχείων ή ενδείξεων. Η ειδοποίηση επιστροφής ενσωματώνεται εάν από την εκκαθάριση της αρχικής δήλωσης προκύπτει ποσό προς επιστροφή και το ποσό επιστρέφεται μέσω τραπεζών.
Οι φορολογούμενοι θα εκτυπώνουν από το Taxisnet την πράξη διοικητικού ή διορθωτικού προσδιορισμού φόρου, χρησιμοποιώντας τους κωδικούς πρόσβασης που διαθέτουν, στην οποία αναγράφεται ότι αποτελεί ακριβές αντίγραφο αυτής και φέρει ημερομηνία έκδοσης και ημερομηνία έκδοσης αντιγράφου και τη σήμανση για την εγκυρότητα της πράξης διοικητικού ή διορθωτικού προσδιορισμού φόρου, μέσω του gsis.gr.
Επίσης, μπορούν να εκτυπώνουν την ταυτότητα οφειλής για την τρέχουσα δόση κάθε μήνα, στην οποία συμπεριλαμβάνονται τυχόν μη καταβληθείσες προηγούμενες δόσεις και οι αναλογούσες για αυτές προσαυξήσεις, από την Προσωποποιημένη Πληροφόρηση.
Η εκτύπωση των παραπάνω ειδοποιήσεων μπορεί να αντικαταστήσει την αντίστοιχη έντυπη ειδοποίηση που αποστέλλεται ταχυδρομικώς, και να χρησιμοποιηθεί στα πιστωτικά ιδρύματα για την εξόφλησή τους.
Η πρόσβαση στις συγκεκριμένες υπηρεσίες γίνεται μέσω του δικτυακού τόπου www.gsis.gr. Η Δ/νση Ηλεκτρονικής Διακυβέρνησης μετά την ανάρτηση των πράξεων προσδιορισμού φόρου στο λογαριασμό των φορολογούμενων, αποστέλλει ηλεκτρονική ειδοποίηση στη δηλωθείσα διεύθυνση ηλεκτρονικού ταχυδρομείου.
Στις πράξεις που εκδίδονται μετά από εκκαθάριση τροποποιητικών δηλώσεων, αναγράφεται διακριτά το αποτέλεσμα εκκαθάρισης της αμέσως προηγούμενης δήλωσης του ιδίου έτους, καθώς και το αποτέλεσμα της νέας εκκαθάρισης, χωρίς να γίνεται μνεία αν έχουν καταβληθεί ή επιστραφεί τα ποσά της προηγούμενης εκκαθαρισθείσας δήλωσης.
Ανάλογα με το είδος της δήλωσης, το έτος της δήλωσης και το περιεχόμενό της δύναται να εμφανίζονται διάφορα μηνύματα, κατά περίπτωση, προς ενημέρωση των φορολογουμένων.
Για τις αρχικές ή τροποποιητικές δηλώσεις του οικείου οικον. έτους, που ενώ υπεβλήθησαν ηλεκτρονικά, οδηγήθηκαν στη Δ.Ο.Υ για λόγους ελεγκτικούς και πραγματοποιείται έλεγχος των δικαιολογητικών, οι πράξεις διοικητικού ή διορθωτικού προσδιορισμού φόρου εκτυπώνονται και αποστέλλονται στους φορολογούμενους, από τη Δ.Ο.Υ. εκκαθάρισης της δήλωσης.
Στις πράξεις που εκδίδονται μετά από εκκαθάριση τροποποιητικών και αρχικών δηλώσεων παρελθόντων ετών από τη Δ.Ο.Υ., δεν αναγράφονται στοιχεία που αφορούν δόσεις ή επιστροφή φόρου γιατί δεν αποτελούν αποδεικτικά είσπραξης ή επιστροφής φόρου.
Οι φορολογούμενοι, θα μπορούν να εκτυπώνουν την πράξη διοικητικού ή διορθωτικού προσδιορισμού φόρου, με ενσωματωμένη την ειδοποίηση επιστροφής φόρου σε περίπτωση που δεν την παρέλαβαν ή την απώλεσαν.
Καταβολή φόρου
Ο φόρος εισοδήματος θα καταβάλλεται σε τρεις ίσες διμηνιαίες δόσεις. Στην περίπτωση της ηλεκτρονικής υποβολής, όταν υποβάλλεται εμπρόθεσμα, ως ημερομηνία λήξης της πρώτης δόσης, ανεξάρτητα από την ημερομηνία υποβολής της εμπρόθεσμης ηλεκτρονικής δήλωσης, ορίζεται η τελευταία εργάσιμη, για τις δημόσιες υπηρεσίες, ημέρα του επόμενου μήνα από την ημερομηνία λήξης της υποβολής των δηλώσεων φορολογίας εισοδήματος φυσικών προσώπων, δηλαδή στις 31.07.2014.
Η δεύτερη δόση καταβάλλεται έως και την τελευταία εργάσιμη ημέρα του τρίτου μήνα από την λήξη υποβολής της δήλωσης και η τρίτη δόση καταβάλλεται έως και την τελευταία εργάσιμη ημέρα του πέμπτου μήνα από την λήξη υποβολής της δήλωσης.
Όταν ο φόρος που οφείλεται με βάση την εμπρόθεσμη δήλωση καταβάλλεται εφάπαξ στην προθεσμία της πρώτης δόσης παρέχεται έκπτωση 1,5%.
Περιεχόμενο της δήλωσης φορολογίας εισοδήματος
Στην περίπτωση των προστατευόμενων μελών, με εξαίρεση τα προστατευόμενα τέκνα κατοίκων εξωτερικού και τα προστατευόμενα τέκνα αλλοδαπών υπηκόων που εργάζονται στη χώρα μας και είναι φορολογικοί κάτοικοι Ελλάδας, οι οποίοι απαλλάσσονται από την ασφάλιση του ΙΚΑ-ΕΤΑΜ, δεδομένου ότι ασφαλίζονται σε αλλοδαπό φορέα κοινωνικής ασφάλισης βάσει διμερούς ασφαλιστικής σύμβασης, με αποτέλεσμα να μην είναι δυνατή η απόκτηση Α.Μ.Κ.Α. για τους ίδιους, αλλά και για τα προστατευόμενα τέκνα τους, η αναγραφή του ΑΜΚΑ είναι υποχρεωτική.
Η αναγραφή του ΑΦΜ είναι υποχρεωτική μόνο για τα προστατευόμενα μέλη άνω των 18 ετών, ενώ για τα προστατευόμενα τέκνα κάτω των 18 ετών είναι προαιρετική.
Επισημαίνεται ότι τα πρόσωπα που θεωρείται ότι βαρύνουν τον φορολογούμενο και δεν είναι υπόχρεα σε υποβολή δήλωσης είναι εκείνα που συνοικούν με αυτόν και το ετήσιο φορολογούμενο, πραγματικό ή τεκμαρτό και απαλλασσόμενο εισόδημά τους δεν υπερβαίνει το ποσό των τριών χιλιάδων (3.000) ευρώ ή το ποσό των έξι χιλιάδων (6.000) ευρώ αν αυτά παρουσιάζουν αναπηρία εξήντα επτά τοις εκατό (67%) και άνω.
Εξάλλου, είναι υποχρεωτική η αναγραφή όλων των εισοδημάτων των υπόχρεων ανεξάρτητα από τον τρόπο φορολόγησής τους, καθώς και των απαλλασσόμενων από το φόρο εισοδημάτων. Για τα αυτοτελώς ή με ειδικό τρόπο φορολογούμενα εισοδήματα αναγράφεται και ο παρακρατηθείς ή αποδοθείς κατά περίπτωση φόρος. Επισημαίνεται ότι για τους τόκους καταθέσεων υφίσταται υποχρέωση δήλωσής τους για το οικονομικό έτος 2014 ανεξαρτήτως ύψους ποσού, και δηλώνονται στους κωδικούς 667-668.
Στις περιπτώσεις κοινών λογαριασμών σε χρηματοπιστωτικά ιδρύματα (κάθε μορφής στην Ελλάδα ή στο εξωτερικό) υπάρχει υποχρέωση δήλωσης των ποσών των τόκων καταθέσεων που αναλογούν στους πραγματικούς δικαιούχους οι οποίοι καθορίζονται με βάση τις πραγματικές περιστάσεις. Ο Προϊστάμενος της ΔΟΥ έχει, σε κάθε περίπτωση, την διακριτική ευχέρεια να κρίνει διαφορετικά.
Για την διαπίστωση των πληθυσμιακών εξαιρέσεων από την επιβολή του τέλους επιτηδεύματος και προκειμένου για την εξεύρεση του πραγματικού πληθυσμού της Ελλάδας, λαμβάνεται υπόψη η τελευταία επίσημη Απογραφή Μόνιμου Πληθυσμού της Χώρας, η οποία είναι αυτή της 9ης Μαΐου 2011, όπως κυρώθηκε με την υπ’ αριθ. 11247/28-12-2012 απόφαση της Ελληνικής Στατιστικής Αρχής (ΦΕΚ 3465 Β’).
Τα έντυπα της αναλυτικής κατάστασης για τα μισθώματα ακινήτων (Ε2), του μηχανογραφικού δελτίου οικονομικών στοιχείων επιχειρήσεων και επιτηδευματιών (Ε3), της βεβαίωσης αποδοχών και συντάξεων, καθώς και της δήλωσης κατοχής μηχανημάτων έργων (Ε16), συνυποβάλλονται με τη δήλωση φορολογίας εισοδήματος φυσικών προσώπων, ανάλογα με την κατηγορία των δηλούμενων εισοδημάτων, αποτελούν αδιαίρετη ενότητα με αυτήν και πρέπει να συμπληρώνονται σε όλες τις ενδείξεις τους.
Η αναλυτική κατάσταση για τα μισθώματα ακινήτων (Ε2), το μηχανογραφικό δελτίο οικονομικών στοιχείων επιχειρήσεων και επιτηδευματιών (Ε3) και η βεβαίωση αποδοχών ή συντάξεων, σε περίπτωση υποβολής της δήλωσης σε φυσική μορφή, μπορεί να υποβληθούν σε προεκτυπωμένα έντυπα από τους υπόχρεους που έχουν τη δυνατότητα προεκτύπωσής τους με μηχανογραφικά μέσα, τα οποία όμως πρέπει να πληρούν τις τεχνικές προδιαγραφές και να αναφέρουν τα στοιχεία που περιέχονται στα αντίστοιχα έντυπα που επισυνάπτονται στην απόφαση αυτή.
Κατά την υποβολή της δήλωσης Φορολογίας Εισοδήματος Φυσικών Προσώπων ηλεκτρονικά μέσω διαδικτύου, πρέπει πρώτα να καταχωρούνται τα έντυπα Ε2 και Ε3, όταν απαιτούνται και κατόπιν η δήλωση Φορολογίας Εισοδήματος Φυσικών Προσώπων (Ε1).
Η σειρά καταχώρησης των συνυποβαλλόμενων Εντύπων Ε2 και Ε3 επιλέγεται από το φορολογούμενο. Κατά την ηλεκτρονική υποβολή του Εντύπου Ε2: Α) για την συμπλήρωση της στήλης 4 αυτού με τη χρήση του ακινήτου θα γίνεται επιλογή της κατηγορίας του δηλούμενου ακινήτου σύμφωνα με την ακόλουθη κατηγοριοποίηση των ακινήτων, που ισχύει για τη συμπλήρωση του εντύπου Ε9:
Κατοικία, Μονοκατοικία, Επαγγελματική Στέγη, Οικόπεδο, Αποθήκη, Θέση Στάθμευσης, Σταθμός Αυτοκινήτων ΔΧ, Βιομηχανικό Κτίριο, Ξενοδοχείο, Νοσηλευτήριο, Εκπαιδευτήριο, Αθλητική Εγκατάσταση, Άλλο Κτίριο (Θέατρο, Κινηματογράφος, Μουσείο κ.λπ.), Αγροτεμάχιο, Άλλη Χρήση. Αντίστοιχη επιλογή θα γίνεται σε περίπτωση χειρόγραφης υποβολής της δήλωσης.
Ωστόσο για την συμπλήρωση των στηλών 13,14,15,16 και 17 αυτού, με το ακαθάριστο εισόδημα των ακινήτων που αναλογεί στον υπόχρεο εφαρμόζεται η κατηγοριοποίηση των ακινήτων:
α) κατοικία, οικοτροφείο, σχολείο, φροντιστήριο, αίθουσα κινηματογράφου ή θεάτρου, ξενοδοχείο, νοσοκομείο ή κλινική,
β) κατάστημα, γραφείο, αποθήκη, χώρος στάθμευσης, γήπεδο, χώρος τοποθέτησης επιγραφών, βιομηχανοστάσιο, εμπορικό κέντρο και
γ) αγρός/γαία, ανέγερση οικοδομής σε έδαφος του εκμισθωτή κ.λπ..
Β) Κατά τη συμπλήρωση της στήλης 18 αυτού «Αριθμός Παροχής Ρεύματος» αναγράφεται υποχρεωτικά ο εννιαψήφιος αριθμός παροχής ρεύματος όλων των ακινήτων, εφόσον υπάρχει παροχή, ανεξάρτητα από τη λειτουργία της ή μη, από την εταιρεία που το παρέχει (ΔΕΗ ή οποιαδήποτε άλλη επιχείρηση), από το είδος του παρεχόμενου ρεύματος (συμβατικό, εργοταξιακό κλπ) και ανεξάρτητα αν από την ίδια παροχή ηλεκτροδοτούνται περισσότερα ακίνητα (γραφεία, καταστήματα, αποθήκες, χώροι στάθμευσης κ.λπ.).
Σε περίπτωση που δεν υπάρχει παροχή ρεύματος (μετρητής) ή πρόκειται για αποθήκη ή χώρο στάθμευσης που ηλεκτροδοτείται από τη κοινόχρηστη παροχή ρεύματος, η στήλη αυτή συμπληρώνεται με τον αριθμό «999999999».
Κατά την ηλεκτρονική υποβολή της δήλωσης Φορολογίας Εισοδήματος Φυσικών Προσώπων (Ε1):
α. Όταν συμπληρώνονται οι κωδικοί 019-020, απαιτείται η αναγραφή των ΑΦΜ των προσώπων που λαμβάνουν τις υπηρεσίες και σε περίπτωση που αυτοί υπερβαίνουν τους τρεις (3), πρέπει να αναγραφεί οπωσδήποτε ο ΑΦΜ του προσώπου από το οποίο προέρχεται τουλάχιστον το 75% των ακαθαρίστων εσόδων.
β. Όταν συμπληρώνονται εισοδήματα από Μισθωτές Υπηρεσίες (Πίνακας 4Α), πρέπει να καταχωρούνται οι Α.Φ.Μ. εργοδοτών – ασφαλιστικών φορέων με τα αντίστοιχα ποσά, βάσει των βεβαιώσεων αποδοχών.
γ. Επίσης, όταν συμπληρώνονται οι κωδικοί 507-508, απαιτείται η αναγραφή του ΑΦΜ φορέα/εργοδότη με το αντίστοιχο ποσό.
δ. Επιπλέον για τους κωδικούς 657-658, 659-660 και 781-782, εμφανίζεται πίνακας στον οποίο αναλύονται τα συνολικά δηλωθέντα εισοδήματα ανάλογα με την προέλευσή τους εφόσον δεν έχουν συμπληρωθεί ήδη από την Φορολογική Διοίκηση.
ε. Οι κωδικοί 653-654 συμπληρώνονται σε περίπτωση απόκτησης μερισμάτων πλοιοκτητριών εταιρειών τα οποία δεν έχουν εισαχθεί στην Ελλάδα, προκειμένου να συνυπολογιστούν για την επιβολή της εισφοράς αλληλεγγύης.
στ. Ο κωδικός 049 συμπληρώνεται μόνο από όσους δηλώνουν εισόδημα από μισθωτές υπηρεσίες καθώς και όσους δηλώνουν εισόδημα από ατομική γεωργική επιχείρηση.
Κατά την υποβολή των αρχικών δηλώσεων οικον. έτους 2014 δεν θα συμπληρώνονται οι κωδικοί 655-656. Οι κωδικοί αυτοί θα συμπληρώνονται μόνο με υποβολή τροποποιητικής δήλωσης στον Προϊστάμενο της Δ.Ο.Υ. εκκαθάρισης της αρχικής δήλωσης.
Δικαιολογητικά που συνυποβάλλονται ή φυλάσσονται για μελλοντικό έλεγχο
Στις περιπτώσεις που η δήλωση φορολογίας εισοδήματος φυσικών προσώπων υποβάλλεται χειρόγραφα μέσω Δ.Ο.Υ., συνυποβάλλονται, κατά περίπτωση, τα πρωτότυπα δικαιολογητικά, από τα οποία αποδεικνύεται η συνδρομή των προϋποθέσεων για τη φορολογική απαλλαγή, έκπτωση ή ελάφρυνση που επικαλείται ο υπόχρεος.
Τα δικαιολογητικά των δηλώσεων που υποβάλλονται ηλεκτρονικά, φυλάσσονται για μελλοντικό έλεγχο.
Εφόσον κάποια από τα πιο πάνω δικαιολογητικά έχουν ήδη συνυποβληθεί με δηλώσεις προηγούμενων ετών στην ίδια ΔΟΥ ή έχουν διαφυλαχθεί σε περίπτωση ηλεκτρονικής υποβολής και δεν έχει επέλθει κάποια μεταβολή στα στοιχεία που αναγράφονται σ’ αυτά, δεν απαιτείται η έκδοση νέων δικαιολογητικών. Αρκεί να υποβληθεί υπεύθυνη δήλωση του ν. 1599/1986, στην οποία θα αναγράφεται το οικονομικό έτος που αφορούσε το κάθε συγκεκριμένο δικαιολογητικό που τυχόν υποβλήθηκε, ότι δεν έχει επέλθει μεταβολή στα στοιχεία που αναγράφονται σ’ αυτό και με την προϋπόθεση ότι, αν το συγκεκριμένο δικαιολογητικό είναι ορισμένης χρονικής ισχύος, καλύπτει και το οικον. έτος 2014.
Ειδικά, τα φυσικά πρόσωπα που δηλώνουν κάτοικοι εξωτερικού και αποκτούν πραγματικό εισόδημα που προκύπτει στην Ελλάδα υποχρεούνται να υποβάλουν, εμπρόθεσμα (πριν τη λήξη της προθεσμίας υποβολής της δήλωσης φορολογίας εισοδήματός τους και όχι πέραν της λήξης του οικείου οικον. έτους), σε φυσική μορφή, τα προβλεπόμενα δικαιολογητικά, από τα οποία προκύπτει ότι είναι κάτοικοι εξωτερικού, μέσω του φορολογικού εκπροσώπου τους, στην καθ’ ύλην αρμόδια Δ.Ο.Υ. όπου ο υπόχρεος υποβάλλει δήλωση φορολογίας εισοδήματος ως κάτοικος αλλοδαπής.
Επιστροφή φόρου
Για όσους υποβάλλουν πρώτη φορά δήλωση φορολογίας εισοδήματος ηλεκτρονικά, θα τους ζητείται η συμπλήρωση του έτους γέννησης και εφόσον το αποτέλεσμα της εκκαθάρισης είναι πιστωτικό η επιστροφή του φόρου γίνεται από άτοκο μεταβατικό λογαριασμό με βάση τον ΑΦΜ.
Ο τραπεζικός λογαριασμός που θα δηλώνεται από τον φορολογούμενο στο έντυπο της φορολογικής δήλωσης θα πιστώνεται μόνο μια φορά, ενώ ποσά επιστροφής που προκύπτουν από δηλώσεις άλλων φορολογουμένων δεν μεταφέρονται στον ίδιο λογαριασμό αλλά σε άτοκο μεταβατικό λογαριασμό με βάση τον ΑΦΜ.
Πηγή: Το Βήμα



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.