
























Νέες υποχρεώσεις για επιχειρήσεις και επαγγελματίες που χρησιμοποιούν ηλεκτρονικά μέσα πληρωμής όπως το IRIS φέρνει το νομοσχέδιο για την ενίσχυση της κεφαλαιαγοράς που κατατέθηκε στη Βουλή.
Όσοι δηλώνουν λογαριασμό για άμεσες πληρωμές μέσω της υπηρεσίας IRIS, θα πρέπει πλέον να διασταυρώνεται υποχρεωτικά αν ο συγκεκριμένος λογαριασμός είναι δηλωμένος ως επαγγελματικός στο μητρώο της ΑΑΔΕ. Η ευθύνη της διασταύρωσης περνά στους Παρόχους Υπηρεσιών Πληρωμών (όπως είναι οι τράπεζες ή οι fintech εταιρείες), με τη ΔΙΑΣ Α.Ε. να αναλαμβάνει ρόλο τεχνικού διαμεσολαβητή που θα ελέγχει – σε πραγματικό χρόνο – τη σύνδεση του δηλούμενου λογαριασμού με το Μητρώο.
Για να επιτρέπεται αυτή η ανταλλαγή πληροφοριών, η ΔΙΑΣ θα πρέπει να διαθέτει νομική βάση που να καλύπτει και την επιπλέον αυτή πράξη επεξεργασίας, καθώς αφορά προσωπικά δεδομένα.
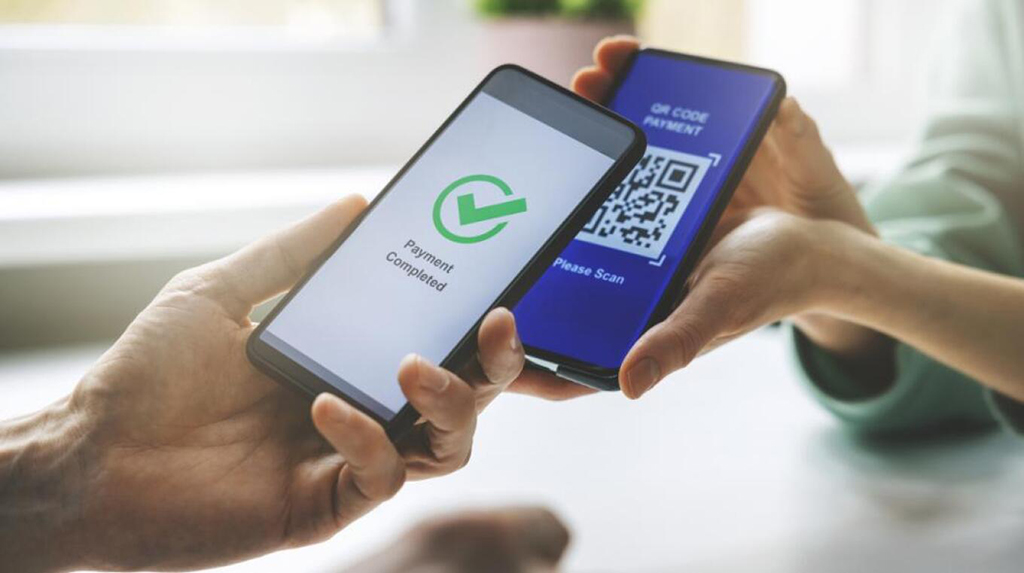
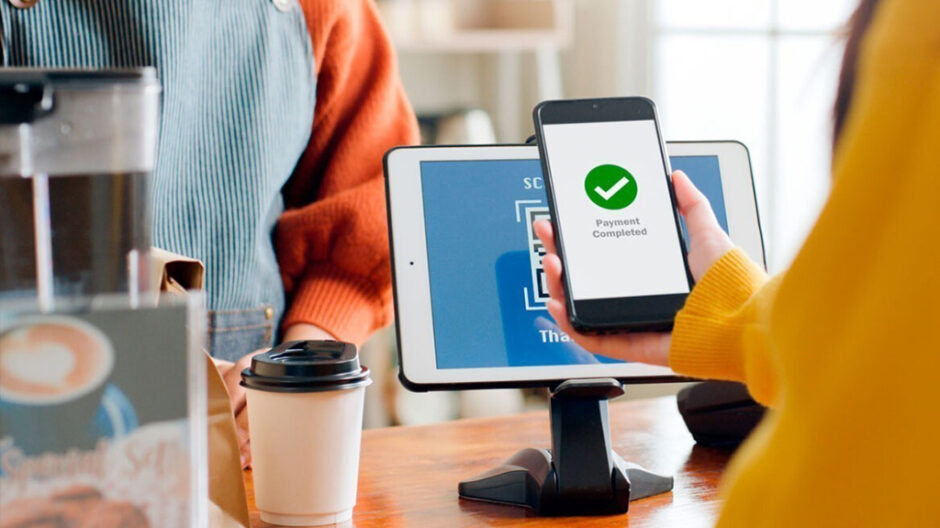
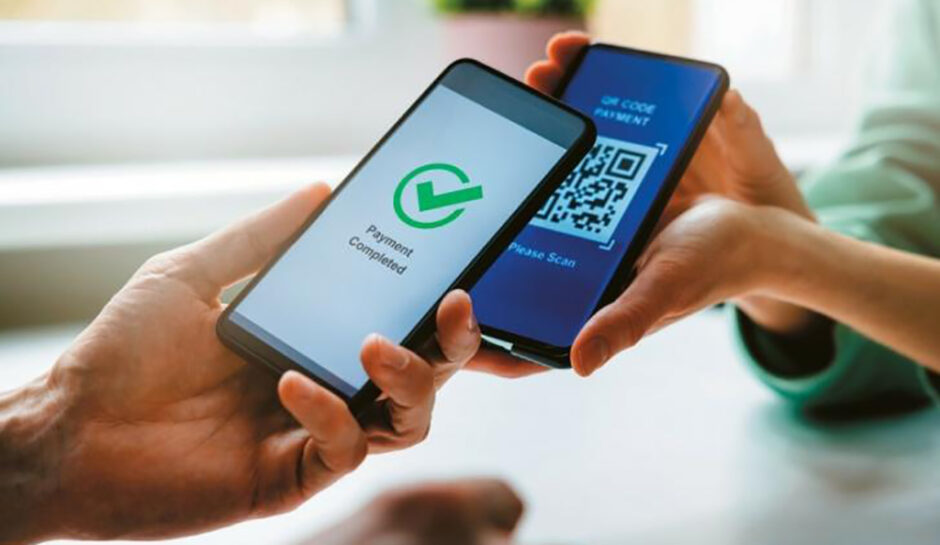
Η εγγραφή ενός επαγγελματία ή μιας επιχείρησης σε υπηρεσίες όπως το IRIS P2P (από ιδιώτη σε ιδιώτη) ή το IRIS P2B (από ιδιώτη σε επιχείρηση με QR code), προϋποθέτει πλέον έλεγχο και συμβατότητα με τη φορολογική δήλωση επαγγελματικών λογαριασμών.
Ταυτόχρονα, με νέα ρύθμιση προστίθεται ρητή υποχρέωση για όλες τις επιχειρήσεις και τα νομικά πρόσωπα που συναλλάσσονται με ιδιώτες – δηλαδή με καταναλωτές που δεν δρουν επαγγελματικά – να αποδέχονται πληρωμές και μέσω υπηρεσιών άμεσης πληρωμής. Δηλαδή, στο εξής, όπως υπάρχει υποχρέωση αποδοχής καρτών POS, έτσι θα υπάρχει και υποχρέωση αποδοχής πληρωμών μέσω IRIS.
Με άλλη ρύθμιση, παρέχεται νομοθετική ασπίδα για τα χρήματα που διατηρούν οι πολίτες σε πλατφόρμες όπως η Revolut, η Viva Wallet και άλλα ιδρύματα ηλεκτρονικού χρήματος. Η σχετική τροπολογία, που κατατέθηκε στο ίδιο σχέδιο νόμου, τροποποιεί το άρθρο 10 του ν. 4537/2018 και εξασφαλίζει ότι τα ποσά που είναι κατατεθειμένα σε ιδρύματα πληρωμών και ηλεκτρονικού χρήματος δεν κατάσχονται σε περίπτωση εκκαθάρισης, σύμφωνα με τα άρθρα 145 και 153 του ν. 4261/2014.
Προβλέπεται ότι οι ειδικοί λογαριασμοί στους οποίους δεσμεύονται τα χρήματα των πελατών – και που τηρούνται σε συνεργαζόμενα πιστωτικά ιδρύματα – είναι ακατάσχετοι. Δεν περιλαμβάνονται στη γενική περιουσία της εταιρείας και δεν υπόκεινται σε απαιτήσεις από προμηθευτές, ασφαλιστικά ταμεία ή την εφορία.
Η πρόβλεψη εναρμονίζεται πλήρως με την ευρωπαϊκή οδηγία PSD2 (2015/2366), η οποία επιβάλλει στα κράτη-μέλη να προστατεύουν τα χρήματα των χρηστών υπηρεσιών πληρωμών ακόμη και σε περιπτώσεις αφερεγγυότητας.
Ήδη από τις παραγράφους 1 και 2 του άρθρου 10 προβλέπεται ότι τα ιδρύματα αυτά οφείλουν να διαχωρίζουν τα ποσά των πελατών από τη λοιπή επιχειρησιακή τους δραστηριότητα και να τα διασφαλίζουν είτε μέσω ειδικού τραπεζικού λογαριασμού (segregated account), είτε μέσω ασφάλισης ή εγγυητικής κάλυψης από τρίτο φορέα.
Με τη νέα παράγραφο ξεκαθαρίζεται ότι, σε περίπτωση ειδικής εκκαθάρισης, τα δεσμευμένα ποσά δεν περιλαμβάνονται στην εκποίηση περιουσιακών στοιχείων και επιστρέφονται κατά προτεραιότητα στους πελάτες.
Πηγή: protothema.gr

Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.