





















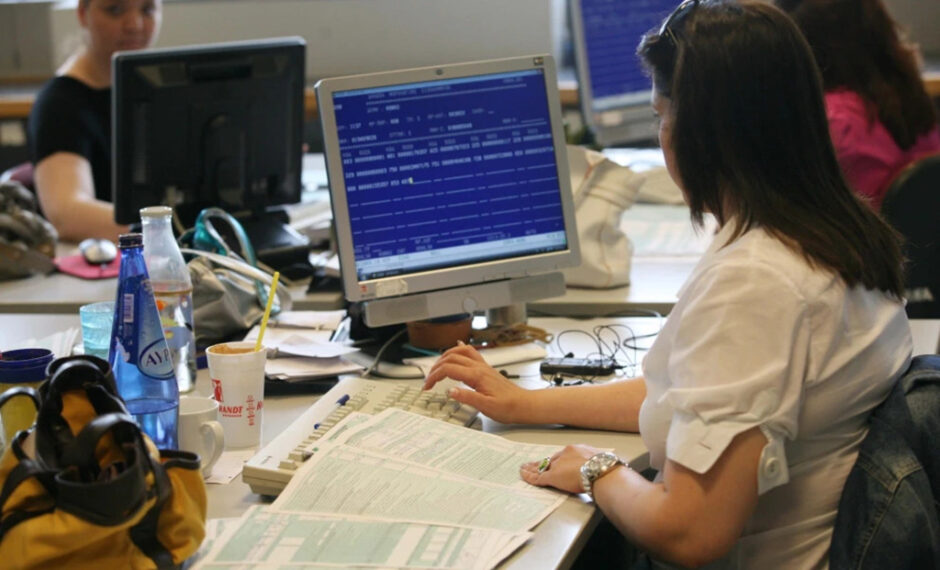
Άγρυπνο” μάτι από τις αρχές Σεπτέμβρη, αναμένεται να έχει η φορολογική διοίκηση από την 1η Σεπτεμβρίου στο “προφίλ” οφειλών σε Δήμους των φορολογουμένων και έτσι είτε θα μπορεί να “μπλοκάρει” την έκδοση φορολογικής ενημερότητας για μία απλήρωτη κλήση για παράνομο παρκάρισμα ή θα μπορεί, αυτόματα, να την παράσχει, σε περίπτωση που ο πολίτης έχει “κλείσει” τις όποιες εκκρεμότητές του.
Πιο συγκεκριμένα, με το νέο πλαίσιο που ενεργοποιείται από την ΑΑΔΕ, με τη λειτουργία της νέας υπηρεσίας διαλειτουργικότητας ο φοροελεγκτικός μηχανισμός θα ενημερώνεται αυτομάτως, εάν οι αιτούντες φορολογική ενημερότητα έχουν χρέη στους δήμους ή εάν είναι “εν τάξει” ώστε με διαδικασίες “εξπρές” να λαμβάνουν τη σχετική βεβαίωση. Ουσιαστικά, όσο και όσες δεν έχουν πληρώσει δημοτικά τέλη ή κλήσεις της δημοτικής αστυνομίας δε θα μπορούν να προχωρήσουν σε έκδοση της φορολογικής ενημερότητας καθώς η ΑΑΔΕ θα ‘βλέπει” σε πραγματικό χρόνο εάν εκκρεμούν οφειλές.
Αυτή η διαδικασία μπορεί πλέον να “τρέξει”, καθώς από την 1η Σεπτεμβρίου η φορολογική διοίκηση θα μπορεί να ενημερώνεται ψηφιακά για την ανάγκη δέσμευσης ή αποδέσμευσης αποδεικτικού ενημερότητας σε φορολογουμένους που έχουν ή έχουν εξοφλήσει ληξιπρόθεσμες οφειλές σε δήμους και περιφέρειες. Σύμφωνα µε την ΑΑΔΕ, η νέα λειτουργικότητα διευκολύνει τους πολίτες και τις επιχειρήσεις στις συναλλαγές τους, καθώς επιτρέπει την εύκολη και γρήγορη αποδέσμευση της φορολογικής τους ενημερότητας.
Τι ισχύει για την έκδοση φορολογικής ενημερότητας
Σύμφωνα με τις ισχύουσες διατάξεις:
Ο φορολογούμενος δύναται να ζητήσει αποδεικτικό ενημερότητας ισχύος μέχρι και 2 μηνών για την πραγματοποίηση πράξεων και συναλλαγών.
Η Φορολογική Διοίκηση χορηγεί αποδεικτικό ενημερότητας, μόνο εφόσον ο φορολογούμενος δεν έχει οφειλές στη Φορολογική Διοίκηση από οποιαδήποτε αιτία και έχει υποβάλει τις απαιτούμενες φορολογικές δηλώσεις των τελευταίων 5 ετών.
Η Φορολογική Διοίκηση δύναται να μη χορηγεί αποδεικτικό ενημερότητας, εάν ο φορολογούμενος έχει ληξιπρόθεσμες οφειλές σε άλλη αρχή του δημόσιου τομέα (δέσμευση χορήγησης αποδεικτικού ενημερότητας), εφόσον η αρχή αυτή χρησιμοποιεί υπηρεσίες διαλειτουργικότητας για να ενημερώνει τη Φορολογική Διοίκηση για την ύπαρξη ληξιπρόθεσμων οφειλών που συνεπάγονται τη δέσμευση ενημερότητας, καθώς και για την τακτοποίηση των οφειλών, που συνεπάγονται άρση της δέσμευσης ενημερότητας.
Αν ο φορολογούμενος έχει ενταχθεί σε πρόγραμμα ρύθμισης οφειλών ή έχει οφειλές μη ληξιπρόθεσμες ή σε αναστολή, δύναται να εκδοθεί αποδεικτικό ενημερότητας περιορισμένης ισχύος, η οποία δεν μπορεί να υπερβαίνει τον 1 μήνα. Η Φορολογική Διοίκηση και μετά τη συμμόρφωση του οφειλέτη σε πρόγραμμα ρύθμισης ορίζει υποχρεωτικά όρο παρακράτησης στις περιπτώσεις που το αποδεικτικό ενημερότητας εκδίδεται για είσπραξη χρημάτων ή μεταβίβαση ακινήτου ή σύσταση εμπράγματου δικαιώματος επ΄ αυτού από επαχθή αιτία. Ειδικά για μεταβίβαση ακινήτου ή σύσταση εμπράγματου δικαιώματος επ΄ αυτού από επαχθή αιτία, το αποδεικτικό ενημερότητας εκδίδεται με ποσό παρακράτησης ποσοστού 70% επί του τιμήματος, εφόσον το τίμημα δεν υπολείπεται της αντικειμενικής αξίας και έως το ύψος των ληξιπρόθεσμων ρυθμισμένων οφειλών στη Φορολογική Διοίκηση. Εάν υφίστανται ληξιπρόθεσμες οφειλές σε αναστολή άνω των 50.000 ευρώ, ορίζεται ποσοστό παρακράτησης 50% επί του τιμήματος, εφόσον αυτό δεν υπολείπεται της αντικειμενικής αξίας και έως το ύψος των συνολικών οφειλών σε αναστολή. Εάν το τίμημα υπολείπεται της αντικειμενικής αξίας και το ποσό της παρακράτησης, υπολογιζόμενο επί του τιμήματος, είναι μικρότερο των οφειλών, εκδίδεται αποδεικτικό ενημερότητας με υπολογισμό του ποσού της παρακράτησης επί της αντικειμενικής αξίας του ακινήτου και υπό την προϋπόθεση ότι το ποσό της παρακράτησης που προκύπτει από τον υπολογισμό αυτόν δεν υπερβαίνει το τίμημα.
Γιώργος Αλεξάκης
Πηγή: Reporter.gr



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.