






















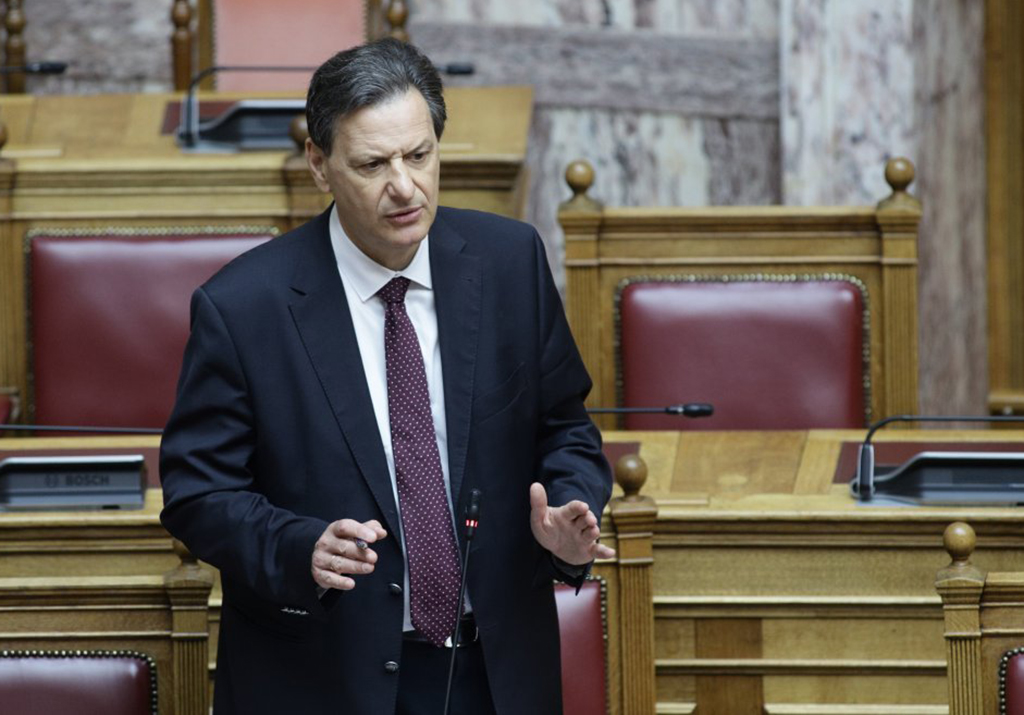
«Εξετάζεται το ενδεχόμενο να δοθεί η δυνατότητα να ενταχθούν ξανά στη ρύθμιση πολίτες που την έχασαν χωρίς δική τους ευθύνη», δήλωσε ο αναπληρωτής υπουργός Οικονομικών Θεόδωρος Σκυλακάκης
ία ακόμη ευκαιρία για επανένταξη στις 100 και 120 δόσεις εξετάζεται να έχουν όσοι πληττόμενοι από την πανδημία, επιχειρήσεις και φυσικά πρόσωπα, έχουν απoλέσει τη ρύθμιση και δεν αξιοποίησαν την τελευταία προθεσμία που δόθηκε από το υπουργείο Οικονομικών και έληξε στις 29 Απριλίου.
Σχετική αναφορά έκανε σε ραδιοφωνικές του δηλώσεις ο αναπληρωτής υπουργός Οικονομικών Θεόδωρος Σκυλακάκης, επισημαίνοντας ότι στο πλαίσιο της νέας ρύθμισης οφειλών που σχεδιάζει η κυβέρνηση «εξετάζεται το ενδεχόμενο να δοθεί η δυνατότητα να ενταχθούν ξανά στη ρύθμιση πολίτες που την έχασαν χωρίς δική τους ευθύνη». Εξήγησε ότι σε κάθε περίπτωση όλα αυτά τα ζητήματα αποτελούν αντικείμενο συζήτησης με τους θεσμούς.
Ποιοι έχουν δυνατότητα επανένταξης
Δυνατότητα επανένταξης στις παραπάνω ρυθμίσεις θα έχουν όσοι οφειλέτες είτε μεν πληρούσαν τις προϋποθέσεις επανένταξης αλλά υπέβαλαν αίτηση επανένταξης μετά την 1η Ιανουαρίου 2021, όταν η σχετική νομοθετική ρύθμιση προέβλεπε ότι η αίτηση έπρεπε να υποβληθεί έως τις 31/12/2020, είτε δεν υπέβαλαν αίτηση επανένταξης ενώ πληρούσαν τις προϋποθέσεις.
Προϋπόθεση για την επανένταξη θα είναι η εμπρόθεσμη καταβολή της δόσης συγκεκριμένου μήνα που θα οριστεί από το υπουργείο Οικονομικών, ανάλογα με την ημερομηνία επανέναρξης της ρύθμισης.
Οι αιτούντες την επανένταξη θα δηλώνουν στην αίτηση, η οποία επέχει και θέση υπεύθυνης δήλωσης του αρ. 8 ν. 1599/1986, ότι:
α) είναι πληγέντες από την πανδημία, ήτοι ότι έχει χορηγηθεί παράταση και αναστολή είσπραξης για τις οφειλές τους στο πλαίσιο αντιμετώπισης των επιπτώσεων του κορονοϊού COVID19, σύμφωνα με τις ανωτέρω αναφερόμενες διατάξεις,
β) ότι απώλεσαν ρύθμιση του ν. 4321/2015 ή/και του ν. 4611/2019 εντός του χρονικού διαστήματος Μαρτίου έως και Νοεμβρίου 2020, και
γ) έχουν υποβάλει όλες τις δηλώσεις φορολογίας εισοδήματος και του φόρου προστιθέμενης αξίας, όπως προβλέπεται από τις κείμενες διατάξεις.
Οι δυσκολίες
Οι πληγέντες φορολογούμενοι, για να μη χάσουν ξανά τη ρύθμιση, θα πρέπει να έχουν υπόψη τους ότι η ρύθμιση των 100 δόσεων του 4321/2015 χάνεται:
Αν ο οφειλέτης δεν καταβάλλει α) τρεις (3) συνεχόμενες μηνιαίες δόσεις της ρύθμισης ή καθυστερήσει την καταβολή των τριών (3) τελευταίων δόσεων της ρύθμισης για το αντίστοιχο χρονικό διάστημα.
Αν ο οφειλέτης δεν υποβάλλει τις προβλεπόμενες δηλώσεις φορολογίας εισοδήματος και του φόρου προστιθέμενης αξίας, καθ’ όλο το διάστημα της ρύθμισης των οφειλών του και μέχρι την εξόφλησή της, εντός τριών (3) μηνών το αργότερο από την παρέλευση της προθεσμίας υποβολής τους.
Αν έχει ενταχθεί στη ρύθμιση του ν.4321/2015 με εσφαλμένες βεβαιώσεις.
Αν δεν εξοφλεί ή τακτοποιήσει κατά νόμιμο τρόπο τις νέες οφειλές του μετά την ημερομηνία υπαγωγής στη ρύθμιση νόμου 4321/2015, εντός της νόμιμης προθεσμίας καταβολής τους.
Επίσης η ρύθμιση των 120 δόσεων του Ν. 4611/2019 χάνεται:
Αν ο οφειλέτης δεν καταβάλλει δύο (2) συνεχόμενες μηνιαίες δόσεις της ρύθμισης ή καθυστερήσει την καταβολή των δύο (2) τελευταίων δόσεων της ρύθμισης για το αντίστοιχο χρονικό διάστημα για ρύθμιση με τον ν.4611/2019.
Αν ο οφειλέτης δεν υποβάλλει τις προβλεπόμενες δηλώσεις φορολογίας εισοδήματος και του φόρου προστιθέμενης αξίας, καθ’ όλο το διάστημα της ρύθμισης των οφειλών του και μέχρι την εξόφλησή της, εντός τριών (3) μηνών το αργότερο από την παρέλευση της προθεσμίας υποβολής τους.
Αν δεν εξοφλεί ή τακτοποιήσει κατά νόμιμο τρόπο τις νέες οφειλές του μετά την ημερομηνία υπαγωγής στη ρύθμιση του νόμου 4611/2019 εντός διμήνου από τη λήξη προθεσμίας καταβολής τους.
Αν υποπέσει σε φορολογικές παραβάσεις καθ’ υποτροπή. Ως υποτροπή νοείται η διαπίστωση με την έκδοση πράξης επιβολής προστίμου εκ νέου διάπραξης οποιασδήποτε παράβασης.
Πώς θα επανενταχθούν
Ειδικότερα, εξετάζεται να επανενταχθούν στις 100-120 δόσεις:
Οι οφειλέτες που πληρούσαν τις προϋποθέσεις επανένταξης, όπως διαπιστώνεται μετά από έλεγχο που διενεργείται από την αρμόδια Δ.Ο.Υ., και οι οποίοι υπέβαλαν την αίτηση επανένταξης μετά την 01.01.2021. Στην περίπτωση αυτή, οι οφειλέτες δεν υποχρεούνται να υποβάλουν νέα αίτηση.
Οι οφειλέτες, που πληρούσαν τις προϋποθέσεις επανένταξης μέχρι τέλος Δεκεμβρίου 2020, αλλά δεν υπέβαλαν την αίτηση επανένταξης, εφόσον υποβάλουν τη σχετική αίτηση στην αρμόδια Υπηρεσία (Δ.Ο.Υ./Ελεγκτικό Κέντρο/Ε.Μ.ΕΙΣ.) μέχρι και 29.04.2021 και:
α) είτε η προθεσμία καταβολής της δόσης Ιανουαρίου και Φεβρουαρίου 2021 έχει παραταθεί,
β) είτε έχουν εξοφλήσει τουλάχιστον τη δόση Ιανουαρίου 2021 και Φεβρουαρίου 2021.
Χωρίς τη συνδρομή των παραπάνω προϋποθέσεων εξόφλησης ή παράτασης καταβολής των προαναφερόμενων δόσεων, οι οφειλέτες δεν δύνανται να επανενταχθούν στις ρυθμίσεις των 100-120 δόσεων.
Στο πλαίσιο αυτό, όσοι εξ αυτών που δεν μπορούν να επανενταχθούν έχουν το δικαίωμα να εντάξουν τις οφειλές τους στην πάγια ρύθμιση και να ρυθμίσουυν την αποπληρωμή των χρεών τους (του τμήματος που απομένει), σε 24 ή σε 48 δόσεις ανάλογα με το είδος της οφειλής. Υπενθυμίζεται πως οι 24 δόσεις αφορούν τακτικές οφειλές όπως ο φόρος εισοδήματος και ο ΕΝΦΙΑ και οι 48 δόσεις αφορούν έκτακτες οφειλές όπως ο φόρος κληρονομιάς.
Σημειώνεται ότι η τελευταία δυνατότητα είχε δοθεί σε οφειλέτες που πληρούσαν τις αρχικές προϋποθέσεις επανένταξης στις ρυθμίσεις μέχρι το τέλος Δεκεμβρίου 2020, αλλά δεν είχαν υποβάλει τις προβλεπόμενες αιτήσεις μέχρι τις 31 Δεκεμβρίου 2020.
Ειδικότερα, οι οφειλέτες μπορούσαν να επανενταχθούν μέχρι τις 29 Απριλίου στις 100 ή στις 120 δόσεις, εφόσον πληρούσαν τις απαραίτητες προϋποθέσεις, οι οποίες είναι:
Να έχει υποβληθεί ηλεκτρονικά αίτηση στην ψηφιακή πλατφόρμα mybusinessSupport της ΑΑΔΕ ή στην αρμόδια Υπηρεσία (Δ.Ο.Υ./Ελεγκτικό Κέντρο/Ε.Μ.ΕΙΣ.) μέχρι 31.12.2020,
Να έχει καταβληθεί εμπρόθεσμα η δόση του Δεκεμβρίου 2020.
Να έχουν τακτοποιήσει ή εξοφλήσει οι οφειλέτες με νόμιμο τρόπο ληξιπρόθεσμες οφειλές μέχρι 31.12.2020 και
Να έχει γίνει εξόφληση της προ υπάρχουσας ρύθμισης ως εξής: Μέχρι την 31.12.2019 για την ρύθμιση του νόμου 4321.2015 και μέχρι την 31.01.2020 για την ρύθμιση του νόμου 4611/2019.
Πηγή: imerisia.gr



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.