




















Με ένα εξαιρετικά μη ανταγωνιστικό φορολογικό σύστημα επιβαρύνονται οι ελληνικές επιχειρήσεις, επίπτωση που αντανακλάται και στην ελληνική οικονομία.
Ενδεικτικό αυτού είναι ότι η Ελλάδα κατέχει μεταξύ των χωρών-μελών της Ε.Ε. τη δεύτερη υψηλότερη θέση σε σχέση με τη φορολογία εταιρικών κερδών και μερισμάτων, ενώ τα στελέχη στις ελληνικές επιχειρήσεις φορολογούνται σε επίπεδα αντίστοιχα με χώρες όπως το Βέλγιο, η Γαλλία και η Ιταλία και υψηλότερα των σκανδιναβικών χωρών και χωρίς μάλιστα οι φόροι αυτοί να προσφέρουν την αντίστοιχη ανταποδοτικότητα. Επιπλέον, η δυνατότητα συμψηφισμού ζημιών με μελλοντικά κέρδη στη χώρα μας περιορίζεται στα 5 έτη, την ώρα που στις περισσότερες χώρες της Ε.Ε. και χωρίς να έχουν περάσει τόσο βαθιά και παρατεταμένη κρίση, δεν υπάρχει χρονικός περιορισμός.
Επιβαρύνσεις για τις ελληνικές επιχειρήσεις προκύπτουν και από τεχνικές λεπτομέρειες στην εφαρμογή του φορολογικού πλαισίου της χώρας.
Η έλλειψη σαφήνειας για παράδειγμα ως προς τις δαπάνες που εκπίπτουν δημιουργεί σημαντική αβεβαιότητα στις ελληνικές επιχειρήσεις, οι οποίες συχνά βρίσκονται αντιμέτωπες με απροσδόκητα μεγάλες φορολογικές διαφορές έπειτα από φορολογικούς ελέγχους, ενώ και οι εκπτώσεις που δίνει ο ελληνικός νόμος για δαπάνες και έρευνα – ανάπτυξη είναι υποδεέστερες αυτών πολλών κρατών-μελών.
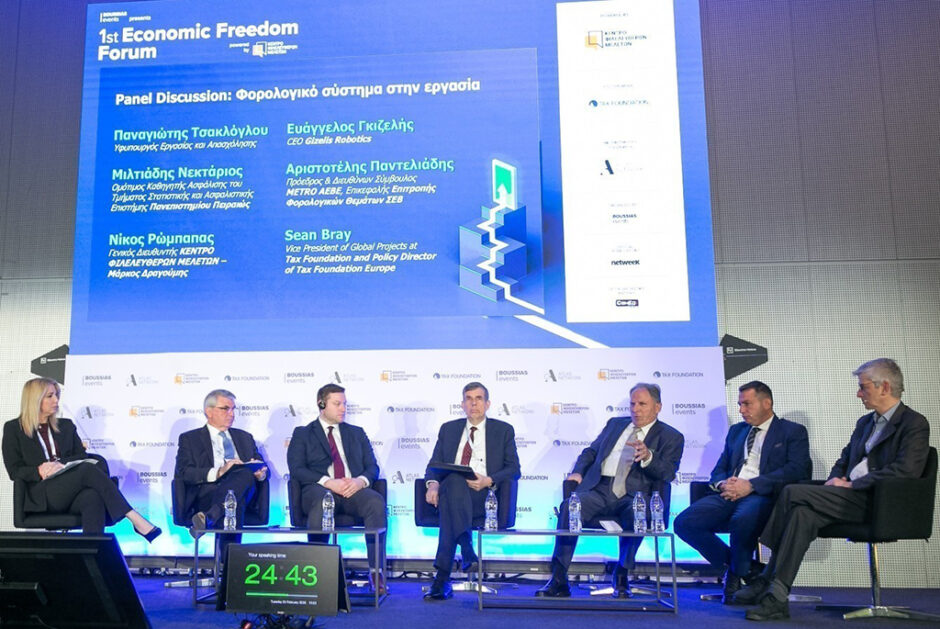
Οι παραπάνω επισημάνσεις καταγράφονται στο μηνιαίο δελτίο του ΣΕΒ Οικονομία και Επιχειρήσεις μαζί με ένα πακέτο προτάσεων για την επίλυση βασικών προβλημάτων του ελληνικού φορολογικού συστήματος εν όψει της επαναπροώθησης από την Ε.Ε. της Κοινής Βάσης Φορολογίας Επιχειρήσεων (ΚΒΦΕ), μετά την αρχική πρόταση του 2011.
Στις 25 Οκτωβρίου 2016, η Επιτροπή υπέβαλε ένα πακέτο προτάσεων που περιλαμβάνουν τους κανόνες για την Κοινή Bάση σε πρώτο στάδιο και τους κανόνες ενοποίησης των αποτελεσμάτων σε μεταγενέστερο στάδιο, μαζί με τον μηχανισμό επιμερισμού για φορολόγηση του μεριδίου αυτών των ενοποιημένων κερδών που αναλογεί σε κάθε κράτος-μέλος.
Οι κοινοί κανόνες σχετίζονται με τη μη φορολόγηση ενδοομιλικών πληρωμών μερισμάτων, τις αποσβέσεις, τις υπερεκπτώσεις από τις δαπάνες για έρευνα και ανάπτυξη, για την αναγνώριση εκπιπτομένων δαπανών τόκων και ανείσπρακτων απαιτήσεων, καθώς επίσης και για τη μεταφορά ζημιών προς συμψηφισμό με μελλοντικά κέρδη χωρίς χρονικό περιορισμό και με αρκετά ευρείς περιορισμούς ως προς τους μετασχηματισμούς επιχειρήσεων.
Οι ελληνικές επιχειρήσεις που θα ενταχθούν στην Κοινή Βάση, σύμφωνα με τον ΣΕΒ «θα μπορέσουν να ωφεληθούν της αυξημένης σαφήνειας ως προς τον ορισμό των δαπανών που εκπίπτουν, της απεριόριστης χρονικής δυνατότητας μεταφοράς ζημιών στο μέλλον και των σημαντικά πιο γενναιόδωρων, σε σχέση με την ελληνική νομοθεσία, φορολογικών εκπτώσεων για δαπάνες έρευνας και ανάπτυξης. Οι διαφορές ανάμεσα στα φορολογικά συστήματα των κρατών-μελών θα περιοριστούν ακόμα περισσότερο μετά τη υιοθέτηση της Οδηγίας που θα προβλέπει ενοποίηση των κερδών, καθώς αυτή θα προβλέπει και τη λειτουργία one-stop υποβολής δηλώσεων.
Εν όψει της προώθησης από την Ευρώπη της ενίσχυσης της ανταγωνιστικότητας του φορολογικού της συστήματος, η ανάγκη επίλυσης των βασικών προβλημάτων του ελληνικού φορολογικού πλαισίου, πέραν του ύψους των συντελεστών είναι πιο επιτακτική από ποτέ. Κατά τον ΣΕΒ, επείγει η λήψη των κάτωθι μέτρων:
• Επέκταση της προθεσμίας 5 ετών για συμψηφισμό ζημιών με μελλοντικά κέρδη με βάση ευρωπαϊκές βέλτιστες πρακτικές.
• Διασαφήνιση του ορισμού της παραγωγικότητας μιας δαπάνης, ώστε να εκπίπτει με βάση ξεκάθαρους κανόνες.
• Ομογενοποίηση των ελέγχων, ώστε η αναγνώριση της έκπτωσης δαπανών να γίνεται με κοινό τρόπο σε όλους τους ελέγχους και ο τρόπος αυτός να είναι προβλέψιμος για τις φορολογούμενες επιχειρήσεις.
• Ταχεία διεκπεραίωση των ελέγχων και μείωση του αριθμού των ανέλεγκτων χρήσεων με συνεχείς χρονικές επεκτάσεις των παραγραφών, που διατηρούν το σύνολο των επιχειρήσεων ομήρους των, μη προβλέψιμης έκβασης, ελέγχων.
Καθημερινή



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.