


















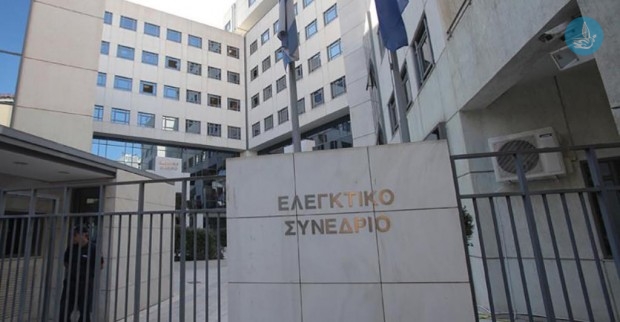
- Το Δεύτερο Τμήμα του Ελεγκτικού Συνεδρίου απέρριψε την έφεση δύο πρώην υπαλλήλων του Δήμου Ροδίων, επιβεβαιώνοντας ότι η αξίωση δεν είχε παραγραφεί.
- Η απόφαση αφορά 5 χρηματικά εντάλματα του Δεκεμβρίου 2006, τα οποία εξοφλήθηκαν χωρίς τη θεώρηση του επιτρόπου, κάτι που δεν θεωρήθηκε απλό διαδικαστικό σφάλμα.
- Οι δύο πρώην υπάλληλοι παραμένουν υπόχρεοι για το ποσό των 15.000 ευρώ, το οποίο είχε καταλογιστεί ως έλλειμμα της χρηματικής διαχείρισης του 2006.
- Τα επίμαχα εντάλματα εκδόθηκαν και εξοφλήθηκαν πριν από την αλλαγή δημοτικής αρχής, ενώ τα περισσότερα είχαν υποβληθεί κανονικά σε έλεγχο.
• Το Δεύτερο Τμήμα του Ελεγκτικού Συνεδρίου απέρριψε την έφεση του πρώην δημοτικού ταμία και της πρώην προϊσταμένης του Λογιστικού Τμήματος του Δήμου Ροδίων, έκρινε ότι η αξίωση δεν είχε παραγραφεί και ότι η εξόφληση 5 χρηματικών ενταλμάτων του Δεκεμβρίου 2006, συνολικού ύψους 1.327.567,27 ευρώ, χωρίς θεώρηση από τον επίτροπο δεν ήταν απλό διαδικαστικό σφάλμα
Με την υπ’ αριθμ. 816/2026 απόφασή του, το Δεύτερο Τμήμα του Ελεγκτικού Συνεδρίου έβαλε την τελευταία σφραγίδα σε μία από τις πιο πολυσυζητημένες υποθέσεις δημοσιονομικού ελέγχου στην ιστορία της τοπικής αυτοδιοίκησης της Ρόδου.
Η έφεση που είχαν ασκήσει στις 22 Σεπτεμβρίου 2022 δύο πρώην υπάλληλοι του πρώην καποδιστριακού Δήμου Ροδίων, ο πρώην δημοτικός ταμίας, κάτοικος Ιαλυσού, και η πρώην προϊσταμένη του Λογιστικού Τμήματος, κάτοικος Ρόδου, κατά της καταλογιστικής πράξης του Α΄ Κλιμακίου απορρίφθηκε στο σύνολό της.
Οι δύο εκκαλούντες παραμένουν έτσι υπόχρεοι, αλληλεγγύως και εις ολόκληρον, για το ποσό των 15.000 ευρώ υπέρ του Δήμου Ρόδου, το οποίο είχε καταλογιστεί σε βάρος τους στις 20 Μαΐου 2022 ως έλλειμμα της χρηματικής διαχείρισης του οικονομικού έτους 2006.
Τα 5 εντάλματα του Δεκεμβρίου 2006 που δεν πέρασαν από τον επίτροπο
Στον πυρήνα της υπόθεσης βρίσκονται 5 χρηματικά εντάλματα του οικονομικού έτους 2006, τα οποία εξοφλήθηκαν από το Ταμείο του Δήμου Ροδίων χωρίς να έχουν προηγουμένως θεωρηθεί από τον επίτροπο του Ελεγκτικού Συνεδρίου στη Δωδεκάνησο. Όπως προκύπτει από την απόφαση, καθ’ όλη τη διάρκεια του 2006 τα εντάλματα του Δήμου Ροδίων υποβάλλονταν κανονικά σε αυτόν τον έλεγχο, με εξαίρεση τα 5 επίμαχα, τα οποία εκδόθηκαν και εξοφλήθηκαν μέσα στις τελευταίες ημέρες του έτους, ακριβώς πριν από την αλλαγή δημοτικής αρχής.
Το πρώτο ένταλμα, της 27 Δεκεμβρίου 2006, αφορούσε ποσό 60.977,60 ευρώ που καταβλήθηκε στον Δημοτικό Οργανισμό Πρόνοιας Δήμου Ροδίων (Δ.Ο.Π.) «έναντι επιχορήγησης οικονομικού έτους 2006». Η δαπάνη αυτή ήταν η συνέχεια 51 προηγούμενων ενταλμάτων με την ίδια ακριβώς αιτιολογία, συνολικού ετήσιου ύψους 1.951.078,76 ευρώ, τα οποία είχαν όλα θεωρηθεί από τον επίτροπο. Μόνο το τελευταίο, που εξοφλήθηκε στις 29 Δεκεμβρίου 2006, δεν πέρασε από τον προληπτικό έλεγχο. Το ένταλμα έφερε τις υπογραφές του τότε δημάρχου Ροδίων και της προϊσταμένης του Λογιστικού Τμήματος.
Δύο ακόμη εντάλματα, της 29 Δεκεμβρίου 2006, ποσού 38.000 ευρώ και 725.000 ευρώ αντίστοιχα, αφορούσαν στην καταβολή μέρους της αύξησης του μετοχικού κεφαλαίου της Αναπτυξιακής Διαδημοτικής Εταιρείας Κατασκευών και Τουρισμού Α.Δ.Ε.Κ.Τ. Α.Ε., την οποία είχε αποφασίσει ομοφώνως το Δημοτικό Συμβούλιο Ροδίων στις 15 Δεκεμβρίου 2006 με απόφαση που εγκρίθηκε από τον γενικό γραμματέα της Περιφέρειας Νοτίου Αιγαίου στις 21 Δεκεμβρίου 2006. Η συνολική αύξηση ανερχόταν σε 1.020.000 ευρώ. Το ένταλμα των 38.000 ευρώ υπέγραψε ο τότε δήμαρχος και το ένταλμα των 725.000 ευρώ ο τότε αντιδήμαρχος, πάντα με συνυπογραφή της προϊσταμένης λογιστηρίου. Χαρακτηριστικό είναι ότι το υπόλοιπο των 257.000 ευρώ καταβλήθηκε με ένταλμα της 3ης Απριλίου 2007, με τα ίδια ακριβώς δικαιολογητικά, το οποίο όμως θεωρήθηκε κανονικά από τον επίτροπο στις 4 Απριλίου 2007 και εξοφλήθηκε την επομένη.
Το τέταρτο ένταλμα, επίσης της 29 Δεκεμβρίου 2006, ποσού 297.000 ευρώ, εκδόθηκε υπέρ του Δωδεκανησιακού Συλλόγου Ατόμων με Ειδικές Ανάγκες ως συμμετοχή του Δήμου στην προγραμματική σύμβαση του ΚΕΚΥΚΑΜΕΑ, η οποία είχε εγκριθεί από το 2003 μεταξύ του Δήμου Ροδίων, του Β΄ ΠΕΣΥΠ Νοτίου Αιγαίου, της ΤΕΔΚ Δωδεκανήσου και άλλων φορέων και προέβλεπε ετήσια επιχορήγηση 260.000 ευρώ. Το ποσό αναλυόταν σε 37.000 ευρώ ως υπόλοιπο του 2005 και 260.000 ευρώ για το 2006 και η διάθεση της πίστωσης είχε εγκριθεί με απόφαση του Δημοτικού Συμβουλίου η οποία είχε ελεγχθεί ως προς τη νομιμότητά της από την Περιφέρεια Νοτίου Αιγαίου στις 28 Δεκεμβρίου 2006.
Το πέμπτο ένταλμα, της ίδιας ημέρας, ποσού 206.589,67 ευρώ, αφορούσε 7 δόσεις αύξησης του μετοχικού κεφαλαίου της εταιρείας Δημοτικές Τουριστικές Ξενοδοχειακές Επιχειρήσεις Ρόδου Α.Ε. (ΡΟΔΩΝ Α.Ε.), βάσει απόφασης του Δημοτικού Συμβουλίου του 2004 και της εγκριτικής απόφασης της Περιφέρειας. Όλες οι προηγούμενες δόσεις του ίδιου έτους είχαν θεωρηθεί από τον Επίτροπο.
Το άθροισμα των 5 ενταλμάτων ανέρχεται σε 1.327.567,27 ευρώ και αυτό ήταν το ποσό που αρχικά αναζητήθηκε ως έλλειμμα.
Το ζήτημα της παραγραφής
Ο πρώτος και ίσως σημαντικότερος λόγος έφεσης αφορούσε στην παραγραφή. Οι εκκαλούντες υποστήριξαν ότι, εφόσον μέχρι την έναρξη ισχύος του νέου Οργανικού Νόμου του Ελεγκτικού Συνεδρίου, στις 23 Ιουλίου 2021, δεν είχε εκδοθεί καταλογιστική πράξη, η αξίωση αναπλήρωσης του ελλείμματος είχε υποπέσει στη δεκαετή παραγραφή. Επικαλέστηκαν το άρθρο 152 του ν. 4820/2021, σύμφωνα με το οποίο η κοινοποίηση του φύλλου μεταβολών και ελλείψεων δεν διακόπτει την παραγραφή, και ζήτησαν συσταλτική ερμηνεία των μεταβατικών διατάξεων.
Το δικαστήριο απέρριψε τον ισχυρισμό μετά από εκτενή ανάλυση της διαδοχής των νομοθετικών καθεστώτων. Όπως επισημαίνεται στην απόφαση, το φύλλο μεταβολών και ελλείψεων επιδόθηκε στους δύο υπαλλήλους στις 26 και 27 Ιουνίου 2013, δηλαδή πριν από τη συμπλήρωση δεκαετίας από τη λήξη του οικονομικού έτους 2006. Με βάση τη νομολογία της Ολομέλειας, η εμπρόθεσμη σύνταξη φύλλου μεταβολών και ελλείψεων παρέτεινε όχι μόνο τον χρόνο φύλαξης των δικαιολογητικών αλλά και την ίδια την παραγραφή της αξίωσης.
Η επιμέλεια του ταμία και η σφαίρα ευθύνης της προϊσταμένης
Ο δεύτερος λόγος έφεσης κινήθηκε σε δύο επίπεδα. Ο πρώην δημοτικός ταμίας υποστήριξε ότι επέδειξε το αναγκαίο μέτρο επιμέλειας, καθώς τα εντάλματα συνοδεύονταν από τα απαραίτητα δικαιολογητικά και αφορούσαν δαπάνες όμοιες με προηγούμενες, τις οποίες ο επίτροπος είχε θεωρήσει χωρίς αντίρρηση. Προέβαλε επίσης ότι υπήρχε επιτακτική ανάγκη να καταβληθούν τα ποσά στα δικαιούχα νομικά πρόσωπα ώστε να συνεχίσουν την εύρυθμη λειτουργία τους και ότι, όπως διατείνεται, είχε λάβει διαβεβαίωση από τον Επίτροπο πως τα εντάλματα θα μπορούσαν να αποσταλούν για θεώρηση και μετά την εξόφλησή τους.
Το Τμήμα έκρινε τον ισχυρισμό αλυσιτελή και νόμω αβάσιμο. Όπως αναφέρεται στην απόφαση, τίποτα από αυτά δεν αναιρεί την ευθύνη του δημοτικού ταμία να εξοφλεί μόνο εντάλματα που έχουν ταυτόχρονα τα νόμιμα δικαιολογητικά και τη θεώρηση του επιτρόπου. Η εξόφληση χωρίς τον προληπτικό έλεγχο συνιστά ανοίκεια πληρωμή που δημιουργεί ισόποσο έλλειμμα, ανεξάρτητα από τους λόγους που την υπαγόρευσαν.
Η πρώην προϊσταμένη του Λογιστικού Τμήματος ακολούθησε διαφορετική γραμμή. Υποστήριξε ότι η εξόφληση των ενταλμάτων ήταν αυτοτελής διαχειριστική ενέργεια που εκφεύγει της δικής της σφαίρας ευθύνης, δεδομένου ότι η αρμοδιότητά της περιοριζόταν στη συνυπογραφή των ενταλμάτων με τον δήμαρχο ή τον εξουσιοδοτημένο αντιδήμαρχο, τα δε εντάλματα αφορούσαν νόμιμες δαπάνες.
Το δικαστήριο κατέληξε ότι αρμόδιος για την αποστολή των ενταλμάτων στην Υπηρεσία Επιτρόπου ήταν ο προϊστάμενος του Τμήματος Λογιστικής Εσόδων Εξόδων, υπό τη διεύθυνση του οποίου λειτουργούσαν τόσο το Γραφείο Ελέγχου Δαπανών όσο και το Γραφείο Λογιστηρίου. Η προϊσταμένη όφειλε να στείλει τα εντάλματα για θεώρηση πριν τα διαβιβάσει στο Τμήμα Ταμείου για εξόφληση και η παράλειψη αυτή συνδέεται αιτιωδώς με το έλλειμμα.
Το επιχείρημα του «διαδικαστικού ελαττώματος» και η αθωωτική απόφαση του Εφετείου
Με τον τρίτο λόγο έφεσης οι δύο πρώην υπάλληλοι υποστήριξαν ότι η παράλειψη υποβολής των ενταλμάτων σε προληπτικό έλεγχο και η επακόλουθη εξόφλησή τους αποτελούν διαδικαστικό σφάλμα, μη ικανό να οδηγήσει σε βλαπτικό αποτέλεσμα, το οποίο άλλωστε ουδέποτε επήλθε. Το Τμήμα απέρριψε τον λόγο ως αβάσιμο με ιδιαίτερα αυστηρή διατύπωση.
Στο ίδιο πλαίσιο απορρίφθηκε και ο ισχυρισμός ότι με τις πληρωμές εκπληρώθηκε δημόσιος σκοπός, όπως είχε δεχθεί η υπ’ αριθμ. 123/2015 απόφαση του Τριμελούς Εφετείου Κακουργημάτων Δωδεκανήσου. Με την απόφαση εκείνη, οι δύο υπάλληλοι είχαν κηρυχθεί αθώοι για τις κατηγορίες της πλαστογραφίας με χρήση, της υπεξαίρεσης και της απιστίας στην υπηρεσία σε βαθμό κακουργήματος, καθώς και της ηθικής αυτουργίας στις πράξεις αυτές. Το ποινικό δικαστήριο είχε κρίνει ότι το ποσό των 763.000 ευρώ καταβλήθηκε νομίμως στην Α.Δ.Ε.Κ.Τ. Α.Ε. και χρησιμοποιήθηκε για την κάλυψη λειτουργικών αναγκών της εταιρείας και ότι το ποσό των 297.000 ευρώ αποδείχθηκε πως πράγματι καταβλήθηκε στον Δωδεκανησιακό Σύλλογο Ατόμων με Ειδικές Ανάγκες. Το Ελεγκτικό Συνέδριο όμως έκρινε ότι ο ισχυρισμός ερείδεται σε εσφαλμένη προϋπόθεση, καθώς για τη στοιχειοθέτηση ελλείμματος από παράλειψη προληπτικού ελέγχου δεν απαιτείται η πληρωμή να έχει γίνει επί ζημία του Δήμου.
Η νομιμοποιητική διάταξη του 2009 και η αναλογικότητα
Οι εκκαλούντες επικαλέστηκαν ακόμη το άρθρο 34 του ν. 3801/2009, που προβλέπει την αναδρομική νομιμοποίηση δαπανών των ΟΤΑ με μη ουσιώδεις πλημμέλειες. Το Τμήμα απέρριψε και αυτόν τον λόγο, κρίνοντας ότι η διάταξη δεν εφαρμόζεται όταν οι δαπάνες εξοφλήθηκαν χωρίς τον ουσιώδη τύπο του προληπτικού ελέγχου και ότι, σε κάθε περίπτωση, οι επίμαχες δαπάνες δεν εμπίπτουν ούτε στα χρονικά όρια της ρύθμισης.
Ο τελευταίος λόγος έφεσης αφορούσε στην αρχή της αναλογικότητας και το άρθρο 1 του Πρώτου Πρόσθετου Πρωτοκόλλου της ΕΣΔΑ. Οι εκκαλούντες υποστήριξαν ότι το ποσό των 15.000 ευρώ είναι δυσανάλογο προς τις πραγματικές οικονομικές τους συνθήκες. Κανένας από τους δύο όμως, όπως σημειώνει το δικαστήριο, δεν προσκόμισε στοιχεία για την περιουσιακή του κατάσταση ή το ύψος των καταθέσεών του.
Το Τμήμα υπενθύμισε ότι το Α΄ Κλιμάκιο είχε ήδη συνεκτιμήσει τη σοβαρότητα της παράβασης, τη βαρεία αμέλεια των δύο υπαλλήλων, τη σαφήνεια του νομικού πλαισίου, τη μη πρόκληση περιουσιακής ζημίας στον Δήμο και το συνολικό ύψος του αρχικού ποσού και είχε μειώσει τον καταλογισμό κατά 98,87%, από 1.327.567,27 ευρώ σε 15.000 ευρώ. Με δεδομένη αυτή τη μείωση, το γεγονός ότι το ποσό καταλογίστηκε εις ολόκληρον και την έλλειψη πρόσφορων στοιχείων για την περιουσιακή κατάσταση των εκκαλούντων, το δικαστήριο έκρινε ότι δεν συντρέχει περίπτωση περαιτέρω μείωσης.
Το παρασκήνιο μιας υπόθεσης 16 ετών
Η ιστορία ξεκίνησε στις 19 Ιουλίου 2010, όταν με έγγραφο του προέδρου του Ελεγκτικού Συνεδρίου διατάχθηκε έκτακτος κατασταλτικός έλεγχος της διαχείρισης του Δήμου Ροδίων για τα οικονομικά έτη 1999 έως 2006. Στα φύλλα μεταβολών και ελλείψεων που εκδόθηκαν από τον πάρεδρο του Ελεγκτικού Συνεδρίου για ολόκληρη την περίοδο, 36 αιρετοί και 6 δημοτικοί υπάλληλοι, συνταξιούχοι και εν ενεργεία, κινδύνευαν με καταλογισμό συνολικού ύψους 9,2 εκατ. ευρώ. Ως παράτυπες είχαν κριθεί, μεταξύ άλλων, επιχορηγήσεις στην Ιερά Μητρόπολη Ρόδου, κρατήσεις σε ασφαλιστικούς οργανισμούς που δεν αποδόθηκαν, δαπάνες δημοσίων σχέσεων, εξόδων παράστασης, ταξιδιών στο εξωτερικό, πριμ παραγωγικότητας, δεξιώσεων, κινητών τηλεφώνων, δημοσιεύσεων, η επιχορήγηση της ΡΟΔΑ, η προμήθεια ειδών ατομικής προστασίας, βοηθήματα σε απόρους, η ενίσχυση του ΚΕΚΥΚΑΜΕΑ και οι αυξήσεις μετοχικού κεφαλαίου της ΡΟΔΩΝ Α.Ε. και της Α.Δ.Ε.Κ.Τ. Α.Ε.
Η διαδικασία καταλογισμού είχε παγώσει επί χρόνια, καθώς παραγγέλθηκε η διενέργεια ένορκης διοικητικής εξέτασης για την απώλεια παραστατικών, μετά από πλημμύρα στην αποθήκη όπου φυλάσσονταν τα στοιχεία του Δήμου Ροδίων. Οι επιθεωρητές της Οικονομικής Επιθεώρησης Κρήτης που ορίστηκαν δεν ολοκλήρωσαν το έργο τους λόγω φόρτου εργασίας, η υπηρεσία διαλύθηκε με νομοθετική ρύθμιση και οι αρμοδιότητες μεταφέρθηκαν στο Γενικό Λογιστήριο του Κράτους, το οποίο κατέστησε σαφές ότι ήταν αντικειμενικά αδύνατο να εκτελέσει όλες τις εκκρεμείς παραγγελίες. Η υπηρεσία του επιτρόπου στα Δωδεκάνησα δεν κατόρθωσε να ολοκληρώσει εγκαίρως τη διαδικασία και, με τη δημοσίευση του ν. 4820/2021, προέκυψε παραγραφή για όλες τις χρήσεις πριν από το 2006, συμπεριλαμβανομένων των επιχορηγήσεων προς την Ιερά Μητρόπολη Ρόδου.
Ο τότε δήμαρχος Ρόδου κ. Αντώνης Καμπουράκης και το Δημοτικό Συμβούλιο είχαν τότε, με ομόφωνη απόφαση, καταστήσει σαφές ότι ήταν αντίθετοι στη διαδικασία που ακολουθούνταν, ιδίως αφού οι δημόσιοι υπόλογοι είχαν αθωωθεί από το ποινικό δικαστήριο.



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.