


























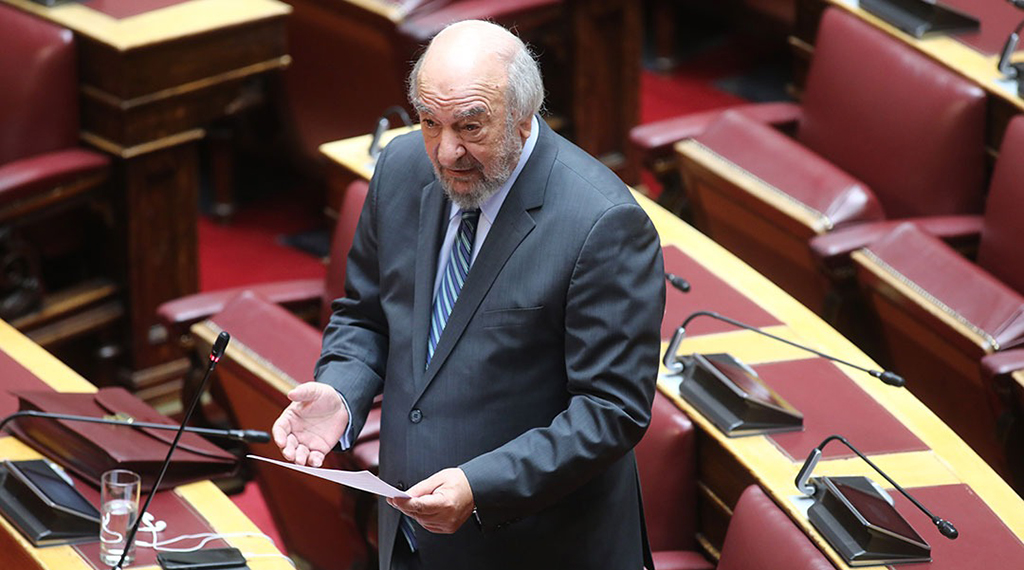
Την τεράστια αδικία και επιβάρυνση που υφίστανται οι 100.000 και πλέον ιδιοκτήτες μικρών σκαφών, κάτω των τριών μέτρων, ακόμη και φουσκωτών, με τη φορολογική πολιτική που ακολουθεί η Κυβέρνηση της ΝΔ, φέρνει στο Εθνικό Κοινοβούλιο ο Βουλευτής Δωδεκανήσου του ΠΑΣΟΚ και τ. Υφυπουργός Πολιτισμού Τουρισμού Γιώργος Νικητιάδης.
Η ερώτηση κατατέθηκε την Τετάρτη 4 Σεπτεμβρίου και απευθύνεται στον Υπουργό Εθνικής Οικονομίας και Οικονομικών, κ. Κωστή Χατζηδάκη.
Συμφώνως με το κείμενο της ερώτησης οι αλλαγές στη φορολογία αποτελούν ένα νέο «χαράτσι», ποσού από 100 έως 200 ευρώ αναλόγως του μήκους του σκάφους, στους ιδιοκτήτες ερασιτεχνικών σκαφών αναψυχής μικρού και μεσαίου μεγέθους.
Με τη νέα ρύθμιση ορίζεται ότι για τη βεβαίωση και τη πληρωμή του φόρου κάθε ιδιοκτήτης σκάφους οφείλει να υποβάλει δήλωση φόρου πλοίων β’ κατηγορίας σε ειδική ηλεκτρονική εφαρμογή του taxisnet. Ο φόρος, αφού βεβαιωθεί, πρέπει να πληρωθεί σε δύο δόσεις, είτε εφάπαξ έως το τέλος Σεπτεμβρίου.
Η υποβολή των δηλώσεων πρέπει να γίνεται από τους υπόχρεους ιδιοκτήτες μέχρι την τελευταία εργάσιμη ημέρα του μηνός Μαρτίου του ίδιου έτους πληρωμής του φόρου. Τέλος, η νέα ρύθμιση ισχύει για την εκμετάλλευση των πλοίων από το έτος 2023 και μετά.
Με δεδομένο ότι πολλοί εκ των ιδιοκτητών των σκαφών δεν γνώριζαν τη νέα τους υποχρέωση και έχασαν τη προθεσμία της υποβολής των δηλώσεων, ιδίως για το έτος 2023, έως 26-7-2024, αποφασίσθηκε με σχετική απόφαση του υφυπουργού Εθνικής Οικονομίας και Οικονομικών Χρήστου Δήμα και του διοικητή της ΑΑΔΕ Γεωργίου Πιτσιλή η παράταση της προθεσμίας υποβολής των δηλώσεων μέχρι την 26η Σεπτεμβρίου.
Άραγε ποιά είναι εκείνη η δημοσιονομική ανάγκη που ώθησε το Υπουργείο σας στην επιβολή φόρου και πάση θυσία «διασφάλιση» της είσπραξης του φόρου σε κατ’ ουσίαν μικρές βάρκες και μικρά σκάφη αναψυχής. Είναι απορίας άξιον ότι υποχρεούνται περί τους 100.000 ιδιοκτήτες να πληρώνουν ετησίως φόρο για ερασιτεχνικά σκάφη αναψυχής, δηλαδή για απλές μικρές βάρκες, φουσκωτά, μικρά ταχύπλοα κτλ, χάριν μίας «ομοιόμορφης φορολογικής αντιμετώπισης». Ωστόσο, ουδόλως γίνεται αντιληπτό ποιά είναι η «αδικία» που εν προκειμένω αντιμετωπίζεται με την «ομοιόμορφη φορολογική αντιμετώπιση» και έναντι ποιών.
Οι ιδιοκτήτες των πολύ μικρών αυτών σκαφών ευλόγως αντιδρούν, αφού η κατοχή μίας πολύ μικρής βάρκας αναψυχής, ακόμη και κωπήλατης, που σε ορισμένες περιπτώσεις το κόστος αγοράς της δεν έχει ξεπεράσει τα 2.500 ευρώ, δεν μπορεί να αποτελεί περιουσιακό στοιχείο που υπόκειται σε ετήσια φορολόγηση, αποκλειστικώς και μόνον με βάση το μήκος (και όχι για παράδειγμα και το έτος κατασκευής).
Ο κ. Νικητιάδης ερωτά τον αρμόδιο Υπουργό ποιά είναι η δημοσιονομική ανάγκη που εξυπηρετείται με τη συγκεκριμένη ρύθμιση και ποιος είναι ο δημοσιονομικός στόχος που έχει τεθεί από την είσπραξη του νέου φόρου; Τι ακριβώς αφορά η «ομοιόμορφη φορολογική αντιμετώπιση» που τίθεται ως μακροχρόνιος στόχος της εν λόγω διάταξης και ποιές περιπτώσεις πλοίων επιχειρείτε να εξομοιώσετε φορολογικά; Είναι δίκαιη η εν λόγω εξομοίωση; Με ποιά κριτήρια καθορίστηκε η διακύμανση του ποσού του φόρου από 100 έως 200 ευρώ και για ποιό λόγο μοναδικό κριτήριο της διακύμανσης αποτελεί το μήκος του σκάφους και όχι, για παράδειγμα, και η παλαιότητά του;
Το κείμενο της ερώτησης είναι το εξής:
Προς τον Υπουργό Εθνικής Οικονομίας και Οικονομικών, κ. Κωστή Χατζηδάκη.
Θέμα: Η Κυβέρνηση «βαφτίζει» τα μικρά σκάφη και βάρκες ως πλοία β’ κατηγορίας και επιβάλλει νέο φόρο από 100 έως 200 ευρώ σε 100.000 φορολογούμενους «αναβιώνοντας» το άρ. 12 του ν. 27/1975, που ουδέποτε εφαρμόστηκε για ερασιτεχνικά σκάφη αναψυχής μικρού και μεσαίου μεγέθους.
Κύριε Υπουργέ,
Με το άρθρο 46 παρ. 1 του ν. 5036/2023 (ΦΕΚ τ. Α’ 77/28-3-2023) αντικαταστάθηκε το άρθρο 12 του ν. 27/1975 και προβλέφθηκε η υποχρέωση υποβολής δήλωσης και καταβολής φόρου πλοίων δεύτερης κατηγορίας για μικρά σκάφη. Πρόκειται για ένα νέο «χαράτσι», ποσού από 100 έως 200 ευρώ αναλόγως του μήκους του σκάφους, στους ιδιοκτήτες ερασιτεχνικών σκαφών αναψυχής μικρού και μεσαίου μεγέθους, οι οποίοι ανέρχονται στη χώρα μας περίπου στους 100.000.
Με τη νέα ρύθμιση ορίζεται ότι για τη βεβαίωση και τη πληρωμή του φόρου κάθε ιδιοκτήτης σκάφους οφείλει να υποβάλει δήλωση φόρου πλοίων β’ κατηγορίας σε ειδική ηλεκτρονική εφαρμογή του taxisnet. Ο φόρος, αφού βεβαιωθεί, πρέπει να πληρωθεί σε δύο δόσεις, είτε εφάπαξ έως το τέλος Σεπτεμβρίου. Η υποβολή των δηλώσεων πρέπει να γίνεται από τους υπόχρεους ιδιοκτήτες μέχρι την τελευταία εργάσιμη ημέρα του μηνός Μαρτίου του ίδιου έτους πληρωμής του φόρου. Τέλος, η νέα ρύθμιση ισχύει για την εκμετάλλευση των πλοίων από το έτος 2023 και μετά, όπως ρητώς αναφέρεται στην παρ. 2 του αρ. 17 του ν. 27/1975, όπως αντικαταστάθηκε.
Με δεδομένο ότι πολλοί εκ των ιδιοκτητών των σκαφών δεν γνώριζαν τη νέα τους υποχρέωση και έχασαν τη προθεσμία της υποβολής των δηλώσεων, εξαιρετικά για το έτος 2023, έως 26-7-2024, αποφασίσθηκε με την όλως πρόσφατη απόφαση υπ’ αριθμ. Α. 1117/26-7-2024 (ΦΕΚ 4404/26-7-2024 τ. β’) του υφυπουργού Εθνικής Οικονομίας και Οικονομικών Χρήστου Δήμα και του διοικητή της ΑΑΔΕ Γεωργίου Πιτσιλή η παράταση της προθεσμίας υποβολής των δηλώσεων μέχρι την 26η Σεπτεμβρίου.
Αξίζει να σημειωθεί ότι στην αιτιολογική έκθεση του νόμου 5036/2023 αναφέρεται πως βραχυπρόθεσμος στόχος της ρύθμισης είναι η «διασφάλιση της είσπραξης του φόρου για τα πλοία δεύτερης κατηγορίας», ενώ μακροπρόθεσμος στόχος η «ομοιόμορφη φορολογική αντιμετώπιση». Με τον τρόπο αυτό «δικαιολογήθηκε» η τρόπον τινά αναβίωση του άρθ. 12 του ν. 27/1975 έπειτα από 49 χρόνια, μίας διάταξης, η οποία δεν είχε ποτέ εφαρμοστεί έως το 2023 σχετικώς με τα ερασιτεχνικά σκάφη αναψυχής μικρού και μεσαίου μεγέθους.
Στο δια ταύτα, λοιπόν, αναρωτιόμαστε ποιά είναι εκείνη η δημοσιονομική ανάγκη που ώθησε το Υπουργείο σας στην επιβολή φόρου και πάση θυσία «διασφάλιση» της είσπραξης του φόρου σε κατ’ ουσίαν μικρές βάρκες και μικρά σκάφη αναψυχής. Είναι απορίας άξιον ότι υποχρεούνται περί τους 100.000 ιδιοκτήτες να πληρώνουν ετησίως φόρο για ερασιτεχνικά σκάφη αναψυχής, δηλαδή για απλές μικρές βάρκες, φουσκωτά, μικρά ταχύπλοα κτλ, χάριν μίας «ομοιόμορφης φορολογικής αντιμετώπισης».
Ωστόσο, ουδόλως γίνεται αντιληπτό ποιά είναι η «αδικία» που εν προκειμένω αντιμετωπίζεται με την «ομοιόμορφη φορολογική αντιμετώπιση» και έναντι ποιών. Οι ιδιοκτήτες των πολύ μικρών αυτών σκαφών ευλόγως αντιδρούν, αφού η κατοχή μίας πολύ μικρής βάρκας αναψυχής, ακόμη και κωπήλατης, που σε ορισμένες περιπτώσεις το κόστος αγοράς της δεν έχει ξεπεράσει τα 2.500 ευρώ, δεν μπορεί να αποτελεί περιουσιακό στοιχείο που υπόκειται σε ετήσια φορολόγηση, αποκλειστικώς και μόνον με βάση το μήκος (και όχι για παράδειγμα και το έτος κατασκευής).
Δεδομένου ότι προκαλεί ερωτηματικά ο χαρακτηρισμός ως πλοίων β’ κατηγορίας των μικρών και μεσαίων σκαφών και βαρκών αναψυχής και η επιβολή σε αυτά ετήσιου φόρου, ποσού από 100 έως 200 ευρώ, αναλόγως το μήκος τους.
Δεδομένου ότι ουδόλως γίνεται αντιληπτό ποιά δημοσιονομική ανάγκη επιβάλλει το νέο αυτό «χαράτσι» σε βάρος περίπου 100.000 ιδιοκτητών σκαφών, όπως επίσης ουδόλως γίνεται κατανοητό σε τι ακριβώς συνίσταται και τι αφορά ο μακροπρόθεσμος στόχος της ρύθμισης περί «ομοιόμορφης φορολογικής αντιμετώπισης».
Ερωτάται ο Υπουργός:
Ποιά είναι η δημοσιονομική ανάγκη που εξυπηρετείται με τη συγκεκριμένη ρύθμιση, όπως επίσης ποιός είναι ο δημοσιονομικός στόχος που έχει τεθεί από την είσπραξη του νέου φόρου;
Τι ακριβώς αφορά η «ομοιόμορφη φορολογική αντιμετώπιση» που τίθεται ως μακροχρόνιος στόχος της εν λόγω διάταξης και ποιές περιπτώσεις πλοίων επιχειρείτε να εξομοιώσετε φορολογικά; Είναι δίκαιη η εν λόγω εξομοίωση;
Με ποιά κριτήρια καθορίστηκε η διακύμανση του ποσού του φόρου από 100 έως 200 ευρώ και για ποιό λόγο μοναδικό κριτήριο της διακύμανσης αποτελεί το μήκος του σκάφους και όχι, για παράδειγμα, και η παλαιότητά του;
Ο Ερωτών Βουλευτής
Γεώργιος Νικητιάδης







Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.