


















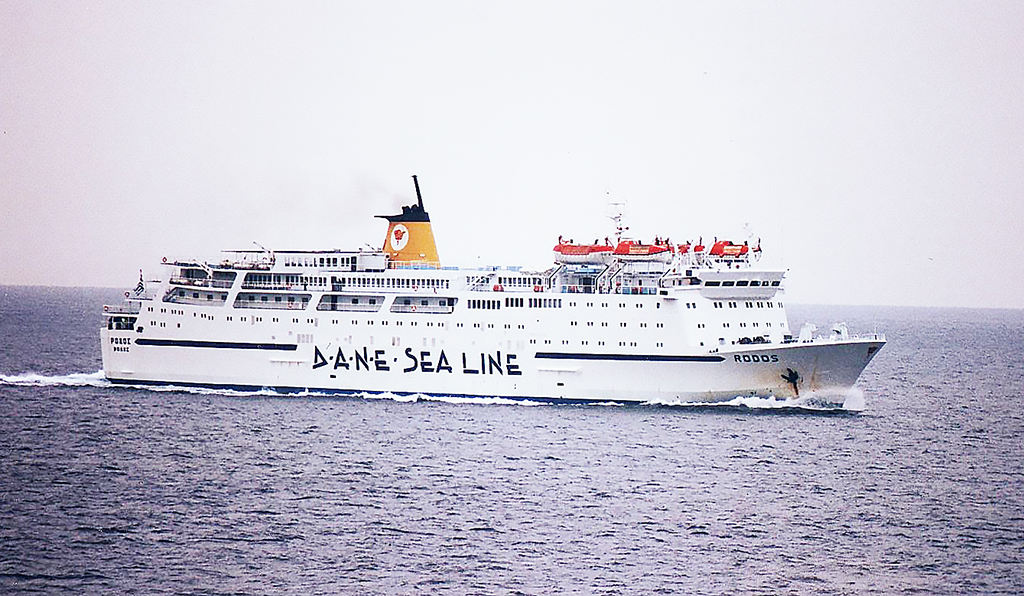
- Το δικαστήριο αποφάσισε ότι οι οφειλές από την ελλιπή επάνδρωση του πλοίου «Ιάλυσσος» είχαν παραγραφεί από τον Αύγουστο του 2016, πριν από την ειδοποίηση της ΔΟΥ Ρόδου.
- Η δικαστική διαμάχη ξεκίνησε το 2021 με ανακοπή του Γεράσιμου Καλογηράτου, ο οποίος απεβίωσε το 2025, και οι κληρονόμοι του συνέχισαν τη διαδικασία.
- Η υπόθεση σχετίζεται με καταλογισμό ποσών για μισθοδοσία και ασφαλιστικές εισφορές λόγω ελλιπούς επάνδρωσης του πλοίου, σύμφωνα με τη νομοθεσία του Δημοσίου Ναυτικού Δικαίου.
- Η ΔΑΝΕ δεν κατέβαλε τα ποσά, με αποτέλεσμα να εκδοθούν βεβαιώσεις από το Δημόσιο Ταμείο και τη ΔΟΥ Ρόδου για τα οφειλόμενα ποσά.
• Με την απόφαση Α296/2026 το δικαστήριο δέχθηκε ότι οι οφειλές από την ελλιπή επάνδρωση του πλοίου «Ιάλυσσος» το 2001 είχαν παραγραφεί ήδη από τον Αύγουστο του 2016, πέντε ολόκληρα χρόνια πριν η ΔΟΥ Ρόδου στείλει ατομική ειδοποίηση και κατασχέσεις σε 5 τράπεζες. Τη δίκη συνέχισαν οι κληρονόμοι του ανακόπτοντος, ο οποίος απεβίωσε τον Ιούνιο του 2025
Μια δικαστική υπόθεση με ρίζες στη χειμερινή δρομολογιακή περίοδο του 2001 και με διαδοχικά στάδια που εκτείνονται σε 3 δεκαετίες έφθασε στην οριστική της κατάληξη με απόφαση του Δεύτερου Μονομελούς Τμήματος του Διοικητικού Πρωτοδικείου Ρόδου.
Το δικαστήριο έκρινε ότι οι αξιώσεις του Ναυτικού Απομαχικού Ταμείου, όπως αυτές μεταφέρθηκαν στον Ηλεκτρονικό Εθνικό Φορέα Κοινωνικής Ασφάλισης, είχαν υποπέσει σε παραγραφή πολύ πριν η φορολογική αρχή επιχειρήσει να τις εισπράξει από τον πρώην πρόεδρο του διοικητικού συμβουλίου της Δωδεκανησιακής Ανώνυμης Ναυτιλιακής Εταιρείας.
Η δικαστική διαμάχη ξεκίνησε με ανακοπή που κατέθεσε στις 22 Νοεμβρίου 2021 ο. Γεράσιμος Καλογηράτος, ο οποίος φερόταν ως πρόεδρος του διοικητικού συμβουλίου της ΔΑΝΕ κατά το διάστημα από 9 Αυγούστου 2000 έως 2 Αυγούστου 2001.
Ο ανακόπτων απεβίωσε στις 12 Ιουνίου 2025, ενώ η υπόθεση εκκρεμούσε ακόμη, και τη δίκη συνέχισαν οι εξ αδιαθέτου κληρονόμοι του.
Στο ακροατήριο παρέστησαν για λογαριασμό τους οι δικηγόροι κ.κ. Στέλιος Αλεξανδρής και Πολυξένη Χατζηγιάννη.
Το ιστορικό της οφειλής
Η αφετηρία της υπόθεσης εντοπίζεται στην απόφαση 4330 της 21ης Νοεμβρίου 2003 του Γραφείου Εύρεσης Ναυτικής Εργασίας, με την οποία καταλογίστηκε σε βάρος της ΔΑΝΕ ποσό που αντιστοιχούσε σε μισθοδοσία και ασφαλιστικές εισφορές, προσαυξημένο κατά 20%, λόγω ελλιπούς επάνδρωσης του πλοίου «Ιάλυσσος», εγγεγραμμένου στο Νηολόγιο Ρόδου, για το διάστημα από 1 Φεβρουαρίου 2001 έως 30 Μαρτίου 2001. Η σχετική νομοθεσία, το άρθρο 174 του Κώδικα Δημοσίου Ναυτικού Δικαίου, υποχρεώνει τον εφοπλιστή πλοίου άνω των 100 κόρων που δρομολογείται τη θερινή περίοδο να διατηρεί πλήρη οργανική σύνθεση πληρώματος και κατά την επόμενη χειμερινή περίοδο, ανεξάρτητα από το αν εκτελεί πλόες. Κάθε παράβαση συνεπάγεται την υποχρέωση καταβολής στο Κεφάλαιο Ανεργίας και Ασθενείας Εργατών Θαλάσσης του ΝΑΤ του ποσού που θα καταβαλλόταν ως μισθοδοσία στους ελλείποντες ναυτικούς, πλέον 20%.
Επειδή η εταιρεία δεν κατέβαλε το ποσό, ο πρόεδρος του ΝΑΤ εξέδωσε στις 10 Νοεμβρίου 2004 απόφαση για τη βεβαίωσή του από το Δημόσιο Ταμείο και ακολούθησε η ταμειακή βεβαίωση 495 της 20ής Ιανουαρίου 2005 του προϊσταμένου της ΔΟΥ Ρόδου, με την οποία βεβαιώθηκε σε βάρος της ΔΑΝΕ ποσό 226.027,82 ευρώ. Δύο χρόνια αργότερα, με τη δεύτερη ταμειακή βεβαίωση 7804 της 3ης Ιουλίου 2007, βεβαιώθηκε σε βάρος της ίδιας εταιρείας επιπλέον ποσό 138.682,31 ευρώ από εισφορές ναυτολογίων του ίδιου πλοίου, εκ του οποίου τα 64.007,04 ευρώ καταλογίστηκαν προσωπικά στον Καλογηράτο ως πρόεδρο του διοικητικού συμβουλίου.
Επί 14 χρόνια η υπόθεση φαίνεται ότι παρέμεινε στάσιμη ως προς τον ίδιο. Στις 10 Ιουνίου 2021 ο προϊστάμενος της ΔΟΥ Ρόδου απέστειλε στον Καλογηράτο την ατομική ειδοποίηση καταβολής 436, με την οποία τον καλούσε, ως συνυπόχρεο, να εξοφλήσει ολοσχερώς ή να ρυθμίσει οφειλές συνολικού ύψους 839.301,08 ευρώ. Το ποσό αναλυόταν σε βασική οφειλή 290.034,86 ευρώ, δηλαδή το άθροισμα των 226.027,82 και 64.007,04 ευρώ, και σε προσαυξήσεις 549.266,22 ευρώ. Τέσσερις μήνες αργότερα, στις 15 Οκτωβρίου 2021, εκδόθηκαν 5 κατασχετήρια έγγραφα εις χείρας τρίτων προς τις τράπεζες Optima Bank, Eurobank, Πειραιώς, Alpha Bank και Εθνική Τράπεζα της Ελλάδος, για όσα οφείλει ή μέλλει να οφείλει ο ανακόπτων μέχρι του ποσού των 850.902,47 ευρώ, με τις προσαυξήσεις να έχουν πλέον ανέλθει στα 560.867,61 ευρώ.
Τι υποστήριξαν οι δύο πλευρές
Οι κληρονόμοι του ανακόπτοντος, με το από 11 Φεβρουαρίου 2026 υπόμνημά τους, προέβαλαν τρεις βασικούς λόγους. Πρώτον, ότι οι επίδικες οφειλές ανάγονται σε χρόνο κατά τον οποίο ο κ. Καλογηράτος δεν συμμετείχε ως πρόεδρος στο διοικητικό συμβούλιο της ΔΑΝΕ και επομένως δεν μπορούσε να ευθύνεται για την εξόφλησή τους. Δεύτερον, ότι με το άρθρο 64 του νόμου 4646/2019 προσδιορίστηκαν εκ νέου οι προϋποθέσεις της προσωπικής και αλληλέγγυας ευθύνης για ασφαλιστικές οφειλές νομικών προσώπων και ότι οι νέες αυτές διατάξεις πρέπει να εφαρμοστούν αναδρομικά ως ευμενέστερες, κατ’ αναλογία με όσα ισχύουν στις φορολογικές διαφορές. Τρίτον, και αυτός ήταν ο λόγος που τελικά κρίθηκε βάσιμος, ότι οι αξιώσεις του ασφαλιστικού φορέα είχαν ήδη παραγραφεί κατά τον χρόνο αποστολής της ατομικής ειδοποίησης του 2021, διότι η δεκαετής παραγραφή του άρθρου 95 του νόμου 4387/2016, όπως τροποποιήθηκε με τον νόμο 4997/2022, είχε συμπληρωθεί στο διάστημα από την ταμειακή βεβαίωση του 2005 μέχρι το 2021 χωρίς να διακοπεί.
Από την άλλη πλευρά, το ΝΑΤ, η ΔΟΥ Ρόδου και ο ΕΦΚΑ ζήτησαν την απόρριψη της ανακοπής με σειρά εκθέσεων απόψεων και υπομνημάτων, το τελευταίο από τα οποία κατατέθηκε στις 3 Φεβρουαρίου 2026. Υποστήριξαν ότι ο ανακόπτων υπείχε ευθύνη για τις οφειλές βάσει του άρθρου 50 του νόμου 4174/2013 και ότι νομίμως επιβλήθηκαν οι κατασχέσεις. Ως προς την παραγραφή, με συμπληρωματική έκθεση απόψεων της 15ης Δεκεμβρίου 2025, η οποία προσκομίστηκε σε εκτέλεση του προδικαστικού κεφαλαίου της απόφασης 282/2025, ο προϊστάμενος της ΔΟΥ Ρόδου προέβαλε ότι η παραγραφή είναι εικοσαετής και ότι σε κάθε περίπτωση διακόπηκε επανειλημμένα με μέτρα σε βάρος της εταιρείας και συνυπεύθυνων προσώπων.
Το Πρωτοδικείο Ρόδου δέχθηκε ότι, για την ταυτότητα του νομικού λόγου, και η εικοσαετής παραγραφή του διατάγματος 913/1978 για τις εισφορές του ΝΑΤ αντίκειται στις ίδιες αρχές. Επομένως, για τις αξιώσεις του ΝΑΤ που δεν είχαν ήδη παραγραφεί κατά την έναρξη ισχύος του νόμου 4387/2016, εφαρμοστέα είναι η δεκαετής παραγραφή. Το δικαστήριο διευκρίνισε επίσης ότι τα ποσά που επιβάλλονται λόγω ελλιπούς επάνδρωσης λογίζονται ως εισφορές εξομοιούμενες με τις εισφορές ναυτολογίου και συνδέονται άμεσα με τις ασφαλιστικές αρμοδιότητες του ΝΑΤ που μεταφέρθηκαν στον ΕΦΚΑ, ακόμη κι αν αναζητούνται από αλληλεγγύως ευθυνόμενα πρόσωπα που δεν έχουν την ιδιότητα του εργοδότη.
Συνθέτοντας τα παραπάνω, το δικαστήριο δέχθηκε ότι η παραγραφή διακόπηκε πράγματι με τις αναγγελίες κατάταξης του Δημοσίου και άρχισε εκ νέου από τη σύνταξη της τελευταίας από αυτές, της αναγγελίας 33 της 10ης Απριλίου 2006, και όχι από τη λήξη του έτους εντός του οποίου συντάχθηκε. Από την ημερομηνία αυτή η δεκαετής παραγραφή, με συνυπολογισμό της αναστολής λόγω της τραπεζικής αργίας του 2015, συμπληρώθηκε στις 16 Αυγούστου 2016. Η φορολογική αρχή, όπως τονίζει η απόφαση, δεν απέδειξε προσηκόντως ότι μεσολάβησε στο διάστημα αυτό κάποιο άλλο διακοπτικό γεγονός, δεδομένου ότι τα στοιχεία που προσκόμισε δεν αφορούσαν την είσπραξη των επίδικων οφειλών. Οι μεταγενέστερες αναστολές του 2019 και του 2021 δεν είχαν πλέον αντικείμενο, αφού η παραγραφή είχε ήδη συμπληρωθεί.
Κατά συνέπεια, κρίθηκε ότι κατά τον χρόνο σύνταξης και κοινοποίησης της ατομικής ειδοποίησης της 10ης Ιουνίου 2021 στον Καλογηράτο οι αξιώσεις του ΝΑΤ είχαν ήδη παραγραφεί. Τα κατασχετήρια έγγραφα ακυρώθηκαν και κατά το μέρος που αφορούσε τις οφειλές της βεβαίωσης του 2005, ενώ η εξέταση των υπόλοιπων λόγων της ανακοπής, δηλαδή του ζητήματος αν ο ανακόπτων ευθυνόταν καν ως πρόεδρος του διοικητικού συμβουλίου, κρίθηκε ότι παρέλκει ως αλυσιτελής.



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.