














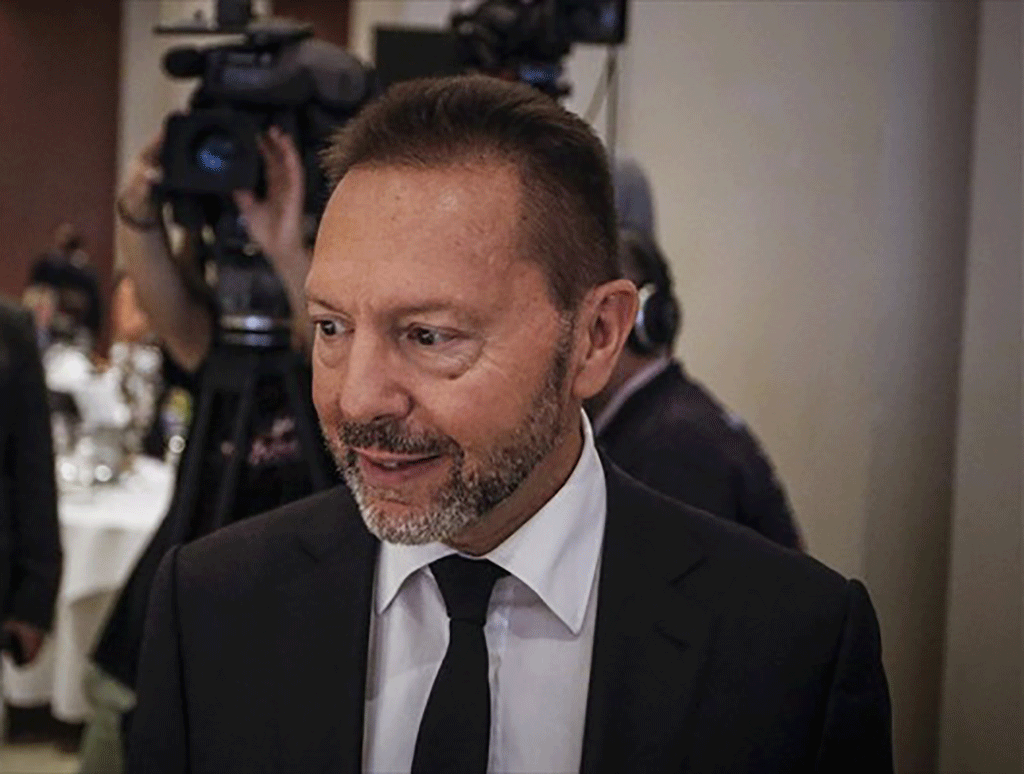
Άρθρο στην Καθημερινή για την επόμενη ημέρα της ελληνικής οικονομίας και τη συνταγή μετά την πανδημία έγραψε ο διοικητής της Τράπεζας της Ελλάδας, κ. Γιάννης Στουρνάρας.
Αναλυτικά γράφει:
Η κρίση της πανδημίας ανέδειξε τα πλεονεκτήματα της συμπληρωματικότητας μεταξύ της νομισματικής και της δημοσιονομικής πολιτικής σε περιόδους κρίσης. Η ταυτόχρονη χαλάρωση της νομισματικής και της δημοσιονομικής πολιτικής προστάτευσε την οικονομία από τις επιπτώσεις της πανδημίας. Ομως η επιστροφή στην κανονικότητα εμπεριέχει προκλήσεις που ενδέχεται να επηρεάσουν την αλληλεπίδραση μεταξύ των δύο αυτών πολιτικών. Η αυστηροποίηση των νομισματικών συνθηκών, που ήδη συντελείται, μπορεί να προκαλέσει επιβράδυνση της οικονομικής ανάπτυξης, κυρίως όμως να ασκήσει πιέσεις στο κόστος δανεισμού, τόσο του δημόσιου όσο και του ιδιωτικού τομέα, και να επηρεάσει τη βιωσιμότητα του χρέους, δημόσιου και ιδιωτικού.
Η ρητή αναφορά στην Ελλάδα που περιέχεται στις ανακοινώσεις του Δεκεμβρίου του 2021 της ΕΚΤ αποτελεί ισχυρό μήνυμα εμπιστοσύνης στην ελληνική οικονομία και μετριάζει έως ένα βαθμό αυτούς τους κινδύνους. Ουσιαστικά οι αποφάσεις της ΕΚΤ παρέχουν στήριξη στα ελληνικά ομόλογα, έως ότου αυτά αποκτήσουν επενδυτική βαθμίδα, μέσω τριών οδών: (1) της συνέχισης των αγορών τους κατά την περίοδο επανεπενδύσεων του Εκτακτου Προγράμματος Αγοράς Ομολόγων λόγω Πανδημίας (ΡΕΡΡ), η οποία παρατάθηκε μέχρι το τέλος του 2024, (2) της ευελιξίας που θα χαρακτηρίζει τις επανεπενδύσεις αυτές, παρέχοντας τη δυνατότητα αγοράς ομολόγων επιπλέον της αξίας αυτών που λήγουν, και (3) της πιθανότητας να ενεργοποιηθούν νέες καθαρές αγορές υπό το ΡΕΡΡ, εάν χρειαστεί. Εκτός των παραπάνω, το γεγονός ότι θα εξακολουθούν να αγοράζονται ελληνικά ομόλογα κατά την περίοδο επανεπενδύσεων του ΡΕΡΡ έως το τέλος του 2024 υποδηλώνει ότι και η επιλεξιμότητά τους ως εξασφαλίσεων (collateral) για τις πράξεις αναχρηματοδότησης του τραπεζικού συστήματος διατηρείται για το ίδιο διάστημα.
Η αύξηση των αποδόσεων των ελληνικών κρατικών ομολόγων που παρατηρείται τελευταία αποτελεί γενικευμένο φαινόμενο και οφείλεται σε μεγάλο βαθμό στην κοινή διαταραχή της μεταβολής των διεθνών χρηματοπιστωτικών συνθηκών. Η ευαισθησία των αποδόσεων των ελληνικών τίτλων στη διεθνή μεταβλητότητα είναι όμως μεγαλύτερη σε σύγκριση με τίτλους άλλων χωρών, λόγω της χαμηλότερης πιστοληπτικής τους διαβάθμισης. Ως εκ τούτου, μέρος της διεύρυνσης των περιθωρίων (spreads) των ελληνικών κρατικών ομολόγων (έναντι του αντίστοιχου γερμανικού) οφείλεται στα θεμελιώδη μεγέθη της ελληνικής οικονομίας.
Σύμφωνα με τις αναλύσεις βιωσιμότητας του Ευρωσυστήματος, το ελληνικό δημόσιο χρέος, παρά το υψηλό του επίπεδο, εμφανίζει αυξημένη ανθεκτικότητα σε διάφορα δυσμενή μακροοικονομικά και δημοσιονομικά σενάρια. Ειδικότερα, ο λόγος χρέους/ΑΕΠ στην Ελλάδα σταθεροποιείται και αναμένεται να φτάσει στα προ κρίσης επίπεδα νωρίτερα σε σχέση με άλλες χώρες με υψηλό χρέος, καταγράφοντας τη μεγαλύτερη πτώση μέχρι το 2030, τόσο στο βασικό όσο και στα διάφορα εναλλακτικά σενάρια.
Η ανθεκτικότητα της δυναμικής του ελληνικού δημόσιου χρέους οφείλεται στους παρακάτω παράγοντες:
1. Στα ιδιαίτερα χαρακτηριστικά του, τα οποία εξασφαλίζουν μειωμένο επιτοκιακό κίνδυνο και περιορισμένο κίνδυνο αναχρηματοδότησης την επόμενη δεκαετία. Τα τρία μνημόνια που συνομολογήθηκαν μετά την κρίση του δημόσιου χρέους το 2010 είχαν ως αποτέλεσμα την ολοσχερή αναχρηματοδότηση του δημόσιου χρέους με πολύ χαμηλό μέσο σταθμικό (έμμεσο) επιτόκιο (1,4%), την επέκταση της μέσης σταθμικής διάρκειας αποπληρωμής του σε περίπου είκοσι έτη, ενώ το δημόσιο χρέος της χώρας διακρατείται μέχρι τη λήξη του από επίσημους φορείς (κράτη και διεθνείς οργανισμούς).
2. Στη δημοσιονομική θέση της χώρας, λόγω των διαρθρωτικών δημοσιονομικών πλεονασμάτων. Μετά την άρση των έκτακτων μέτρων στήριξης που ελήφθησαν κατά τη διάρκεια της πανδημίας και υπό την προϋπόθεση ότι δεν θα ληφθούν νέα επεκτατικά δημοσιονομικά μέτρα, η Ελλάδα θα επιστρέψει σε διαρθρωτικά πρωτογενή πλεονάσματα, τα οποία θα συμβάλουν θετικά στην πτωτική δυναμική του δημόσιου χρέους. Το χαρακτηριστικό αυτό είναι αποτέλεσμα της σημαντικής διαρθρωτικής δημοσιονομικής προσαρμογής που συντελέστηκε τα προηγούμενα έτη, και πρέπει να διατηρηθεί ως κόρη οφθαλμού.
3. Στη θετική συμβολή του «αποτελέσματος χιονοστιβάδας» (snowball effect), δηλαδή της διαφοράς μεταξύ του ρυθμού μεταβολής του ονομαστικού ΑΕΠ και του έμμεσου επιτοκίου δανεισμού. Το «αποτέλεσμα χιονοστιβάδας» αποτελεί βασική συνιστώσα του ρυθμού μεταβολής του λόγου χρέους/ΑΕΠ, αντικατοπτρίζοντας, μεταξύ άλλων, την επίδραση του μακροοικονομικού περιβάλλοντος στη δυναμική του χρέους. Η συμβολή του στην πτωτική πορεία του χρέους στην Ελλάδα αναμένεται να είναι υπερδιπλάσια σε σχέση με άλλες χώρες, αφενός λόγω του δυσανάλογα υψηλού χρέους (το οποίο μεγεθύνει την επίδραση της διαφοράς μεταξύ του ονομαστικού ρυθμού μεγέθυνσης του ΑΕΠ και του έμμεσου ονομαστικού επιτοκίου) και αφετέρου λόγω της αναμενόμενης μεγάλης θετικής επίδρασης που θα έχει στην οικονομία η αξιοποίηση των πόρων του Μηχανισμού Ανάκαμψης και Ανθεκτικότητας.
Επομένως, η αύξηση του κόστους αναχρηματοδότησης του χρέους, ακόμα και αν οφείλεται σε ιδιοσυγκρατικά χαρακτηριστικά της ελληνικής οικονομίας, όπως, π.χ., η έλλειψη επενδυτικής βαθμίδας, αναμένεται να έχει περιορισμένες συνέπειες στη βιωσιμότητά του. Ειδικότερα, εφόσον ένα μικρό μόνο ποσοστό του ελληνικού δημόσιου χρέους αναχρηματοδοτείται από τις αγορές, μια αύξηση του κόστους δανεισμού θα επιφέρει σχετικά μικρές αυξήσεις στις δαπάνες τόκων, και ως εκ τούτου η επίπτωση στη δυναμική του χρέους θα είναι περιορισμένη (μικρότερη σε σχέση με άλλες χώρες). Δεν υπάρχει όμως αμφιβολία ότι η αύξηση των αποδόσεων των κρατικών ομολόγων συμπαρασύρει το οριακό κόστος δανεισμού και του ιδιωτικού τομέα, όπως για παράδειγμα των τραπεζών και των επιχειρήσεων.
Παρά την ύπαρξη λοιπόν αυτών των ευνοϊκών χαρακτηριστικών του ελληνικού δημόσιου χρέους, η βελτίωση της βιωσιμότητάς του με την ενίσχυση της πτωτικής δυναμικής του πρέπει να αποτελέσει προτεραιότητα της δημοσιονομικής πολιτικής τα επόμενα χρόνια, προκειμένου αφενός να αποφευχθεί στο μέλλον (πέραν της δεκαετίας) μια επανάληψη της κρίσης χρέους του παρελθόντος και αφετέρου να μην αυξηθεί το κόστος δανεισμού του ιδιωτικού τομέα. Αλλωστε, η μακρά διάρκεια αποπληρωμής των δανείων του μηχανισμού στήριξης (άνω των 30 ετών) επιτάσσει μια μακροχρόνια οπτική της βιωσιμότητας του ελληνικού δημόσιου χρέους, πολύ πέρα από τον μεσοπρόθεσμο ορίζοντα των δέκα ετών. Θα πρέπει επίσης να ληφθεί υπόψη ότι ο όγκος του δημόσιου χρέους αναμένεται να επιβαρυνθεί μετά το 2032, όταν θα λήξει η περίοδος αναβολής πληρωμών τόκων του δανείου του EFSF. Προκειμένου να αντιμετωπιστούν λοιπόν αυτά τα προβλήματα θα πρέπει να φέρουμε το μέλλον στο παρόν, ώστε να ληφθούν εγκαίρως τα κατάλληλα μέτρα πολιτικής.
Ο βασικός λόγος για την έμφαση της δημοσιονομικής πολιτικής στην πτωτική δυναμική του χρέους είναι ότι ο βαθμός ανθεκτικότητάς του σε αρνητικές διαταραχές στο μέλλον θα είναι συγκριτικά πιο περιορισμένος, παρά το προβλεπόμενο χαμηλότερο επίπεδό του. Πιο συγκεκριμένα:
1. Τα τρέχοντα ευνοϊκά χαρακτηριστικά του ελληνικού χρέους δεν είναι μόνιμα. Τα επόμενα χρόνια, το χρέος προς τον επίσημο τομέα (που δεν είναι διαπραγματεύσιμο στις αγορές και, ως εκ τούτου, δεν υπόκειται στη μεταβλητότητα της αγοράς) μακράς διάρκειας αποπληρωμής και χαμηλού επιτοκίου θα αντικαθίσταται σταδιακά από χρέος προς τον ιδιωτικό τομέα διαπραγματεύσιμο στις αγορές, μικρότερης διάρκειας και υψηλότερου επιτοκίου. Αρα οι παράγοντες που σήμερα καθιστούν το ελληνικό χρέος ανθεκτικό σε αρνητικές διαταραχές θα αποδυναμωθούν σταδιακά σε δέκα χρόνια, παρά την αναμενόμενη σημαντική αποκλιμάκωσή του ως ποσοστού του ΑΕΠ, καθώς όλο και μεγαλύτερο μέρος του χρέους θα υπόκειται σε κίνδυνο αγοράς.
2. Σημαντικό ρόλο διαδραματίζουν οι ετήσιες ακαθάριστες χρηματοδοτικές ανάγκες. Στην περίπτωση της Ελλάδας, όπου ο κύριος όγκος του χρέους δεν έχει συσσωρευτεί με όρους αγοράς, αλλά μέσω χαμηλότοκων δανείων του επίσημου τομέα με εξαιρετικά μεγάλη διάρκεια αποπληρωμής, περίοδο χάριτος και πολυετή αναβολή πληρωμών τόκων, η αποκλειστική προσήλωση στον λόγο χρέους/ΑΕΠ είναι αποπροσανατολιστική. Ως εκ τούτου, η βιωσιμότητα των δημόσιων οικονομικών αξιολογείται επιπλέον και με βάση το κριτήριο των ετήσιων ακαθάριστων χρηματοδοτικών αναγκών με ορίζοντα το έτος 2060. Συγκεκριμένα, έχει θεσπιστεί όριο 15% του ΑΕΠ μεσοπρόθεσμα και 20% του ΑΕΠ μακροπρόθεσμα. Παρά την αναμενόμενη σταθερή αποκλιμάκωση του λόγου χρέους/ΑΕΠ τα επόμενα έτη, οι ακαθάριστες χρηματοδοτικές ανάγκες εκτιμάται ότι θα παραμείνουν μεσοπρόθεσμα σημαντικά αυξημένες σε σχέση με τα δεδομένα προ πανδημίας. Υπό το βάρος του επιπλέον δανεισμού την περίοδο της πανδημίας, έχουν εξαντληθεί όλα τα περιθώρια χαλάρωσης των συμφωνημένων στόχων για μόνιμα πρωτογενή πλεονάσματα της τάξης του 2% του ΑΕΠ. Πρωτογενή πλεονάσματα αυτού του ύψους είναι επίσης αναγκαία προκειμένου να αποπληρώνονται οι τόκοι του δημόσιου χρέους.
3. Η συμβολή του «αποτελέσματος χιονοστιβάδας» στον ρυθμό μείωσης του δημόσιου χρέους αναμένεται να μειωθεί μακροχρόνια. Σε αυτό θα συμβάλουν καθοριστικά τόσο η αλλαγή του μακροοικονομικού περιβάλλοντος, καθώς μακροχρόνια αναμένονται ηπιότεροι ρυθμοί ανάπτυξης και αύξηση των επιτοκίων δανεισμού, όσο και η μηχανική επίδραση της προοδευτικής αποκλιμάκωσης του χρέους. Ως εκ τούτου, μακροχρόνια θα ασκείται αυξανόμενη πίεση στη δημοσιονομική πολιτική να συμβάλλει περισσότερο (μέσω πρωτογενών πλεονασμάτων) στην πτωτική δυναμική του χρέους.
Η Ελλάδα θα πρέπει να εκμεταλλευθεί το ευνοϊκό οικονομικό περιβάλλον που διαμορφώνεται σήμερα, το οποίο καθιστά τη δημοσιονομική προσαρμογή ευκολότερη, διατηρώντας παράλληλα τον αντικυκλικό χαρακτήρα της και ενισχύοντας την αξιοπιστία της. Οι συνθήκες είναι κατάλληλες ώστε σε βάθος δεκαετίας η Ελλάδα να έχει καλύψει την απόσταση που τη χωρίζει από άλλες χώρες της Ευρωζώνης και να μην αποτελεί πλέον ειδική περίπτωση αναφορικά με το επίπεδο του λόγου χρέους/ΑΕΠ. Υπό αυτό το πρίσμα θα πρέπει η χώρα σταδιακά να επανέλθει στην προ πανδημίας υγιή δημοσιονομική θέση, ώστε να μην ακυρωθούν οι θυσίες της δημοσιονομικής προσαρμογής που συντελέστηκε την προηγούμενη δεκαετία προς όφελος των επόμενων γενεών.




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.