



















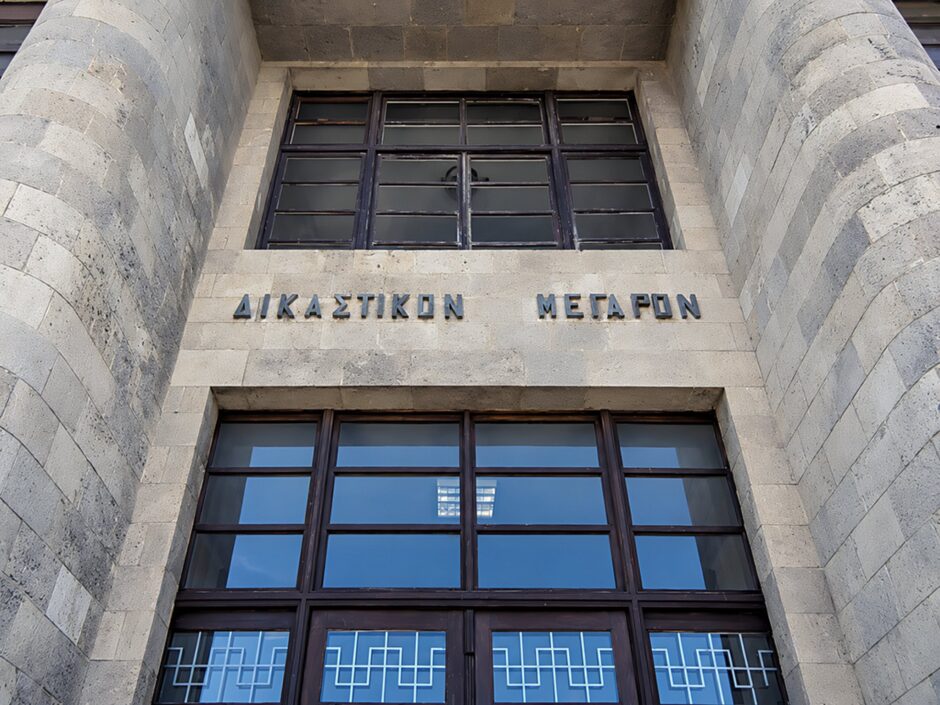
Ενώπιον του Πολυμελούς Πρωτοδικείου Ρόδου, με την διαδικασία της εκούσιας δικαιοδοσίας προσέφυγε η Καζίνο Ρόδου ΑΕ, με αίτημα να ερμηνευτεί η απόφαση με την οποία υπήχθη στη διαδικασία συνδιαλλαγής του πτωχευτικού κώδικα στο σκέλος αυτής που αφορά τον διακανονισμό των οφειλών της προς το Ελληνικό Δημόσιο.
Ανέκυψε συγκεκριμένα μείζον θέμα στην υλοποίηση της απόφασης όσον αφορά την αποπληρωμή του προστίμου «μαμούθ» που επιβλήθηκε στην Καζίνο Ρόδου ΑΕ, μετά από φορολογικό έλεγχο και μένει να ξεκαθαρίσει δικαστικώς αν η εταιρεία θα επιβαρυνθεί με τους τόκους της οφειλής, ύψους άνω των 2,5 εκατ. ευρώ ή αν λόγω της υπαγωγής της στην διαδικασία εξυγίανσης του πτωχευτικού κώδικα οι δόσεις που καταβάλλει είναι άτοκες.
Πιο συγκεκριμένα μετά από τακτικό φορολογικό έλεγχο που διενεργήθηκε στην εταιρεία της επιβλήθηκε πρόστιμο.
Σύμφωνα με τις πληροφορίες ο έλεγχος του Κ.Ε.ΜΕ.ΕΠ. της Γενικής Γραμματείας Δημοσίων Εσόδων του Υπουργείου Οικονομικών, διαπίστωσε μεταξύ άλλων διαφορές στον φόρο εισοδήματος νομικών προσώπων συνολικού ύψους 1.450.000 ευρώ περίπου.
Οι διαφορές προέκυψαν συγκεκριμένα διότι ο έλεγχος έκρινε δαπάνες της εταιρείας μη παραγωγικές.
Οι λογιστικές διαφορές του ελέγχου ανέρχονται συγκεκριμένα στο ποσό των 6,9 εκατ. ευρώ περίπου για την ελεγχόμενη περίοδο.
Η διαφορά του ΦΠΑ που προσδιορίστηκε ανέρχεται συνολικά στο ποσό των 1.117.000 ευρώ περίπου.
Οι διαφορές στον ΦΠΑ προέρχονται κυρίως μετά τον νέο προσδιορισμό της αξίας αγαθών και υπηρεσιών που παρείχε δωρεάν η εταιρεία σε πελάτες της.
Όπως ξανάγραψε η «δημοκρατική», οι επιθεωρητές δεν αναγνώρισαν ως έξοδα, που εκπίπτουν, δαπάνες για «complimentary» υπηρεσίες σε πελάτες της επιχείρησης.
Πιο συγκεκριμένα δεν θεωρούν ότι θα έπρεπε να συμπεριληφθούν στα έξοδα της επιχείρησης οι ναυλώσεις αεροσκαφών για τη μεταφορά πελατών σε οργανωμένα γκρουπς από το Ισραήλ, η κάλυψη των εξόδων διαμονής τους ως και η μη καταβολή του αντιτίμου εισόδου τους στην επιχείρηση.
Τα έξοδα αυτά σε βάθος πενταετίας καλύπτουν το μεγαλύτερο ποσοστό του προστίμου και ήδη η εταιρεία βρίσκεται στην εξαιρετικά δύσκολη θέση να εξετάζει την αναθεώρηση του πλάνου ενίσχυσης της πελατείας της με τουρίστες από το Ισραήλ, ως και διακοπή του προγράμματος ναυλωμένων πτήσεών της.
Η εταιρεία έχει ενταχθεί, με απόφαση του πτωχευτικού δικαστηρίου εντός της χρήσης 2015, στις διατάξεις του άρθρου 106Β Ν.3566/2007, πετυχαίνοντας την αποπληρωμή των ληξιπρόθεσμων τραπεζικών, φορολογικών και ασφαλιστικών υποχρεώσεών της, εντός της επόμενης δεκαπενταετίας.
Στην ανωτέρω απόφαση του πτωχευτικού δικαστηρίου μπορεί να ενταχθεί η φορολογική υποχρέωση που προέκυψε από την τελεσίδικη δικαστική απόφαση που προαναφέρθηκε.
Η επιχείρηση από το έτος 1999 έως το 2014 έχει καταβάλει σε φόρους 167,6 εκατ. ευρώ, έχει επενδύσει 55 εκατ. ευρώ, έχει καταβάλει σε μισθούς 83,1 εκατ. ευρώ, σε ασφαλιστικούς οργανισμούς 44,5 εκατ. ευρώ και στον Δήμο Ρόδου 22,2 εκατ. ευρώ. Σε 15 εκατ. ευρώ ανέρχονται οι αγορές της από προμηθευτές.
Η οικονομική κρίση επηρέασε – και συνεχίζει να επηρεάζει – την αγοραστική δύναμη και το διαθέσιμο εισόδημα των πελατών της και κατά άμεση συνέπεια τον τζίρο της, ο οποίος μειώθηκε κατά 12,3 εκ.€ στο διάστημα από το 2009 μέχρι το 2013.
Εν πάση περιπτώσει σύμφωνα με την απόφαση της υπαγωγής της η εταιρεία διατάχθηκε να καταβάλει το σύνολο της απαίτησης του σε 180 μηνιαίες δόσεις ενώ το ίδιο ισχύει και για άλλες απαιτήσεις του Ελληνικού Δημοσίου που θα ανακύψουν μετά την υπαγωγή της.
Στην ρύθμιση είχαν ενταχθεί περί τα 5,6 εκατ. ευρώ που είχαν βεβαιωθεί τον Μάρτιο του 2016 για τις χρήσεις μέχρι το 2012.
Το ποσό ωστόσο αυτό, όπως θεωρεί το Ελληνικό Δημόσιο, θα πρέπει να τοκίζεται γεγονός που θα επιβαρύνει την οφειλή δυσανάλογα και συγκεκριμένα κατά 2,5 εκατ. ευρώ περίπου.
Εξυπακούεται ότι κάτω από τις παρούσες συνθήκες αν τελικώς κριθεί ότι η οφειλή θα πρέπει να τοκιστεί η βιωσιμότητα της επιχείρησης κινδυνεύει.



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.