


























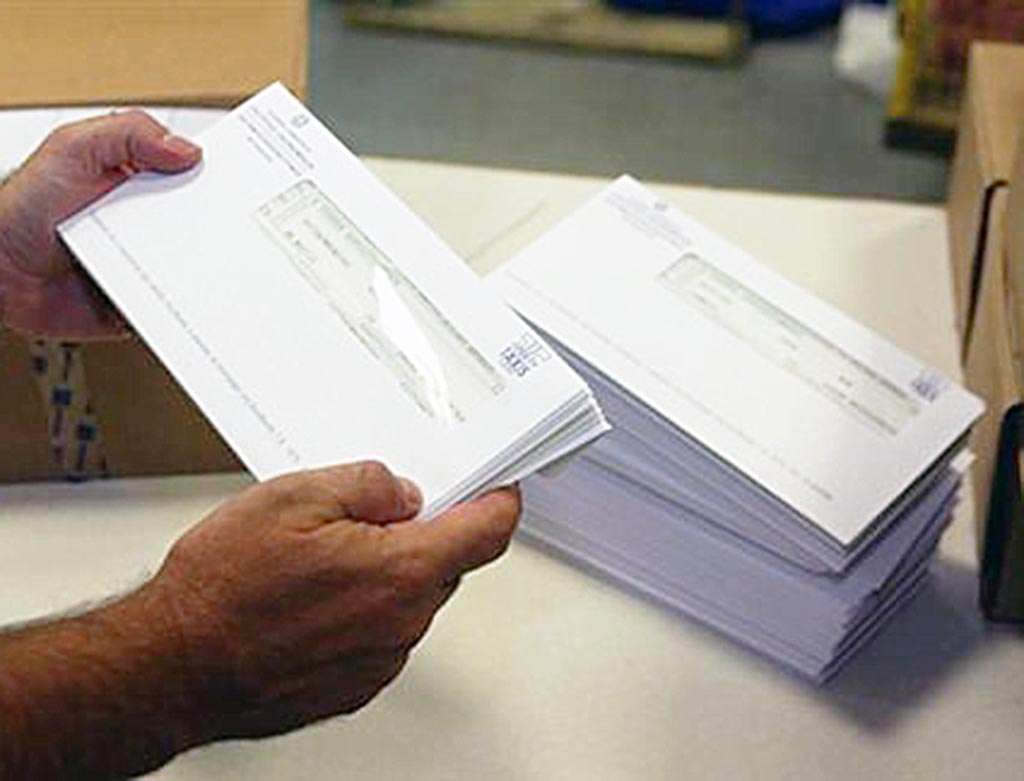
Το μήνυμα που θα λάβουν όσοι έχουν δόσεις σε καθυστέρηση πάνω από 90 μέρες είναι ένα: Ελάτε να ρυθμιστείτε, διαφορετικά θα αξιολογηθείτε ως «μη συνεργάσιμοι» και θα ενεργοποιηθούν διαδικασίες πλειστηριασμού για τα ακίνητα που έχετε προσημειώσει.
Τα περιθώρια πλέον έχουν στενέψει, δεδομένου ότι τα πρώτα ραβασάκια «έφυγαν» προς τους δανειολήπτες τον Δεκέμβριο του 2015, και ο κύκλος ολοκληρώνεται μέσα στο καλοκαίρι με την τρίτη και τελευταία αποστολή των συστημένων επιστολών.
Μάλιστα «ραβασάκια» από τις τράπεζες θα λάβουν, σύμφωνα με το Έθνος, και όσοι έχουν δάνεια που εμφανίζουν καθυστέρηση μικρότερη των 90 ημερών. Τα πιστωτικά ιδρύματα «σαρώνουν» στην κυριολεξία όλες τις οφειλές και θέλουν να προλάβουν ώστε να ρυθμίσουν τα δάνεια εκείνα που οδεύουν με μαθηματική ακρίβεια προς την «κόκκινη» περιοχή.
Χαμηλή ανταπόκριση
Πάντως, η ανταπόκριση στις δύο προηγούμενες επιστολές ήταν ιδιαίτερα μικρή και στην καλύτερη περίπτωση έφτασε το 20% -ανάλογα με την τράπεζα- για «κόκκινα» στεγαστικά και δάνεια προς μικρομεσαίες επιχειρήσεις. Το ποσοστό ανταπόκρισης σε ό,τι αφορά αποκλειστικά δανειολήπτες στεγαστικών σε καθυστέρηση διαμορφώνεται σε χαμηλότερα επίπεδα και κυμαίνεται ανάμεσα στο 10% με 15%.
Οι δανειολήπτες που θα πάρουν το «συστημένο» από την τράπεζα θα πρέπει να ανταποκριθούν εντός 15 ημερών. Αν δεν το πράξουν, η τράπεζα μπορεί να ξεκινήσει τις διαδικασίες για τη νομική απαίτηση του χρέους που φτάνουν μέχρι τον πλειστηριασμό του ακινήτου.
Μάλιστα -όπως έγινε και με τις προηγούμενες επιστολές- οι τράπεζες ζητούν να ενημερωθούν αναλυτικά για την οικονομική και περιουσιακή κατάσταση του οφειλέτη με δάνειο σε καθυστέρηση. Με βάση τα στοιχεία που θα προσκομίσει ο δανειολήπτης -και αφού προηγηθεί διασταύρωσή τους-, το πιστωτικό ίδρυμα θα προτείνει συγκεκριμένες λύσεις για ρύθμιση της οφειλής.
Ωστόσο, οι τραπεζίτες κρατούν «μικρό καλάθι» για το τι θα αποδώσει ο τρίτος κύκλος των επιστολών, αφού, όπως λένε τραπεζικά στελέχη, μέχρι το τέλος Ιουλίου οι δανειολήπτες θα πρέπει να καταβάλουν την πρώτη δόση του φόρου εισοδήματος, ενώ θα ακολουθήσει και ο ΕΝΦΙΑ.
Παράλληλα τους ανησυχεί ο χαμηλός βαθμός «σωτηρίας» για δάνεια που έχουν ρυθμιστεί στο παρελθόν, καθώς τα στοιχεία που έχουν στη διάθεσή τους δείχνουν ότι τα 7 στα 10 ρυθμισμένα δάνεια «σκάνε» εκ νέου, γεγονός που δείχνει ότι για να αντιμετωπίσουν ουσιαστικά το πρόβλημα θα πρέπει να εστιάσουν σε βιώσιμες λύσεις σε βάθος χρόνου.
Σήμερα τα μη εξυπηρετούμενα ανοίγματα έχουν φτάσει το ποσό-ρεκόρ των 108 δισ. ευρώ (σύμφωνα με στοιχεία της ΤτΕ), με το 67% των επιχειρηματικών δανείων, το 42% των στεγαστικών και το 55% των καταναλωτικών να είναι σε καθυστέρηση από 30 μέρες μέχρι πάνω από 3 μήνες.
Την ίδια ώρα το ύψος των μη εξυπηρετούμενων ανοιγμάτων των τραπεζών (αντιστοιχεί σε δάνεια ύψους 27 δισ. ευρώ από τα 108 δισ.) χαρακτηρίζεται ως αβέβαιης είσπραξης (unlikely to pay). Πρόκειται για δάνεια που είτε προς το παρόν δεν εμφανίζουν καθυστέρηση μεγαλύτερη των 90 ημερών, εντούτοις οι τράπεζες θεωρούν ότι υπάρχουν βάσιμες ενδείξεις για δυσκολίες των δανειοληπτών σχετικά ?ε την εμπρόθεσμη αποπληρωμή τους, είτε έχουν ρυθμιστεί πρόσφατα και γι’ αυτό χρήζουν στενότερης παρακολούθησης για εύλογο χρονικό διάστημα.
Τα τραπεζικά στελέχη αναφέρουν ακόμα πως πολλοί δανειολήπτες ολιγωρούν στη ρύθμιση των δανείων τους, καθώς λανθασμένα πιστεύουν ότι αν η αντικειμενική αξία της πρώτης κατοικίας τους είναι μικρότερη των 140.000 ευρώ δεν κινδυνεύουν με νομικά μέτρα και παράλληλα προσδοκούν ότι ο επικαιροποιημένος Κώδικας Δεοντολογίας θα φέρει καλύτερες ρυθμίσεις.
Οπως διευκρινίζουν, η προστασία, ισχύει μόνο για εκείνους που έχουν προσφύγει στον νόμο Κατσέλη και σε καμιά περίπτωση για το σύνολο των δανειοληπτών, ακόμη και αν η αντικειμενική αξία της πρώτης τους κατοικία είναι μικρότερη των 140.000 ευρώ.
Ο νέος Κώδικας
Ενώ για τον επικαιροποιημένο Κώδικα Δεοντολογίας που επεξεργάζεται η ΤτΕ και αναμένεται να τεθεί σύντομα σε ισχύ, αναφέρουν πως δεν θα ακυρώνει στο ελάχιστο τη διαδικασία που έχει ακολουθηθεί μέχρι σήμερα. Ανάμεσα στις νέες προβλέψεις του Κώδικα θα είναι συγκεκριμένοι τύποι ρυθμίσεων για μεγάλες κατηγορίες δανειοληπτών και θα καθίσταται σαφέστερο το πλαίσιο για τις μικρομεσαίες επιχειρήσεις που εμπίπτουν στις διατάξεις του.
Παράλληλα στον νέο Κώδικα θα υπάρχει και ειδικό άρθρο για την επικοινωνία με τις ευάλωτες κοινωνικές ομάδες, για τις οποίες οι τράπεζες θα πρέπει να λάβουν ειδικά μέτρα. Ο νέος Κώδικας θα υποχρεώνει επίσης τις τράπεζες να ενημερώνουν εγκαίρως και εγγράφως τον δανειολήπτη τόσο για την τυχόν μεταβίβαση (πώληση), ή για την ανάθεση της διαχείρισης της απαίτησης όσο και για το περιεχόμενο και τους όρους ανάθεσης.
Τέλος, σημειώνουμε ότι το προσεχές διάστημα θα υπάρξει πλήρης ανάπτυξη της δευτερογενούς αγοράς δανείων (εξυπηρετούμενων ή μη), ώστε να διευρυνθεί ο αριθμός των συμμετεχόντων και να εμπλουτιστεί η τεχνογνωσία ως προς τη διαχείριση επισφαλών δανείων, η αναμόρφωση του πλαισίου εξωδικαστικού διακανονισμού χρέους, αλλαγές στον πτωχευτικό κώδικα, όπως και η βελτίωση των υποδομών της δικαιοσύνης και της εξειδικευμένης τεχνογνωσίας των δικαστών.





Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.