














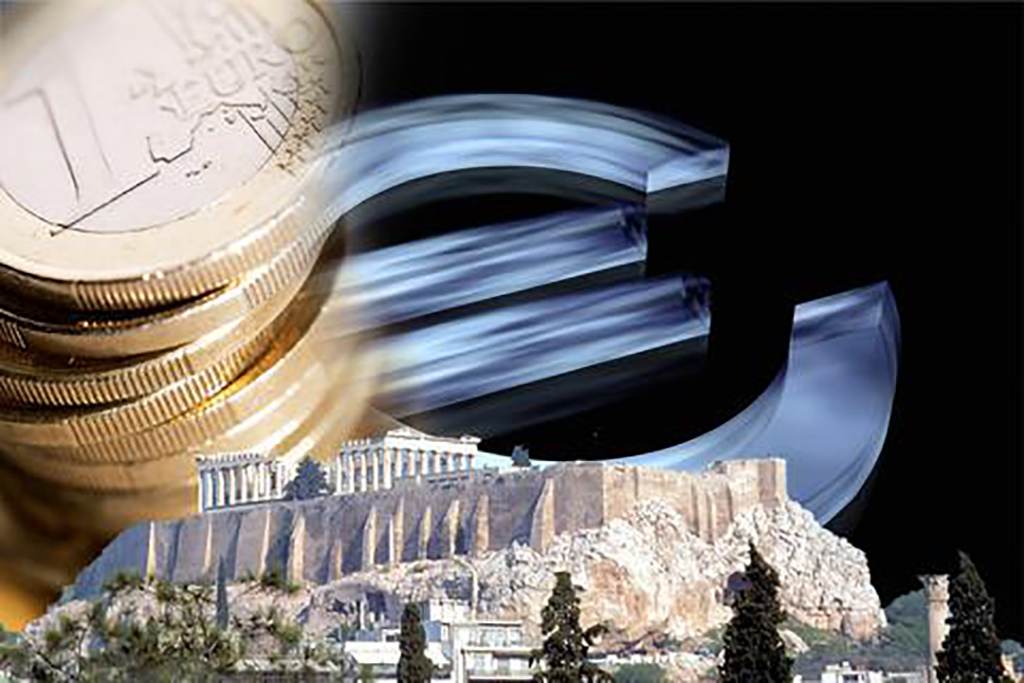
Αντιμέτωπη με τις γκρίζες προβλέψεις των οικονομολόγων και τη μεγάλη αβεβαιότητα των επιχειρήσεων για την επόμενη ημέρα βρίσκεται και πάλι η πραγματική οικονομία, με όλες τις ενδείξεις και τα στοιχεία να πηγαίνουν κόντρα στην αισιοδοξία της κυβέρνησης ότι η Ελλάδα θα εκπλήξει θετικά την παγκόσμια οικονομία μέσα στο 2016.
Δεν είναι μόνο η διεθνής κρίση που βρίσκει στο χειρότερο δυνατό σημείο την οικονομία μετά το περσινό σοκ των capital controls και της διπλής εκλογικής αναμέτρησης, όσο η έκδηλη ανησυχία ότι όλο το οικοδόμημα των προσδοκιών που έχουν καλλιεργηθεί για τη βελτίωση του επενδυτικού κλίματος, την άρση των capital controls και την αντιστροφή της ολισθηρής πορείας, βασίζεται στην έγκαιρη ολοκλήρωση της αξιολόγησης του προγράμματος.
Ενδεχόμενη καθυστέρηση στην διαπραγμάτευση, τη νομοθέτηση και την αξιολόγηση, παραδέχονται όλοι ότι θα τινάξει στον αέρα κάθε προοπτική ανάκαμψης για φέτος. Και το χειρότερο, όπως υποστηρίζει με τη σειρά του ο ΣΕΒ, θα μπορούσε να ξανανοίξει εμμέσως τον κλειστό φάκελο του Grexit, “εντείνοντας το κλίμα αβεβαιότητας για το ευρωπαϊκό μέλλον της χώρας”.
Η “έγκαιρη” συμφωνία με τους δανειστές δείχνει να απομακρύνεται χρονικά σε σχέση με το ορόσημο του Φεβρουαρίου, όχι μόνο επειδή είναι δύσκολα τα νομοσχέδια του ασφαλιστικού ή του φορολογικού, αλλά και γιατί πλέον τίθεται επί τάπητος η υπογραφή ενός ξεχωριστού “μνημονίου” και με το ΔΝΤ προκειμένου να διασφαλιστεί η παραμονή του Ταμείου στο πρόγραμμα και η συμβολή του στον μεγάλο στόχο της αναδιάρθρωσης του χρέους.
Το τι θα μπορούσε να σημάνει για την πραγματική οικονομία αυτή η διαφαινόμενη καθυστέρηση και η πολιτική και οικονομική αναταραχή που ενδεχομένως προκληθεί από τις διαφορετικές αντιλήψεις κυβέρνησης-αντιππλίτευσης-δανειστών για τα μείζονα θέματα του ασφαλιστικού, του φορολογικού και του ταμείου αξιοποίησης πλούτου, το περιγράφουν αυτές τις μέρες ξεκάθαρα εκτιμήσεις οικονομικών φορέων όπως το ΙΟΒΕ, η Price Waterhouse Cooper και ο Σύνδεσμος Εξαγωγέων, ενώ αποτυπώνεται και στην φρενήρη πτώση των χρηματιστηριακών αξιών (-17% από την αρχή του χρόνου) καθώς και στην μεγάλη άνοδο των αποδόσεων των ομολόγων, που προειδοποιούν ότι το “ρίσκο χώρας” επιστρέφει.
Το ίδρυμα Οικονομικών και Βιομηχανικών Ερευνών διατύπωσε χθες στην έκθεσή του για την ελληνική οικονομία μια από τις πιο απαισιόδοξες εκτιμήσεις για την πορεία του φετινού ΑΕΠ, προβλέποντας ύφεση 1,5% το 2016 υπό το βάρος των μέτρων λιτότητας του τρίτου μνημονίου και την αδυναμία προσέλκυσης επενδύσεων. Παρότι η οικονομία αποδείχθηκε πολύ πιο ανθεκτική το 2015 από όσο προϊδέαζε η ασφυκτική κατάσταση που διαμόρφωσαν οι τραπεζικοί περιορισμοί και οι εκλογικές αναμετρήσεις, εντούτοις η φετινή δεν είναι καθόλου σίγουρο ότι θα εξελιχθεί με τον ίδιο τρόπο.
Ακόμη χειρότερες προβλέψεις από τον ΙΟΒΕ έδωσε προχθές η Ernst Young η οποία ανέβασε τον πήχη της ύφεσης στο -2,9%. Για λόγους σύγκρισης αναφέρεται ότι ο ΟΟΣΑ προβλέπει αρνητικούς ρυθμούς 1,2% για το ελληνικό ΑΕΠ το 2016, το ΔΝΤ και η ΕΕ 1,3% ενώ αντίθετα το ΥΠΟΙΚ στον προϋπολογισμό του 2016 εκτιμά επισήμως ότι δεν θα ξεπεράσει το -0,7%, με κάποιους οικονομικούς υπουργούς, προεξάρχοντος του Γιώργου Σταθάκη, να προβλέπουν ότι η χώρα αντίθετα με όσα αναμένονται, θα έχει ανάπτυξη 1,5%.
Τα παραπάνω αποτυπώνουν απόλυτα τη σύγχυση που επικρατεί. Αλλά κυρίως αντικατοπτρίζουν το πόσο λεπτές είναι πλέον οι ισορροπίες που διαμορφώνονται φέτος στην οικονομία, όπου ακόμη δεν υπάρχει κανένα συγκροτημένο αναπτυξιακό σχέδιο και τα πάντα κρέμονται από την εύθραυστη κλωστή της αόριστης προσδοκίας για αλλαγή του κλίματος με την ολοκλήρωση της αξιολόγησης.
Αυτή σύμφωνα με τον εντεταλμένο σύμβουλο της PwC Κώστα Μητρόπουλο αποτελεί το κλειδί για να “τη βγάλει φέτος η οικονομία” αλλά και να αρχίσει να αποκτά επενδυτικό ενδιαφέρον η Ελλάδα η οποία παρά τις distress αποτιμήσεις των περιουσιακών της στοιχείων και το επενδυτικό gap των 103 δισ. ευρώ που έχει ανοίξει η κρίση, δεν προσελκύει ουσιαστικό επενδυτικό ενδιαφέρον. Θεωρητικά η ολοκλήρωσή της πρώτης αξιολόγησης των προαπαιτούμενων είναι προϋπόθεση ώστε να αποδεσμευτούν οι δόσεις συνολικού ύψους 10,6 δισ. ευρώ και να αποφευχθεί μια νέα κρίση ρευστότητας τόσο για τα δημόσια ταμεία το καλοκαίρι, όσο και για τις επιχειρήσεις που περιμένουν να αποπληρωθούν ληξιπρόθεσμες οφειλές του κράτους ύψους 5 δισ. ευρώ σύμφωνα με το πρόγραμμα.
Είναι, όμως παράλληλα και προϋπόθεση για να μετρήσει αντίστροφα ο χρόνος άρσης των capital controls που σύμφωνα με τους εξαγωγείς έχουν επιφέρει άμεση απώλεια 1,88 δισ. ευρώ στην εξαγωγική δραστηριότητα, αλλά και να αρχίσει να βελτιώνεται συνολικά το επενδυτικό κλίμα και το κόστος χρήματος για τη χώρα και τις επιχειρήσεις. Πρωτίστως σε όρους ρευστότητας για τις τράπεζες με την επαναφορά του waiver ώστε να δανείζονται φτηνότερα από την ΕΚΤ, εν συνεχεία με τις αποφάσεις που θα ληφθούν για την ελάφρυνση του χρέους και την ταυτόχρονα ένταξη των ελληνικών ομολόγων στο πρόγραμμα ποσοτικής χαλάρωσης και τέλος με την δημιουργία προϋποθέσεων (μείωση επιτοκίων στην αγορά ομολόγων) ώστε το Δημόσιο και οι ιδιωτικές επιχειρήσεις να ανακτήσουν σταδιακά τη δυνατότητα πρόσβασης στο δανεισμό από τις αγορές.
Τόσο το ΙΟΒΕ, όσο και η PwC συμφωνούν ότι όσο γρήγορα κι αν τρέξουν τα πράγματα, η επενδυτική δραστηριότητα του 2016 θα είναι χαμηλή και δεν μπορεί να περιμένει κανείς ότι θα συμβάλει τουλάχιστον για φέτος στην ανάπτυξη.
Οι προβλέψεις του ΙΟΒΕ θέλουν τις επενδύσεις να υποχωρούν συνολικά κατά 4% φέτος, μετά την πτώση τους κατά 12,5% το 2015 (διαμορφώθηκαν σε μόλις 20 δισ. ευρώ), ενώ και η ιδιωτική κατανάλωση αναμένει ότι θα περιοριστεί κατά 2% λόγω της προβλεπόμενης περαιτέρω μείωσης του διαθέσιμου εισοδήματος για τα νοικοκυριά από τις αυξήσεις της φορολογίας, των ασφαλιστικών εισφορών και της αποπληρωμής δανείων.
Η εκκρεμότητα της νομοθέτησης και της αξιολόγησης προοιωνίζονται μια εξαιρετικά δύσκολη χρονιά, ή τουλάχιστον ένα πολύ δύσκολο πρώτο εξάμηνο.
Όσα κι αν γίνουν, όμως σε επίπεδο κλίματος τους επόμενους μήνες, επί της ουσίας λίγα θα αλλάξουν προς το καλύτερο όπως επιμόνως υποστηρίζουν οι οικονομικοί αναλυτές του ΙΟΒΕ, μέχρι τελικά να υπάρξει ένα συγκροτημένο αναπτυξιακό σχέδιο με ορίζοντα δεκαετίας, που να γίνει αποδεκτό από την κοινωνία και τα πολιτικά κόμματα. Διαφορετικά ο μεγάλος κίνδυνος θα είναι η οικονομία να βυθιστεί στη στασιμότητα για πολλά χρόνια και να επιβιώνει με τεχνητές αναπνοές.
capital.gr



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.