










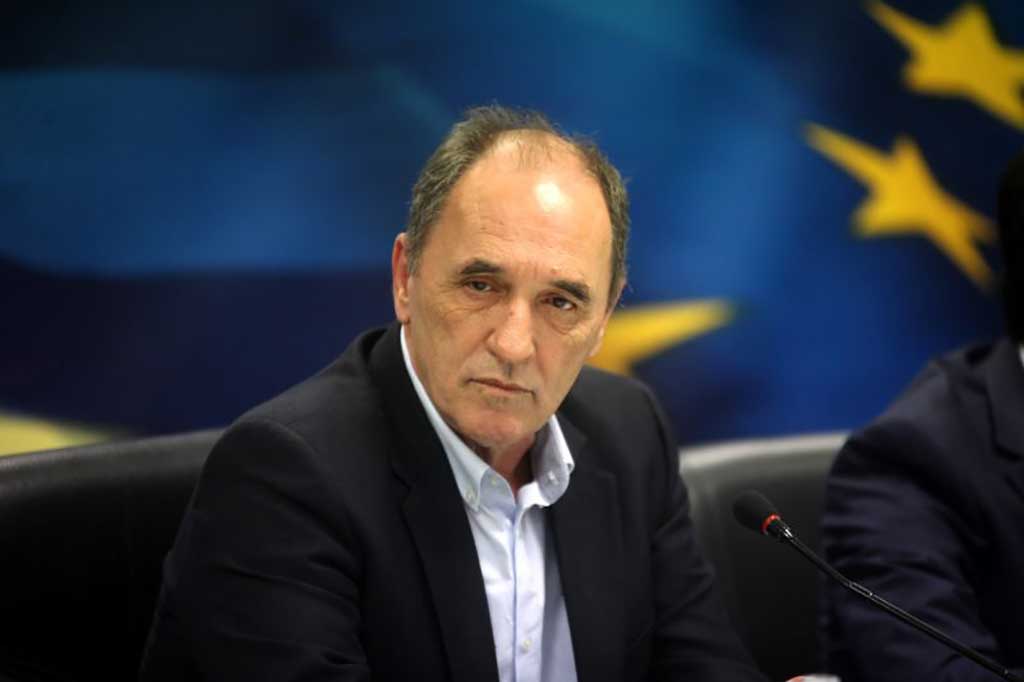
Tη δημιουργία Δημόσιας Αρχής Πιστοποίησης Φερεγγυότητας, την αναβάθμιση του Κυβερνητικού Συμβουλίου Διαχείρισης Ιδιωτικού Χρέους, περιμετρικές αλλαγές στο νόμο Κατσέλη και στο νόμο Δένδια, αλλά και τη δημιουργία εταιρείας διαχείρισης των «κόκκινων» δανείων που θα εκδίδει ομόλογα με εγγύηση του Ελληνικού Δημοσίου, προβλέπουν οι κυβερνητικές προτάσεις προς τους θεσμούς για τα «κόκκινα» δάνεια.
Οι εν λόγω προτάσεις περιλαμβάνονται σε έκθεση 180 σελίδων της επενδυτικής τράπεζας Nomura, που καταρτίσθηκε για λογαριασμό του υπουργείου Οικονομίας και η οποία παραδόθηκε χθες σε ΔΝΤ, ΕΕ, ΕΚΤ και ESM προς διαβούλευση από τον υπουργό Οικονομίας Γιώργο Σταθάκη.
Η έκθεση θα συζητηθεί σήμερα Πέμπτη σε επίπεδο τεχνικών κλιμακίων και επικεφαλής θεσμών και αύριο Παρασκευή αναμένεται να ενταχθεί και στη συζήτηση για την ανακεφαλαιοποίηση των τραπεζών.
Σύμφωνα με αποκλειστικές πληροφορίες του in.gr οι βασικές προβλέψεις της έκθεσης της Nomura -για την οποία οι θεσμοί, αλλά και η Τράπεζα της Ελλάδος, έχουν ήδη εκφράσει επιφυλάξεις – αναφέρονται στα εξής:
Στη δημιουργία Δημόσιας Αρχής Πιστοποίησης Φερεγγυότητας (Credit Bureau) η οποία θα αξιολογεί και θα βαθμολογεί (από 1 έως 10) τον δανειολήπτη, ανάλογα με το πώς εξυπηρετεί τις οφειλές του προς τις τράπεζες και το Δημόσιο. Η Αρχή αυτή θα χειρίζεται μια βάση δεδομένων στην οποία θα μπαίνουν στοιχεία από τον Τειρεσία, τις εφορίες και στα ασφαλιστικά ταμεία και στην βάση των οποίων θα προκύπτει το εάν ο οφειλέτης που ζητά υπαγωγή στις διατάξεις του νόμου για ρύθμιση οφειλών δικαιούται να υπαχθεί ή όχι. Το σκεπτικό είναι η Δημόσια Αρχή Πιστοποίησης Φερεγγυότητας να τροφοδοτεί τα δικαστήρια -ή τις αρχές που θα επιλαμβάνονται εξωδικαστικά τη διευθέτηση της οφειλής-, με επαρκή στοιχεία για το συνολικό προφίλ του δανειολήπτη, ώστε να είναι ξεκάθαρο από την αρχή της ρύθμισης τι μπορεί να πληρώσει και τι όχι.
Στην αναβάθμιση του Κυβερνητικού Συμβουλίου Διαχείρισης Ιδιωτικού Χρέους. Στόχος είναι να δημιουργηθεί γραμματεία του Συμβουλίου με διευθύνσεις και γραφεία σε όλη την Ελλάδα που θα ενημερώνει τους δανειολήπτες που θέλουν να ρυθμίσουν τα δάνεια τους για το πώς θα το κάνουν. Απώτερος σκοπός είναι η δομή αυτή που θα στελεχωθεί από δημοσίους υπαλλήλους να προσφέρει εξατομικευμένες υπηρεσίες και λύσεις στους πολίτες και επιχειρήσεις. Έτσι, κάποιος με στεγαστικό, καταναλωτικό και επιχειρηματικό δάνειο θα μπορεί να προσφεύγει στη διεύθυνση της γραμματείας του Κυβερνητικού Συμβουλίου Διαχείρισης Ιδιωτικού και δίδοντας τα σχετικά στοιχεία για τα δάνεια και τα εισοδήματά του να λαμβάνει ενημέρωση για το ποιες θεωρούνται «οι βασικές εύλογες δαπάνες διαβίωσης» του, και εν συνεχεία για το ποια δόση θα πρέπει να πληρώνει. Οι θεσμοί και η Τράπεζα της Ελλάδος θεωρούν πως το σχετικό ρόλο θα ήταν καλύτερο να τον αναλάβει ο Τραπεζικός Διαμεσολαβητής και όχι αποσπασμένοι δημόσιοι υπάλληλοι. Αυτό διότι επιθυμούν στελέχη με εμπειρία στον Κώδικα Δεοντολογίας Τραπεζών που θα έχουν στοιχειώδεις γνώσεις για να αξιολογούν την οικονομική κατάσταση του δανειολήπτη, το συνολικό ύψος και τη φύση των χρεών του, την τρέχουσα αλλά και την αναμενόμενη ικανότητα αποπληρωμής, καθώς και το ιστορικό οικονομικής συμπεριφοράς του.
Στην αλλαγή διατάξεων του νόμου Κατσέλη και του νόμου Δένδια. Η πρόταση προβλέπει την ενίσχυση κάποιων Ειρηνοδικείων της χώρας, ώστε να επιδικάζονται πιο γρήγορα οι πρόσφυγες των οφειλετών που κάνουν χρήση του νόμου Κατσέλη. Ακόμη, προβλέπει τον περιορισμό της «κατάχρησης» των ευεργετικών διατάξεων του νόμου από τους λεγόμενους στρατηγικούς κακοπληρωτές. Σχετικά με το νόμο για τη ρύθμιση των «κόκκινων» επιχειρηματικών δανείων, γνωστό ως και νόμο Δένδια, επιδιώκεται η προσαρμογή του στα νέα δεδομένα και το «κούμπωμα» του με τις επικείμενες αλλαγές στο πτωχευτικό νόμο.
Στη δημιουργία εταιρείας διαχείρισης «κόκκινων» δανείων (Asset Management Company -AMC) στην οποία το Δημόσιο θα έχει μειοψηφικό ποσοστό. Η πρόταση για την Asset Management Company ουσιαστικά προσβλέπει στο να δημιουργηθεί ένας φορέας που θα παίρνει τα επικίνδυνα περιουσιακά στοιχεία από τους ισολογισμούς των τραπεζών και θα αναλαμβάνει εκείνος τον πιστωτικό κίνδυνο, τιτλοποιώντας τα «bad assets», με εγγύηση του Ελληνικού Δημοσίου. Αυτό θεωρητικά θα ενισχύσει την κεφαλαιακή δομή των τραπεζών και θα επιτρέψει στα τραπεζικά ιδρύματα να επενδύσουν περισσότερα κεφαλαία τους σε νέα δάνεια. Ωστόσο, δεν έχει αποσαφηνισθεί το αν η Asset Management Company θα δίνει στις τράπεζες μετρητά σε αντάλλαγμα των χαρτοφυλακίων «κόκκινων» ομόλογα του Ελληνικού Δημοσίου ή εγγυήσεις. Ακόμη δεν έχει ξεκαθαριστεί με τι κεφάλαια θα προικοδοτηθεί η σχετική εταιρεία.
Οι θεσμοί έχουν ήδη διαμηνύσει πως το θέμα της εταιρείας διαχείρισης«bad assets» θα εξετασθεί μετά την ανακεφαλαιοποίηση των τραπεζών όπως σχεδόν το σύνολο των ρυθμίσεων για τα «κόκκινα» δάνεια. Αυτό διότι ενδεχόμενες αλλαγές στο νομοθετικό πλαίσιο για τα «κόκκινα» δάνεια αφενός θα καθυστερούσαν τα stress tests, αφετέρου εάν ανέκυπταν πρόσθετες ζημιές θα μπορούσαν να ενεργοποιήσουν «εν υπνώσει» διατάξεις της νέας κοινοτικής οδηγίας για την τραπεζική εξυγίανση, ενεργοποιώντας εμμέσως το «bail in».
in.gr


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.