


















Στο νομοσχέδιο «Επείγουσες ρυθμίσεις για τη διαπραγμάτευση και σύναψη συμφωνίας με τον Ευρωπαϊκό Μηχανισμό Στήριξης (ΕΜΣ)» περιλαμβάνονται φορολογικά μέτρα όπως η ρύθμιση των συντελεστών ΦΠΑ σε αγαθά και υπηρεσίες, η αύξηση του συντελεστή φορολογίας εισοδήματος και του ποσοστού προκαταβολής για τα νομικά πρόσωπα, η ενίσχυση των ποινικών διατάξεων για τα εγκλήματα της φοροδιαφυγής, η διεύρυνση του φόρου πολυτελούς διαβίωσης με παράλληλη αύξηση του σχετικού συντελεστή, η κατάργηση της αναστολής των φόρων τηλεοπτικής διαφήμισης και η αύξηση των συντελεστών της ειδικής εισφοράς αλληλεγγύης των φυσικών προσώπων. Για τα νομικά πρόσωπα επέρχονται οι εξής αλλαγές:
• Αυξάνεται ο συντελεστής φορολογίας εισοδήματος από 26% σε 29%:
• Στις κεφαλαιουχικές εταιρείες (Α.Ε., ΕΠΕ, ΙΚΕ)
• Στις προσωπικές εταιρείες (Ο.Ε., Ε.Ε.), τις κοινωνίες, τις αστικές εταιρείες, τις συμμετοχικές και αφανείς εταιρείες, τους συνεταιρισμούς (εκτός των αγροτικών), τις κοινοπραξίες και τις λοιπές νομικές οντότητες που τηρούν διπλογραφικά βιβλία.
• Παραμένουν ως έχουν οι συντελεστές και η κλίμακα φορολογίας :
• Στις προσωπικές εταιρείες (Ο.Ε., Ε.Ε.), τις κοινωνίες, τις αστικές εταιρείες, τις συμμετοχικές και αφανείς εταιρείες, τους συνεταιρισμούς (εκτός των αγροτικών), τις κοινοπραξίες και τις λοιπές νομικές οντότητες που τηρούν απλογραφικά βιβλία. Ειδικότερα, αυτά τα νομικά πρόσωπα εξακολουθούν να φορολογούνται με την ακόλουθη κλίμακα :
• Φορολογητέο εισόδημα 50.000 ευρώ, συντελεστής 26%
• Φορολογητέο εισόδημα άνω των 50.000 ευρώ, συντελεστής 33%
• Στους αγροτικούς συνεταιρισμούς και τις ομάδες παραγωγών που εξακολουθούν να φορολογούνται με συντελεστή 13%.
Συντελεστές προκαταβολής
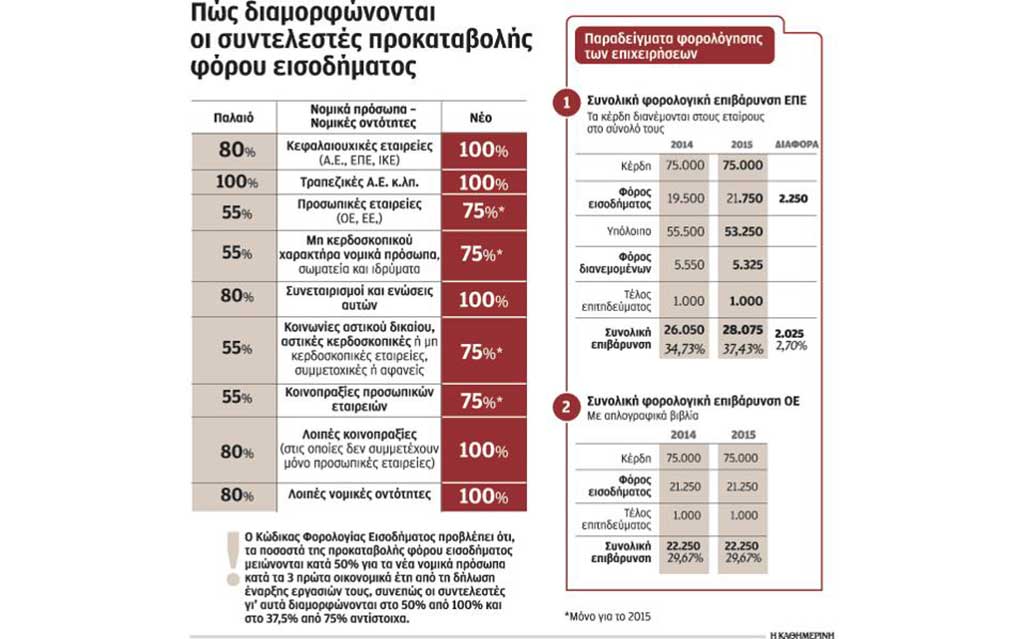
Σε ό,τι αφορά τους συντελεστές προκαταβολής φόρου εισοδήματος των νομικών προσώπων και των νομικών οντοτήτων, αυξήθηκε στο 100% από 80% ο συντελεστής των κεφαλαιουχικών εταιρειών, των κοινοπραξιών που δεν συμμετέχουν μόνο προσωπικές εταιρείες, των συνεταιρισμών και ενώσεων συνεταιρισμών και των λοιπών νομικών οντοτήτων, ενώ για τις προσωπικές εταιρείες, τις κοινωνίες, τις αστικές εταιρείες, τις συμμετοχικές, τις αφανείς και τις κοινοπραξίες προσωπικών εταιρειών αυξήθηκε ο συντελεστής στο 75% από 55%, αλλά ειδικά και μόνο για τα εισοδήματα και τα κέρδη που προκύπτουν στο φορολογικό έτος που αρχίζει από την 1η Ιανουαρίου 2015 έως και την 31η Δεκεμβρίου 2015.
Προκαταβολή ΦΠΑ
Σύμφωνα με τη διάταξη, το ποσό του ΦΠΑ που αναλογεί στο σύνολο των συναλλαγών οι οποίες διενεργούνται με οποιονδήποτε τρόπο και ιδίως μέσω χρήσης πιστωτικής ή χρεωστικής κάρτας, ηλεκτρονικής τραπεζιτικής (e-banking), τραπεζικής κατάθεσης σε εξόφληση τιμολογίου ή τραπεζικής επιταγής, δεσμεύεται από την τράπεζα και αποδίδεται κατευθείαν στο Δημόσιο εντός 5 ημερών από τη διενέργεια της πληρωμής. Σε περίπτωση φορολογουμένων που υποβάλλουν δήλωση ΦΠΑ, η τράπεζα χορηγεί βεβαίωση για το εισπραχθέν ποσό ΦΠΑ, ώστε να υπολογίζεται στη δήλωση του φορολογουμένου. Για τις υπηρεσίες αυτές τα τραπεζικά ιδρύματα δεν χρεώνουν δαπάνες ή οποιαδήποτε αμοιβή. Με απόφαση του γενικού γραμματέα Δημοσίων Εσόδων ρυθμίζεται η διαδικασία εφαρμογής της διάταξης της παρούσας παραγράφου, καθώς και κάθε ζήτημα σχετικά με την απόδοση και την επιστροφή ΦΠΑ.
Καθημερινή



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.