














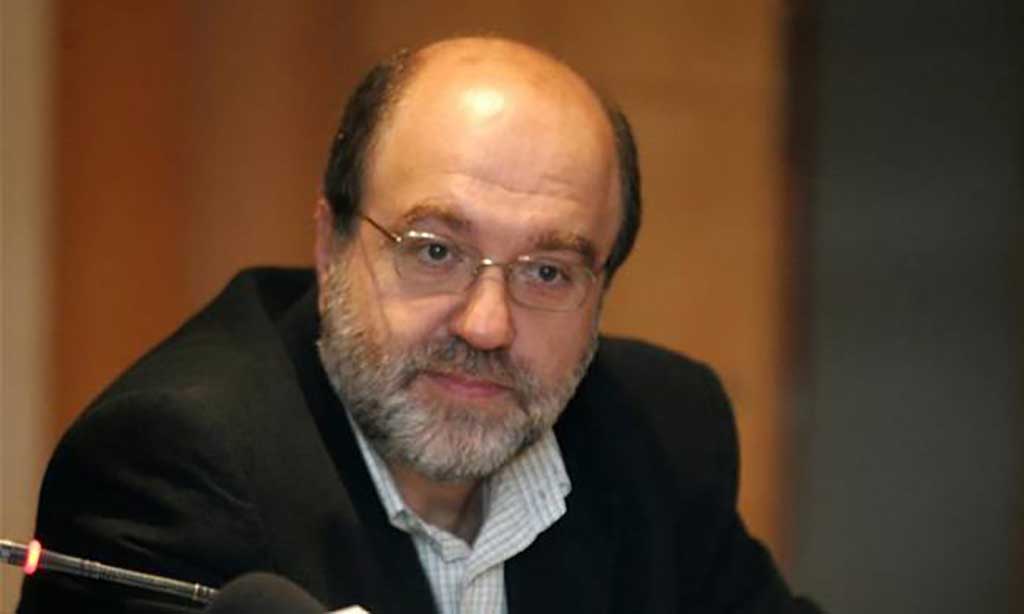
Σε επίκαιρη ερώτηση στην βουλή απάντησε ο αναπληρωτής υπουργός οικονομικών κ. Τρύφωνας Αλεξιάδης σχετικά με τις κατασχέσεις στα χέρια πιστωτικών ιδρυμάτων που αφορούν σε λογαριασμούς μισθοδοσίας ή συντάξεως.
Μάλιστα ζήτησε από τους πολίτες να σπεύσουν να δηλώσουν ακατάσχετο λογαριασμό για να μην αντιμετωπίσουν προβλήματα.
Αναλυτικά η ερώτηση και η απάντηση στην Bουλή:
ΒΑΣΙΛΕΙΟΣ ΚΟΚΚΑΛΗΣ:
Κύριε Υπουργέ, με τον ν. 4336/2015 ορίσθηκε και καθορίσθηκε επακριβώς το ακατάσχετο για τους μισθούς και για τις συντάξεις, για χρέη προς τα πιστωτικά ιδρύματα, αλλά και προς την εφορία. Ουσιαστικά, ορίσθηκε το ποσό των 1.000 ευρώ. Πλην όμως εγκύκλιος της Γενικής Γραμματείας των Δημοσίων Εσόδων μπέρδεψε λίγο τα πράγματα. Γνωρίζετε πολύ καλά ότι περισσότερο η εγκύκλιος δεν είναι νόμος και ότι με την εγκύκλιο ενίοτε πάνε να αλλοιώσουν το πνεύμα, το ratio, του νόμου πολλές υπηρεσίες.
Τι είπε αυτή η εγκύκλιος; Είπε ότι με τη συγκεκριμένη διάταξη -αυτή που ανέφερε τον ν. 4336/2015- δεν θεσπίζεται αυτοδίκαιη προστασία του μισθού και της σύνταξης ή των περιοδικά καταβαλλόμενων ασφαλιστικών βοηθημάτων, παρά πρέπει μόνο να δηλωθεί.
Αυτό το εκμεταλλεύτηκαν συγκεκριμένες τράπεζες -και δεν έχω πρόβλημα να πω, η τράπεζα «ALPHA»- και είπαν ότι εφόσον δεν το είχαν δηλώσει, ενώ γνωρίζουν ότι είναι μισθός ή ότι είναι σύνταξη –δεν το δήλωσε ο συνταξιούχος, δεν το γνώριζε- κατάσχουν τη σύνταξη. Το κάνουν συγκεκριμένες, επαναλαμβάνω, τράπεζες, εκμεταλλευόμενες αυτήν την εγκύκλιο της Γενικής Γραμματείας Δημοσίων Εσόδων.
Εν όψει όλων αυτών ερωτάσθε σε ποιες ενέργειες θα προβείτε, ώστε να υπάρχει μια ενότητα στην αντιμετώπιση όλης της κατάστασης και να εφαρμόζεται πραγματικά ο νόμος για το ακατάσχετο και του μισθού και της σύνταξης και επιπλέον στα κατασχεθέντα ήδη ποσά, προκειμένου να μην ταλαιπωρείται και ο μισθωτός και ο συνταξιούχος στα δικαστήρια για να λάβει το οφειλόμενο ποσό.
Ευχαριστώ.
ΤΡΥΦΩΝ ΑΛΕΞΙΑΔΗΣ (Αναπληρωτής Υπουργός Οικονομικών): Κύριε Βουλευτά, θέτετε ένα σοβαρότατο ζήτημα με την ερώτησή σας που απασχολεί πάρα πολλούς πολίτες. Θα σας απαντήσω αμέσως.
Πριν, όμως, μπω στην ουσία της ερώτησής σας, να πω κάτι για το θέμα των εγκυκλίων που είπατε. Στόχος της πολιτικής ηγεσίας του Υπουργείο Οικονομικών είναι κάποια στιγμή να σταματήσουμε αυτή τη διαδικασία παραγωγής νομοθεσίας, στην ουσία, μέσω εγκυκλίων. Οι φορολογικοί νόμοι πρέπει να είναι τόσο σαφείς ώστε να μη χρειάζεται να βγαίνουν μετά εγκύκλιοι πολυσέλιδοι για να εξηγούν το τι λένε οι διατάξεις.
Είναι κάτι το οποίο το προσπαθούμε. Δεν είμαστε ευτυχείς με αυτήν την κατάσταση, αλλά θέλουμε να σταματήσει αυτή η ιστορία.
Θέλουμε οι νόμοι να είναι σαφείς και να μην χρειάζεται να βγαίνουν μετά εγκύκλιοι και μάλιστα μετά από πολλούς μήνες, μερικές φορές και μετά από έναν χρόνο. Αυτά τα πράγματα πρέπει να τελειώσουν και πρέπει, με βάση τον νόμο, να είναι σαφή τα πράγματα.
Σ’ ό,τι αφορά τώρα την ουσία της ερώτησής σας, πραγματικά ο νόμος, όπως το περιγράψατε με επάρκεια, λέει αυτό το συγκεκριμένο ζήτημα, αλλά έχουμε τεχνικά προβλήματα. Πρώτα από όλα το ακατάσχετο, όπως ξέρετε, είναι στην ουσία 1.000 ευρώ συν το 0,5%, 1.250 ευρώ, για να μην μπερδεύεται ο κόσμος. Είναι 1.250 ευρώ το ακατάσχετο όριο μηνιαία για χρέη προς το Δημόσιο.
Σ’ ό,τι αφορά τώρα τη διαδικασία, θέλουμε το Υπουργείο Οικονομικών να λειτουργεί με τον πιο αυτοματοποιημένο τρόπο, χωρίς να χρειάζονται προσωπικές επαφές του φορολογούμενου με οποιονδήποτε υπάλληλο, χωρίς να υπάρχουν υποκειμενικές κρίσεις ή άλλου είδους παρεμβάσεις ή άλλα πράγματα, τα οποία είχαμε στο παρελθόν, στη φορολογική διοίκηση. Θέλουμε η φορολογική διοίκηση δηλαδή να λειτουργεί χωρίς καμμία δυνατότητα επιλογής ότι σε αυτόν τον φορολογούμενο κάνουμε το «Α», ενώ στον άλλον κάνουμε το «Β» με διάφορα άλλα κριτήρια.
Είχαμε τέτοια, θέλουμε να τελειώσουμε αυτά.
Οπότε πολύ σωστά έχει απαιτηθεί από τους φορολογουμένους να δηλώνουν οι ίδιοι τον ακατάσχετο λογαριασμό. Αυτό είναι κάτι που είναι σωστό, διότι, εάν δεν ακολουθήσουμε αυτήν την οδό και επιλέγουν οι τράπεζες με το άλφα ή το βήτα κριτήριο, τότε θα έχουμε άλλου είδους προβλήματα.
Άρα εγώ με αυτήν την ευκαιρία θα ήθελα να σας πω ότι πρέπει οι πολίτες –και να το καταλάβουν αυτό- να σπεύσουν –όσοι δεν το έχουν κάνει- και να δηλώσουν ηλεκτρονικά, στο πληροφορικό σύστημα του Υπουργείου Οικονομικών τον ακατάσχετο λογαριασμό, ώστε να μην έχουν προβλήματα, γιατί πάρα πολλές φορές έρχονται στο γραφείο μας αιτήματα από πολίτες, που ίσως δεν έχουν τόσο μεγάλη πρόσβαση στο διαδίκτυο ή που δεν έχουν πρόσβαση σε λογιστή ή για οποιαδήποτε άλλη αιτία, ή από ηλικιωμένους, που τους έχουν κατάσχει ποσά ακριβώς επειδή δεν έχει δηλωθεί ένας τέτοιος λογαριασμός.
Πρέπει, λοιπόν, όλοι να δηλώσουν έναν τέτοιο λογαριασμό για θέματα μισθών, συντάξεων και ασφαλιστικών βοηθημάτων, ώστε να μην έχουμε τέτοιου είδους προβλήματα.
Νομίζω ότι με αυτόν τον λογαριασμό –τελειώνω, κύριε Πρόεδρε- εξασφαλίζουμε ένα αποδεκτό επίπεδο διαβίωσης, διότι –ξαναθυμίζω- είναι 1.250 ευρώ μηνιαίως.
ΒΑΣΙΛΕΙΟΣ ΚΟΚΚΑΛΗΣ: Σίγουρα είναι υποχρέωση του φορολογούμενου να δηλώσει το ακατάσχετο του λογαριασμού, πλην όμως πολλές τράπεζες δηλώνουν και φέτος τον συγκεκριμένο λογαριασμό ως λογαριασμό μισθοδοσίας ή ως λογαριασμό σύνταξης. Το αν είναι ακατάσχετος ή όχι δεν μπορεί να το δηλώσει ο φορολογούμενος ή ο διοικούμενος. Όμως, πολλές φορές έχει ήδη κατασχεθεί.
Σε αυτές τις περιπτώσεις σκοπεύετε μήπως με μια εγκύκλιο προς την Ένωση Ελληνικών Τραπεζών, να εφαρμόσετε τα αυτονόητα, να εφαρμόσετε τον νόμο, ώστε να μην ταλαιπωρούνται οι πολίτες είτε γιατί λησμόνησαν είτε γιατί δεν είχαν πρόσβαση στο διαδίκτυο ή σε λογιστικά γραφεία και να τους επιστραφούν τα χρήματα;
Ευχαριστώ.
ΤΡΥΦΩΝ ΑΛΕΞΙΑΔΗΣ (Αναπληρωτής Υπουργός Οικονομικών): Δυστυχώς, κύριε Βουλευτά, δεν υπάρχει δυνατότητα να πάμε σε μία αναδρομική κατάσταση και να πούμε ότι σε αυτές και σε αυτές τις περιπτώσεις λόγω των προβλημάτων πρέπει να επιστραφούν χρήματα.
Όμως, θα επικοινωνήσουμε ξανά με τους πολίτες, θα βγάλουμε δελτίο Τύπου, θα ενημερώσουμε και τις τράπεζες, ώστε να προχωρήσει αυτή η διαδικασία της δήλωσης του λογαριασμού.
Αυτό που θα ήθελα να επισημάνω είναι ότι πάρα πολλές περιπτώσεις είναι αμέλεια των πολιτών και πρέπει να το κάνουν. Δεν είναι δύσκολη διαδικασία. Το Υπουργείο Οικονομικών, όσον αφορά τα ληξιπρόθεσμα χρέη του, προχωράει σε αυτοματοποίηση της διαδικασίας, στέλνει στις τράπεζες την εντολή, δεν έχει τη δυνατότητα η τράπεζα να επιλέξει εάν θα το κάνει ή όχι, από τη στιγμή που θα έχει εντολή από την αρμόδια εφορία πρέπει να προχωρήσει σε δέσμευση του λογαριασμού.
Με την ευκαιρία, θα ήθελα να πω πρέπει να φροντίσουν οι πολίτες αυτά τα θέματά τους, διότι όσο προχωράει η οργάνωση του Υπουργείου Οικονομικών και η αυτοματοποίηση των διαδικασιών αυτόματα τα χρέη αναζητούνται και ό,τι δεν έχει μπει κάτω από την προστασία του ακατάσχετου ειδικού λογαριασμού, οποτεδήποτε θα δεσμεύεται για τα συμφέροντα του ελληνικού Δημοσίου.
Μία απόδειξη αυτής της πορείας του Υπουργείου Οικονομικών, που κατά τη γνώμη μου είναι θετική, είναι ότι τα ληξιπρόθεσμα χρέη του Δημοσίου και τον Ιανουάριο και τον Φεβρουάριο και τον Μάρτιο, σύμφωνα με τα σχετικά στοιχεία που κατέθεσα στην Επιτροπή Οικονομικών Υποθέσεων, δείχνουν ότι έχουμε μία πτώση των ληξιπροθέσμων οφειλών προς το Δημόσιο, διότι λειτουργούν καλύτερα οι υπηρεσίες και οι πολίτες και οι επιχειρήσεις, παρά τα προβλήματα που έχουν, συμμορφώνονται περισσότερο.
Οπως αναφέρει η δικηγόρος Ν. Διονυσοπούλου: Σύμφωνα με τις διατάξεις του άρθρου 48 του Ν 4174/2013 για την είσπραξη των ληξιπρόθεσμων χρεών προς το Δημόσιο που δεν έχουν υπαχθεί σε νομοθετική ρύθμιση μπορεί να ληφθούν, κατά την κρίση του Προϊσταμένου της αρμόδιας για την επιδίωξη της οφειλής Υπηρεσίας, είτε αθροιστικά είτε καθένα χωριστά κατά την ελεύθερη κρίση του, διοικητικά μέτρα που προβλέπονται στο άρθρο 9 του ΚΕΔΕ τα οποία είναι:
α) κατάσχεση κινητών, είτε στα χέρια του οφειλέτη, είτε κινητών και απαιτήσεων γενικώς του οφειλέτη που βρίσκονται στα χέρια τρίτου και β) κατάσχεση ακινήτων.
Η ικανοποίηση των απαιτήσεων του Δημοσίου αποβλέπει στην όσο το δυνατόν ταχύτερη εισροή στα δημόσια ταμεία των οφειλομένων προς το Δημόσιο χρηματικών ποσών (φόρων, τελών κλπ ) προκειμένου να διασφαλιστεί η απρόσκοπτη και εύρυθμη δημοσιονομική λειτουργία του, η οποία είναι αναγκαία για χάριν του γενικότερου συμφέροντος.
Θεωρία και νομολογία ωστόσο συμφωνούν πως τα μέτρα που λαμβάνει η Διοίκηση πρέπει να επιλέγονται ορθολογικά, να είναι ταυτόχρονα και κατάλληλα και αναγκαία για την πραγμάτωση του αναγκαίου σκοπού. Δεν επιτρέπεται δηλαδή η Διοίκηση να υπερβαίνει το εύλογο, απολύτως αναγκαίο και πρόσφορο μέτρο. Απαγορεύεται, στα πλαίσια της χρηστής Διοίκησης η εφαρμογή νομοθετικών διατάξεων που ερμηνεύουν με τρόπο ανεπιεική και δογματικό τις επικρατούσες κοινωνικές συνθήκες και απαιτήσεις. Ειδικά στα πλαίσια της Διοικητικής Εκτέλεσης που επισπεύδεται από το Δημόσιο για την ικανοποίηση αξιώσεων του, πρέπει να ερευνάται και να διασφαλίζεται η επιδίωξη του ηπιότερου από το Νόμο προβλεπόμενου μέτρου , ιδίως όταν τίθενται από την αναγκαστική εκτέλεση σε κίνδυνο τα ατομικά και κοινωνικά δικαιώματα του οφειλέτη οδηγώντας τον ουσιαστικά αφενός στην αδυναμία κάλυψης των βιοποριστικών του αναγκών και αφετέρου στην πλήρη στέρηση της δυνατότητας αξιοπρεπούς διαβίωσης.
Εξαιρετέα της κατάσχεσης κινητών εις χείρας τρίτου απαριθμούνται αποκλειστικά στο άρθρο 31 του ΚΕΔΕ. Έτσι λοιπόν, απαγορεύεται η κατάσχεση:
α) των προσωπικών αντικειμένων του οφειλέτη που απαριθμούνται στο άρθρο 17 του ΚΕΔΕ ακολουθώντας το πνεύμα της αντίστοιχης διάταξης του Κώδικα Πολιτικής Δικονομίας,
β) της εταιρικής μερίδας μόνο προσωπικών εταιριών (δεν ισχύει το ακατάσχετο επί αναληφθέντων κερδών ή επιχειρηματικών αμοιβών)
γ) των απαιτήσεων διατροφής εκ του νόμου ή εκ διατάξεως τελευταίας βουλήσεως,
δ) των απαιτήσεων από μισθούς, συντάξεις και κάθε είδους βοηθήματα που καταβάλλονται περιοδικά κατά τις ειδικότερες προϋποθέσεις που αναλυτικά περιγράφονται,
ε) τα 4/5 των ημερομισθίων
στ) το 1/2 των εφ’ άπαξ καταβαλλομένων, υπό οιουδήποτε ασφαλιστικού φορέως, βοηθημάτων επί τη εξόδω εκ της Υπηρεσίας ή του επαγγέλματος.
[β] κριτική θεώρηση
Η πρώτη ανάγνωση των εξαιρούμενων της κατασχέσεως κινητών μας αφήνει μία επίγευση δικαιοσύνης ως προς το είδος και την προέλευση των κινητών που προστατεύει ο διαχρονικά Νομοθέτης.
Η δεύτερη και πιο προσεκτική ανάγνωση ωστόσο είναι εντελώς διαφορετική και θα μπορούσε να οδηγήσει σε σκέψεις περί διατήρησης σε ισχύ ακραίων και άστοχων νομοθετικά προνομίων ανάλογα με την πηγή προέλευσης του (φορολογητέου) εισοδήματος ειδικά στην τρέχουσα οικονομική συγκυρία.
Ένας έμπορος/ ελεύθερος επαγγελματίας/ νόμιμος εκπρόσωπος νομικής οντότητας στον οποίο έχουν καταλογισθεί και βεβαιωθεί πρόστιμα, πρόσθετοι φόροι, λοιπά τέλη, ανείσπρακτες ασφαλιστικές εισφορές τα οποία αδυνατεί να ρυθμίσει, αν συνεχίσει να ασκεί την επαγγελματική του δραστηριότητα κινδυνεύει με κατάσχεση του συνόλου των αποταμιεύσεων του. Αν όμως διακόψει τη δραστηριότητα του και αρχίσει να απασχολείται ως μισθωτός, ο μηνιαίος μισθός μέχρι του ποσού των €1.000,00 θα παραμένει ακατάσχετος. Το αυτό «προνόμιο» θα έχει εάν συνταξιοδοτηθεί. Αν δε, επιλέξει να παραμείνει άνεργος, το σύνολο των επιδομάτων που θα εισπράττει θα εξαιρεθούν της αναγκαστικής εκτέλεσης και δη της κατάσχεσης. Η ληξιπρόθεσμη απαίτηση θα καταταχθεί πιθανόν στις ανείσπρακτες και ίσως κάποτε παραγραφεί. Αν δεν παραγραφεί, θα βαρύνει τους νόμιμους κληρονόμους του αρχικού οφειλέτη.
Ο ίδιος έμπορος/ελεύθερος επαγγελματίας/νόμιμος εκπρόσωπος νομικής οντότητας εάν εισπράττει διατροφή, αυτή θα εξαιρεθεί της κατάσχεσης και με τον τρόπο αυτό θα μπορέσει να ασκήσει αξιοπρεπώς τη γονική μέριμνα των τέκνων του. Αν όμως είναι υπόχρεος στην καταβολή διατροφής θα αδυνατεί να την καταβάλει με ότι αυτό συνεπάγεται τόσο σε νομικό όσο και σε πραγματικό επίπεδο για τον ίδιο.
Ο ιδιοκτήτης περισσοτέρων μισθωμένων σε τρίτους ακινήτων που επιβαρύνεται με φόρο μισθωμάτων και φόρο κατοχής οι οποίοι στις μέρες μας δύνανται κατά περίπτωση να ξεπεράσουν αθροιστικά καθ΄ έτος τα ¾ των εισπραττόμενων ποσών δύναται να βρεθεί αντιμέτωπος είτε με την κατάσχεση του μισθώματος εις χείρας του μισθωτή είτε με την κατάσχεση του συνολικού περιεχομένου του τραπεζικού του λογαριασμού, είτε αθροιστικά όλων των ανωτέρω αναφερομένων. Στην καλύτερη των περιπτώσεων θα καταφέρει να εκποιήσει μέρος της ακίνητής του περιουσίας προκειμένου να τακτοποιήσει τις οφειλές του στο Δημόσιο. Νέες οφειλές θα δημιουργηθούν το επόμενο οικονομικό έτος, προερχόμενες από την αυτή αιτία, οι οποίες αν το υπόλοιπο του τιμήματος της ήδη διενεργηθείσας πώλησης δεν επαρκεί να καλύψει θα καταστούν ληξιπρόθεσμες. Και με τον τρόπο αυτό θα επιβληθούν πάλι μέτρα αναγκαστικής κατάσχεσης που για να αρθούν θα υποχρεωθεί εκ νέου να εκποιήσει μέρος της ακίνητης του περιουσίας μέχρι που στο τέλος δε θα έχει πλέον ακίνητη περιουσία προς εκμετάλλευση, άρα δε θα έχει πλέον πόρους αξιοπρεπούς διαβίωσης.
Από τα παραπάνω παραδείγματα γίνεται κατανοητό πως στην πράξη οι διαφορές ως προς τις συνέπειες που έχει η ιδιότητα του οφειλέτη του Δημοσίου δηλαδή η πηγή των εισοδημάτων αυτού, καθορίζει και την αποτελεσματικότητα των μέτρων αναγκαστικής εκτέλεσης, όπως επίσης και το εφικτό ή ανέφικτο είσπραξης των οφειλών. Κυρίως όμως καθορίζει το εφικτό ή ανέφικτο αξιοπρεπούς διαβίωσης των φορολογούμενων που αδυνατούν να ρυθμίσουν τις οφειλές τους.
Σε αντίθεση με όσα παραπάνω αναφέρθηκαν αναφορικά με την εν τοις πράγμασι εφαρμογή των διατάξεων περί ακατάσχετου του ΚΕΔΕ ο νομοθέτης έχει ρητή υποχρέωση να χειρίζεται αδιακρίτως, δηλαδή με τρόπο ομοιόμορφο τις όμοιες περιπτώσεις (και αντίστροφα να προβαίνει σε ανόμοια μεταχείριση αυτών που βρίσκονται σε διαφορετικές συνθήκες), ειδικά όταν οι φορολογούμενοι – οφειλέτες του Δημοσίου τελούν υπό τις ίδιες οικονομικές συνθήκες, σεβόμενος με τον τρόπο αυτό τις αρχές της αναλογικότητας και της πλήρους αποτελεσματικότητας στα πλαίσια της επίτευξης των σκοπών του φορολογικού Κράτους, όπως αυτές έχουν πλέον ερμηνευθεί από το Δικαστήριο της Ευρωπαϊκής Ένωσης. Το φύλλο, η ηλικία, η οικογενειακή κατάσταση, η επαγγελματική ιδιότητα και η προέλευση του εισοδήματος τελούν υπό την αυτή ποιότητα προστασίας, μέριμνας ή ειδικής φροντίδας του Κράτους (και του Συντάγματος).
Το διακύβευμα είναι πλέον η νομοθετική θεμελίωση κοινού ελάχιστου επιπέδου αξιοπρεπούς διαβίωσης για όλους τους οφειλέτες του Δημοσίου που αδυνατούν να επιδείξουν νόμιμη συμπεριφορά, δηλαδή να ενεργήσουν σύμφωνα με την δικαιική επιταγή αποπληρώνοντας εμπρόθεσμα το σύνολο των βεβαιωμένων οφειλών τους, ανεξάρτητα πλέον από την πηγή προέλευσης των εισοδημάτων τους.
[γ] ελεύθεροι επαγγελματίες, έμποροι, λοιποί αυτοαπασχολούμενοι
Το κάθε είδος παρεχόμενης εργασίας ή υπηρεσίας ρυθμίζεται ξεχωριστά στα οικεία κεφάλαια του Αστικού Κώδικα. Θα ήταν λάθος να συνεχίσουμε να συγχέουμε νοηματικά τα δικαιώματα και τις υποχρεώσεις ιδιωτικής φύσεως με τη γενική συνταγματική προστασία της εργασίας όπως αυτή περιγράφεται στο άρθρο 22 του Συντάγματος : καλύπτει όχι μόνο την εξαρτημένη εργασία αλλά και την ανεξάρτητη. Περιλαμβάνει την σωματική και την πνευματική εργασία. Άρα προστατεύει τόσο τον μισθωτό, όσο και τον εργοδότη. Αναφέρεται τόσο στον υπάλληλο -δημόσιο ή ιδιωτικό- όσο και στον αυτοαπαχολούμενο.
Πηγή: Taxheaven




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.