




















• Νέα απόφαση του Συμβουλίου της Επικρατείας (1487/2025) κρίνει εκπεστέο μόνο το τμήμα που αποδίδεται στο Δημόσιο και απορρίπτει ως μη δαπάνη το ποσοστό που παρακρατεί η επιχείρηση, αναμορφώνοντας τον φορολογητέο τρόπο υπολογισμού κερδών
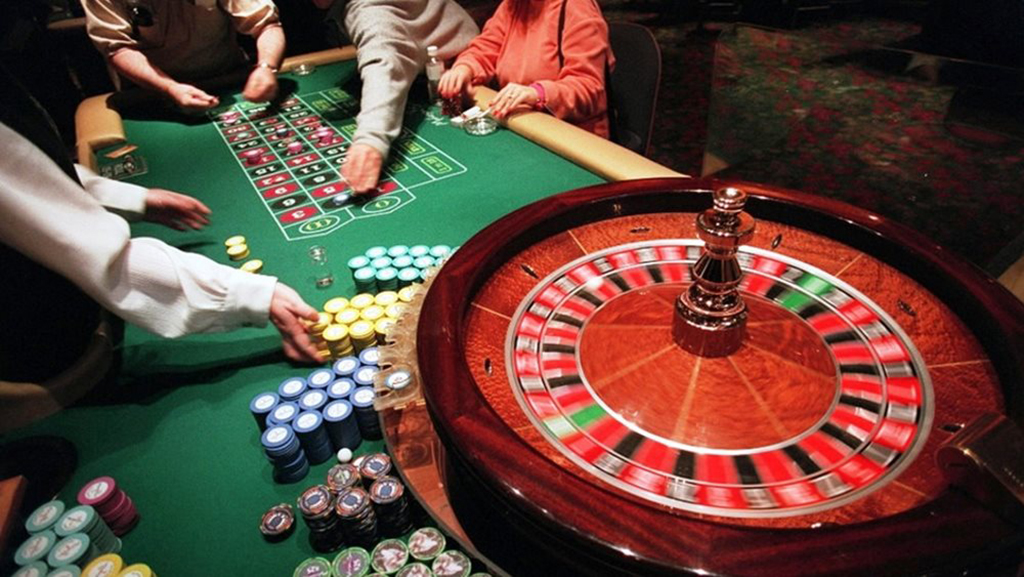
Η απόφαση 1487/ 2025 του Συμβουλίου της Επικρατείας κλείνει οκταετή εκκρεμότητα ανάμεσα στην Ανεξάρτητη Αρχή Δημοσίων Εσόδων και μεγάλη επιχείρηση καζίνου, δίνοντας απάντηση σε ζήτημα με πρακτικές και δημοσιονομικές απολήξεις για όλη την αγορά τυχερών παιγνίων. Το ανώτατο διοικητικό δικαστήριο έκανε δεκτή εν μέρει την αίτηση του Δημοσίου και ξεκαθάρισε ότι το 80 τοις εκατό της αξίας των εισιτηρίων εισόδου που αποδίδεται στο Δημόσιο είναι εκπεστέο μόνο εφόσον πράγματι καταβάλλεται, αλλά το υπόλοιπο 20 τοις εκατό που παρακρατεί η επιχείρηση δεν αποτελεί πραγματοποιηθείσα δαπάνη και δεν εκπίπτει. Η κρίση ήρθε να βάλει τάξη σε μια πρακτική προωθητικών ενεργειών με εισιτήρια τιμής ένεκεν που χρησιμοποιήθηκαν συστηματικά όλα τα προηγούμενα χρόνια.
Η αναιρεσείουσα ήταν η ΑΑΔΕ και η αναιρεσίβλητη ανώνυμη εταιρεία που εκμεταλλεύεται το καζίνο της Ρόδου και συναφείς δραστηριότητες εστίασης και ξενοδοχείου. Η υπόθεση ξεκίνησε από τακτικό φορολογικό έλεγχο στις χρήσεις 2007 έως 2011 και κατέληξε στη μη αναγνώριση σειράς δαπανών μεταξύ των οποίων και των εξόδων δωρεάν εισιτηρίων πελατών, με επακόλουθο τον προσδιορισμό πρόσθετου φόρου και επιβαρύνσεων. Η εταιρεία προσέφυγε πρώτα στη ΔΕΔ χωρίς αποτέλεσμα και στη συνέχεια στο Διοικητικό Εφετείο Αθηνών που εν μέρει τη δικαίωσε με την 5779/2017, απόφαση που τώρα αναιρείται εν μέρει.
Από το 1995 οι εκμεταλλευτές καζίνων υποχρεούνται να εκδίδουν εισιτήριο εισόδου για κάθε πελάτη, με ενιαία αξία αρχικά σε δραχμές και στη συνέχεια σε δεκαπέντε ευρώ. Η ίδια υπουργική απόφαση προβλέπει ότι για λόγους επαγγελματικής προβολής ή κοινωνικής υποχρέωσης μπορούν να εκδίδονται ειδικά εισιτήρια με την ένδειξη τιμής ένεκεν, τα οποία αθροίζονται κανονικά στη βάση απόδοσης του δικαιώματος του Δημοσίου. Από τη συνολική αξία κάθε εισιτηρίου το 20 τοις εκατό παρακρατείται από την επιχείρηση ως δικαίωμα διάθεσης και κάλυψης δαπανών στο οποίο εμπεριέχεται και ο ΦΠΑ ενώ το υπόλοιπο 80 τοις εκατό αποτελεί δικαίωμα του Δημοσίου και αποδίδεται μηνιαίως.
Το Δικαστήριο ακολούθησε τη νομολογιακή γραμμή που θέλει τις προϋποθέσεις έκπτωσης δαπανών να τίθενται από τον Κώδικα Φορολογίας Εισοδήματος και όχι από μη φορολογικούς κανόνες. Με αυτή τη βάση έκρινε ότι ορθώς αναγνωρίζεται ως εκπεστέα η δαπάνη που αντιστοιχεί στο 80 τοις εκατό της αξίας των εισιτηρίων όταν αυτή αποδίδεται πράγματι στο Δημόσιο αφού πρόκειται για ποσό που καταβάλλεται και βαρύνει την επιχείρηση. Αντιθέτως το 20 τοις εκατό της ονομαστικής αξίας που παρακρατεί η επιχείρηση δεν συνιστά δαπάνη, διότι δεν υπάρχει εκταμίευση, άρα δεν μπορεί να εκπέσει από τα ακαθάριστα έσοδα. Η διάκριση αυτή είναι το κεντρικό σκεπτικό με το οποίο το ΣτΕ έκανε εν μέρει δεκτή την αίτηση της ΑΑΔΕ.
Τι έγινε με τα πραγματικά δεδομένα και τους αριθμούς
Στις επίμαχες χρήσεις, η εταιρεία είχε καταχωρίσει στον λογαριασμό εξόδων δωρεάν εισιτηρίων ποσά που κυμάνθηκαν από περίπου εξακόσιες δεκαεννέα έως οκτακόσιες πενήντα έξι χιλιάδες ευρώ ανά έτος, τα οποία η φορολογική αρχή πρόσθεσε ως λογιστική διαφορά. Το Διοικητικό Εφετείο είχε αναγνωρίσει συνολικά την παραγωγικότητα της δαπάνης, στηριζόμενο σε εμπορική πολιτική με στόχευση κυρίως σε πελάτες εξωτερικού υψηλής επισκεψιμότητας και συμμετοχής στα παίγνια, καθώς και στο γεγονός ότι είχε αποδοθεί στο Δημόσιο το αναλογούν ποσοστό. Το ΣτΕ όμως ξεχώρισε το μέρος της δαπάνης που πράγματι πληρώθηκε από εκείνο που λογιστικά εμφανίστηκε χωρίς εκταμίευση και αναμόρφωσε ανάλογα τον φορολογητέο υπολογισμό για τα οικονομικά έτη 2008 έως 2012.
Με ρητή διάταξη διατακτικού το Δικαστήριο αναιρεί εν μέρει την απόφαση του Διοικητικού Εφετείου και κρατά την υπόθεση, απορρίπτοντας την προσφυγή της εταιρείας κατά το μέρος που αφορά στην έκπτωση του 20 τοις εκατό της αξίας των δωρεάν διατεθέντων εισιτηρίων. Παράλληλα διατάσσει την κατάπτωση του ημίσεος του παραβόλου υπέρ του Δημοσίου και συμψηφίζει τα δικαστικά έξοδα των διαδίκων. Η τελική κρίση εκδόθηκε σε δημόσια συνεδρίαση στις 25 Αυγούστου 2025 έπειτα από διάσκεψη που ολοκληρώθηκε στις 14 Ιουνίου 2024.



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.