












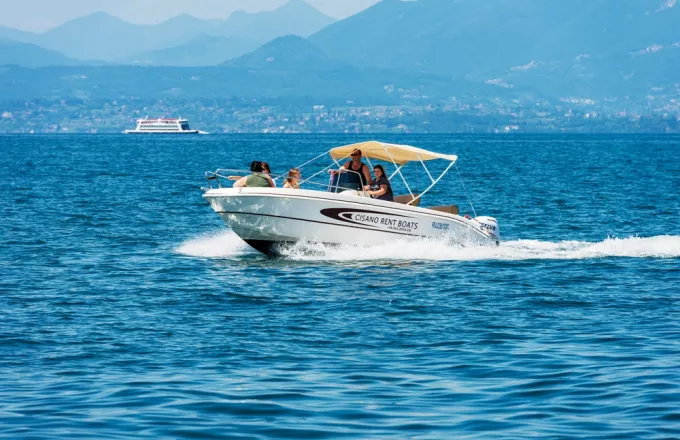
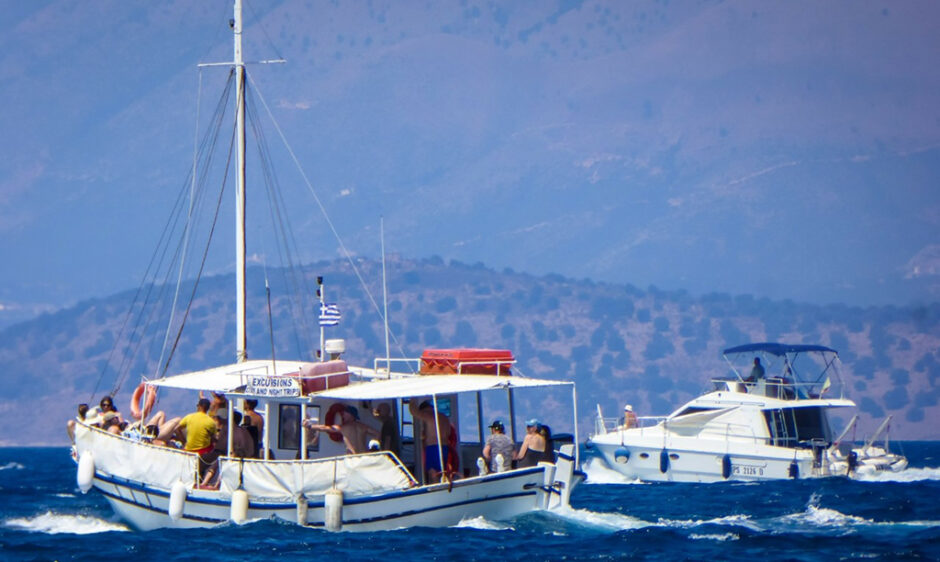
Aπό φέτος και κάθε χρόνο όσοι κατέχουν βάρκες και σκάφη αναψυχής θα πρέπει να καταβάλλουν από 100 έως 200 ευρώ, ανάλογα με το μήκος του πλωτού μέσου που διαθέτουν. Θα πρέπει όμως να προηγηθεί η υποβολή δήλωσης φόρου πλοίων β΄ κατηγορίας σε ειδική εφαρμογή του Taxisnet η οποία θα πρέπει να πραγματοποιηθεί έως τις 26 Σεπτεμβρίου. Το ποσό που θα βεβαιωθεί θα πρέπει να καταβληθεί εφάπαξ έως 30 Σεπτεμβρίου.
Σύμφωνα με το άρθρο 46 του ν. 5036/2023, όλα τα μικρά και μεσαία θαλάσσια σκάφη και πλοία, είτε επαγγελματικά είτε ιδιωτικά – με εξαίρεση μόνο τα αλιευτικά και τα ρυμουλκά των οποίων ο χρόνος δραστηριοποίησης σε υπηρεσίες θαλάσσιων μεταφορών δεν υπερβαίνει το 50% του συνολικού χρόνου δραστηριοποίησής τους – οφείλουν να καταβάλλουν κάθε χρόνο φόρο πλοίων β’ κατηγορίας. Το ύψος του ανέρχεται σε :
100 ευρώ για σκάφη μήκους έως 7 μέτρα και
200 ευρώ εφόσον το μήκος κυμαίνεται από 7 μέχρι 12 μέτρα.
Το μέτρο εφαρμόζεται και για φορολογούμενους που κατέχουν ιδιωτικά ερασιτεχνικά σκάφη αναψυχής (απλές βάρκες, φουσκωτά, ταχύπλοα κ.λπ.). Την ίδια υποχρέωση για υποβολή δήλωσης φόρου πλοίων β’ κατηγορίας έχουν και οι ναυλωτές ή ναυλώτριες εταιρείες πλοίου υπό γυμνή ναύλωση, καθώς και οι μισθωτές ή μισθώτριες εταιρείες πλοίου υπό χρηματοδοτική μίσθωση.
Δηλώσεις κάθε Μάρτιο
Από το 2025 και μετά, η δήλωση φόρου πλοίων δεύτερης κατηγορίας για τη βεβαίωση του φόρου των 100 ή των 200 ευρώ πρέπει να υποβάλλεται κάθε Μάρτιο. Όσον αφορά την καταβολή του φόρου, θα πραγματοποιείται σε δύο ισόποσες δόσεις, από τις οποίες η πρώτη θα πρέπει να καταβληθεί μέχρι την τελευταία εργάσιμη ημέρα του μηνός Απριλίου και η δεύτερη μέχρι την τελευταία εργάσιμη ημέρα του Ιουνίου.
Αν το πλοίο ανήκει σε περισσότερους του ενός πλοιοκτήτες, υπόχρεοι σε υποβολή δήλωσης και καταβολή του φόρου είναι οι πλοιοκτήτες κατά το ποσοστό ιδιοκτησίας του καθενός.
Σε περίπτωση έναρξης εργασιών συμπλοιοκτησίας ή κοινωνίας, υπόχρεος σε υποβολή δήλωσης και καταβολή του φόρου είναι η συμπλοιοκτησία ή η κοινωνία με αλληλέγγυα ευθύνη όλων των συμπλοιοκτητών ή κοινωνών αντίστοιχα.
Πηγή: naftemporiki.gr




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.