


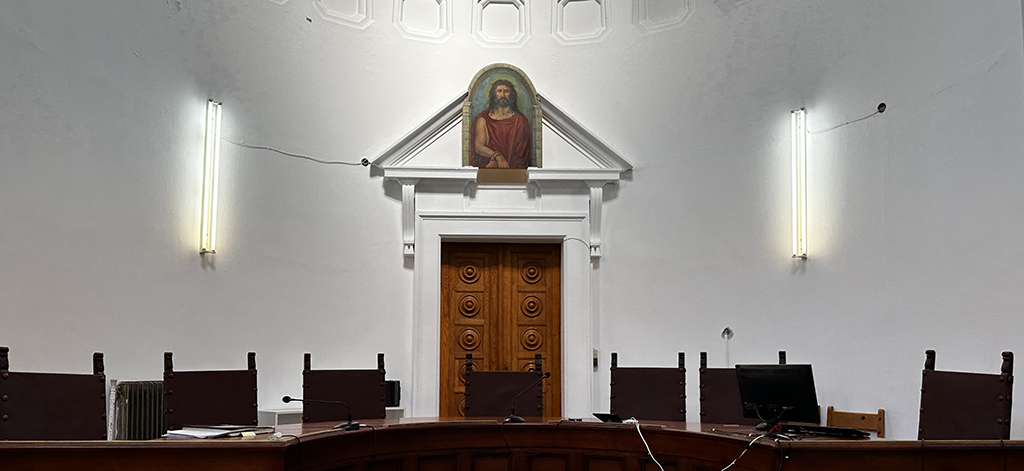
• Το δικαστήριο έκρινε ότι δεν αποδείχθηκε σκοπός τέλεσης των πράξεων που αποδόθηκαν σε εργολάβο με βάση δικογραφίες της Εισαγγελίας Πρωτοδικών Ρόδου
Ενας ημεδαπός εργολάβος απαλλάχθηκε χθες στο Μονομελές Εφετείο Δωδεκανήσου από βαριές φορολογικές αποδόσεις, καθώς το δικαστήριο κατέληξε ότι δεν στοιχειοθετήθηκε ο απαιτούμενος δόλος.
Στο επίκεντρο βρέθηκαν δύο σκέλη. Το πρώτο αφορούσε ΦΠΑ για τις διαχειριστικές περιόδους 2008 και 2009.
Οι αρχικές πράξεις απέδιδαν στον κατηγορούμενο ανακριβή απόδοση φόρου, με υπολειπόμενα ποσά 99.096,68 ευρώ για το 2008 και 156.122,80 ευρώ για το 2009.
Το δεύτερο σκέλος σχετιζόταν με τον φόρο εισοδήματος για το οικονομικό έτος 2010, επί της χρήσης 2009, όπου η φορολογική αρχή είχε υπολογίσει συνολικό ποσό 909.775,73 ευρώ που περιελάμβανε κύριο φόρο 469.440,52 ευρώ και πρόσθετο φόρο λόγω μη υποβολής 440.335,21 ευρώ. Αυτά τα στοιχεία αποτέλεσαν τον κορμό της κατηγορίας για φοροδιαφυγή στον ΦΠΑ κατ’ εξακολούθηση και για φοροδιαφυγή στο εισόδημα.
Η απόφαση κινήθηκε στη θεμελιώδη γραμμή της ποινικής νομιμότητας για φορολογικές υποθέσεις.
Η φοροδιαφυγή ως ποινικό αδίκημα προϋποθέτει απόδειξη συγκεκριμένης βούλησης για αποφυγή φόρου. Η έδρα έκρινε ότι το αποδεικτικό υλικό δεν κάλυψε αυτό το κρίσιμο στοιχείο.
Οι διαφορές που κατέγραψαν οι ελεγκτικές πράξεις, όσο υψηλές και αν ήταν λογιστικά, δεν συνδέθηκαν με επαρκή τεκμήρια πρόθεσης παράνομης συμπεριφοράς. Η έλλειψη δόλου άφησε χωρίς ποινικό θεμέλιο τις σε βάρος του κατηγορούμενου κατηγορίες.
Την υπόθεση χειρίστηκε ο δικηγόρος κ. Χάρης Βασιλειάδης.
Ποινή φυλάκισης δύο ετών που μετατράπηκε σε 300 ώρες κοινωφελούς εργασίας σε αλλοδαπή για φοροδιαφυγή
Η αίθουσα του Μονομελούς Εφετείου Δωδεκανήσου ολοκλήρωσε μια ταχεία αλλά θεσμικά αυστηρή διαδικασία με την επικύρωση πρακτικού ποινικής διαπραγμάτευσης για υπόθεση φοροδιαφυγής στο εισόδημα.
Αλλοδαπή κατηγορούμενη ομολόγησε την πράξη και αποδέχθηκε συγκεκριμένη ποινική μεταχείριση. Το δικαστήριο κήρυξε ένοχη την κατηγορούμενη βάσει του πρακτικού και των στοιχείων της δικογραφίας και προχώρησε στην επιβολή ποινής που δεν υπερέβη τη συμφωνηθείσα.
Η ποινική δίωξη αφορούσε φοροδιαφυγή δια της μη πληρωμής φόρου εισοδήματος με συνολική αξία που υπερβαίνει τις 150.000 ευρώ στη διαχειριστική περίοδο 01-01-2009 έως 31-12-2009. Με βάση την Οριστική Πράξη Διορθωτικού Προσδιορισμού Φόρου Εισοδήματος , ο μη αποδοθείς φόρος προσδιορίστηκε σε 234.963,06 ευρώ.
Πριν από την έναρξη της αποδεικτικής διαδικασίας στο ακροατήριο, υποβλήθηκε αίτημα για ποινική διαπραγμάτευση με αντικείμενο την επιβλητέα ποινή. Η εισαγγελική αρχή έκρινε την υπόθεση κατάλληλη, σταθμίζοντας την απαξία της πράξης, τις συνθήκες τέλεσης, τον βαθμό υπαιτιότητας και τους οικονομικούς όρους της κατηγορούμενης.
Το Μονομελές Εφετείο, λαμβάνοντας υπόψη το πρακτικό και τα στοιχεία της δικογραφίας, κήρυξε ένοχη την κατηγορούμενη για φοροδιαφυγή στο εισόδημα για το οικονομικό έτος 2010 που αντιστοιχεί στη χρήση 2009. Επέβαλε ποινή φυλάκισης 2 ετών, η οποία μετατράπηκε σε 300 ώρες κοινωφελούς εργασίας, προς εκτέλεση εντός 2 ετών, υπό την εποπτεία των αρμόδιων υπηρεσιών.



Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.