



















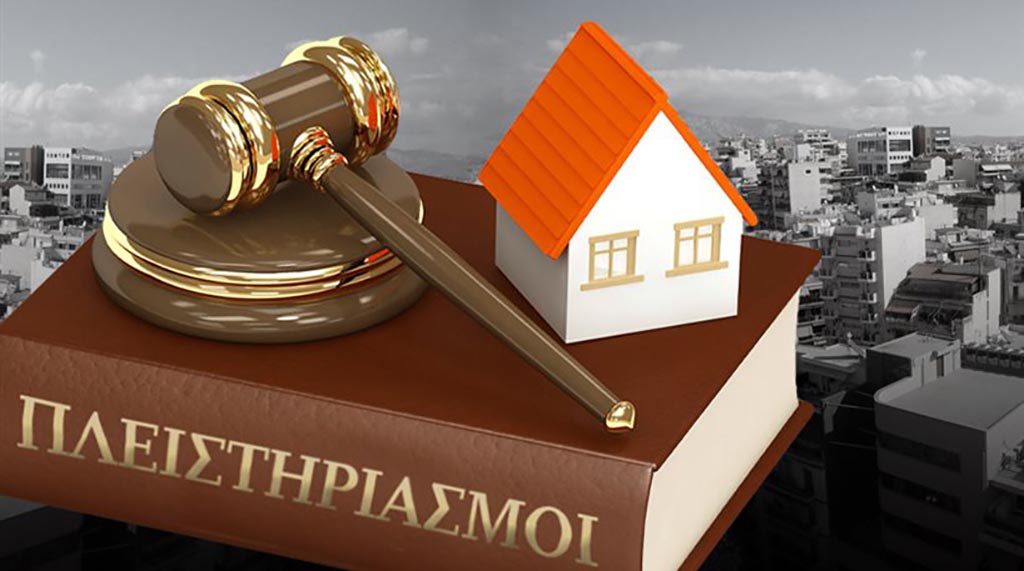
«Συνεργάσιμος Δανειολήπτης» που θα αποδέχεται να ρυθμίσει το δάνειό του και νόμος «Κατσέλη» είναι οι δύο λύσεις τις οποίες τα νοικοκυριά θα επιλέγουν από την 1η Ιανουαρίου του 2015 για να διασώζουν από τους πλειστηριασμούς την κύρια κατοικία τους.
Ο υπουργός Ανάπτυξης Κώστας Σκρέκας δεν σκοπεύει να δώσει παράταση στις διατάξεις του νόμου 4224/2013, ο οποίος για το 2014 προστάτευε την κύρια κατοικία από τους πλειστηριασμούς υπό συγκεκριμένες προϋποθέσεις, όπως αναφέρει η Ημερησία. Μόλις 3.000 υπάχθηκαν σε αυτό το καθεστώς προστασίας, ενώ στα δικαστήρια αξιοποιώντας τον νόμο «Κατσέλη» έχουν προσφύγει 100.000.
Σύμφωνα με τον «Κώδικα Δεοντολογίας των Τραπεζών» που περιλαμβάνει τους θεσμούς του «Συνεργάσιμου Δανειολήπτη» και των «Εύλογων Δαπανών Διαβίωσης», τα νοικοκυριά μπορούν συναινώντας ή ακόμη και απορρίπτοντας τις λύσεις των τραπεζών να προλαβαίνουν τους πλειστηριασμούς.
Ενας δανειολήπτης είναι συνεργάσιμος όταν:
είναι διαθέσιμος σε επικοινωνία με την τράπεζα (πλήρη και επικαιροποιημένα στοιχεία επικοινωνίας)
ορίζει συγγενικό ή φιλικό πρόσωπο ως αντίκλητο επικοινωνίας για περιπτώσεις έκτακτης ανάγκης
απαντά σε ανακοινώσεις και επιστολές της τράπεζας με κάθε πρόσφορο μέσο εντός μίας εβδομάδας
ενημερώνει αναλυτικά και με ειλικρίνεια την τράπεζα σχετικά με την τρέχουσα οικονομική του κατάσταση
προβαίνει εκουσίως σε πλήρη και ειλικρινή γνωστοποίηση πληροφοριών, οι οποίες θα έχουν σημαντικές επιπτώσεις στη μελλοντική οικονομική του κατάσταση
Ο Νόμος Κατσέλη, με όλες τις τροποποιήσεις που έχουν γίνει δίνει τη δυνατότητα σε νοικοκυριά με αποδεδειγμένη οικονομική αδυναμία να διαγράψουν οφειλές τους και να ρυθμίσουν το υπόλοιπο ποσό. Επίσης προστατεύει την κύρια κατοικία από πλειστηριασμούς έναντι τραπεζών και ιδιωτών όχι έναντι του Δημοσίου. Οι αιτήσεις από το 2010 μέχρι σήμερα ανέρχονται σε 100.000.
Τα άρθρα του προσφέρουν την προστασία της κύριας κατοικίας αλλά και συνολικά της περιουσίας του οφειλέτη από τη στιγμή που εκείνος θα υποβάλει την αίτηση στο Ειρηνοδικείο μέχρι και την έκδοση απόφασης. Για το διάστημα αυτό ο αιτών θα πρέπει να καταβάλει μία ελάχιστη δόση προς την τράπεζα. Η ελάχιστη καταβολή δεν θα μπορεί να είναι μικρότερη του 10% της τελευταίας ενήμερης δόσης με ελάχιστο συνολικό ποσό καταβολής τα 40 ευρώ μηνιαίως.
Ο οφειλέτης έχει το δικαίωμα, σύμφωνα με τον ίδιο νόμο, εφόσον του ζητηθεί η ρευστοποίηση ακίνητης περιουσίας να εξαιρέσει την κύρια κατοικία εφόσον η αξία της ισούται με το αφορολόγητο όριο της κύριας κατοικίας, όπως αυτό ορίζεται από τις φορολογικές διατάξεις, προσαυξημένο κατά 50%. Με πιο απλά λόγια για έναν άγαμο να μην είναι πάνω από 300.000 ευρώ και για έναν έγγαμο με δύο παιδιά να μην ξεπερνά τις 450.000 ευρώ.
Ημερησία



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.