





















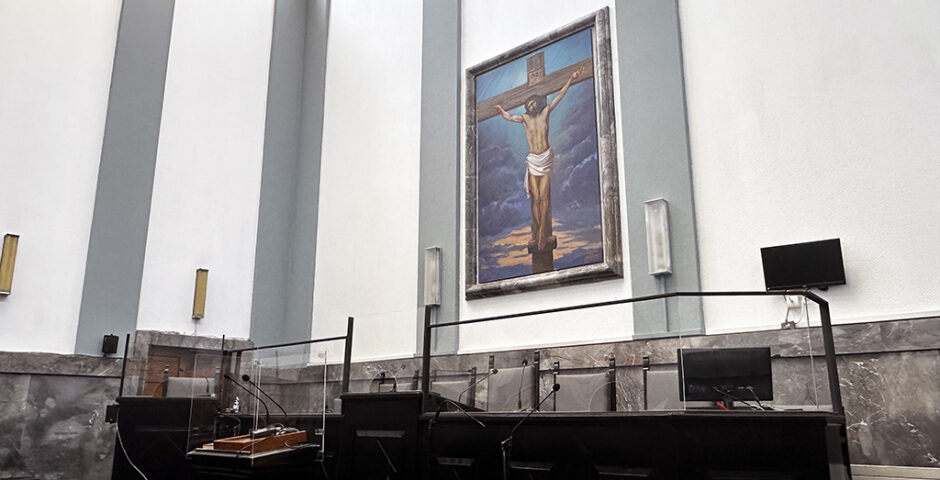
Ποινή φυλάκισης 5 ετών μετατρέψιμη προς 5 ευρώ ημερησίως με ανασταλτικό ως προς την έφεση αποτέλεσμα, επέβαλε χθες το Τριμελές Εφετείο Δωδεκανήσου επί κακουργημάτων σε έναν Ροδίτη, που κρίθηκε ένοχος υπεξαίρεσης κατ’ εξακολούθηση αντικειμένου, ιδιαίτερα μεγάλης αξίας, που το είχαν εμπιστευθεί στον υπαίτιο λόγω της ιδιότητάς του ως εντολοδόχου και διαχειριστή ξένης περιουσίας.
Όπως έγραψε η «δημοκρατική» μεταξύ του κατηγορουμένου και της εγκαλούσας ξενοδοχειακής εταιρείας, υπεγράφη η από 1η Μαρτίου 2007, συμφωνία που τιτλοφορήθηκε ως σύμβαση εργασίας και στην οποία, μεταξύ άλλων συμφωνήθηκε, ότι ο κατηγορούμενος θα ανελάμβανε την λειτουργία και πλήρη διαχείριση δύο τουριστικών καταστημάτων της, εντός δύο ξενοδοχείων.
Ειδικότερα, σύμφωνα με την ανωτέρω συμφωνία, ο κατηγορούμενος θα ανελάμβανε την λειτουργία των καταστημάτων, θα προέβαινε στις αγορές και στις οποιεσδήποτε συναλλαγές της επιχείρησης με τρίτους, θα προέβαινε στις αγορές των προμηθειών της επιχείρησης που θα ασκούντο στο όνομα της εγκαλούσας εταιρείας.
Επίσης είχε την υποχρέωση για λογαριασμό της εγκαλούσας να συνάπτει συμβάσεις πρόσληψης του επιλεγόμενου από τον ίδιο προσωπικού, να φροντίζει για την εγγραφή τους στο Ι.Κ.Α. και να καταβάλλει τις αντίστοιχες εργοδοτικές και εργατικές εισφορές.
Επιπλέον ο κατηγορούμενος ανέλαβε την υποχρέωση να προβαίνει στην τροφοδοσία της επιχείρησης, ήτοι στην αγορά προϊόντων με την έκδοση τιμολογίων στο όνομα της εγκαλούσας, να καταβάλλει τον φόρο που αντιστοιχούσε στα έσοδα της επιχείρησης και να εξοφλεί στο τέλος κάθε έτους όλες τις υποχρεώσεις της.
Σε αντιστάθμισμα, ο κατηγορούμενος θα ελάμβανε ποσοστό 65% μηνιαίως επί των ακαθαρίστων εσόδων, εκ των οποίων, όμως, όπως προαναφέρθηκε, είχε την υποχρέωση να καταβάλλει τις κάθε είδους οικονομικές υποχρεώσεις της επιχείρησης, ενώ θα απέδιδε το υπόλοιπο 35%, το οποίο όμως δεν μπορούσε να είναι μικρότερο από το ποσό των 40.000 ευρώ ετησίως.
Κατά το χρονικό διάστημα, που η ανωτέρω σύμβαση ήταν ενεργής, ο κατηγορούμενος φέρεται, ενώ εισέπραξε το ποσό των 236,962,15 ευρώ, προμηθεύτηκε εμπορεύματα αξίας 185.237,07 ευρώ, τα οποία όμως αφενός δεν εξόφλησε, αφετέρου δεν τα απέδωσε στην εγκαλούσα εταιρεία.
Επίσης, φέρεται να μην κατέβαλε τους φόρους, ΔΗΦΟΔΩ και εισφορές στο Ι.Κ.Α. ποσών 7.458,33 ευρώ, 674,37 ευρώ και 492,26 ευρώ αντιστοίχως, ήτοι κατηγορείται ότι ιδιοποιήθηκε χωρίς νόμιμη αιτία το συνολικό ποσό των 193.862,03 ευρώ.
Επιπλέον ο κατηγορούμενος, στη Ρόδο το έτος2008, μολονότι ανέλαβε την υποχρέωση να εισπράττει για λογαριασμό της εγκαλούσας τα χρήματα από τις πωλήσεις των προϊόντων, που εμπορευόταν στα καταστήματά της, εξοφλώντας με αυτά τις κάθε είδους υποχρεώσεις της, εντούτοις, όπως προκύπτει από τις φορολογικές δηλώσεις της εγκαλούσας, το έτος 2008 (οικονομικό έτος 2009) φέρεται να πραγματοποίησε έσοδα 231.607,74 ευρώ, αν και παρελάμβανε κατά την κατοχή του λόγω της ιδιότητάς του αυτής τα χρήματα, εντούτοις τα ιδιοποιήθηκε παράνομα.
Φέρεται να μην εξόφλησε επιταγή σε προμηθευτές της εταιρείας από τους οποίους προμηθεύτηκε προϊόντα αξίας 168.227,62 ευρώ, να μην απέδωσε στην εγκαλούσα για το έτος 2008 το ποσό των 40.000 ευρώ, ως όφειλε από την σύμβαση, και επίσης να μην κατέβαλε τους οφειλόμενους φόρους, ΔΗΦΟΔΩ, Ι.Κ.Α. για προσωπικό.
Κατηγορείται ότι υπεξαίρεσε το ποσό, για το έτος 2008, των 230.856,51 ευρώ.
Συνολικά φέρεται δηλαδή να υπεξαίρεσε ποσό 424.718,54 ευρώ τα οποία όφειλε να τα αποδώσει στην εγκαλούσα.
Ως συνήγορος πολιτικής αγωγής παρέστη ο δικηγόρος κ. Γ. Χαρίτος και υπεράσπισης ο δικηγόρος κ. Σ. Χαραλάμπους.



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.