











Ατυπη ασπίδα προστασίας στην κύρια κατοικία ευάλωτων νοικοκυριών μέχρι την ενεργοποίηση του νέου πτωχευτικού κώδικα την ερχόμενη Πρωτοχρονιά έχουν αποφασίσει να προσφέρουν οι τράπεζες. Μπορεί οι πλειστηριασμοί να ξεκίνησαν την περασμένη εβδομάδα, καθώς δεν αποφασίστηκε νέα αναστολή τους, ωστόσο πρόκειται για προχωρημένες υποθέσεις που δουλεύονται για πάνω από δύο χρόνια και αφορούν κατά βάση ακίνητα μεγάλης αξίας, υψηλότερης σε αρκετές περιπτώσεις ακόμα και από τις 300.000 ευρώ.
Μέχρι και το τέλος αυτού του μήνα είναι προγραμματισμένο να βγουν στο σφυρί 4.500 περιουσίες, εκ των οποίων οι 2.000 είναι σπίτια και εξοχικά, για να ακολουθήσουν 4.000 πλειστηριασμοί το τελευταίο τρίμηνο του 2020.
Οπως επισημαίνει τραπεζική πηγή, «η αλήθεια είναι πως έχουμε εισέλθει από τις αρχές του 2019 και τη λήξη της τελευταίας εκδοχής του νόμου Κατσέλη στην εποχή των ρυθμίσεων. Δηλαδή ο μόνος τρόπος για να σώσει κάποιος το σπίτι του είναι να βρει μια λύση αποπληρωμής των χρεών σε συνεργασία με τον πιστωτή του ή να ρυθμίσει το δάνειό του στο πλαίσιο των κρατικών προγραμμάτων στήριξης. Σε διαφορετική περίπτωση, κινδυνεύει με απώλεια της περιουσίας του». 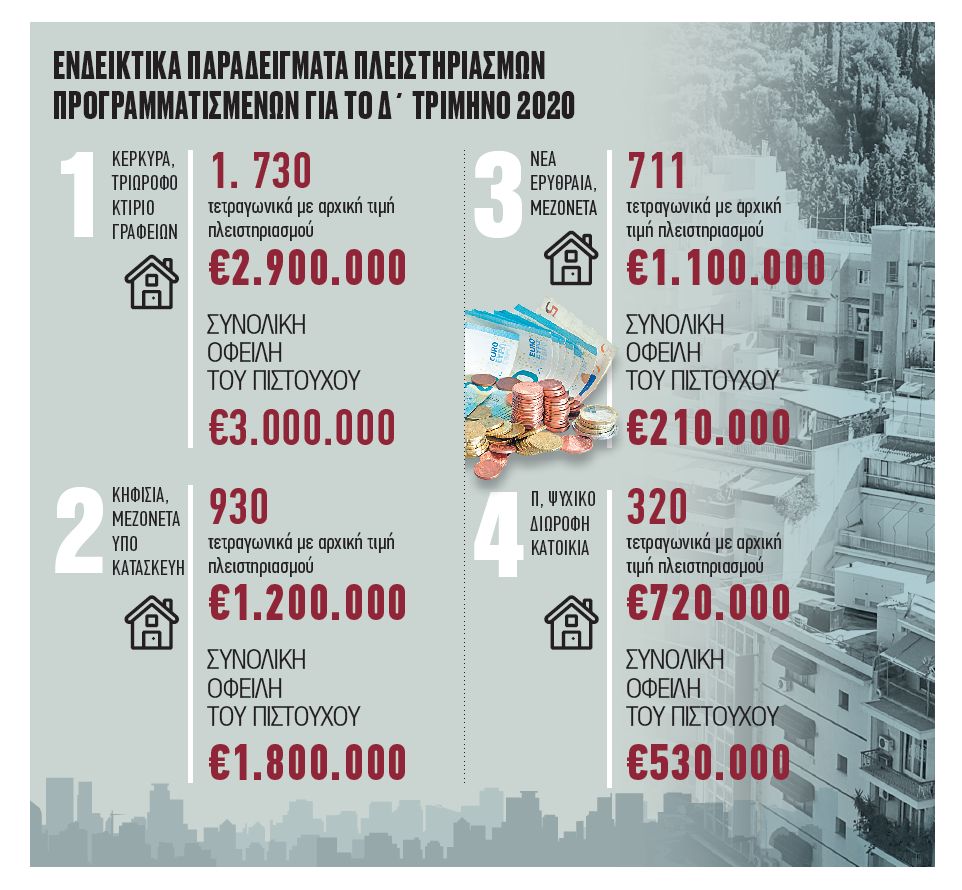
Στόχος οι ρυθμίσεις
Σύμφωνα με τον ίδιο όμως, αυτό δεν σημαίνει ότι τα πιστωτικά ιδρύματα ή οι εταιρείες διαχείρισης επισφαλών απαιτήσεων θα επιχειρήσουν να εκποιήσουν όλο το χαρτοφυλάκιο των συνδεδεμένων με κόκκινα δάνεια ακινήτων εν μια νυκτί. «Βασικός στόχος είναι να πετύχουν βιώσιμες ρυθμίσεις, που θα δημιουργούν ικανοποιητικές χρηματορροές, δεδομένου και του ότι ένα μεγάλο ποσοστό ανοιγμάτων έχει πλέον τιτλοποιηθεί. Από την άλλη, εάν πρόκειται για εύκολα ρευστοποιήσιμο ακίνητο με αξία την οποία δεν μπορεί να καλύψει ο δανειολήπτης σε όρους παρούσης αξίας με τις αποπληρωμές του, τότε ο πλειστηριασμός φαντάζει μονόδρομος. Ωστόσο συνήθως αυτά τα χαρακτηριστικά έχουν ακίνητα που βρίσκονται σε ακριβές περιοχές και όχι στις λαϊκές συνοικίες».
Πλέον, μετά την εκπνοή της προθεσμίας της 30ής Ιουνίου για αιτήσεις στο πλαίσιο του τελευταίου νόμου για τα υπερχρεωμένα νοικοκυριά που προέβλεπε συγκεκριμένου τύπου γενναίες ρυθμίσεις για δανειολήπτες οι οποίοι βρίσκονται σε πραγματική αδυναμία, τη μόνο θεσμοθετημένη σανίδα σωτηρίας αποτελεί το πρόγραμμα «Γέφυρα».
Τα ποσοστά επιδότησης
Η δράση που έχει ενεργοποιηθεί από τις αρχές Αυγούστου και θα ολοκληρωθεί στα τέλη αυτού του μήνα ως προς τις αιτήσεις προβλέπει την επιδότηση των δόσεων πράσινων και κόκκινων δανείων για 9 μήνες σε ποσοστό από 60% έως 76%.
Για να ενταχθεί κάποιος στο πρόγραμμα θα πρέπει αποδεδειγμένα να πλήττεται από την κρίση του κορωνοϊού, το δάνειό του να έχει ως υποθήκη το σπίτι του και να πληροί συγκεκριμένα εισοδηματικά και περιουσιακά κριτήρια. Μπορεί η καινοτομία του νέου συστήματος να είναι η επιβράβευση των συνεπών δανειοληπτών, οι οποίοι θα λάβουν μεγαλύτερη επιδότηση, πρόνοια υπάρχει ωστόσο και για τα κόκκινα δάνεια που μπορούν να θεραπευτούν, με την παροχή των κατάλληλων κινήτρων.
Την ίδια στιγμή οι προδιαγραφές της νέας δράσης περιορίζουν σημαντικά την πιθανότητα εκμετάλλευσής της από στρατηγικούς κακοπληρωτές που απλώς θέλουν να παίξουν καθυστέρηση ή από δανειολήπτες που θα επιχειρήσουν να μειώσουν το χρέος τους με την επιδότηση και στη συνέχεια να σταματήσουν τις καταβολές.
Δικλίδες ασφαλείας
Ειδικότερα, υπάρχουν δύο δικλίδες ασφαλείας:
Πρώτον, εάν ένα δάνειο έχει καθυστέρηση μικρότερη των 90 ημερών, για να δοθεί η επιδότηση θα πρέπει προηγουμένως να εξοφληθεί η ληξιπρόθεσμη οφειλή. Από την άλλη, στα δάνεια με μεγαλύτερη καθυστέρηση, η επιδότηση θα δίνεται μόνο εάν προηγουμένως ρυθμιστούν. Η επιλεξιμότητα δηλαδή στην τελευταία περίπτωση εξαρτάται κατ’ αρχήν από την εκτίμηση του πιστωτή για τη βιωσιμότητα μιας ενδεχόμενης ρύθμισης.
Δεύτερον, τα δάνεια που επιδοτούνται θα παρακολουθούνται για διάστημα 12 μηνών εάν είχαν καθυστέρηση μικρότερη των 90 ημερών και 18 μηνών εάν ήταν πιο κόκκινα. Εφόσον ο δανειολήπτης μετά την επιδότηση σταματήσει τις πληρωμές, το Δημόσιο θα διεκδικεί τα χρήματα που έδωσε, ενώ αίρεται κάθε προστασία στην προσημειωμένη κατοικία.
Μέχρι στιγμής 100.103 δανειολήπτες συναίνεσαν στην άρση του απορρήτου τους και ξεκίνησαν τη διαδικασία της αίτησης, ενώ 51.337 δανειολήπτες προχώρησαν στην οριστική κατάθεση του αιτήματος. Σύμφωνα με πληροφορίες όμως, σε 20.000 αιτήσεις με οριστική υποβολή αναμένεται ακόμη η συναίνεση και των υπόλοιπων μελών του νοικοκυριού. Ως εκ τούτου, μόνο οι περίπου 31.000 αιτήσεις θα πρέπει να θεωρούνται τελειωμένες.
Κορυφαίο στέλεχος συστημικού ομίλου μιλώντας στο «Βήμα» σημείωνε πως θα ήταν επιτυχία εάν στο πρόγραμμα συμμετάσχουν τελικά 100.000 δανειολήπτες με ανοίγματα 6-7 δισ. ευρώ. Δεν δίνει ωστόσο αρκετές πιθανότητες σε αυτό το σενάριο.
Ρυθμίσεις με κούρεμα για τους συνεργάσιμους
Οι τράπεζες και οι διαχειριστές είναι πρόθυμοι να «κουρέψουν» το υπερβάλλον του 100%-120% του δανείου χρέος και να ρυθμίσουν το υπόλοιπο με προνομιακούς όρους. Σύμφωνα με τραπεζικές πηγές υπάρχουν αρκετοί δανειολήπτες που αναμένουν την εκδίκαση της υπόθεσής τους, στο πλαίσιο του νόμου Κατσέλη, και έχουν απορρίψει γενναιόδωρες προτάσεις ρύθμισης. Προτιμούν δηλαδή τη δικαστική διευθέτηση της υπόθεσης, παρότι οι πιθανότητες να δικαιωθούν δεν είναι με το μέρος τους. Ρισκάρουν έτσι, καθώς εάν δεν κερδίσουν το δικαστήριο τότε τα χάνουν όλα, ενώ στο καλό σενάριο που η απόφαση είναι υπέρ τους η ρύθμιση που θα λάβουν δεν θα διαφέρει και πολύ από αυτήν που τους προτείνεται απευθείας από την τράπεζα.
Ο νέος πτωχευτικός κώδικας και οι πλειστηριασμοί
Από τις 30 Σεπτεμβρίου, οπότε λήγει η προθεσμία για το πρόγραμμα «Γέφυρα», έως και την 1η Ιανουαρίου, που αναμένεται να τεθεί σε εφαρμογή ο νέος πτωχευτικός κώδικας, δεν θα υπάρχει κανένα πλαίσιο προστασίας για τα σπίτια. Σύμφωνα με στέλεχος εταιρείας διαχείρισης επισφαλών απαιτήσεων, σε αυτό το διάστημα δεν πρόκειται να βγουν σε πλειστηριασμό κατοικίες μικρής αξίας ευάλωτων νοικοκυριών. «Θα υπάρξει μια μεταβατική περίοδος που δεν θα κυνηγάμε με την ίδια ένταση περιπτώσεις δανειοληπτών με χαμηλής αξίας σπίτια» τονίζει σχετικά.
Από τη νέα χρονιά ωστόσο, μόνη οδό παραμονής σε μια κατοικία ή διάσωσής της θα αποτελεί ο νέος πτωχευτικός κώδικας. Το σχετικό νομοσχέδιο προβλέπει μια προπτωχευτική διαδικασία, διάρκειας 2 μηνών, όπου θα δίνεται η δυνατότητα εξωδικαστικής ρύθμισης των χρεών. Με βάση το νέο πλαίσιο, ο δανειολήπτης είτε θα συμφωνεί σε μια λύση αποπληρωμής του δανείου του την οποία θα του προτείνει η τράπεζα ή θα επιλέγει την πτώχευση ρευστοποιώντας το σύνολο της περιουσίας του, συμπεριλαμβανομένης και της πρώτης κατοικίας.
Εάν πληροί συγκεκριμένα εισοδηματικά και περιουσιακά κριτήρια, τα οποία θα είναι ιδιαίτερα αυστηρά, θα έχει την επιλογή παραμονής στο σπίτι του, αλλά πλέον ως μισθωτής και όχι ως ιδιοκτήτης. Η κυριότητα του σπιτιού θα μεταβιβαστεί σε έναν νέο φορέα που θα συσταθεί και θα λειτουργεί με ιδιωτικοοικονομικά κριτήρια. Δηλαδή βασικοί του μέτοχοι θα είναι μακροπρόθεσμοι επενδυτές, όπως π.χ. τα συνταξιοδοτικά ταμεία.
Το Δημόσιο από την πλευρά του θα επιδοτεί μέρος του ενοικίου. Με τον τρόπο αυτόν θα στηρίζεται ο δανειολήπτης και δεν θα μένει στον δρόμο. Τέλος, ύστερα από μία 12ετία θα του δίνεται η επιλογή, εάν το θέλει, να αγοράσει το ακίνητο σε συγκεκριμένη τιμή.
Πηγή: tovima.gr





Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.