








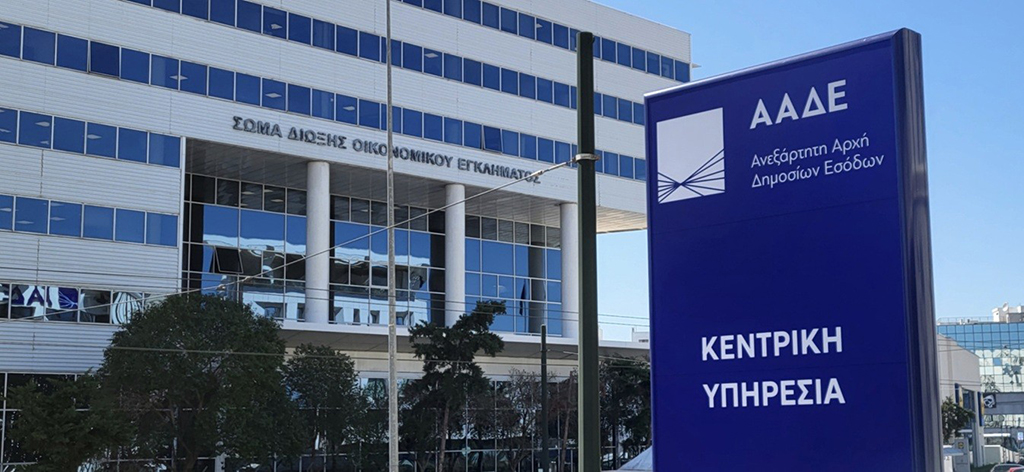
- Η Ανεξάρτητη Αρχή Δημοσίων Εσόδων ελέγχει τραπεζικούς λογαριασμούς Ελλήνων στο εξωτερικό και περιουσιακά στοιχεία φορολογικών κατοίκων άλλων χωρών που διαμένουν στην Ελλάδα.
- Οι αρχές εστιάζουν σε περιπτώσεις όπου πολίτες δηλώνουν φορολογική κατοικία σε χώρες με χαμηλότερους φόρους, όπως η Βουλγαρία και η Κύπρος, για να αποφύγουν τη φορολογική επιβάρυνση στην Ελλάδα.
- Η μεταφορά φορολογικής κατοικίας στο εξωτερικό προσφέρει οφέλη, όπως η φορολόγηση μόνο του εισοδήματος που αποκτάται στην Ελλάδα και η απαλλαγή από την ειδική εισφορά αλληλεγγύης.
- Ωστόσο, οι φορολογικοί κάτοικοι εξωτερικού υπόκεινται σε φόρους μεταβίβασης ακινήτων και ΦΠΑ για αγορές ακινήτων στην Ελλάδα, ενώ υπάρχουν δυνατότητες απαλλαγής από φόρους για την απόκτηση πρώτης κατοικίας υπό προϋποθέσεις.
Στο «μικροσκόπιο» της Εφορίας μπαίνουν τραπεζικοί λογαριασμοί Ελλήνων στο εξωτερικό και … όχι μόνον: Η Ανεξάρτητη Αρχή Δημοσίων Εσόδων «χτενίζει» τα περιουσιακά στοιχεία φυσικών προσώπων τα οποία εμφανίζονται ως φορολογικοί κάτοικοι άλλων χωρών, αν και μένουν στην χώρα μας, όπως και εκείνων που αποκτούν εισοδήματα εκτός Ελλάδας με προφανή στόχο να βγάλει… «λαβράκια».
Αυτή τη στιγμή οι αρχές επικεντρώνονται σε περιπτώσεις όπου υπάρχουν ενδείξεις ότι πολίτες παρά το γεγονός ότι διαμένουν μόνιμα στην Ελλάδα, έχουν δηλώσει ως τόπο φορολογικής κατοικίας άλλη χώρα, καθώς κατά τα φαινόμενα επιδιώκουν με αυτόν τον τρόπο να αποφύγουν τόσο τη φορολογική επιβάρυνση μέσω τεκμηρίων, όσο και τους ελέγχους που προβλέπει η ελληνική νομοθεσία.
Τι γλιτώνουν όσοι δηλώνουν «φορολογικοί κάτοικοι εξωτερικού»
Μάλιστα, έμφαση δίνουν οι ελεγκτικές αρχές κυρίως σε υποθέσεις υψηλού φορολογικού ενδιαφέροντος, που αφορούν πρόσωπα με εισοδήματα και περιουσιακά στοιχεία μεγάλης αξίας: Όπως έχει παρατηρηθεί ικανός αριθμός ατόμων εμφανίζονται να δηλώνουν «φορολογικοί κάτοικοι» χωρών όπως η Βουλγαρία, η Κύπρος και η Μάλτα, προκειμένου με αυτόν τον τρόπο να πληρώνουν χαμηλότερους φόρους.
Άλλωστε η μεταφορά της φορολογικής κατοικίας στο εξωτερικό συνοδεύεται από συγκεκριμένα οφέλη, καθώς επιβάλλεται φόρος με το καθεστώς της χώρας όπου «μετανάστευσαν» οι εν λόγω πολίτες και όχι με την ελληνική φορολογική νομοθεσία.
Με αυτόν τον τρόπο, αποφεύγουν τα τεκμήρια απόκτησης περιουσιακών στοιχείων (ακινήτων, οχημάτων κ.λπ.), υπό την προϋπόθεση ότι δεν αποκτούν πραγματικό εισόδημα στη χώρα μας.
Εάν πάντως αποκτούν στην Ελλάδα, ενοίκια ή τόκους καταθέσεων, τότε εμπίπτουν στο καθεστώς των τεκμηρίων.
Συγκεκριμένα, όσοι μεταφέρουν τη φορολογική τους κατοικία στο εξωτερικό:
Φορολογούνται στην Ελλάδα μόνο για το εισόδημα που προκύπτει στην Ελλάδα και αποκτάται μέσα σε προηγούμενο της δήλωσης φορολογικό έτος. Στην περίπτωση, όμως, που ο αποκτών το εισόδημα είναι κάτοικος χώρας με την οποία η Ελλάδα έχει συνάψει σύμβαση αποφυγής διπλής φορολογίας/ΣΑΔΦ (όλες οι χώρες της Ε.Ε., του ΕΟΧ, των ΗΠΑ, Καναδά, Κίνας κ.λπ.), θα φορολογηθεί σύμφωνα με τις διατάξεις της οικείας σύμβασης.
Δεν δικαιούνται αφορολόγητο όριο και κατά συνέπεια δεν έχουν υποχρέωση να προσκομίζουν αποδείξεις δαπανών.
Δεν βαρύνονται με την ειδική εισφορά αλληλεγγύης για το εισόδημα που αποκτούν στο εξωτερικό ούτε για το εισόδημα που αποκτά στην Ελλάδα εάν η φορολογική τους κατοικία είναι σε χώρα με την οποία η Ελλάδα έχει υπογράψει σύμβαση αποφυγής διπλής φορολογίας
«Τσεκάρουν» τις εικονικές «μεταναστεύσεις» οι φορολογικές αρχές
Πρέπει να σημειωθεί πάντως ότι οι φορολογικοί κάτοικοι εξωτερικού υπόκεινται κανονικά σε φόρο μεταβίβασης ακινήτων ή ΦΠΑ για την αγορά ακινήτου στη χώρα μας.
Για πολίτες της ΕΕ, του ΕΟΧ και σε ομογενείς, παρέχεται υπό προϋποθέσεις η δυνατότητα απαλλαγής από τον φόρο για την απόκτηση πρώτης κατοικίας. Ακόμη, οι φορολογικοί κάτοικοι εξωτερικού που διατηρούν ακίνητο στην Ελλάδα πληρώνουν ετησίως τον ΕΝΦΙΑ.
Σύμφωνα με τη νομοθεσία οι βασικές προϋποθέσεις, για να χαρακτηριστεί κανείς φορολογικός κάτοικος εξωτερικού, οι οποίες είναι οι εξής:
Να κατοικεί ο φορολογούμενος επί 183 ημέρες στο εξωτερικό
Να είναι σε θέση να το αποδείξει με προσκόμιση των κατάλληλων δικαιολογητικών
Να αναθέσει τη φορολογική εκπροσώπηση του σε κάποιο πρόσωπο εμπιστοσύνης, δηλαδή φορολογικό εκπρόσωπο.
Οι έλεγχοι της ΑΑΔΕ εστιάζονται ακριβώς στην εξακρίβωση της πλήρωσης των ανωτέρω προϋποθέσεων, ώστε να διαπιστωθεί εάν πράγματι πρόκειται για κατοίκους εξωτερικού ή πρόκειται για εικονικές «μεταναστεύσεις».
Πηγή: skai.gr





Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.