

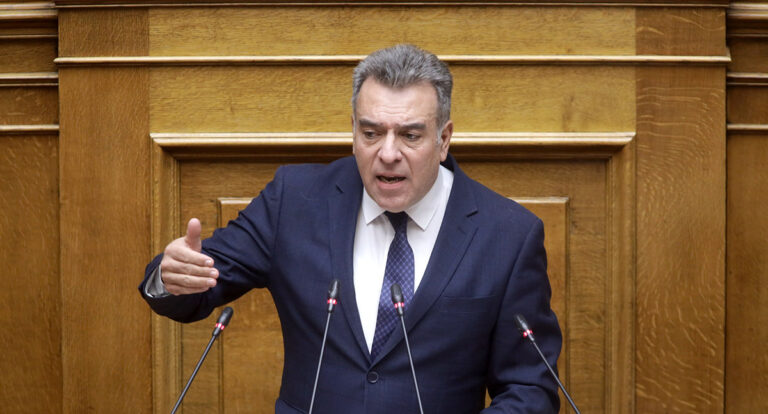















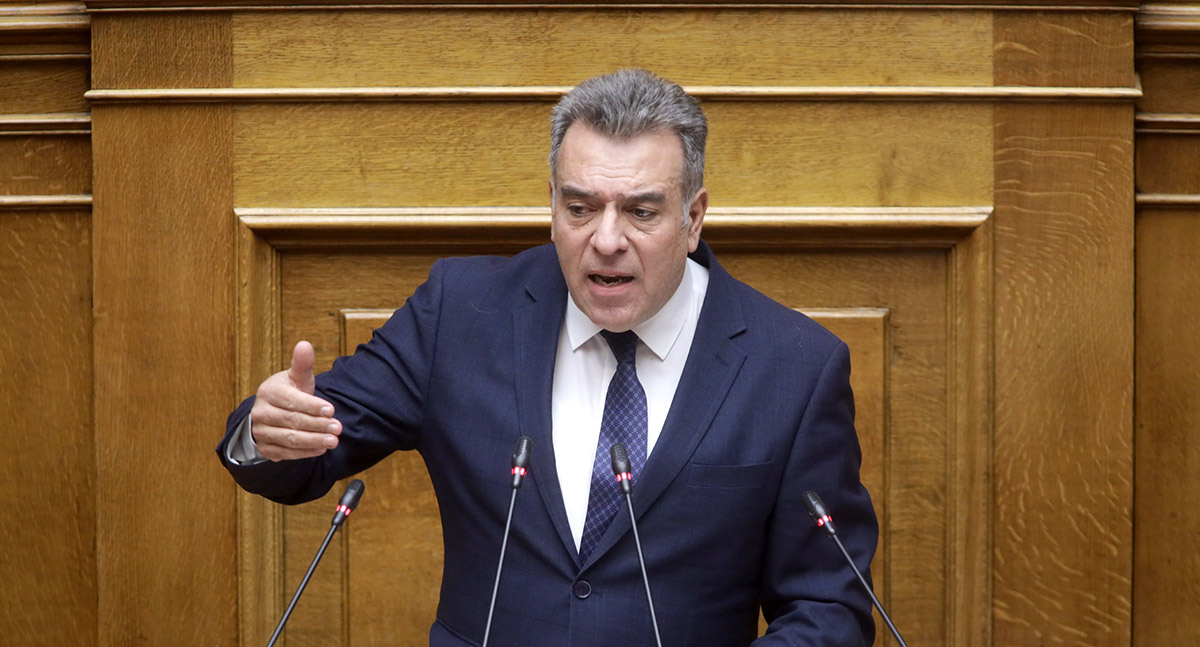
- Ο Μάνος Κόνσολας παρουσίασε στη Βουλή τις ευνοϊκές ρυθμίσεις του νομοσχεδίου για τις οφειλές, με έως 120 δόσεις αντί 72 και δυνατότητα ένταξης χρεών έως το τέλος του 2024. Οι αιτήσεις θα υποβάλλονται έως τον Ιούνιο του 2027, με ελάχιστη δόση έως 30 ευρώ, ενώ μπορούν να ενταχθούν και όσοι εξυπηρετούν ήδη ρύθμιση 72 δόσεων.
- Οι ευάλωτοι οφειλέτες που εντάσσονται στον εξωδικαστικό μηχανισμό θα έχουν σταθερό επιτόκιο 3% σε όλη τη διάρκεια της αποπληρωμής, ώστε να γνωρίζουν εκ των προτέρων το ύψος της δόσης τους.
- Το ανώτατο πρόστιμο για εταιρείες διαχείρισης δανείων και servicers αυξάνεται από 500.000 σε 5 εκατομμύρια ευρώ, ενώ προβλέπονται αυστηρότεροι κανόνες προστασίας των δανειοληπτών.
- Οι πιστωτές θα πρέπει να απαντούν εντός τριών μηνών και να ολοκληρώνουν τη διαδικασία το αργότερο σε έξι, καταθέτοντας τεκμηριωμένη πρόταση αποπληρωμής. Όσο ισχύει η ρύθμιση απαγορεύονται καταγγελίες, διαταγές πληρωμής, κατασχέσεις και συνέχιση πλειστηριασμών, ενώ τα funds θα δημοσιοποιούν ετησίως στοιχεία για τη λειτουργία και τη διαχείρισή τους.
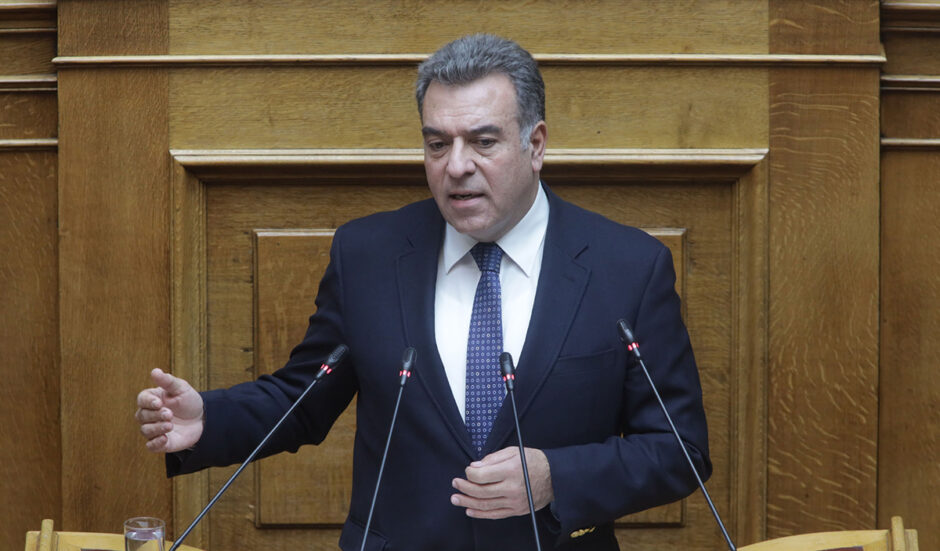
Στις ευνοϊκές διατάξεις του νομοσχεδίου του Υπουργείου Εθνικής Οικονομίας και Οικονομικών αναφέρθηκε ο Βουλευτής Δωδεκανήσου, κ. Μάνος Κόνσολας, μιλώντας στην Ολομέλεια της Βουλής.
Ο κ. Κόνσολας έδωσε έμφαση στο νέο πλαίσιο ρύθμισης οφειλών με το οποίο αυξάνεται ο αριθμός των δόσεων σε έως 120 από 72, ενώ διευρύνεται η περίοδος των οφειλών που μπορούν να ενταχθούν δηλαδή έως το τέλος του 2024.
Η αίτηση για ένταξη στη ρύθμιση μπορεί να κατατεθεί μέχρι τον Ιούνιο του 2027.
Η ελάχιστη δόση μπορεί να είναι έως 30 ευρώ, ενώ είναι αναμφισβήτητα θετικό στοιχείο ότι στη ρύθμιση μπορούν να ενταχθούν και όσοι σήμερα και τηρούν τη ρύθμιση των 72 δόσεων.
Ο Βουλευτής Δωδεκανήσου αναφέρθηκε σε δύο ακόμα παρεμβάσεις με θετικό πρόσημο για τους πολίτες:
1ον: Οι ευάλωτοι οφειλέτες και δανειολήπτες που εντάσσονται στον εξωδικαστικό μηχανισμό θα έχουν σταθερό επιτόκιο 3% σε όλη τη διάρκεια της ρύθμισης και μέχρι την ολοκλήρωση της αποπληρωμής, ανεξάρτητα από το αν η απαίτηση συνοδεύεται από υποθήκη ή άλλη εμπράγματη εξασφάλιση, αλλά και ανεξάρτητα από τον χρηματοδοτικό φορέα.
Αυτό σημαίνει ότι οι δανειολήπτες θα γνωρίζουν το ποσό της δόσης που θα πρέπει να καταβάλλουν και το οποίο θα είναι το ίδιο και δεν θα μεταβάλλεται από τη μεταβολή των επιτοκίων.
2ον: Αυστηροποιείται ακόμα περισσότερο το πλαίσιο για τις εταιρείες διαχείρισης δανείων και τους servicers, αφού δεκαπλασιάζεται το ανώτατο πρόστιμο που μπορεί να επιβληθεί. Ήταν 500.000 ευρώ και τώρα θα είναι 5 εκατομμύρια.
Ταυτόχρονα, ο κ. Κόνσολας αναφέρθηκε στο νέο πλαίσιο κανόνων που τίθενται για την προστασία των δανειοληπτών, το οποίο προβλέπει τα εξής:
– ο δανειστής οφείλει να απαντήσει εντός τριών μηνών από την υποβολή πλήρους φακέλου από τον οφειλέτη, ενώ η διαδικασία ολοκληρώνεται το αργότερο σε έξι μήνες, με δυνατότητα διαμεσολάβησης από τον Ελληνικό Χρηματοοικονομικό Μεσολαβητή.
– ο πιστωτής είναι υποχρεωμένος να υποβάλει εγγράφως βιώσιμη και τεκμηριωμένη πρόταση αποπληρωμής της οφειλής, με βάση την ικανότητα αποπληρωμής, τα εισοδήματα και την περιουσιακή κατάσταση του οφειλέτη.
– όσο υπάρχει ενεργή ρύθμιση απαγορεύονται η καταγγελία της, η έκδοση ή εκτέλεση διαταγής πληρωμής, η κατάσχεση και η συνέχιση πλειστηριασμού εις βάρος των δανειοληπτών.
– τα funds υποχρεώνονται σε ετήσια δημοσιοποίηση στοιχείων για τα οικονομικά τους μεγέθη, την εταιρική διακυβέρνηση, τα υπό διαχείριση χαρτοφυλάκια, τα αποτελέσματα της διαχείρισης και τον χειρισμό των παραπόνων και των ενστάσεων που υποβάλλουν οι δανειολήπτες.



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.