













- Οι φορολογούμενοι πρέπει έως τις 31 Δεκεμβρίου 2026 να καλύψουν με επιλέξιμες ηλεκτρονικές δαπάνες το 30% του ετήσιου εισοδήματός τους, με ανώτατο απαιτούμενο ποσό τις 20.000 ευρώ.
- Αν οι δαπάνες υπολείπονται του ορίου, επιβάλλεται πρόσθετος φόρος 22% στη διαφορά, ο οποίος υπολογίζεται κατά την εκκαθάριση της φορολογικής δήλωσης.
- Η υποχρέωση αφορά περίπου 4,5 εκατομμύρια φορολογουμένους και προβλέπεται να παραταθεί και για το 2027· οι συναλλαγές πρέπει να εξοφλούνται με κάρτα, e-banking ή άλλο ηλεκτρονικό μέσο.
- Ιδιαίτερη προσοχή χρειάζονται οι ελεύθεροι επαγγελματίες, καθώς το τεκμαρτό εισόδημα και οι προσαυξήσεις του μπορεί να αυξήσουν το απαιτούμενο ποσό αποδείξεων. Το 2024 ο πρόσθετος φόρος από ελλείψεις ηλεκτρονικών αποδείξεων ανήλθε σε 87,21 εκατ. ευρώ, αυξημένος κατά περίπου 60% σε σχέση με το 2023.
Έναν ακόμη φορολογικό λογαριασμό κινδυνεύουν να αντιμετωπίσουν εκατομμύρια νοικοκυριά, εάν οι αγορές και οι πληρωμές που πραγματοποιούν ηλεκτρονικά μέχρι το τέλος της χρονιάς δεν φτάσουν στο απαιτούμενο ύψος. Το πέναλτι 22% για τις ηλεκτρονικές αποδείξεις παραμένει σε ισχύ, με τους φορολογουμένους να καλούνται να ελέγξουν εγκαίρως τις συναλλαγές τους, ώστε να μη βρεθούν αντιμέτωποι με πρόσθετες επιβαρύνσεις κατά την εκκαθάριση της φορολογικής τους δήλωσης.
Με βάση το ισχύον πλαίσιο, όσοι δεν καταφέρουν έως τις 31 Δεκεμβρίου 2026 να πραγματοποιήσουν επιλέξιμες ηλεκτρονικές δαπάνες που αντιστοιχούν στο 30% του ετήσιου ατομικού εισοδήματός τους θα επιβαρυνθούν με πρόσθετο φόρο 22% επί του ποσού που υπολείπεται.
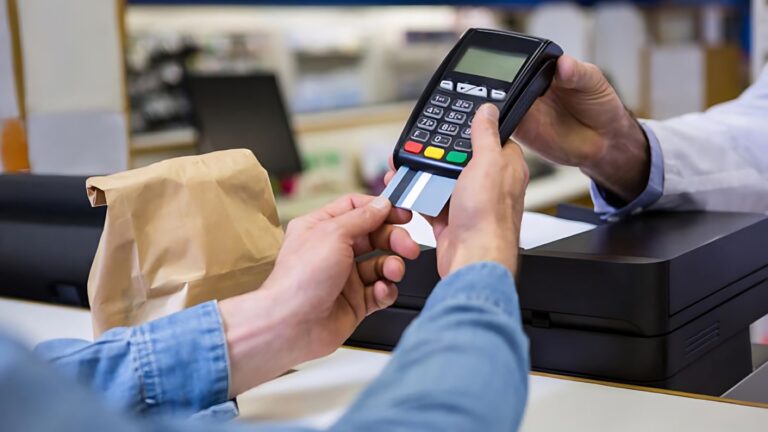
Η υποχρέωση αφορά αγορές αγαθών και πληρωμές υπηρεσιών που εξοφλούνται μέσω χρεωστικών, πιστωτικών ή προπληρωμένων καρτών, e-banking και άλλων ηλεκτρονικών μέσων.
Το μέτρο προβλέπεται να παραταθεί και για το 2027, επηρεάζοντας περίπου 4,5 εκατομμύρια φορολογουμένους με εισοδήματα από μισθωτή εργασία, συντάξεις, επιχειρηματική ή αγροτική δραστηριότητα και εκμετάλλευση ακινήτων.
Ιδιαίτερη προσοχή για τους ελεύθερους επαγγελματίες
Μεγαλύτερη προσοχή απαιτείται από τους ελεύθερους επαγγελματίες, καθώς ο τρόπος προσδιορισμού του ελάχιστου τεκμαρτού εισοδήματος μπορεί να αυξήσει σημαντικά το ποσό των ηλεκτρονικών δαπανών που πρέπει να καλύψουν.
Το ελάχιστο τεκμαρτό εισόδημα, μαζί με τις προβλεπόμενες προσαυξήσεις, επηρεάζει το όριο των αποδείξεων που οφείλουν να συγκεντρώσουν.
Έτσι, ακόμη και φορολογούμενοι που θεωρούν ότι έχουν πραγματοποιήσει αρκετές συναλλαγές με κάρτες ενδέχεται να διαπιστώσουν ότι οι ηλεκτρονικές αποδείξεις τους υπολείπονται του απαιτούμενου ποσού.
Σε αυτή την περίπτωση, η διαφορά επιβαρύνεται με πρόσθετο φόρο, ο οποίος εμφανίζεται κατά την εκκαθάριση της φορολογικής δήλωσης.
Το πρόβλημα δεν είναι περιορισμένο, καθώς κάθε χρόνο χιλιάδες πολίτες αδυνατούν να καλύψουν το προβλεπόμενο ποσοστό δαπανών.
Είναι χαρακτηριστικό ότι το 2024 ο πρόσθετος φόρος λόγω ελλείμματος ηλεκτρονικών αποδείξεων έφτασε συνολικά τα 87,21 εκατ. ευρώ, έναντι 55,48 εκατ. ευρώ το 2023.
Η αύξηση άγγιξε το 60%, αποτυπώνοντας τη σημαντική επιβάρυνση που εξακολουθεί να προκαλεί η μη κάλυψη των απαιτούμενων ηλεκτρονικών συναλλαγών.
Το όριο του 30% και το ανώτατο ποσό των 20.000 ευρώ
Η βασική υποχρέωση προβλέπει ότι κάθε μισθωτός, συνταξιούχος, κατά κύριο επάγγελμα αγρότης, αυτοαπασχολούμενος ή φορολογούμενος με εισοδήματα από ενοίκια πρέπει να πραγματοποιεί κάθε χρόνο ηλεκτρονικές δαπάνες ίσες με το 30% του ετήσιου εισοδήματός του.
Για την αναγνώρισή τους απαιτείται η εξόφληση με ηλεκτρονικό μέσο πληρωμής, καθώς και η έκδοση των προβλεπόμενων αποδείξεων λιανικής.
Το ανώτατο απαιτούμενο ποσό ηλεκτρονικών δαπανών ορίζεται στις 20.000 ευρώ ετησίως, ανεξάρτητα από το ύψος του εισοδήματος.
Τα ποσά που έχουν πραγματοποιηθεί μέσω ηλεκτρονικών συναλλαγών εμφανίζονται προσυμπληρωμένα από την ΑΑΔΕ στη φορολογική δήλωση.
Ωστόσο, οι φορολογούμενοι έχουν τη δυνατότητα να προχωρήσουν σε διορθώσεις, εφόσον διαθέτουν τα απαραίτητα παραστατικά που τεκμηριώνουν τις σχετικές συναλλαγές.
Επομένως, έχει σημασία όχι μόνο να πραγματοποιούνται οι πληρωμές ηλεκτρονικά, αλλά και να διατηρούνται τα κατάλληλα δικαιολογητικά σε περίπτωση που χρειαστεί να αποδειχθεί κάποια δαπάνη.
Παράδειγμα: Πότε προκύπτει πρόσθετος φόρος 220 ευρώ
Ένας φορολογούμενος με ετήσιο εισόδημα 20.000 ευρώ πρέπει, με βάση τον γενικό κανόνα του 30%, να έχει πραγματοποιήσει ηλεκτρονικές δαπάνες ύψους 6.000 ευρώ.
Εάν μέχρι το τέλος του έτους έχει συγκεντρώσει επιλέξιμες ηλεκτρονικές αποδείξεις αξίας 5.000 ευρώ, θα εμφανίσει έλλειμμα 1.000 ευρώ.
Ο πρόσθετος φόρος δεν υπολογίζεται επί του συνόλου των απαιτούμενων δαπανών, αλλά αποκλειστικά επί της διαφοράς που δεν καλύφθηκε.
Στο συγκεκριμένο παράδειγμα, ο υπολογισμός είναι 1.000 ευρώ × 22% = 220 ευρώ.
Αντίστοιχα, όσο μεγαλύτερο είναι το έλλειμμα ηλεκτρονικών αποδείξεων, τόσο υψηλότερη διαμορφώνεται η πρόσθετη επιβάρυνση.
Γι’ αυτό και ο έγκαιρος έλεγχος των πληρωμών πριν από τη λήξη της χρονιάς μπορεί να περιορίσει τον κίνδυνο δυσάρεστων εκπλήξεων.
Πότε το απαιτούμενο ποσοστό μειώνεται στο 20%
Το όριο του 30% δεν εφαρμόζεται με τον ίδιο τρόπο σε όλες τις περιπτώσεις.
Ειδική πρόβλεψη ισχύει για φορολογουμένους που καταβάλλουν σημαντικό μέρος των εισοδημάτων τους για φόρο εισοδήματος, ΕΝΦΙΑ, ενοίκια και τοκοχρεολυτικές δόσεις δανείων.
Εφόσον οι συγκεκριμένες πληρωμές υπερβαίνουν αθροιστικά το 60% του ετήσιου πραγματικού εισοδήματος, το απαιτούμενο ποσοστό ηλεκτρονικών δαπανών περιορίζεται από το 30% στο 20%.
Πρόκειται για μια διαφοροποίηση που αφορά περιπτώσεις στις οποίες σημαντικό μέρος των διαθέσιμων χρημάτων κατευθύνεται ήδη στην κάλυψη ανελαστικών οικονομικών υποχρεώσεων.
Διαφορετική πρόβλεψη υπάρχει και για όσους έχουν υποστεί κατάσχεση τραπεζικών λογαριασμών.
Για τη συγκεκριμένη κατηγορία, το απαιτούμενο ποσό ηλεκτρονικών δαπανών περιορίζεται στις 5.000 ευρώ.
Οι εξαιρέσεις αυτές είναι σημαντικό να λαμβάνονται υπόψη κατά τον υπολογισμό των απαιτούμενων αποδείξεων, ώστε να αποφεύγεται η λανθασμένη εκτίμηση της φορολογικής υποχρέωσης.
Μεταφορά ηλεκτρονικών αποδείξεων μεταξύ συζύγων
Για τα έγγαμα ζευγάρια και τα μέρη συμφώνου συμβίωσης, το ποσό των ηλεκτρονικών δαπανών υπολογίζεται καταρχήν ατομικά για κάθε πρόσωπο.
Ωστόσο, σε περίπτωση υποβολής κοινής δήλωσης φορολογίας εισοδήματος, παρέχεται δυνατότητα αξιοποίησης τυχόν πλεονάσματος αποδείξεων του ενός συζύγου από τον άλλον.
Εφόσον ο ένας έχει πραγματοποιήσει περισσότερες ηλεκτρονικές δαπάνες από αυτές που απαιτούνται για το δικό του εισόδημα, το επιπλέον ποσό μπορεί να μεταφερθεί για την κάλυψη ενδεχόμενου ελλείμματος του άλλου.
Η συγκεκριμένη δυνατότητα μπορεί να αποδειχθεί ιδιαίτερα χρήσιμη σε νοικοκυριά όπου οι καθημερινές αγορές και οι πληρωμές πραγματοποιούνται κυρίως από έναν από τους δύο συζύγους.
Με αυτόν τον τρόπο, η οικογενειακή κατανομή των ηλεκτρονικών συναλλαγών δεν οδηγεί απαραίτητα σε πρόσθετη φορολογική επιβάρυνση.
Ποιες δαπάνες αναγνωρίζει η Εφορία
Στις ηλεκτρονικές αποδείξεις που υπολογίζονται για την κάλυψη του απαιτούμενου ποσοστού περιλαμβάνεται ένα ευρύ φάσμα καθημερινών αγορών και υπηρεσιών.
Μεταξύ αυτών βρίσκονται:
Αγορές τροφίμων και ειδών καθημερινής κατανάλωσης, όπως ποτά, ρούχα, παπούτσια, κλινοσκεπάσματα, χαρτικά, τσιγάρα, προϊόντα προσωπικής υγιεινής και καθαριστικά.
Αγορές οικιακού εξοπλισμού, όπως ηλεκτρικές και ηλεκτρονικές συσκευές, έπιπλα και άλλα διαρκή αγαθά.
Πληρωμές για επισκευές και τεχνικές υπηρεσίες διαφόρων κατηγοριών.
Λογαριασμοί κοινής ωφέλειας και κοινόχρηστα, καθώς και δίδακτρα, ιατρικές επισκέψεις, διαγνωστικές εξετάσεις, νοσήλια και ασφάλιστρα.
Βασική προϋπόθεση είναι οι σχετικές συναλλαγές να έχουν εξοφληθεί με αναγνωρισμένο ηλεκτρονικό μέσο πληρωμής και να διαθέτουν τα απαιτούμενα παραστατικά.
Οι καθημερινές αγορές από σούπερ μάρκετ, καταστήματα και επιχειρήσεις παροχής υπηρεσιών μπορούν επομένως να συμβάλουν στην κάλυψη του ετήσιου ορίου.
Ποιες πληρωμές δεν υπολογίζονται
Δεν προσμετρώνται όλες οι ηλεκτρονικές πληρωμές στις απαιτούμενες αποδείξεις.
Από το σχετικό ποσό εξαιρούνται τα ενοίκια, οι δόσεις δανείων, οι φόροι και τα τέλη προς το Δημόσιο.
Επίσης, δεν υπολογίζονται οι δαπάνες για αγορά ακινήτων, οχημάτων, σκαφών και αεροσκαφών, ούτε οι τοποθετήσεις χρημάτων σε αποταμιευτικά και επενδυτικά προϊόντα.
Αυτό σημαίνει ότι μια μεγάλη ηλεκτρονική πληρωμή δεν συνεπάγεται αυτομάτως ότι μειώνει το ποσό των αποδείξεων που απομένει να συγκεντρώσει ο φορολογούμενος.
Ιδιαίτερη προσοχή χρειάζεται στις πληρωμές ενοικίων, δανείων και φόρων, καθώς, παρότι δεν προσμετρώνται στις συνήθεις επιλέξιμες δαπάνες, μπορούν υπό τις προβλεπόμενες προϋποθέσεις να επηρεάσουν το απαιτούμενο ποσοστό, μειώνοντάς το στο 20%.
Ποιοι απαλλάσσονται από την υποχρέωση
Από το μέτρο των υποχρεωτικών ηλεκτρονικών δαπανών εξαιρούνται συγκεκριμένες κατηγορίες πολιτών.
Στις απαλλαγές περιλαμβάνονται οι φορολογούμενοι ηλικίας 70 ετών και άνω, καθώς και όσοι κατοικούν μόνιμα σε χωριά με πληθυσμό έως 500 κατοίκους.
Αντίστοιχη εξαίρεση ισχύει για μόνιμους κατοίκους νησιών με πληθυσμό έως 3.100 κατοίκους, εφόσον δεν αποτελούν τουριστικούς προορισμούς.
Εξαιρούνται επίσης όσοι υπηρετούν τη στρατιωτική τους θητεία.
Για τους υπόλοιπους φορολογουμένους, το βασικό ζητούμενο είναι να διαπιστώσουν εγκαίρως εάν έχουν καλύψει το απαιτούμενο ποσοστό του εισοδήματός τους με επιλέξιμες ηλεκτρονικές συναλλαγές.
Η διατήρηση του μέτρου και το 2027 σημαίνει ότι η υποχρέωση δεν περιορίζεται στη φετινή χρονιά, αλλά θα συνεχίσει να επηρεάζει τον οικονομικό προγραμματισμό εκατομμυρίων πολιτών.
Με δεδομένο ότι το πέναλτι 22% μπορεί να οδηγήσει σε σημαντικό πρόσθετο φόρο, ο έλεγχος των ηλεκτρονικών αποδείξεων πριν από την 31η Δεκεμβρίου 2026 αποτελεί μια ουσιαστική κίνηση για την αποφυγή επιβαρύνσεων κατά την επόμενη φορολογική εκκαθάριση.
Πηγή: newmoney.gr


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.