













- Η Ελλάδα διατηρεί υψηλή εξάρτηση από τον καλοκαιρινό τουρισμό, με το 72,9% της ετήσιας τουριστικής δραστηριότητας να συγκεντρώνεται από Μάιο έως Σεπτέμβριο.
- Η νέα έκθεση της Data Appeal Mabrian υποδεικνύει την ανάγκη για επιμήκυνση της τουριστικής σεζόν και ανάπτυξη πιο βιώσιμων προορισμών.
- Παρά την καλοκαιρινή εξάρτηση, η Ελλάδα παρουσιάζει αύξηση 10,7% στις αεροπορικές θέσεις για το φθινόπωρο, δείχνοντας προοπτικές για τουρισμό καθ' όλη τη διάρκεια του έτους.
- Οι παραδοσιακές αεροπορικές εταιρείες κυριαρχούν στη χαμηλή περίοδο, με αύξηση 13,8% στη διαθέσιμη χωρητικότητα, ενώ η συνολική αύξηση αεροπορικών θέσεων στην περιοχή φτάνει το 4,6%.
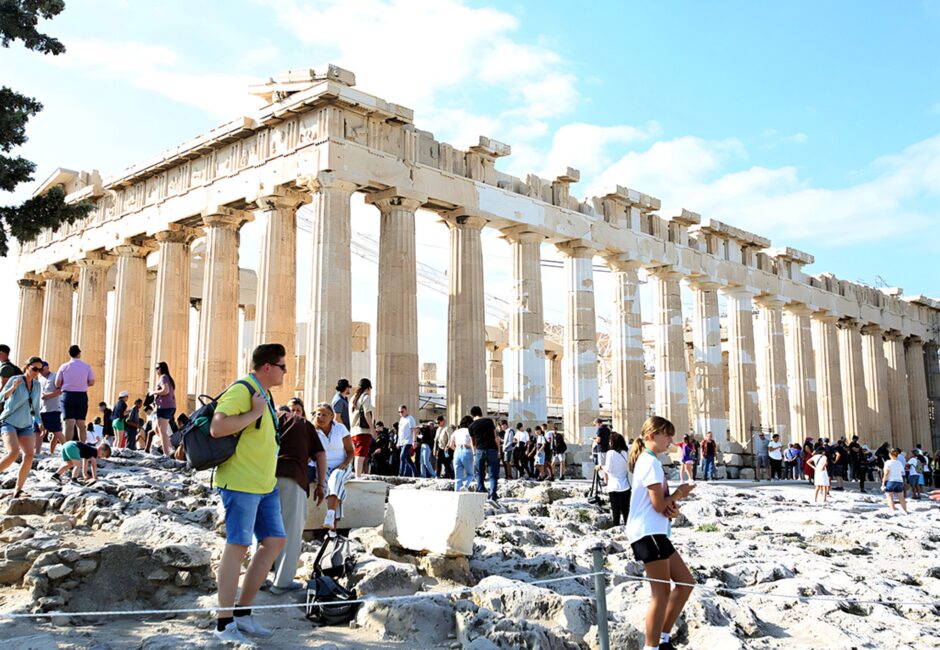
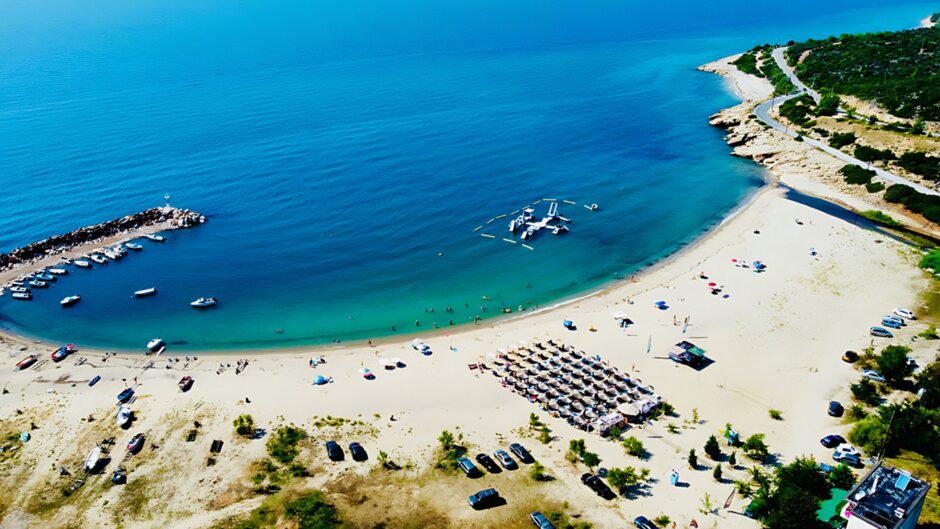
Με εξάρτηση 72,9% από τη θερινή σεζόν, η Ελλάδα παραμένει από τους πιο «καλοκαιρινούς» τουριστικούς προορισμούς της νότιας Μεσογείου. Νέα έκθεση της Data Appeal Mabrian δείχνει όμως και ισχυρή αύξηση αεροπορικών θέσεων το φθινόπωρο και σημαντική ευκαιρία για τουρισμό όλο τον χρόνο.
Βαριά εξαρτημένος από το καλοκαίρι παραμένει ο ελληνικός τουρισμός, με την Ελλάδα να συγκεντρώνει το 72,9% της ετήσιας τουριστικής δραστηριότητας στη θερινή περίοδο και να βρίσκεται πολύ πάνω από τον μέσο όρο της νότιας Μεσογείου.
Το εύρημα, που προκύπτει από νέα έκθεση της Data Appeal Mabrian για την εποχικότητα στον ευρωπαϊκό τουρισμό, χτυπά καμπανάκι για το μοντέλο ανάπτυξης της χώρας: η Ελλάδα εξακολουθεί να στηρίζεται κυρίως στους μήνες από Μάιο έως Σεπτέμβριο, την ώρα που η επιμήκυνση της σεζόν αναδεικνύεται σε κεντρικό ζητούμενο για πιο βιώσιμους, ανθεκτικούς και ανταγωνιστικούς προορισμούς.
Σύμφωνα με την έκθεση που παρουσιάστηκε στο Seasonality Summit 2026 στο Ρίμινι, η νότια Μεσόγειος εξακολουθεί να εμφανίζει έντονη εποχικότητα, με μέσο δείκτη θερινής εξάρτησης στο 59,1%. Πρόκειται για το ποσοστό της ετήσιας τουριστικής δραστηριότητας που συγκεντρώνεται από τον Μάιο έως και τον Σεπτέμβριο.
Η Ελλάδα βρίσκεται αρκετά πάνω από τον μέσο όρο (72,9%), πίσω μόνο από την Κροατία, η οποία φτάνει στο 79,1%. Αντίθετα, η Ισπανία καταγράφει τη χαμηλότερη εξάρτηση, με 52,8%, ακολουθούμενη από την Πορτογαλία με 54,5% και την Ιταλία με 58,7%.
Ισχυρότερα πατήματα το φθινόπωρο με +11% στις αεροπορικές θέσεις
Ενώ η Ελλάδα εξακολουθεί να έχει βαρύ καλοκαιρινό αποτύπωμα, αποκτά παράλληλα καλύτερες προϋποθέσεις για να προσελκύσει ταξιδιώτες και εκτός αιχμής. Η έκθεση δείχνει ότι η χώρα αρχίζει να αποκτά ισχυρότερα πατήματα εκτός αιχμής με πιο χαρακτηριστικό στοιχείο την προβλεπόμενη αύξηση 10,7% στις αεροπορικές θέσεις για το διάστημα Οκτωβρίου – Δεκεμβρίου 2026, τη μεγαλύτερη μεταξύ των πέντε αγορών που εξετάστηκαν.
Η ανάλυση δείχνει ότι η Ελλάδα θα διαθέτει 9,9 εκατ. αεροπορικές θέσεις το διάστημα Οκτωβρίου – Δεκεμβρίου 2026. Ακόμη πιο ενδιαφέρον είναι ότι η χαμηλή περίοδος στηρίζεται κυρίως στις παραδοσιακές αεροπορικές εταιρείες, οι οποίες αντιστοιχούν στο 75% της διαθέσιμης χωρητικότητας προς την Ελλάδα και εμφανίζουν αύξηση 13,8%, έναντι 26% μεριδίου και αύξησης 2,5% για τις εταιρείες χαμηλού κόστους.
Για το ίδιο διάστημα, Ιταλία, Ισπανία, Ελλάδα, Κροατία και Πορτογαλία, θα διαθέτουν συνολικά 96,64 εκατ. αεροπορικές θέσεις, αριθμός αυξημένος κατά 4,6% σε σχέση με την αντίστοιχη περίοδο του 2025. Ειδικότερα, παρατηρούνται αυξήσεις στην Ισπανία με +5,4% και στην Ιταλία με +4,2%. Η Πορτογαλία είναι η μόνη από τις πέντε αγορές που εμφανίζει μείωση, με -2,5%.
Όπως επισημαίνεται στην ανάλυση, η αξιοποίηση αγορών με αυξανόμενη συνδεσιμότητα χαμηλής περιόδου είναι καθοριστική, μαζί με την ενίσχυση των αεροπορικών δικτύων που δεν περιορίζονται μόνο στους καλοκαιρινούς μήνες.
Οι αγορές που ξεχωρίζουν για την Ελλάδα στη χαμηλή περίοδο είναι κυρίως το Ισραήλ, με αύξηση 54,3% στις διαθέσιμες αεροπορικές θέσεις, η Γερμανία με 19,7%, η Ιταλία με 7,7% και το Ηνωμένο Βασίλειο με 5,9%. Αντίθετα, η Γαλλία εμφανίζει οριακή υποχώρηση 1%, στοιχείο που δείχνει ότι η μάχη της χαμηλής περιόδου δεν είναι ενιαία για όλες τις αγορές, αλλά απαιτεί πιο στοχευμένη στρατηγική ανά χώρα προέλευσης.
Τα events γίνονται αντίβαρο στο «ήλιος και θάλασσα»
Ιδιαίτερο βάρος δίνει η έκθεση και στον ρόλο των εκδηλώσεων. Τα events, σύμφωνα με τα στοιχεία που παρουσιάστηκαν, λειτουργούν ήδη ως φυσικός μηχανισμός αποσυμπίεσης της εποχικότητας.
Όπως ανέφερε ο Emilio Inés, Tourism Global Director της The Data Appeal Company, ποσοστό 53% έως 72% των εκδηλώσεων πραγματοποιείται ήδη εκτός μηνών αιχμής, ενώ 58% έως 73% της συνολικής προσέλευσης συγκεντρώνεται στη χαμηλή περίοδο. Με άλλα λόγια, οι εκδηλώσεις μπορούν να μετατραπούν σε ισχυρό εργαλείο δημιουργίας ζήτησης ακριβώς στις περιόδους που οι προορισμοί τη χρειάζονται περισσότερο.
Για την Ελλάδα, ο ρόλος των εκδηλώσεων εμφανίζεται ακόμη πιο ισχυρός. Σύμφωνα με την έρευνα, το 72,3% των events πραγματοποιείται στη χαμηλή περίοδο, ενώ το 72,5% της συνολικής προσέλευσης σε εκδηλώσεις συγκεντρώνεται επίσης εκτός αιχμής. Το εύρημα αυτό δείχνει ότι τα συνέδρια, τα πολιτιστικά γεγονότα, οι αθλητικές διοργανώσεις και οι θεματικές εκδηλώσεις μπορούν να λειτουργήσουν ως πραγματικός μοχλός επιμήκυνσης της σεζόν, εφόσον συνδεθούν πιο οργανωμένα με το τουριστικό προϊόν.
Ποιοι ταξιδεύουν τη χαμηλή περίοδο στην Ελλάδα
Η μελέτη χαρτογραφεί και τα διαφορετικά προφίλ ταξιδιωτών εκτός αιχμής. Από τον Ιανουάριο έως τον Μάρτιο, η ζήτηση προέρχεται κυρίως από ζευγάρια κοντινών αγορών, τα οποία επιλέγουν περισσότερο μεσαίας κατηγορίας καταλύματα.
Από τον Οκτώβριο έως τον Δεκέμβριο, η εικόνα αλλάζει. Η ζήτηση μετατοπίζεται προς πιο ώριμες και καθιερωμένες ευρωπαϊκές αγορές, με ταξιδιώτες που είναι πιο πιθανό να επεκτείνουν το καλοκαίρι τους και να επιλέξουν ξενοδοχεία υψηλότερης κατηγορίας.
Αυτό ανοίγει σημαντικό πεδίο για την Ελλάδα, ειδικά σε αγορές όπως το Ηνωμένο Βασίλειο, η Γερμανία και η Γαλλία. Σύμφωνα με τα στοιχεία της έκθεσης, το 63% των διακοπών των Βρετανών, το 60% των Γερμανών και το 53% των Γάλλων πραγματοποιείται εκτός περιόδων αιχμής. Πρόκειται για αγορές που μπορούν να αποτελέσουν τη σταθερή βάση πάνω στην οποία θα χτιστεί ένα πιο ισορροπημένο τουριστικό μοντέλο, με μεγαλύτερη διασπορά της ζήτησης μέσα στον χρόνο.
Στην περίπτωση της Ελλάδας, το προφίλ των ταξιδιωτών αλλάζει αισθητά ανά περίοδο. Τον χειμώνα, από Ιανουάριο έως Μάρτιο, ξεχωρίζουν η εγχώρια αγορά, η Τουρκία και το Ισραήλ, με τους Ισραηλινούς ταξιδιώτες να εμφανίζουν ιδιαίτερα υψηλή προτίμηση στα ξενοδοχεία και μάλιστα στα 4άστερα.
Το φθινόπωρο, από Οκτώβριο έως Δεκέμβριο, η εικόνα μετατοπίζεται προς πιο ώριμες ευρωπαϊκές αγορές, με τη Γαλλία και τη Γερμανία να εμφανίζονται στις βασικές αγορές για την Ελλάδα και τα 4άστερα ξενοδοχεία να κυριαρχούν στις προτιμήσεις.
Το κλίμα γίνεται πλεονέκτημα για την Ελλάδα
Ένας ακόμη παράγοντας που αποκτά ολοένα μεγαλύτερη σημασία είναι η κλιματική αντίληψη των ταξιδιωτών. Η έκθεση αναφέρεται σε «παράθυρα κλιματικής ευκαιρίας», δηλαδή περιόδους κατά τις οποίες οι πραγματικές καιρικές συνθήκες ξεπερνούν τις προσδοκίες των επισκεπτών.
Η Ελλάδα, μαζί με την Ιταλία και την Ισπανία, εμφανίζει συνήθως δύο τέτοια παράθυρα: στα τέλη του χειμώνα με αρχές άνοιξης και το φθινόπωρο. Αυτές οι περίοδοι μπορούν να αξιοποιηθούν περισσότερο, ειδικά για επισκέπτες μικρών και μεσαίων αποστάσεων, επαναλαμβανόμενους ταξιδιώτες, νεότερες ηλικίες, εργαζόμενους εξ αποστάσεως και μεγαλύτερους σε ηλικία ταξιδιώτες με μεγαλύτερη ευελιξία.
Για την Ελλάδα, αυτό σημαίνει ότι η χαμηλή περίοδος δεν πρέπει να αντιμετωπίζεται ως «νεκρό» διάστημα. Αντίθετα, μπορεί να γίνει εμπορικά ελκυστική, εφόσον συνδεθεί με σωστό μήνυμα, σωστές αγορές και εμπειρίες που δεν εξαρτώνται αποκλειστικά από την παραλία.
Οι χαμηλότερες τιμές μπορούν να φέρουν ζήτηση – Πώς σκοράρει η Ελλάδα στον ανταγωνισμό στη Μεσόγειο
Καθοριστικό ρόλο παίζουν και οι τιμές. Η έκθεση δείχνει ότι τον χειμώνα του 2026 οι ξενοδοχειακές τιμές στους προορισμούς που εξετάστηκαν είναι σημαντικά χαμηλότερες σε σχέση με το καλοκαίρι του 2025. Συγκεκριμένα, οι μέσες μειώσεις φτάνουν το 24,6% στα ξενοδοχεία 3 αστέρων, το 22,4% στα ξενοδοχεία 4 αστέρων, ενώ στα 5άστερα η πτώση προσεγγίζει το ένα τρίτο. Το στοιχείο αυτό μπορεί να λειτουργήσει ως ισχυρό κίνητρο για ταξιδιώτες που αναζητούν καλύτερη σχέση ποιότητας – τιμής, ιδιαίτερα σε μια περίοδο κατά την οποία το κόστος ζωής εξακολουθεί να επηρεάζει τις ταξιδιωτικές αποφάσεις.
Η Ελλάδα εμφανίζει ιδιαίτερα ανταγωνιστική εικόνα στις τιμές της χαμηλής περιόδου. Σύμφωνα με την έρευνα, η μέση τιμή στα ελληνικά ξενοδοχεία για την περίοδο Ιανουαρίου – Μαρτίου 2026 διαμορφώνεται στα 88 ευρώ για δίκλινο standard δωμάτιο, σημαντικά χαμηλότερα σε σχέση με το καλοκαίρι του 2025 και χαμηλότερα από την Ιταλία, όπου η μέση τιμή φτάνει τα 117 ευρώ, την Ισπανία με 119 ευρώ, την Πορτογαλία με 103 ευρώ και σχεδόν στα ίδια επίπεδα με την Κροατία, όπου η μέση τιμή ανέρχεται στα 89 ευρώ.
Στα 3άστερα της Ελλάδας, η μέση τιμή διαμορφώνεται στα 79 ευρώ, όσο και η Πορτογαλία, χαμηλότερα από την Ιταλία με 107 ευρώ, την Ισπανία με 103 ευρώ και την Κροατία με 80 ευρώ. Στα 4άστερα, η μέση τιμή στην Ελλάδα διαμορφώνεται στα 105 ευρώ, έναντι 143 ευρώ στην Ιταλία, 132 ευρώ στην Ισπανία, 112 ευρώ στην Πορτογαλία και 95 ευρώ στην Κροατία. Ακόμη και στα 5άστερα, όπου το value for money αποκτά ιδιαίτερη σημασία, η Ελλάδα εμφανίζεται στα 162 ευρώ, πολύ χαμηλότερα από την Ιταλία με 357 ευρώ, την Ισπανία με 277 ευρώ και την Πορτογαλία με 203 ευρώ, ενώ παραμένει κοντά στην Κροατία, η οποία καταγράφει 142 ευρώ.
Το νέο στοίχημα: όχι μόνο περισσότεροι τουρίστες, αλλά καλύτερη κατανομή
Το μήνυμα της έκθεσης είναι σαφές: η βιώσιμη ανάπτυξη του ευρωπαϊκού τουρισμού δεν περνά μόνο μέσα από περισσότερες αφίξεις, αλλά κυρίως μέσα από καλύτερη κατανομή της ζήτησης μέσα στον χρόνο.
Για την Ελλάδα, αυτό το στοίχημα είναι ακόμη πιο πιεστικό. Η πολύ υψηλή εξάρτηση από το καλοκαίρι επιβαρύνει υποδομές, προορισμούς και τοπικές κοινωνίες στους μήνες αιχμής, ενώ αφήνει ανεκμετάλλευτο σημαντικό δυναμικό τους υπόλοιπους μήνες.
Η λύση, σύμφωνα με την ανάλυση, βρίσκεται στη διαφοροποίηση του προϊόντος, στην καλύτερη στόχευση αγορών, στην ενίσχυση της αεροπορικής συνδεσιμότητας εκτός αιχμής, στη σύνδεση των εκδηλώσεων με τον τουρισμό και στην ανάδειξη εμπειριών που μπορούν να λειτουργήσουν όλο τον χρόνο.
Πολιτισμός, φύση, γαστρονομία, δραστηριότητες, αυθεντικές εμπειρίες και θεματικά ταξίδια είναι τα προϊόντα που μπορούν να δώσουν νέα δυναμική στη χαμηλή περίοδο.
Πηγή: tornosnews.gr


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.