


























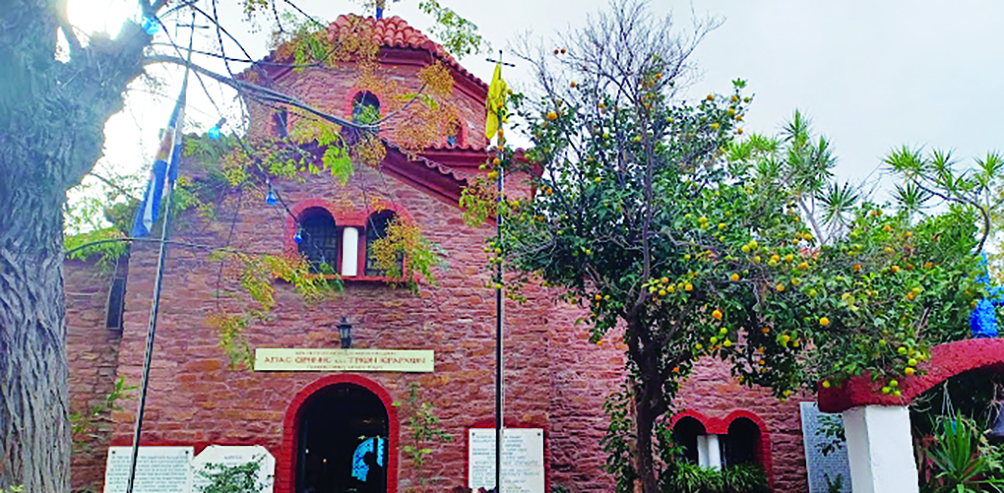
• Το να εξαντλεί μια υπηρεσία την αυστηρότητά της σε έναν ναό που έχει αγκαλιάσει το ποίμνιο στην πόλη της Ρόδου αποτελεί τουλάχιστον πρόκληση
Εκθεση αυτοψίας αυθαίρετης κατασκευής και πρόστιμο εξέδωσε η Υπηρεσία Δόμησης του Δήμου Ρόδου και απέστειλε στον ιερέα Κυριάκο Μανέττα για… τον Ιερό Ναό Αγίας Ειρήνης Χρυσοβαλάντου στο Πανεπιστήμιο Αιγαίου!!!
Ο νόμος είναι δεδομένο ότι πρέπει να εφαρμόζεται αλλά το να εξαντλεί μια υπηρεσία την αυστηρότητά της σε έναν ναό που έχει αγκαλιάσει το ποίμνιο στην πόλη της Ρόδου αποτελεί τουλάχιστον πρόκληση αν αναλογιστεί μάλιστα κανείς το μέγεθος των αυθαιρεσιών στο νησί της Ρόδου!
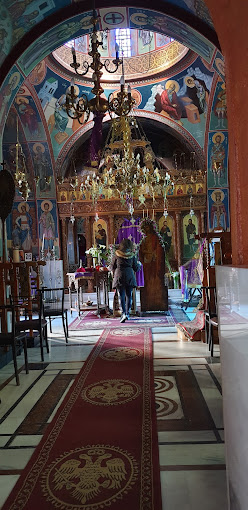
Στην έκθεση αυτοψίας αυθαίρετης κατασκευής που εκδόθηκε αναφέρεται ότι υπάλληλος της Δ/νσης Πολεοδομικών Εφαρμογών (υπηρεσίας Δόμησης) του Δήμου Ρόδου διενέργησε την 26η Ιουλίου 2024 αυτοψία στον Ιερό Ναό Αγίας Ειρήνης Χρυσοβαλάντου στην περιοχή Πανεπιστημίου Αιγαίου σύμφωνα με τις διατάξεις των άρθρων 1 και 4 του υπ’ αριθμ. 267/98 Π.Δ. (Φ.Ε.Κ. 196/Α/Α1998) «Διαδικασία χαρακτηρισμού και κατεδάφισης νέων αυθαίρετων κατασκευών, τρόπος εκτίμησης της αξίας και καθορισμός του ύψους των προστίμων αυτών» όπως τροποποιήθηκαν και ισχύουν σήμερα, των άρθρων 81, 91, 92, 93, 94 του Ν. 44/95/2017 (ΦΕΚ 167/Α/3-11-2017) και της Εγκυκλίου 1/16/-11-2017 του ΥΠΕΚΑ και διαπίστωσε, τα εξής:-Εχει δημιουργηθεί μία μικρή κατασκευή διαστάσεων 2,1 Χ 2,1μ. Χ2,3μ. Που χρησιμοποιείται ως προσκυνητάρι και περιέχει ιερές εικόνες στον αύλειο χώρο της εκκλησίας. Η κατασκευή πολεοδομικά κατατάσσεται στους αποθηκευτικούς χώρους και αποτελεί πολεοδομική παράβαση σύμφωνα με την § 3 (δ) του άρθρου 81 του Ν. 4495/17.
Οι παραπάνω εργασίας θεωρούνται πολεοδομικές παραβάσεις κατά παράβαση του άρθρου 4 του Ν. 4067/2012 (Ν.Ο.Κ.) όπως τροποποιήθηκε και ισχύει με το άρθρο 48 του Ν.4178/2013, του άρθρου 29 του Ν.4495/2017, κατά την έννοια των παρ. 1,3 του άρθρου 81 του Ν.4495/2017 και της υπουργικής απόφασης 3046/304/3-2-1989 «Κτιριοδομικός Κανονισμός».
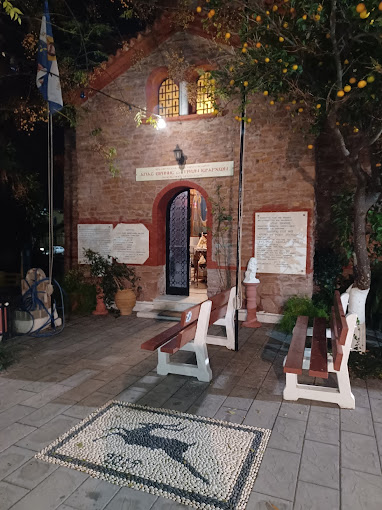
Στάδιο εργασιών: Αποπερατωμένο.
Το πρόστιμο ανέγερσης υπολογίστηκε στα 834,71 ευρώ και το ετήσιο πρόστιμο διατήρησης στα 417,36 ευρώ.
Αναφέρεται ότι το πρόστιμο διατήρησης καταβάλλεται από το χρόνο σύνταξης της έκθεσης αυτοψίας του αυθαιρέτου και για κάθε συνεχόμενο χρόνο μέχρι την κατεδάφισή ή την νομιμοποίησή του (παρ. 2β, άρθρο 94 ν. 4495/2017).
Περαιτέρω αναφέρεται στο πρωτόκολλο πως επιβάλλεται η κατεδάφιση των αυθαιρέτων κατασκευών, που περιγράφονται ανωτέρω, εκτός αν ο ιδιοκτήτης ή κάθε ενδιαφερόμενος υποβάλλει ένσταση (ή ενδικοφανή προσφυγή κατά την έννοια του άρθρου 93 του Ν. 4495/2017) κατά της έκθεσης.
Τονίζεται εξάλλου πως κάθε ενδιαφερόμενος έχει δικαίωμα, μέσα σε αποκλειστική προθεσμία τριάντα (30) ημερών από την κοινοποίηση της απόφασης σύμφωνα με το άρθρο 93 του ν. 4495/17, να υποβάλλει στην αρμόδια πολεοδομική υπηρεσία:
– είτε ενδικοφανή προσφυγή με τα συνοδευτικά στοιχεία που αποδεικνύουν τα αναφερόμενα σε αυτήν (π.χ. οικοδομική άδεια, δήλωση Α.Ν. 410/1968, τίτλο Ν. 720/1977, δήλωση Ν.1337/1983), απόφαση εξαίρεσης από την κατεδάφιση αρθ. παρ. 8 Ν. 1512/1985 κλπ). Επίσης, είναι δυνατό να εκτίθενται απόψεις και στοιχεία που να αμφισβητούν την ορθότητα της εκτίμησης της αξίας του αιθαιρέτου και υπολογισμού του ύψους των προστίμων, που αναφέρονται στην έκθεση αυτοψίας. Η προσφυγή θα πρέπει να συνοδεύεται με σχετικό παράβολο 50,00 ευρώ του ελληνικού δημοσίου.
– είτε υπεύθυνη δήλωση και δήλωση ότι αποδέχεται ανεπιφύλακτα την έκθεση και τις τυχόν διορθώσεις, που θα επιφέρει η υπηρεσία όσον αφορά το ύψος των προστίμων, ώστε τα πρόστιμα ανέγερσης και διατήρησης να επιβληθούν μειωμένα κατά 30% κατά τα οριζόμενα στην παρ. 6α, του άρθρου 23, του Ν. 2300/1995 (ΦΕΚ 69 Α’) και την παρ. 6, του άρθρου 93 του Ν. 4495/2017 (ΦΕΚ 167 Α΄).
Στην ενδικοφανή προσφυγή ή την υπεύθυνη δήλωση, κατά τα ανωτέρω, επί ποινή απαραδέκτου ο ενδιαφερόμενος, καθώς και ο τυχόν αντίκλητός του, πρέπει να αναγράφει τα πλήρη στοιχεία της ταυτότητάς του, τη διεύθυνση της μόνιμης κατοικίας του, τον ΑΦΜ και τη ΔΟΥ στην οποία υποβάλλει δήλωση εισοδήματος, καθώς και τη διεύθυνση ηλεκτρονικού ταχυδρομείου. Κατά τα λοιπά ισχύουν οι διατάξεις του άρθρου 93 του Ν. 4495/2017.






Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.