












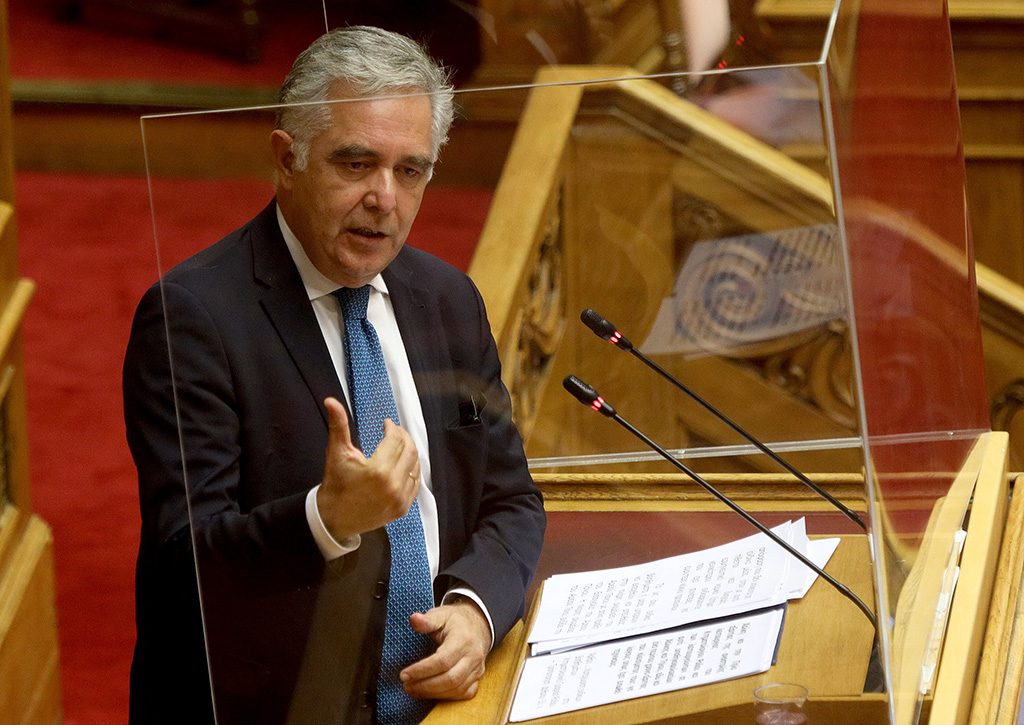
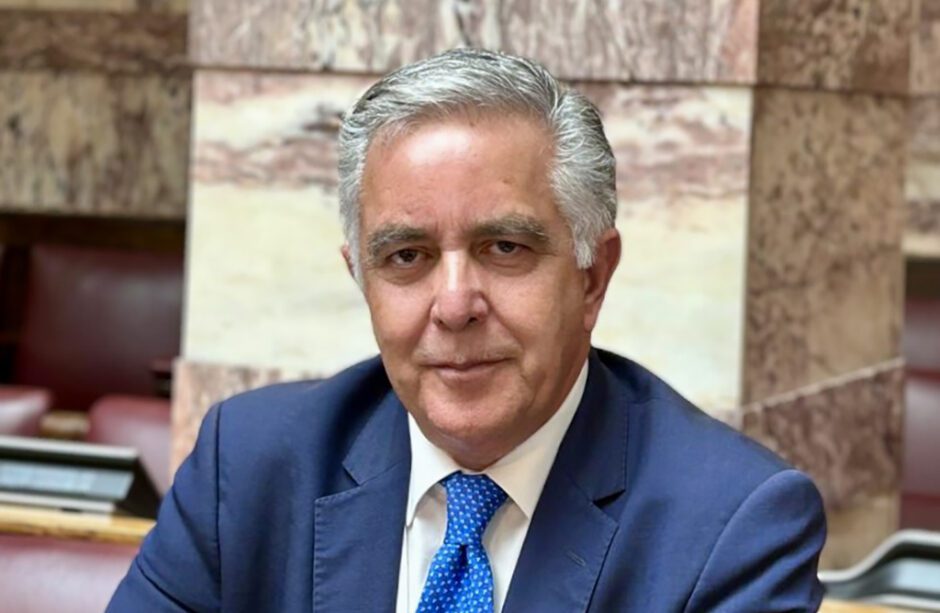
Ο Κοσμήτορας της Βουλής και Βουλευτής Δωδεκανήσου Βασίλης Α. Υψηλάντης μίλησε σήμερα στην Ολομέλεια της Βουλής για το σχέδιο νόμου του Υπουργείου Οικονομικών για την «Κύρωση Κώδικα Φορολογικής Διαδικασίας».
Τόνισε ότι ο υπό ψήφιση Κώδικας Φορολογικής Διαδικασίας:
α) καθιστά περισσότερο εύληπτες τις κωδικοποιούμενες διατάξεις, β) αίρει τις γλωσσικές ή ορολογικές ασυνέπειες και τις αναντιστοιχίες στο περιεχόμενο επιμέρους ρυθμίσεων του ίδιου του Κώδικα, γ) απαλείφει σειρά από διατάξεις του υφιστάμενου Κώδικα, είτε διότι έχουν καταργηθεί σιωπηρά από νεότερες διατάξεις, είτε διότι πλέον ελλείπουν ή έχουν καταργηθεί οι προϋποθέσεις εφαρμογής τους, δ) παραλείπει από την εισαγωγή στον νέο Κώδικα διατάξεων που, είτε λόγω της φύσης τους, είτε λόγω του μεταβατικού τους χαρακτήρα, το ρυθμιστικό τους περιεχόμενο έχει εξαντληθεί, ε) εναρμονίζει τη χρησιμοποιούμενη στον Κώδικα ορολογία με την ορολογία που απαντάται στην φορολογική νομοθεσία, στ) προσαρμόζει την ονομασία των εμπλεκόμενων οργάνων της Φορολογικής Διοίκησης στην οργανωτική μεταβολή που επέφερε η σύσταση της Ανεξάρτητης Αρχής Δημοσίων Εσόδων (ΑΑΔΕ), σύμφωνα με τον ν. 4389/2016 (Α ́94).
Το πλήρες κείμενο της ομιλίας του Βασίλη Α. Υψηλάντη είναι το ακόλουθο:
« Κύριε Υπουργέ,
Κυρίες και Κύριοι Βουλευτές,
Η δέσμευση της Κυβέρνησης του Κυριάκου Μητσοτάκη να προχωρήσει στην κωδικοποίηση της φορολογικής νομοθεσίας, συνεχίζεται με τις διατάξεις που άπτονται της φορολογικής διαδικασίας. Οι κωδικοποιήσεις αυτές γίνονται στα
πλαίσια της πρακτικής καλής νομοθέτησης και εδραιώνουν την ασφάλεια δικαίου ως ειδικότερης έκφανσης του κράτους δικαίου.
Είναι μια διεργασία που εδράζεται στις παρ. 6 και 7 του άρθρου 76 του Συντάγματος με θεσμικό ρόλο στη διαδικασία να έχει η Κεντρική Επιτροπή Κωδικοποίησης (Κ.Ε.Κ.), η οποία, σύμφωνα με το άρθρο 66 του ν. 4622/2019 (Α ́ 133), διαθέτει γενικό τεκμήριο αρμοδιότητας για την κωδικοποίηση και την αναμόρφωση του δικαίου.
Ο υπό ψήφιση κώδικας για τη Φορολογική Διαδικασία περιλαμβάνει 71 άρθρα κατανεμημένα σε δεκατρία (13) Τμήματα, καθώς και Παράρτημα και αποτελεί κωδικοποίηση των υφιστάμενων διατάξεων που διέπουν τη διαδικασία προσδιορισμού (βεβαίωσης) και είσπραξης των εσόδων του Δημοσίου, που ορίζονται στο σώμα του Κώδικα και το Παράρτημα αυτού, καθώς και τις κυρώσεις για τη μη συμμόρφωση με τη νομοθεσία, η οποία ρυθμίζει τα έσοδα αυτά.
Εννέα έτη σε εφαρμογή ο υφιστάμενος Κώδικας Φορολογικής Διαδικασίας, έχει υποστεί πλήθος τροποποιήσεων στο περιεχόμενό τους, σε διάφορες χρονικές φάσεις, μέσω μεμονωμένων ή και πιο συστηματικών αλλαγών.
Οι τροποποιήσεις , δεν λάμβαναν υπόψη εάν, επηρεάζονται αλληλένδετες με τις τροποποιούμενες διατάξεις του Κώδικα, ή εάν έχουν επίπτωση στην ορολογία, στη συνέπεια και στην ενότητα των ρυθμίσεων του Κώδικα.
Επιπρόσθετα έχουν συντελεστεί πάμπολες νομοθετικές παρεμβάσεις, εκτός του Κώδικα, οι οποίες επηρεάζουν ρυθμίσεις του, όπως μεταβολές στη φορολογία εισοδήματος και στη νομοθεσία για τα ελληνικά λογιστικά πρότυπα. Συντελέστηκαν ακόμα οργανωτικές μεταβολές που επηρεάζουν το περιεχόμενο του Κώδικα, όπως αυτή της σύστασης της Ανεξάρτητης Αρχής Δημοσίων Εσόδων, σε αντικατάσταση της Γενικής Γραμματείας Δημοσίων Εσόδων. Στις περιπτώσεις αυτές, δεν ακολούθησε η αντίστοιχη νομοθετική εναρμόνιση, με ανάλογη προσαρμογή του περιεχομένου του Κώδικα Φορολογικής Διαδικασίας.
Στην διαδρομή αυτή παρουσιάστηκαν αναντιστοιχία στο περιεχόμενο ή έλλειψη νομοτεχνικής συνέπειας, μεταξύ διαφορετικών άρθρων, αλλά και στον ίδιο τον πυρήνα των άρθρων του Κώδικα, και της διατήρησης 1.) ρυθμίσεων πλέον ανενεργών, είτε γιατί έχουν πλέον αντικατασταθεί σιωπηρά με νεότερες διατάξεις, είτε γιατί έχουν καταργηθεί από νεότερες διατάξεις οι προϋποθέσεις και οι όροι εφαρμογής τους, και β) ρυθμίσεων των οποίων το ρυθμιστικό περιεχόμενο έχει εξαντληθεί.
Έτσι ο υπό ψήφιση Κώδικας Φορολογικής Διαδικασίας:
α) καθιστά περισσότερο εύληπτες τις κωδικοποιούμενες διατάξεις, κατά συστηματοποιημένο τρόπο με την απαραίτητη αναδιάταξη, εκεί που απαιτείται, της δομής των παραγράφων και των εδαφίων,
β) αίρει τις γλωσσικές ή ορολογικές ασυνέπειες και τις αναντιστοιχίες στο περιεχόμενο επιμέρους ρυθμίσεων του ίδιου του Κώδικα, Αναλογιστείτε ότι επιτέλους διαγράφεται , μετά από δεκαετίες από της καταργήσεως της, ο όρος «προίκα» τόσο στον τίτλο, όσο και σε όλες τις επιμέρους διατάξεις του Κώδικα.
γ) απαλείφει σειρά από διατάξεις του υφιστάμενου Κώδικα, είτε διότι έχουν καταργηθεί σιωπηρά από νεότερες διατάξεις, είτε διότι πλέον ελλείπουν ή έχουν καταργηθεί οι προϋποθέσεις εφαρμογής τους,
δ) παραλείπει από την εισαγωγή στον νέο Κώδικα διατάξεων που, είτε λόγω της φύσης τους, είτε λόγω του μεταβατικού τους χαρακτήρα, το ρυθμιστικό τους περιεχόμενο έχει εξαντληθεί,
ε) εναρμονίζει τη χρησιμοποιούμενη στον Κώδικα ορολογία με την ορολογία που απαντάται στην φορολογική νομοθεσία, η οποία έχει νομοθετηθεί ή τροποποιηθεί μετά την εισαγωγή του Κώδικα Φορολογικής Διαδικασίας,
στ) προσαρμόζει την ονομασία των εμπλεκόμενων οργάνων της Φορολογικής Διοίκησης στην οργανωτική μεταβολή που επέφερε η σύσταση της Ανεξάρτητης Αρχής Δημοσίων Εσόδων (ΑΑΔΕ), σύμφωνα με τον ν. 4389/2016 (Α ́94).
Τέλος, αναγκαία συνέπεια της κωδικοποίησης αποτέλεσε και η μερική αναρίθμηση υφιστάμενων παραγράφων ή και άρθρων του Κώδικα Φορολογικής Διαδικασίας. Δεν έχει γίνει αναρίθμηση κάποιων από τα άρθρα ή τις παραγράφους τους στις περιπτώσεις που προκρίθηκε ότι αυτό θα μπορούσε να δυσχεράνει την εφαρμογή της νομοθεσίας από τη Φορολογική Διοίκηση και τους φορολογουμένους.
Αποτυπώνεται έτσι με τον καλύτερο δυνατό τρόπο η όλη διαδικασία βεβαίωσης και είσπραξης των φόρων από τις πηγές που προσδιορίζονται και αναφέρονται στο κωδικοποιούμενο άρθρο 2 του ν.4174/2013, στο οποίο αναφέρεται ότι οι διατάξεις του Κώδικα ισχύουν για το φόρο εισοδήματος, το φόρο προστιθέμενης αξίας – ΦΠΑ, τον ενιαίο φόρο ιδιοκτησίας ακινήτων -ΕΝΦΙΑ, το φόρο κληρονομιών, δωρεών, γονικών παροχών και κερδών από τυχερά παίγνια κλπ.
Ο εισηγητής μας, ο κ. Πασχαλίδης, αναφέρθηκε αναλυτικά στις αλλαγές, που έχουν συντελεστεί, στις διατάξεις και κατά τρόπο εμφαντικό θα ήθελα να επισημάνω ότι ο υπό ψήφιση ΚΦΔ αποτυπώνει πλέον κατά τρόπο σύγχρονο, εύληπτο και συνεκτικό τις φάσεις διαπίστωσης, αμφισβήτησης , βεβαίωσης και είσπραξης των φορολογικών αλλά και, από άλλες πηγές, εσόδων του κράτους. Συνοπτικά η διάρθρωση του είναι η ακόλουθη:
Στο Πρώτο του Τμήμα, με τον τίτλο «ΓΕΝΙΚΕΣ ΔΙΑΤΑΞΕΙΣ».
Στο Δεύτερο Τμήμα, με τις διατάξεις που άπτονται του «ΦΟΡΟΛΟΓΙΚΟΥ ΜΗΤΡΩΟΥ»,
Στο Τρίτο Τμήμα για το «ΑΠΟΔΕΙΚΤΙΚΟ ΕΝΗΜΕΡΟΤΗΤΑΣ»,
Στο τέταρτο Τμήμα για την «ΤΗΡΗΣΗ ΛΟΓΙΣΤΙΚΩΝ ΑΡΧΕΙΩΝ (ΒΙΒΛΙΩΝ ΚΑΙ ΣΤΟΙΧΕΩΝ)»,
Στο Πέμπτο Τμήμα, για την «ΥΠΟΒΟΛΗ ΔΗΛΩΣΕΩΝ»,
Στο Έκτο Τμήμα του Κώδικα για τις «ΕΝΔΟΟΜΙΛΙΚΕΣ ΣΥΝΑΛΛΑΓΕΣ»
Στο Τμήμα Επτά, για τους «ΦΟΡΟΛΟΓΙΚΟΥΣ ΕΛΕΓΧΟΥΣ»,
Στο Όγδοο Τμήμα, για τον «ΠΡΟΣΔΙΟΡΙΣΜΟ ΤΟΥ ΦΟΡΟΥ»,
Στο Ένατο Τμήμα για την «ΕΙΣΠΡΑΞΗ»,
Στο Τμήμα Δέκα, για τους «ΤΟΚΟΥΣ ΚΑΙ ΤΑ ΠΡΟΣΤΙΜΑ»,
Στο Ενδέκατο Τμήμα, οι «ΔΙΑΔΙΚΑΣΙΕΣ ΠΡΟΣΦΥΓΕΣ – ΔΙΑΔΙΚΑΣΙΑ ΑΜΟΙΒΑΙΟΥ ΔΙΑΚΑΝΟΝΙΣΜΟΥ»,
Στο Δωδέκατο Τμήμα, για τα «ΕΓΚΛΗΜΑΤΑ ΦΟΡΟΛΟΔΙΑΦΥΓΗΣ – ΠΟΙΝΙΚΕΣ ΚΥΡΩΣΕΙΣ», και
Στο 13ο Τμήμα, που εμπεριέχει τις «ΜΕΤΑΒΑΤΙΚΕΣ ΚΑΙ ΤΕΛΙΚΕΣ ΔΙΑΤΑΞΕΙΣ»,
Κλείνοντας θέλω να επισημαίνω ότι ουσιαστικές αντιρρήσεις, πέραν, από κάποιες αντιπολιτευτικές προβλεπόμενες παρατηρήσεις και μεμονωμένες αναμενόμενες ιδεολογικές αντιδράσεις, δεν υπήρξαν.
Γεγονός που καθιστά βεβαία όχι μόνον από την πλευρά της συμπολίτευσης υπερψήφισης του κώδικα αλλά και από σημαντικό μέρος της αντιπολίτευσης.
Σας ευχαριστώ »

Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.