








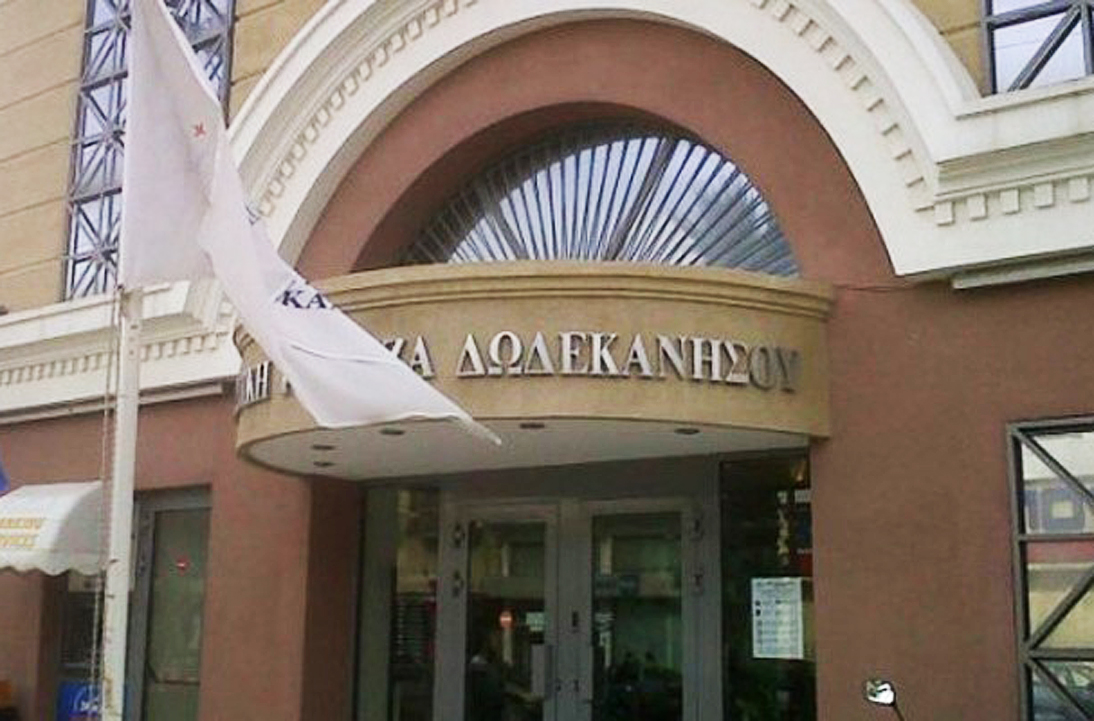
Αδυναμίες στην πιστοδοτική πολιτική και στη διαχείριση και παρακολούθηση των δανείων σε καθυστέρηση, που σε συνδυασμό με την αρνητική οικονομική συγκυρία, είχαν ως αποτέλεσμα τη μεγάλη αύξηση των καθυστερήσεων στη Συνεταιριστική Τράπεζα Δωδεκανήσου, με αποτέλεσμα την αδυναμία δημιουργίας εσωτερικού κεφαλαίου και τη μείωση της κεφαλαιακής βάσης της κατά την τελευταία τριετία, διαπιστώνει, μεταξύ άλλων, η Τράπεζα της Ελλάδος σε πόρισμα ελέγχου, που οδήγησε στη λήψη απόφασης για την ανάκληση της άδειας λειτουργίας και στην εκκαθάρισή της, δημιουργώντας αναμφίβολα σοβαρά προβλήματα σε 22.689 συνεταίρους – μέλη της.
Υποστηρίζεται ότι η Συνεταιριστική Τράπεζα Δωδεκανήσου κατά το τρίτο τρίμηνο του 2013 προέβη σε εκτεταμένες ρυθμίσεις, οι οποίες όμως δεν πληρούσαν τα κριτήρια του ισχύοντος θεσμικού πλαισίου, όπως αποδείχτηκε από σχετικό έλεγχο, με σκοπό την πλασματική μείωση των εποπτικών προβλέψεων και κατ’ επέκταση τη βελτίωση του δείκτη Core Tier I.
Ο έλεγχος επί των ρυθμισμένων δανείων, στο τρίτο τρίμηνο του 2013 πραγματοποιήθηκε σε δείγμα 62% των πιστούχων και στο αποτέλεσμα δεν έγινε αναγωγή επί του συνόλου του πληθυσμού. Η αναγωγή στο 100% των πιστούχων θα αύξανε την ανεπάρκεια των προβλέψεων περαιτέρω και κατά συνέπεια και το απαιτούμενο ποσό για την αποκατάσταση της κεφαλαιακής βάσης της.
Σε ό,τι αφορά συγκεκριμένα τον έλεγχο εγκυρότητας των ρυθμίσεων δανείων η Τράπεζα της Ελλάδος έκρινε αναγκαίο, λόγω της μεγάλης έκτασης των ρυθμίσεων σε μικρό χρονικό διάστημα, και- μάλιστα κατά την περίοδο ανακεφαλαιοποίησης της Τράπεζας, να ελέγξει αν αυτές διενεργήθηκαν σύμφωνα με την Εγκύκλιο Διοίκησης της Τράπεζας της Ελλάδος 13/2009, καθώς, από την ορθότητα και την εγκυρότητα των ρυθμίσεων επηρεάζεται η ανεπάρκεια των προβλέψεων και κατ’ επέκταση η κεφαλαιακή βάση της Τράπεζας.
Όπως έγραψε η «δημοκρατική», από τον έλεγχο της Διεύθυνσης Εποπτείας Πιστωτικού Ιδρύματος της ΤτΕ προέκυψαν τα ακόλουθα συμπεράσματα:
• καμία από τις ρυθμίσεις δεν ικανοποιούσε τα κριτήρια της προαναφερθείσας εγκυκλίου.
• το σύνολο των περιπτώσεων αφορούν δάνεια πιστούχων/επιχειρήσεων σε δυσχερή οικονομική κατάσταση, με αρνητική καθαρή θέση ή σε αδράνεια, ή ακόμη και σε πτώχευση, τα οποία ήταν σε οριστική καθυστέρηση ή σε καθυστέρηση πέραν της 3ετίας, με αποτέλεσμα να έχουν καταγγελθεί οι δανειακές συμβάσεις και να έχουν εκδοθεί διαταγές πληρωμής.
• οι πελάτες είναι στο σύνολό τους υπερδανεισμένοι, με σημαντικά δυσμενή στοιχεία (διαταγές ττληρωμής, ακάλυπτες επιταγές, πλειστηριασμούς, κατασχέσεις) για τους οποίους δεν προκύπτει δυνατότητα λειτουργικής αποπληρωμής της ρυθμισμένης οφειλής.
• ο αυξημένος πιστωτικός κίνδυνος των συγκεκριμένων πιστούχων δεν καλύπτεται επαρκώς από συντελεστή πρόβλεψης 10% που εφαρμόζεται στις περιπτώσεις ρυθμισθέντων δανείων που ικανοποιούν τα κριτήρια της σχετικής εγκυκλίου.
• Οι πιστούχοι επαναταξινομήθηκαν στην κατηγορία καθυστερήσεων (οριστική ή πέραν της τριετίας) της ΠΔ/ΤΕ 2442/1999, στην οποία άλλωστε τους είχε ήδη εντάξει η ίδια η Τράπεζα την 30.6.2013. Εξαίρεση αποτελούν τρείς πιστούχοι που ταξινομήθηκαν στις απαιτήσεις έναντι επιχειρήσεων με αρνητική καθαρή θέση βάσει των οικονομικών τους καταστάσεων.
• Από την επαναταξινόμηση και την εφαρμογή των υψηλότερων συντελεστών εποπτικών προβλέψεων προέκυψε πρόσθετη εποπτική πρόβλέψη ύψους €7,4εκατ., γεγονός που διαμορφώνει την ανεπάρκεια των προβλέψεων στις 30.8.2013 σε €22,5 εκατ. (€15,1 εκατ. με βάση τα υποβαλλόμενα στοιχεία + €7 4 εκατ.
Θα πρέπει να σημειωθεί επιπλέον ότι, εάν γινόταν αναγωγή της ανωτέρω αξιολόγησης στο σύνολο των ρυθμίσεων που διενήργησε η Τράπεζα, η ανεπάρκεια των προβλέψεων και κατά συνέπεια και το ελάχιστο απαιτούμενο ποσό για την αποκατάσταση της κεφαλαιακής της βάσης θα ήταν κατά πολύ υψηλότερα.
Οι ρυθμίσεις ελέγχθηκαν από ανεξάρτητη ελεγκτική εταιρεία και συγκεκριμένα από την «Χατζηπαύλου – Σοφιανός & Καμπάνης ΑΕ.».
Αποφασίστηκε συγκεκριμένα να αξιολογηθεί και από τρίτο, ανεξάρτητο ελεγκτή η οικονομική κατάσταση των πιστούχων των οποίων οι οφειλές ρυθμίστηκαν και η επάρκεια των προβλέψεων που είχε αναφερθεί στις εποπτικές αναφορές της Τράπεζας.
Η εταιρεία, όπως αναφέρεται στην έκθεση, εφαρμόζοντας διεθνείς μεθοδολογίες (πιθανότητες αθέτησης βάσει πολλαπλών σεναρίων, διασφαλιστική αξία καλυμμάτων, επαγγελματική κρίση της εταιρείας κ.λ.π.) στη σχετική έκθεσή της αποφαίνεται ότι για τους υπό εξέταση πιστούχους προκύπτει ανάγκη σχηματισμού προβλέψεων ύψους € 7.8 εκατ.
Λαμβάνοντας υπόψη την εποπτική πρόβλεψη ύψους € 1.6 εκατ. που κρίθηκε από το ΤτΕ ότι εσφαλμένα υπολόγισε η ίδια η Συνεταιριστική Τράπεζα με στοιχεία 30.9.2013 (καθώς τα δάνεια θεωρήθηκαν από αυτήν ρυθμισμένα καίτοι, κατά τα ανωτέρω, δεν επληρούντο τα κριτήρια που ετίθεντο από τις κείμενες διατάξεις του θεσμικού πλαισίου), η πρόσθετη εποπτική πρόβλεψη που πράγματι απαιτείται ανέρχεται σε €8,2 εκατ. γεγονός που διαμορφώνει την ανεπάρκεια των προβλέψεων στις 30.9.2013 σε €21,3 εκατ.
Στην έκθεση συμπεραίνονται επί των διενεργηθέντων ελέγχων τα ακόλουθα:
Από τους προαναφερθέντες ελέγχους, και παρά το γεγονός ότι ελαφρώς διαφοροποιείται η εκτίμηση για την απαιτούμενη πρόσθετη εποπτική πρόβλεψη από την ελεγκτική εταιρεία, λόγω της διαφορετικής μεθοδολογίας που ακολούθησε, επιβεβαιώνεται χωρίς αμφιβολία το γεγονός ότι για τους πιστούχους του δείγματος, λόγω της δυσμενούς οικονομικής κατάστασης αυτών, απαιτείται σχηματισμός προβλέψεων, πολύ μεγαλύτερος από ό,τι η Συνεταιριστική Τράπεζα είχε υπολογίσει.
Κρίθηκε επιπλέον ότι υπήρξε προσπάθεια της Συνεταιριστικής, κατά το τρίτο τρίμηνο του 2013, να μειώσει την ανεπάρκεια των εποπτικών της προβλέψεων και συνακολούθως να βελτιώσει το Δείκτη Κυρίων Στοιχείων των Βασικών Ιδίων Κεφαλαίων προβαίνοντας εσκεμμένα σε ρυθμίσεις που δεν ικανοποιούν τα κριτήρια του ισχύοντος θεσμικού πλαισίου.
Στην έκθεση επισημαίνεται ακόμη ότι η αποδοτικότητα της Τράπεζας έβαινε μειούμενη από το 2009 κυρίως λόγω της επιδείνωσης της ποιότητας του δανειακού χαρτοφυλακίου, η οποία είχε ως αποτέλεσμα τόσο τη μείωση των εσόδων από τόκους όσο και την ανάγκη σχηματισμού λογιστικών προβλέψεων.
Παράλληλα, όπως υποστηρίζεται, η ανάγκη συγκράτησης της εκροής καταθέσεων οδήγησε σε αύξηση των επιτοκίων, με αποτέλεσμα την αύξηση των εξόδων από τόκους.
Η τράπεζα όμως παρά τη μείωση των λειτουργικών κερδών της, όχι μόνον δεν κατάφερε να μειώσει τα λειτουργικά της έξοδα, αλλά αντιθέτως αυτά παρουσιάζουν διαχρονικά αύξηση, με αποτέλεσμα ο δείκτης λειτουργικά έξοδα/ λειτουργικά έσοδα να αυξηθεί από 62,5% το 2009 σε 75,4% το 2011. Επισημαίνεται ακόμη ότι προσπάθεια μείωσης των λειτουργικών δαπανών έγινε το 2012, η οποία, όμως, δεν ήταν ανάλογη της μείωσης των λειτουργικών εσόδων, με αποτέλεσμα ο δείκτης λειτουργικά έξοδα/ λειτουργικά έσοδα να αυξηθεί σε 77,9%, γεγονός που σύμφωνα με την έκθεση:
«καταδεικνύει την αδυναμία της Τράπεζας να κατανοήσει τη σοβαρότητα της κατάστασης».
Υποστηρίζεται συγκεκριμένα στην έκθεση ότι στη χρήση του 2012 διαμορφώθηκαν ζημιές προ φόρων ύψους €0,4εκατ. έναντι οριακών κερδών προ φόρων ύψους €0,1εκατ. το 2011, λόγω της μείωσης των καθαρών εσόδων από τόκους κατά 12%.
Επισημαίνεται βέβαια ότι, σύμφωνα με το σημείωμα του Ορκωτού Ελεγκτή, η Τράπεζα θα είχε μεγαλύτερες ζημιές κατά το ποσό των €625 εκατ. εάν διενεργούσε τις απαιτούμενες προβλέψεις επισφαλών απαιτήσεων.
Με βάση τα προσωρινά στοιχεία 30.9.2013, η Τράπεζα εμφάνισε οριακά κέρδη ύψους €0,1εκατ. Παρατηρήθηκε όμως αύξηση των εσόδων από τόκους κατά 36%, σε σχέση με την αντίστοιχη περίοδο του 2012, η οποία όμως είναι μη αναμενόμενη και μη συμβατή με τα οικονομικά στοιχεία της τράπεζας καθώς οι χορηγήσεις της έχουν υποστεί μείωση.
Η ανωτέρω αύξηση εσόδων, σύμφωνα πάντα με την έκθεση του ΤτΕ δημιουργεί υπόνοιες για κεφαλαιοποίηση μη δεδουλευμένων τόκων ή λογιστικοποίηση εξωλογιστικών τόκων πιστοδοτήσεων σε καθυστέρηση, κατά παράβαση του άρθρου 88 του Ν.3601/2007.
Με την ίδια έκθεση διαπιστώθηκαν αδυναμίες στο Σύστημα Εσωτερικού Ελέγχου της Συνεταιριστικής Τράπεζας.
Τονίζεται μεταξύ άλλων ότι διαπιστώθηκε μη ορθή ταξινόμηση των πιστοδοτήσεων και κατ’ επέκταση τον ορθό υπολογισμό των εποπτικών προβλέψεων και των κεφαλαίων, στον έλεγχο που πραγματοποιήθηκε τον Ιούνιο του 2012 από την Τράπεζα της Ελλάδος ενώ διαπιστώθηκαν σοβαρές παραλείψεις και λανθασμένες καταχωρήσεις στις κατηγορίες των ρυθμίσεων και των καθυστερήσεων βάσει της ΠΔ/ΤΕ 2442/99 και είχε ζητηθεί η λήψη διορθωτικών ενεργειών.
Η Τράπεζα στη σχετική απαντητική της επιστολή (ΑΠ18249/24.9.2012) ανέφερε επί του θέματος ότι είχε ήδη ανατεθεί στη Διεύθυνση Εσωτερικού Ελέγχου η αξιολόγηση και βελτίωση των πληροφοριακών καταστάσεων και αναφορών και ότι οι ανωτέρω εργασίες θα ολοκληρώνονταν το ταχύτερο δυνατό ώστε να διασφαλισθεί η ορθή συμπλήρωση του πίνακα των εποπτικών προβλέψεων που υποβάλλεται στην ΤτΕ.
Κρίνεται ωστόσο ότι παρά την γραπτή αυτή διαβεβαίωση της Συνεταιριστικής Τράπεζας, το πρόβλημα δεν διορθώθηκε γεγονός που διαπιστώθηκε και στον έλεγχο που διεξήχθη από την ανεξάρτητη ελεγκτική εταιρεία τον Ιούνιο του 2013. Το πρόβλημα, όπως υποστηρίζεται, κορυφώθηκε στα υποβαλλόμενα στοιχεία 30.9.2013.
Σε ό,τι αφορά το δείκτη κεφαλαιακής επάρκειας της τράπεζας με την έκθεση υποστηρίζεται ότι η εικόνα του την 30η Σεπτεμβρίου 2013 ήταν πλασματικώς βελτιωμένη. Υποστηρίζεται ότι αυτό οφείλεται στη μη σύμφωνη με το θεσμικό πλαίσιο μείωση της ανεπάρκειας των προβλέψεων λόγω των εκτεταμένων ρυθμίσεων. Για την αποκατάσταση της κεφαλαιακής βάσης της Συνεταιριστικής Τράπεζας εντός των ισχυόντων ορίων με βάση τα στοιχεία που η ίδια υπέβαλε στην ΤτΕ στις 30.9.2013 απαιτείτο αύξηση του συνεταιριστικού κεφαλαίου κατά € 3,8 εκατ., ενώ με βάση τα στοιχεία στις 30.6.2013 απαιτείτο αύξηση κατά € 12 εκατ.
Μετά όμως τους διενεργηθέντες ελέγχους, που προαναφέρθηκαν, συνεπεία των οποίων διαφοροποιήθηκε εις το ορθό ύψος η ανεπάρκεια των προβλέψεων, ο δείκτης Core Tier 1 με στοιχεία 30.9.2013 ανήλθε σε 4,49% σύμφωνα με τον έλεγχο της Τράπεζας της Ελλάδος και σε 4,97% σύμφωνα με την ελεγκτική εταιρεία, διαμορφώνοντας τα απαιτούμενα ποσά για την αποκατάσταση του δείκτη στο επίπεδο του 9% σε €10,5 εκατ. και €9,5 εκατ. αντιστοίχως.
Η Τράπεζα για την αύξηση του συνεταιριστικού της κεφαλαίου τον Οκτώβριο- Νοέμβριο του 2013 απευθύνθηκε στο επενδυτικό κοινό με δημόσια πρόταση, μέσω της Επιτροπής Κεφαλαιαγοράς, για το συνολικό ποσό των € 17 εκατ., που υπερκάλυπτε το απαιτούμενο για την αποκατάσταση της κεφαλαιακής της επάρκειας και με βάση τα υποβαλλόμενα στοιχεία από την Τράπεζα αλλά και μετά από τους σχετικούς ελέγχους περί της ορθότητας των ρυθμίσεων. Τελικά όμως άντλησε μόνο € 5,3 εκατ. ποσό το οποίο αποτελεί μόλις το 31% Στην ίδια έκθεση υποστηρίζεται ακόμη ότι υπήρξε από το 2011 αλληλογραφία και δεν ακολουθήθηκε το χρονοδιάγραμμα που η ίδια η Συνεταιριστική είχε υποβάλει για τη βελτίωση των οικονομικών της μεγεθών.
Αναφέρεται παραπέρα ότι η Τράπεζα της Ελλάδος με την Α.Π. 2570/8217/1.11. 2013 επιστολή της ενημέρωσε την Συνεταιριστική ότι θα προβεί σε έλεγχο για την εγκυρότητα των ρυθμίσεων λόγω της σημαντικής μεταβολής τους και της συνεπακόλουθης μείωσης των κεφαλαιακών απαιτήσεων και ζήτησε σχετικά συνοπτικά στοιχεία γεγονός στο οποίο ανταποκρίθηκε στις 7.11.2013.
Από τα αρχικά στοιχεία διαφάνηκε, όπως υποστηρίζεται, ότι η Συνεταιριστική είχε προβεί σε ρυθμίσεις δανείων οι οποίες δεν ήταν σύμφωνες με το ισχύον θεσμικό πλαίσιο γεγονός για το οποίο ενημερώθηκε αμέσως από την Τράπεζα της Ελλάδος καθώς για την ανάγκη διεξοδικού ελέγχου για κάποιους πιστούχους των οποίων οι οφειλές είχαν ρυθμιστεί πριν από την πιστοποίηση της αύξησης του συνεταιριστικού κεφαλαίου.
Τονίζεται επίσης ότι δεν απεστάλη κλιμάκιο επιτόπιου ελέγχου κατά την διάρκεια της αύξησης του κεφαλαίου γιατί αυτό ενδεχομένως να δημιουργούσε αρνητική φημολογία στην τοπική κοινωνία και κατά συνέπεια προβλήματα στην συγκέντρωση κεφαλαίων.
Αναφορά γίνεται στην έκθεση και στο σχέδιο ανάκαμψης που υπέβαλε η Συνεταιριστική προς αποκατάσταση της κεφαλαιακής της βάσης όπως μείωση εξόδων, απομόχλευση δανειακού χαρτοφυλακίου, αποεπενδύσεις- πωλήσεις ακινήτων, sale & lease back ίδιοχρησιμοποιουμενων ακινήτων και μεταβίβαση μη εξυπηρετούμενων δανείων σε άλλη Τράπεζα.
Οι ενέργειες όμως αυτές κρίθηκε ότι ήταν δύσκολο να υλοποιηθούν και σε κάθε περίπτωση, ακόμη και εάν επιτυχώς υλοποιούντο, η θετική τους επίδραση στο δείκτη θα ήταν μακροπρόθεσμη.
Μνεία γίνεται επιπλέον και στο σχέδιο συγχώνευσης της Συνεταιριστικής Τράπεζας Δωδεκανήσου με την Παγκρήτια Συνεταιριστική Τράπεζα και με τη Συνεταιριστική Τράπεζα Δράμας, προοπτική όμως για την οποία η ΤτΕ κατέστησε σαφές ότι δεν μπορούσε να εξετασθεί στη συγκεκριμένη συγκυρία, δεδομένου ότι και οι δύο αναφερόμενες Τράπεζες κάλυπταν οριακά τις ελάχιστες κεφαλαιακές απαιτήσεις και η μεταξύ τους συγχώνευση θα οδηγούσε σε έναν τραπεζικό οργανισμό του οποίου τα ίδια κεφάλαια δεν θα ήταν επαρκή σύμφωνα με το ισχύον θεσμικό πλαίσιο.
Υποστηρίζεται επιπλέον ότι είχαν ζητηθεί από την Συνεταιριστική συγκεκριμένα στοιχεία από επενδυτές, που ήθελαν να ενισχύσουν την προσπάθειά της «στο παρα πέντε» (υπογεγραμμένες δηλώσεις προθέσεων και υπόλοιπο σε καταθετικούς λογαριασμούς των υποψήφιων επενδυτών καθώς και τα στοιχεία ταυτότητας αυτών) και ότι τα στοιχεία αυτά δεν απεστάλησαν.




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.