






















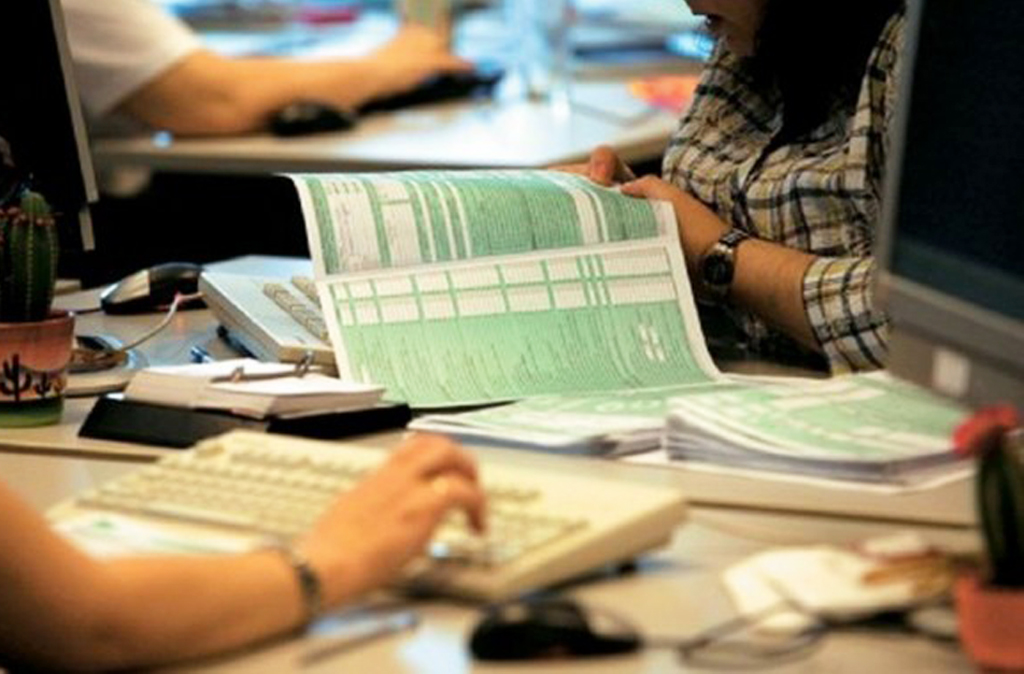
Ακόμη πιο επαχθές καθεστώς τεκμηρίων θα ισχύσει το 2018 για εκατομμύρια φορολογούμενους. Οι παγίδες υπερφορολόγησης που κρύβουν οι διατάξεις για τα τεκμήρια διαβίωσης και απόκτησης περιουσιακών στοιχείων θα είναι σχεδόν αδύνατο να αντιμετωπιστούν.
Λόγω της σημαντικής συρρίκνωσης των εισοδημάτων, την οποία έχει προκαλέσει η πολυετής οικονομική κρίση, πολλά φυσικά πρόσωπα θα φορολογηθούν και το 2018 όχι με βάση τα πολύ χαμηλά εισοδήματα που απέκτησαν το 2017 αλλά με βάση τα εξωπραγματικά ποσά τεκμαρτών εισοδημάτων που θα τους προσδιορίσει η Ανεξάρτητη Αρχή Δημοσίων Εσόδων (ΑΑΔΕ) με βάση το σύστημα των τεκμηρίων ή αντικειμενικών δαπανών διαβίωσης και των τεκμηρίων απόκτησης περιουσιακών στοιχείων που προβλέπει ο Κώδικας Φορολογίας Εισοδήματος (ΚΦΕ).
Σε πολλές περιπτώσεις οι διαφορές μεταξύ των πολύ χαμηλών πραγματικών εισοδημάτων και των πολύ υψηλών τεκμαρτών που θα προκύπτουν με βάση τα τεκμήρια διαβίωσης και απόκτησης περιουσιακών στοιχείων θα είναι αδύνατο πλέον να καλυφθούν με περισσεύματα εισοδημάτων ή εσόδων από παρελθόντα έτη καθώς τα ποσά αυτά έχουν χρησιμοποιηθεί σχεδόν στο σύνολό τους για την κάλυψη των τεκμηρίων στα προηγούμενα 4-5 χρόνια.
Σύμφωνα με τα όσα ορίζουν οι διατάξεις των άρθρων 30-34 του Κώδικα Φορολογίας Εισοδήματος, κατά την εκκαθάριση των δηλώσεων φορολογίας εισοδήματος φυσικών προσώπων που θα υποβληθούν την άνοιξη και το καλοκαίρι του 2018, για να δηλωθούν τα εισοδήματα του 2017, θα ισχύσουν οι ακόλουθοι κανόνες:
Α. Η Γενική Γραμματεία Δημοσίων Εσόδων θα προσδιορίσει το συνολικό ύψος του τεκμαρτού φορολογητέου εισοδήματος κάθε φορολογούμενου με βάση το σύστημα των αντικειμενικών δαπανών απόκτησης περιουσιακών στοιχείων αθροίζοντας τα ακόλουθα ποσά:
1. Την ελάχιστη τεκμαρτή δαπάνη διαβίωσης η οποία ανέρχεται σε 3.000 ευρώ για κάθε άγαμο, διαζευγμένο ή χήρο φορολογούμενο και σε 5.000 ευρώ για έγγαμους συζύγους που υποβάλλουν κοινή δήλωση.
2. Τα τεκμήρια διαβίωσης ή «αντικειμενικές δαπάνες διαβίωσης». Τα τεκμήρια διαβίωσης είναι ποσά τα οποία σύμφωνα με το ΥΠΟΙΚ αντιπροσωπεύουν τις ελάχιστες ετήσιες δαπάνες χρήσης και συντήρησης περιουσιακών στοιχείων (ακίνητα, αυτοκίνητα, σκάφη, πισίνες, δίδακτρα, οικιακοί βοηθοί, ελικόπτερα, αεροσκάφη, κ.α) τα οποία αποτελούν τα ελάχιστα ετήσια έξοδα του φορολογούμενου για την ατομική του συντήρηση.
3. Τα τεκμήρια απόκτησης περιουσιακών στοιχείων. Ως τεκμήρια απόκτησης περιουσιακών στοιχείων θεωρούνται οι δαπάνες του φορολογούμενου για: αποπεράτωση οικοδομών, απόκτηση ακινήτων, μετοχών, αμοιβαίων κεφαλαίων, ομολόγων, εντόκων γραμματίων του Δημοσίου, αυτοκινήτων, δικύκλων, τρικύκλων, σκαφών ή πλοίων αναψυχής, αγορά κινητών αντικειμένων καθαρής αξίας άνω των 8.130 ευρώ ή 10.000 ευρώ μαζί με τον ΦΠΑ, την αγορά ή σύσταση επιχειρήσεων, συμμετοχή στο μετοχικό κεφάλαιο εταιρειών, χορήγηση δανείων, δωρεές χρηματικών ποσών.
Εάν το δηλωθέν εισόδημα του φορολογούμενου είναι μικρότερο από το συνολικό τεκμαρτό εισόδημα τότε η πρόσθετη διαφορά φορολογητέου εισοδήματος που θα προκύπτει θα φορολογείται:
Ως εισόδημα από επιχειρηματική δραστηριότητα εφόσον τουλάχιστον το 50,01% του συνολικού δηλωθέντος εισοδήματος προέρχεται από επιχειρηματική δραστηριότητα, ακίνητη περιουσία ή και κινητές αξίες. Μάλιστα η πρόσθετη διαφορά εισοδήματος θα φορολογείται με συντελεστές 22% μέχρι τα 20.000 ευρώ, 29% από τα 20.001 έως τα 30.000 ευρώ, 37% από 30.001 έως τα 40.000 ευρώ και 45% πάνω από τα 40.001 ευρώ.
Ως εισόδημα από γεωργική δραστηριότητα εφόσον τουλάχιστον το 50,01% του συνολικού δηλωθέντος εισοδήματος προέρχεται από γεωργική δραστηριότητα. Μάλιστα η πρόσθετη διαφορά εισοδήματος θα φορολογείται με συντελεστές 22% μέχρι τα 20.000 ευρώ, 29% από τα 20.001 έως τα 30.000 ευρώ, 37% από 30.001 έως τα 40.000 ευρώ και 45% πάνω από τα 40.001 ευρώ.
Ως εισόδημα από μισθωτή εργασία με αφορολόγητο όριο από 8.636 ευρώ έως 9.545 ευρώ εφόσον ο φορολογούμενος:
Α. Έχει αποκτήσει εισόδημα που προέρχεται είτε αποκλειστικά ή κατά ποσοστό άνω του 50% από μισθούς ή συντάξεις ή δεν έχει εισόδημα από καμία κατηγορία ή είναι εγγεγραμμένος στο μητρώο ανέργων του ΟΑΕΔ.
Β. Έχει εισόδημα μόνο από κεφάλαιο (τόκους, ακίνητα, κ.λπ.) ή και από υπεραξία μεταβίβασης κεφαλαίου και το τεκμαρτό του εισόδημα δεν υπερβαίνει το ποσό των 9.500 ευρώ.
Πηγή: enikonomia.gr



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.