









Eνώπιον του Μονομελούς Εφετείου Δωδεκανήσου κατηγορούμενη για φοροδιαφυγή παραπέμφθηκε μια νεαρή από την Παστίδα, η οποία είχε μπλέξει στα γρανάζια των ναρκωτικών και ακολουθούσε πρόγραμμα υποκατάστασης του ΟΚΑΝΑ.
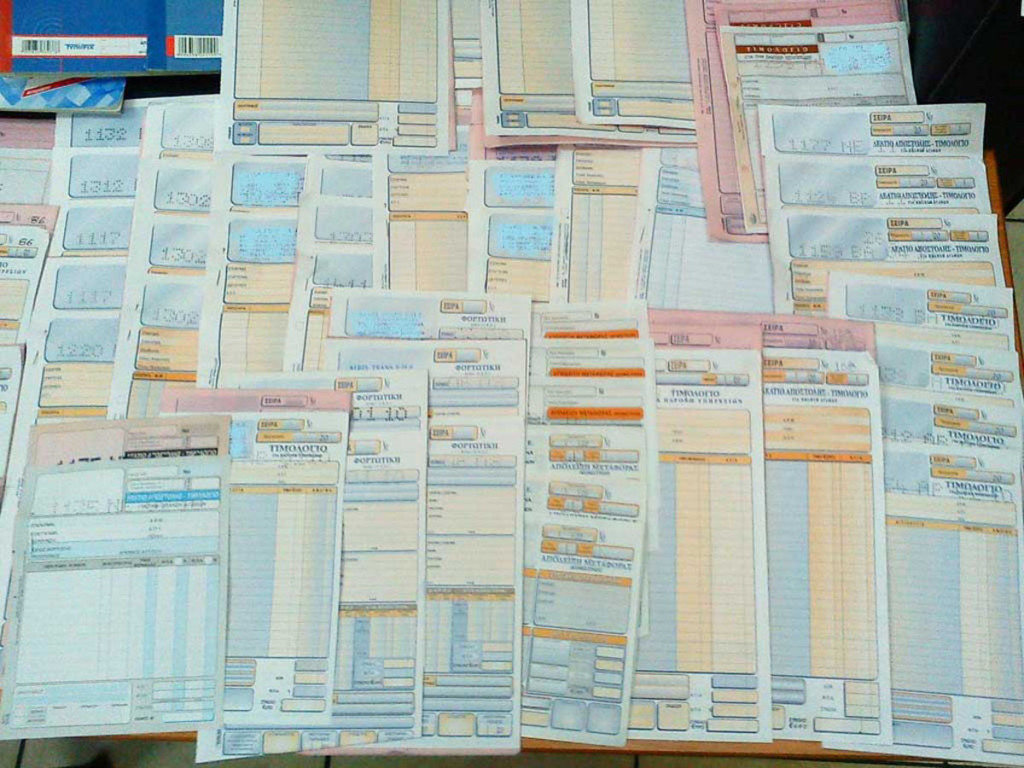
Η νεαρή γυναίκα, μητέρα πλέον ενός παιδιού, που προσπαθεί να ορθοποδήσει, φέρεται να είναι θύμα του πατέρα της ο οποίος την χρησιμοποίησε ως «αχυράνθρωπο» για τη λειτουργία επιχείρησης η οποία διακίνησε εικονικά τιμολόγια άνω των 650.000 ευρώ σε επιχειρήσεις στη Ρόδο. Η φερόμενη ως πρωταγωνίστρια της φοροαπάτης, έχει πέσει θύμα του πατέρα της, αφού, όπως έχει προκύψει γραφολογικά, εκδότης των εικονικών τιμολογίων, εν αγνοία της, ήταν εκείνος!!
Η Εισαγγελία Πλημμελειοδικών Ρόδου παρέπεμψε συγκεκριμένα σε δίκη ενώπιον του Τριμελούς Πλημμελειοδικείου Ρόδου με απευθείας κλήση μια κάτοικο της Ρόδου, που λειτουργεί παλαιοπωλείο – ενεχυροδανειστήριο, με την κατηγορία της λήψης εικονικών φορολογικών στοιχείων κατ’ εξακολούθηση.
Η κατηγορούμενη φέρεται να καταχώρησε τον Φεβρουάριο του 2007 στα φορολογικά της βιβλία τιμολόγιο δελτίο αποστολής με φερόμενη ως εκδότρια μια εξαρτημένη από τα ναρκωτικά, κάτοικο Παστίδας, αξίας 7.360 ευρώ. Τρεις μέρες μετά φέρεται να έλαβε και δεύτερο εικονικό τιμολόγιο αξίας 5.425 ευρώ.
Κατά τον έλεγχο που πραγματοποιήθηκε από ελεγκτές του Σ.Δ.Ο.Ε. στην ατομική επιχείρηση της εκδότριας των ανωτέρω φορολογικών στοιχείων, διαπιστώθηκε ότι δεν διέθετε οργανωμένη επαγγελματική εγκατάσταση με εκθεσιακό χώρο και πρόσβαση στο κοινό και εστερείτο σοβαρών αγορών εμπορευμάτων για τα έτη από το 2003 έως και το 2007, ώστε να δικαιολογήσει πωλήσεις κατά το έτος 2007, καθώς οι αγορές εμπορευμάτων για τη χρονική περίοδο από το 2005 έως το 2007 ανέρχονταν για την επιχείρησή της μόλις στο ποσό των 3.240,52 ευρώ.
Εξάλλου και η ίδια ισχυρίστηκε, κληθείσα από τους ελεγκτές του Σ.Δ.Ο.Ε. ότι δεν πραγματοποίησε εκείνη τις πωλήσεις αυτές και δεν γνωρίζει ποιος υπέγραψε τα ανωτέρω δύο τιμολόγια καθώς η υπογραφή της και στα δύο παραστατικά έχει πλαστογραφηθεί.
Το Μονομελές Εφετείο Δωδεκανήσου έχει καταδικάσει ήδη σε ποινή κάθειρξης 7 ετών, µε ανασταλτικό ως προς την έφεση αποτέλεσµα, υπό τον όρο της καταβολής χρηµατικής εγγύησης ύψους 4.000 ευρώ, έµπορο έτοιµων ενδυµάτων, που δραστηριοποιείται στη Μεσαιωνική Πόλη, ο οποίος κρίθηκε ένοχος κακουργηµατικής αποδοχής 15 εικονικών τιµολογίων. Αθώα είχε κριθεί από το ίδιο δικαστήριο η εκδότρια των τιμολογίων.
Ο έµπορος βρέθηκε συγκεκριµένα, µετά από έλεγχο του ΣΔΟΕ Νοτίου Αιγαίου, να έχει καταχωρήσει στα λογιστικά του βιβλία τιµολόγια αξίας 665.194 ευρώ, που αφορούν αγορές εµπορευµάτων, από επιχείρηση που είχε διακόψει στον χρόνο της έκδοσής τους, τη λειτουργία της, στην Παστίδα και η οποία ανήκε στην κατηγορούμενη.
Κατά τον έλεγχο του ΣΔΟΕ, εµπορεύµατα, ρούχα, δερµάτινα και χρυσά αλλά και εξοπλισµός καταστήµατος υγειονοµικού ενδιαφέροντος, βρέθηκαν στην επιχείρηση του κατηγορούµενου.
Από την έρευνα προέκυψε ότι η επιχείρηση, που φέρεται να πώλησε τα εµπορεύµατα, δεν διαθέτει οργανωµένη επαγγελµατική εγκατάσταση µε εκθεσιακό χώρο και πρόσβαση στο κοινό.
Ως έδρα της είχε δηλωθεί η οικία της, η οποία βρέθηκε κλειδωµένη από την οµάδα ελέγχου. Η επιχείρηση δεν είχε αγορές, ικανές να δικαιολογήσουν τις πωλήσεις, που φαίνεται να πραγµατοποίησε στον έµπορο, αφού ούτε η ίδια δήλωσε αγορές, ούτε δηλώθηκε από προµηθευτές της, πλην ελαχίστων.
Από το έτος 2005 και µετά δεν ανταποκρίθηκε σε καµία φορολογική της υποχρέωση, ενώ αρνήθηκε να προσκοµίσει στον έλεγχο τα φορολογικά βιβλία και στοιχεία της.
Ο λήπτης των στοιχείων, δεν απέδειξε τις συναλλαγές, αφού, όχι µόνο δεν εξόφλησε τα κρινόµενα τιµολόγια µε τραπεζικές καταθέσεις ή δίγραµµες επιταγές, όπως ορίζει ο νόµος, ή έστω µε απλές επιταγές δικές του ή τρίτων αλλά µε µετρητά συνολικού ποσού 665.194 ευρώ.
Η φερόμενη ως εκδότρια των τιμολογίων έχει καταθέσει ότι ξεκίνησε νόµιµα το έτος 2003 επιχείρηση εµπορίας κοσµηµάτων και αντικών µε έδρα την Παστίδα και ότι θεώρησε όλα τα απαιτούµενα βιβλία και στοιχεία. Ακολούθως έµπλεξε µε τα ναρκωτικά, σταµάτησε να λειτουργεί την επιχείρηση και σήµερα είναι άρρωστη, τοξικοµανής και συµµετέχει σε πρόγραµµα υποκατάστασης.
Υποστήριξε ότι τα βιβλία και τα στοιχεία της έχουν χαθεί και αρνείται ότι υπέγραψε κάποιο από τα 15 τιµολόγια που βρέθηκαν στο κατάστηµα του εµπόρου. Ισχυρίστηκε επιπλέον ότι δεν γνωρίζει ποιος πλαστογράφησε την υπογραφή της και ποιος κυκλοφόρησε τα τιµολόγια και ζήτησε τη διενέργεια πραγµατογνωµοσύνης.
Η γραφολογική πραγµατογνωµοσύνη πράγµατι έδειξε ότι τα τιµολόγια δεν είχαν υπογραφεί από την ίδια ενώ προέκυψε ότι η τεθείσα επί των 15 φερόµενων ως εικονικών φορολογικών στοιχείων υπογραφή ανήκει στον πατέρα της.
Ο πατέρας της φέρεται συγκεκριµένα να κατάρτισε εικονικά τιµολόγια εκδόσεως της κόρης του, συνολικής αξίας 588.670 ευρώ προς τον έµπορο για να τα χρησιµοποιήσει στις φορολογικές αρχές.
Το ΣΔΟΕ Νοτίου Αιγαίου έχει διαπιστώσει ότι η φερόμενη ως εκδότρια των τιμολογίων δεν είχε υποβάλει, μέχρι την ημερομηνία του ελέγχου, στην αρμόδια Δ.Ο.Υ. Ρόδου:
– Τις περιοδικές και εκκαθαριστικές δηλώσεις Φ.Π.Α. για τα έτη, από το έτος 2005 και μετά.
– Τις δηλώσεις φορολογίας εισοδήματος από τα οικ. έτη 2006 και μετά.
Αποτέλεσμα της μη υποβολής των ανωτέρω δηλώσεων ήταν να μην αποδοθεί στο Ελληνικό Δημόσιο ο αναλογούν Φόρος- Προστιθέμενης Αξίας καθώς και ο φόρος εισοδήματος επί των καθαρών φορολογητέων κερδών της επιχείρησης.
-Τέλος δεν είχε υποβάλει τις συγκεντρωτικές καταστάσεις πελατών – προμηθευτών άρθρου 20 του ΠΔ 186/92 (Κ.Β.Σ.) για τα έτη 2005, 2006 και 2007, στις οποίες καταγράφονται τα φορολογικά στοιχεία και οι αξίες αυτών που ένας επιτηδευματίας έχει λάβει ως αγορές, από προμηθευτές και έχει εκδώσει ως πωλήσεις, σε πελάτες.




Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.