














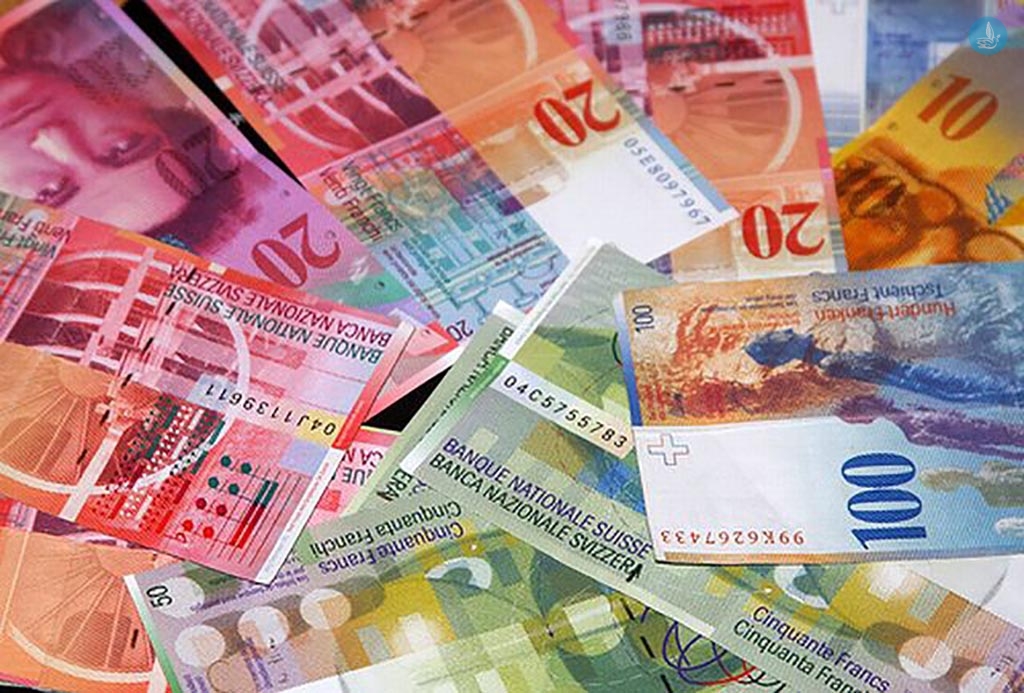
Οι δυνατότητες που προσφέρουν οι τράπεζες σε όσους «εγκλωβίστηκαν» στα δάνεια σε ελβετικό φράγκο. Το μικρό «καλάθι» για την κοινοτική οδηγία και τι αλλάζει για τους νέους δανειολήπτες.
Στην Ελλάδα, δεν είναι λίγα τα νοικοκυριά που δανείστηκαν -πριν τα χρόνια της κρίσης – σε ελβετικό φράγκο, προκειμένου να ικανοποιήσουν ανάγκες στέγασης. Ενα κοινό που έσπευσε να λάβει στεγαστικό δάνειο σε ένα νόμισμα σταθερό πράγματι για δεκαετίες, απολαμβάνοντας για κάποια χρόνια χαμηλό επιτόκιο και χαμηλή δόση εξόφλησης.
Μόνο που το σκηνικό άλλαξε, η ισοτιμία εκτινάχθηκε με αποτέλεσμα οι δανειολήπτες ξαφνικά να πληρώνουν μεγαλύτερη δόση και το ανεξόφλητο κεφάλαιό τους, να διογκώνεται.
Κατά τη διάρκεια των προηγούμενων ετών, το φράγκο κατέγραψε μια συνεχή ανατιμητική πορεία έναντι του ευρώ. Το γεγονός αυτό, είχε ως αποτέλεσμα την ανοδική πίεση στις δόσεις. Μέχρι και τις αρχές του 2012, η ισοτιμία ευρώ – ελβετικού φράγκου είχε υποχωρήσει από το 1,67 στο 1, 20, όπου και σταθεροποιήθηκε μετά την παρέμβαση της Κεντρικής Τράπεζας της Ελβετίας.
Οι δυσκολίες για τους δανειολήπτες όμως δεν σταμάτησαν εκεί. Στις αρχές 2015, η ελβετική νομισματική Αρχή απελευθέρωσε εκ νέου την ισοτιμία, η οποία πλέον βρίσκεται στο 1, 07.
Μέσα σε αυτό το σκηνικό, ήρθε η ώρα της ανάληψης του συναλλαγματικού κινδύνου, που τις εποχές της σταθερής ισοτιμίας δεν αποτελούσε προφανώς απειλή.
Λόγω του νέου περιβάλλοντος που διαμορφώθηκε, θεσπίστηκε νέα κοινοτική οδηγία (2014/17/ΕΕ ) που περιορίζει το συναλλαγματικό κίνδυνο στο 20% μάξιμουμ για την επιβάρυνση του δανειολήπτη, ή εναλλακτικά παρέχοντας τη δυνατότητα ένταξης σε πρόγραμμα αντιστάθμισης κινδύνου. Για παράδειγμα, για κάθε 100 ευρώ δόσης, η “νέα” δόση δεν θα μπορεί να υπερβαίνει τα 120 ευρώ.
Είναι σαφές ότι οι αλλαγές αυτές αφορούν αποκλειστικά και μόνο τα νέα δάνεια, όπως σχολιάζουν στο euro2day.gr, αρμόδιοι τραπεζικοί παράγοντες. Δεν αφορούν σε καμία περίπτωση δάνειο που έχει συναφθεί στο παρελθόν.
“Ακόμη και οι Πρωτόδικες αποφάσεις που δικαιώνουν δεκάδες χιλιάδες δανειολήπτες ελβετικού φράγκου, οι οποίοι είχαν προσφύγει στα δικαστήρια δηλώνοντας επί της ουσίας έλλειψη επαρκούς ενημέρωσης για την ανάληψη ρίσκου, δεν έχουν τελεσιδικήσει για να υπάρχει ουσιαστική δικαίωση. Ακόμη δεν υπάρχει ξεκάθαρη θέση επί του θέματος”, διευκρινίζουν τραπεζικοί παράγοντες, παραπέμποντας στα ανώτερα δικαστικά όργανα (εκκρεμούν προσφυγές των τραπεζών στο Εφετείο).
Χαρακτηριστικό δε είναι ότι στη Ρουμανία που ελήφθη μια δικαστική απόφαση δικαίωσης των δανειοληπτών σε ελβετικό φράγκο, τελικά δεν εφαρμόσθηκε, με παρέμβαση της Ευρωπαϊκής Κεντρικής Τράπεζας, η οποία πάγωσε την ισχύ της, με το επιχείρημα ότι η εφαρμογή της συγκεκριμένης απόφασης θα διετάρασσε το τραπεζικό σύστημα, δημιουργώντας τεράστια προβλήματα.
Ειδικότερα, οι τράπεζες θα έπρεπε να γράψουν τεράστιες ζημιές, κλειδώνοντας τη διαφορά από την αρχική ισοτιμία που αποτυπώνονται σε δισ. ευρώ για το τραπεζικό σύστημα. “Είναι μια παραφιλολογία που δημιουργεί προσδοκίες ουτοπικές, η οποία θα μπορούσε να δημιουργήσει μια νέα γενιά κόκκινων δανείων”.
Οι εναλλακτικές για όσους έχουν δάνειο σε ελβετικό φράγκο
Λύσεις υπάρχουν για όλους τους δανειολήπτες που θέλουν να δουν τις εναλλακτικές που έχουν, μετά την ανατροπή των δεδομένων του δανείου τους, με αφορμή την ξαφνική αλλαγή της ισοτιμίας και την ανατίμηση του φράγκου.
Οπως και οι δανειολήπτες σε ευρώ, μπορούν και όσοι έχουν δανεισθεί σε ελβετικό νόμισμα να προχωρήσουν σε ρύθμιση.
Αναλυτικά η ρύθμιση μπορεί να έχει μία από τις ακόλουθες μορφές:
1. Αύξηση της διάρκειας του δανείου
2. Μείωση επιτοκιακού περιθωρίου
3. Split balance, δηλαδή διαχωρισμός του δανείου σε δύο μέρη. Ο δανειολήπτης πληρώνει δόση για το πρώτο μέρος του δανείου. Για το δεύτερο μέρος, ισχύει περίοδος χάριτος κάποιων ετών, άρα ουσιαστικά «παγώνει» το υπόλοιπο τμήμα του δανείου, με πολύ χαμηλό ετήσιο κόστος σε τόκους, δεδομένων των αρνητικών επιτοκίων του libor.
Κάποιος που έλαβε το 2007 στεγαστικό δάνειο, ύψους 100.000 ευρώ ή 166.000 φράγκων με την ισοτιμία της εποχής (ευρώ – φράγκο 1,66) πλήρωνε δόση 532 ευρώ, με τελικό επιτόκιο 3,90% (libor 2,30% συν περιθώριο 1,50%). Εκτοτε, έχοντας αποπληρώσει 9 σχεδόν χρόνια δανείου, το υπόλοιπό του μειώθηκε μεν στα 115.000 φράγκα, που όμως λόγω της ανατίμησης του ελβετικού, αντιστοιχούν σήμερα σε 109.000 ευρώ.
Δηλαδή, ακόμη κι αν ο δανειολήπτης πλήρωνε ανελλιπώς τη δόση του επί 9 χρόνια, χρωστάει σήμερα στην Τράπεζα 9.000 ευρώ περισσότερα από όσα του είχαν χορηγηθεί.
Το θετικό ήταν πάντως, ότι όλα τα προηγούμενα χρόνια τα επιτόκια libor κινήθηκαν πτωτικά, με αποτέλεσμα σήμερα να διαμορφώνονται σε αρνητικά επίπεδα και σε κάθε περίπτωση, σε επίπεδα χαμηλότερα του ευρώ. Μπορεί ο δανειολήπτης του παραδείγματος να έχανε από τη μεταβολή της ισοτιμίας, κέρδιζε όμως από το γεγονός ότι τα επιτόκια του φράγκου ήταν πάντοτε 30 – 50 μονάδες βάσης χαμηλότερα από τα επιτόκια του ευρώ.
Κατά συνέπεια, ένα μέρος της αύξησης της δόσης που οφειλόταν στις συναλλαγματικές μεταβολές, απορροφούνταν από τη διαφορά στα επιτόκια των δύο νομισμάτων. Το επιτόκιο σήμερα έχει πέσει στο 0,80% ( libor -0,79% συν περιθώριο 1, 50%). Ετσι, η μηνιαία δόση από τα 532 ευρώ που ξεκίνησε, διαμορφώνεται σήμερα στα 612 ευρώ, υψηλότερα μόλις κατά 80 ευρώ, παρά το γεγονός ότι η οφειλή του έχει αυξηθεί κατά 9.000 ευρώ.
Βέβαια, το πρόβλημα δεν είναι η δόση. Το πρόβλημα είναι ότι ενώ το ανεξόφλητο κεφάλαιό του ήταν 100.000 ευρώ, τώρα είναι 109.000 ευρώ.
Για όσους έχουν παραμείνει «εγκλωβισμένοι» στο ελβετικό, η καλύτερη λύση είναι η υπομονή, πέραν των ρυθμίσεων που προαναφέρθηκαν. Ούτως ή άλλως τα δάνεια αυτά είναι περίπου 30 ετών – άρα υπάρχει το χρονικό περιθώριο μιας αλλαγής ισοτιμίας υπέρ του δανειολήπτη αυτή τη φορά. «Για 20 χρόνια κανείς δεν μπορεί να προβλέψει την ισοτιμία» σχολιάζουν οι τραπεζίτες. «Kάνεις υπομονή και περιμένεις….» είναι η σύσταση υπό τις παρούσες συνθήκες και για να μην κλειδωθεί η ζημιά.
Τώρα, αναφορικά με την «ευθύνη» των δανειοληπτών, είχαν όλοι υπογράψει στις συμβάσεις δανείων καθώς και σε ξεχωριστά έγγραφα, ότι αναλαμβάνουν το συναλλαγματικό ρίσκο. «Ψιλά γράμματα» ή όχι, δικαίωση πρωτοδίκως με άγνωστη συνέχεια, το βέβαιο είναι ότι σε θεσμικό πλαίσιο, μια νέα κοινοτική οδηγία έρχεται να διαλευκάνει το τοπίο και μέχρι νεωτέρας, η σύσταση είναι «όχι στον πανικό» και μάλλον παραμονή στο φράγκο, για καλύτερες μέρες….
Λίλυ Σπυροπούλου-euro2day.gr



Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.