








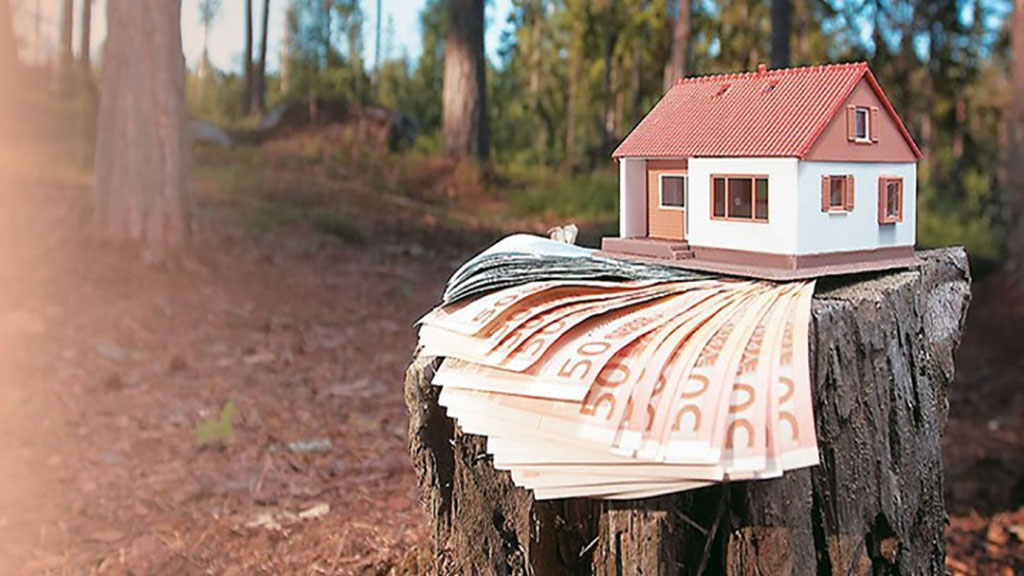
Εκατοντάδες χιλιάδες άνεργοι, ανάπηροι, τρίτεκνοι και πολύτεκνοι φορολογούμενοι με πολύ χαμηλά ετήσια εισοδήματα κατά το προηγούμενο έτος χάνουν και φέτος το δικαίωμα να απαλλαγούν από το 50% ή το 100% του Ενιαίου Φόρου Ιδιοκτησίας Ακινήτων (ΕΝΦΙΑ) και καλούνται να πληρώσουν κανονικά ολόκληρο το δυσβάσταχτο αυτό φόρο!
Ο λόγος είναι ότι η Γενική Γραμματεία Δημοσίων Εσόδων (ΓΓΔΕ) εφάρμοσε και φέτος -με την ανοχή της πολιτικής ηγεσίας του υπουργείου Οικονομικών- ένα «κόλπο» με το οποίο το συνολικό ετήσιο οικογενειακό εισόδημα καθενός από τους φορολογούμενους αυτούς «φουσκώνει» υπέρμετρα και εν τέλει εμφανίζεται να είναι μεγαλύτερο από το ισχύον κατά περίπτωση όριο για τη χορήγηση της μερικής ή ολικής απαλλαγής από τον ΕΝΦΙΑ.
Συγκεκριμένα, η ΓΓΔΕ συμπεριέλαβε και φέτος στο συνολικό ετήσιο οικογενειακό εισόδημα κάθε φορολογούμενου, το οποίο λαμβάνεται υπόψη για να διαπιστωθεί εάν αυτός είναι δικαιούχος μερικής ή ολικής απαλλαγής από τον ΕΝΦΙΑ, ακόμη και εισοδήματα τα οποία είναι έκτακτα και μη επαναλαμβανόμενα όπως οι αποζημιώσεις απολύσεων, καθώς επίσης και ποσά κοινωνικών παροχών τα οποία δεν φορολογούνται και δεν υπόκεινται καν σε ειδική εισφορά αλληλεγγύης, όπως είναι τα επιδόματα στήριξης τέκνων, τα ειδικά επιδόματα τριτέκνων και πολυτέκνων, οι μισθοί, οι συντάξεις και η πάγια αντιμισθία ολικά τυφλών και κινητικά αναπήρων σε ποσοστό άνω του 80%!
Στο συνολικό ετήσιο οικογενειακό εισόδημα κάθε φορολογούμενου που ελήφθη υπόψη για να διαπιστωθεί εάν δικαιούται ή όχι την απαλλαγή από τον ΕΝΦΙΑ συνυπολογίστηκαν επίσης τα επιδόματα ανεργίας, το ΕΚΑΣ και τα προνοιακά επιδόματα των αναπήρων!
Ολα αυτά τα ποσά προστέθηκαν στα λοιπά εισοδήματα των φορολογουμένων τα οποία υπόκεινται κανονικά σε φόρο ή φορολογούνται αυτοτελώς, δηλαδή στους μισθούς, τις συντάξεις, τα ενοίκια, τα κέρδη από επιχειρήσεις, τους τόκους καταθέσεων κ.λπ. Στη συνέχεια, σε πάρα πολλές περιπτώσεις, προστέθηκε στο άθροισμα που προέκυψε και τυχόν επιπλέον διαφορά εισοδήματος λόγω υψηλών τεκμηρίων διαβίωσης!
Ετσι, στις περισσότερες περιπτώσεις φτωχών οικογενειών, σύμφωνα με τον Ελεύθερο Τύπο, τα συνολικά ποσά «καθαρού ετήσιου οικογενειακού εισοδήματος» φούσκωσαν υπέρμετρα, σε εξωπραγματικά επίπεδα, και ξεπέρασαν τα σχετικά χαμηλά όρια ετήσιου οικογενειακού εισοδήματος που έχουν τεθεί ως προϋποθέσεις για τη χορήγηση των απαλλαγών από τον ΕΝΦΙΑ σε κοινωνικά ευπαθείς ομάδες του πληθυσμού της χώρας.
Το τελικό αποτέλεσμα είναι να καλούνται να πληρώσουν ολόκληρο το ποσό του ΕΝΦΙΑ εκατοντάδες χιλιάδες φτωχοί Ελληνες πολίτες, οι οποίοι στη συντριπτική τους πλειοψηφία έχουν πληγεί από τα σκληρά μέτρα λιτότητας των Μνημονίων της περιόδου 2010-2016.
Ειδικότερα με την υπ’ αριθμόν ΠΟΛ. 1212/24-9-2015 απόφαση για τον καθορισμό της διαδικασίας χορήγησης απαλλαγών από τον ΕΝΦΙΑ προβλέπεται ότι:
1. Δικαιούχος απαλλαγής από το 50% του ΕΝΦΙΑ είναι κάθε φορολογούμενος που πληροί τις εξής προϋποθέσεις:
α. Το συνολικό ετήσιο καθαρό οικογενειακό εισόδημα του προηγούμενου έτους δεν έχει υπερβεί τις 9.000 ευρώ, προσαυξημένο κατά 1.000 ευρώ για τον ή τη σύζυγο και για κάθε εξαρτώμενο μέλος της οικογένειας.
β. Το σύνολο της επιφάνειας των κτισμάτων τα οποία κατέχει ο φορολογούμενος και τα λοιπά μέλη της οικογένειάς του δεν υπερβαίνει τα 150 τετραγωνικά μέτρα.
γ. Η συνολική αντικειμενική αξία των κτισμάτων και των εντός σχεδίων πόλεων οικοπέδων που κατέχει ο φορολογούμενος ή η οικογένειά του δεν υπερβαίνει τα 85.000 ευρώ αν πρόκειται για άγαμο, τα 150.000 ευρώ αν πρόκειται για έγγαμο χωρίς παιδιά και τα 200.000 ευρώ αν πρόκειται για έγγαμο με ένα ή δύο εξαρτώμενα τέκνα.
2. Στις οικογένειες που είναι τρίτεκνες ή πολύτεκνες ή περιλαμβάνουν ανάπηρα άτομα κατά ποσοστά 80% και άνω θα χορηγείται πλήρης απαλλαγή από τον ΕΝΦΙΑ υπό τις ακόλουθες προϋποθέσεις:
α. Το συνολικό ετήσιο καθαρό οικογενειακό εισόδημα του προηγούμενου έτους δεν έχει υπερβεί τις 12.000 ευρώ, προσαυξημένο κατά 1.000 ευρώ για τον ή τη σύζυγο και κάθε εξαρτώμενο μέλος και
β. το σύνολο της επιφάνειας των κτισμάτων στα οποία κατέχουν δικαιώματα πλήρους ή υψηλής κυριότητας ή επικαρπίας ο υπόχρεος υποβολής δήλωσης φορολογίας εισοδήματος, η σύζυγος και τα εξαρτώμενα τέκνα της οικογένειάς του δεν υπερβαίνει τα 150 τετραγωνικά μέτρα.
enikonomia.gr




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.