

























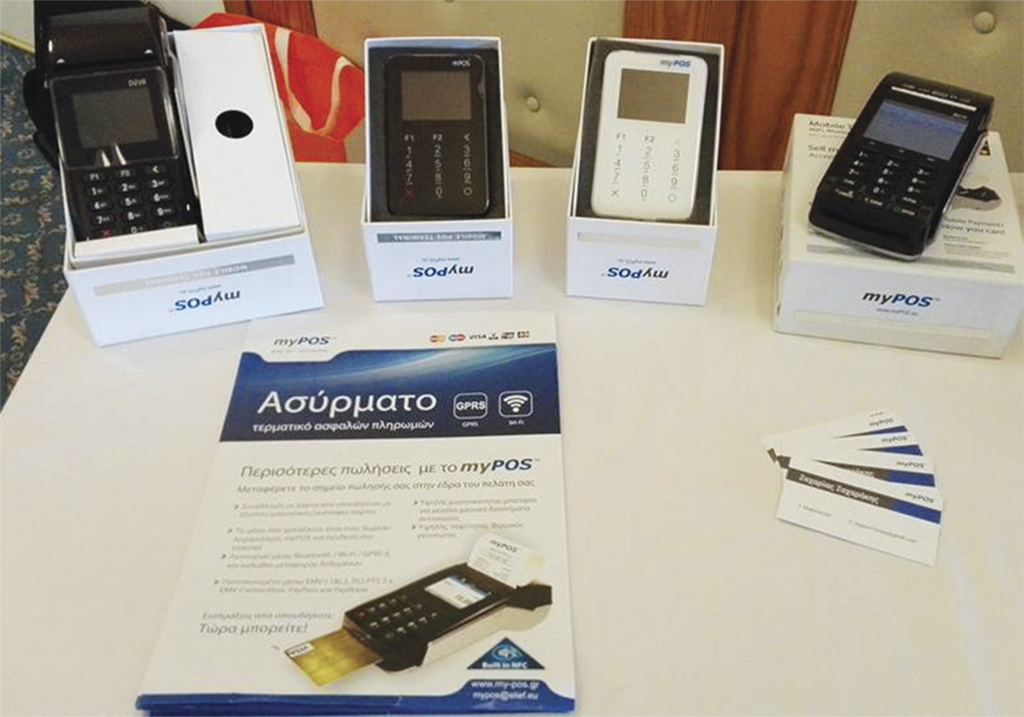
Στην αντεπίθεση πέρασε χθες η εταιρεία ADP Development A.E., εκπρόσωπος στην Ελλάδα των ξένων τερματικών myPOS, που βρέθηκε στο επίκεντρο ερευνών της Γενικής Γραμματείας Δημοσίων Εσόδων και της Οικονομικής Αστυνομίας, για την λειτουργία των μηχανημάτων που χρησιμοποιούνται για πληρωμές με πιστωτικές και χρεωστικές κάρτες, μέσω τράπεζας της αλλοδαπής.
Όπως έγραψε η «δημοκρατική», στην Υποδιεύθυνση Ασφαλείας Ρόδου, έχει διαβιβαστεί από την Διεύθυνση Οικονομικής Αστυνομίας, μια πρώτη λίστα, που περιλαμβάνει 113 επιχειρήσεις του νησιού, κυρίως καταστήματα υγειονομικού ενδιαφέροντος και εμπορικά καταστήματα, που εμπορεύονται τουριστικά είδη, οι οποίες είχαν συμβληθεί με την εταιρεία που ελέγχεται.
Στο δελτίο τύπου, που εξέδωσε η εταιρεία και απέστειλε, μεταξύ άλλων, σε συμβεβλημένους με αυτήν στη Ρόδο, αναφέρονται μεταξύ άλλων τα εξής:
«Με αφορμή τα σχετικά πρόσφατα ανυπόστατα δημοσιεύματα του ελληνικού Τύπου, (εντύπου και ηλεκτρονικού) και τα όσα αναφορικά με τη χρήση των μηχανημάτων myPOS αναφέρθηκαν στην κοινή συνέντευξη του επικεφαλής της Οικονομικής Αστυνομίας και του Γενικού Γραμματέα Δημοσίων Εσόδων, η εταιρία ADP Development A.E. επιθυμεί να διευκρινίσει τα εξής:
Α. Η εταιρία μας πωλεί στην Ελλάδα τα τερματικά «myPOS», που αποτελούν καθ’ όλα νόμιμο χρηματοπιστωτικό προϊόν Ευρωπαϊκής Τράπεζας που εδρεύει στη Μάλτα. Πέραν της πώλησης αυτού του προϊόντος, ουδεμία ανάμειξη έχει στην λειτουργία ή την ενεργοποίηση των τερματικών αυτών.
Τα μηχανήματα myPOS ενεργοποιούνται και λειτουργούν μέσω συστήματος της τραπέζης, όπως αναλυτικά στη σελίδα ενεργοποίησης του μηχανήματος myPOS και των σχετικών λογαριασμών περιγράφεται.
Η Τράπεζα αυτή είναι ένα πιστωτικό ίδρυμα αδειοδοτημένο και εγκατεστημένο από και σε κράτος μέλος της Ευρωπαϊκής Ένωσης, διέπεται από τους νόμους της Ευρωπαϊκής Ένωσης και της Μάλτας, και είναι διαπιστευμένη στην παροχή χρηματοπιστωτικών υπηρεσιών απευθείας διασυνοριακά για όλα ΕΕ κράτη μέλη συμπεριλαμβανομένης και της Ελλάδας, σύμφωνα με τους κανόνες της ΕΕ, δηλαδή, χωρίς εγκατάσταση ή λειτουργίες στην Ελλάδα καθώς και στα εξής κράτη μέλη της Ευρωπαϊκής Ένωσης: Αυστρία, Βέλγιο, Βουλγαρία, Κύπρος, Τσεχική Δημοκρατία, Δανία, Εσθονία, Φινλανδία, Γαλλία, Γερμανία, Ουγγαρία, Ισλανδία, Δημοκρατία της Ιρλανδίας, Ιταλία, Λετονία, Λιχτενστάιν, Λιθουανία, Λουξεμβούργο, Ολλανδία, Νορβηγία, Πολωνία, Πορτογαλία, Ρουμανία, Σλοβακία, Σλοβενία, Ισπανία, Σουηδία και Ηνωμένο Βασίλειο, υπό την εποπτεία της αρχής χρηματοπιστωτικών υπηρεσιών της Μάλτας.
Στο πλαίσιο των χρηματοοικονομικών υπηρεσιών της Τράπεζας εντάσσεται και το «myPOS», το οποίο αποτελεί ένα εγκεκριμένο από την MasterCard, την Visa και την JCB και ολοκληρωμένο σύστημα χρήσης πιστωτικών και χρεωστικών καρτών που έχουν εκδοθεί από ευρωπαϊκές τράπεζες και κατά το χρόνο ισχύος των capital controls όχι ελληνικές πιστωτικές ή χρεωστικές κάρτες, που λειτουργεί όπως τα αντίστοιχα μηχανήματα των Ελληνικών Τραπεζών, εκκαθαρίζοντας όμως άμεσα τις συναλλαγές αφού γίνονται στο σύνολο τους διαδικτυακά και διασυνοριακά από την μια τράπεζα (του κάτοχου της κάρτας) σε άλλη ευρωπαϊκή τράπεζα (του λογαριασμού πίστωσης του ποσού της εκκαθάρισης) χωρίς καμία συμμετοχή ελληνικών αρχών ή πιστωτικών ιδρυμάτων.
Το «MyPOS» είναι μια υπηρεσία πληρωμών, το οποίο περιλαμβάνει μία φορητή συσκευή POS για την αποδοχή πληρωμών με κάρτες με το λογότυπο MasterCard, VISA και JCB (συναλλαγές με κάρτα τεχνολογίας chip & PIN), και μια επαγγελματική κάρτα MasterCard του εμπόρου, που συνδέονται με το λογαριασμό του εμπόρου.
Αυτή η υπηρεσία αφορά σε μικρού και μεσαίου μεγέθους επιχειρήσεις/πελάτες με νόμιμη επιχείρηση στην Ευρώπη.
Οι έμποροι εγγράφονται στην υπηρεσία μόνοι τους μέσω Διαδικτύου και συνάπτουν ηλεκτρονικά την σχετική σύμβαση χωρίς την διαμεσολάβηση της εταιρείας μας. Οι έμποροι υποβάλλονται σε μια διαδικασία για τη δέουσα επιμέλεια και ταυτοποίησης και επαλήθευσης, σύμφωνα με την ευρωπαϊκή νομοθεσία».
Στην μακροσκελή ανακοίνωση της εταιρείας τονίζεται ότι η υπηρεσία αυτή λειτουργεί απολύτως σύννομα με βάση το υπερνομοθετικής ισχύος Ευρωπαϊκό Δίκαιο, μέσα στα πλαίσια της ελεύθερης διακίνησης κεφαλαίων, η οποία ρυθμίζεται σε συγκεκριμένες πρωτογενείς διατάξεις του Ευρωπαϊκού Δικαίου, από την οποία απορρέει η ελευθερία κάθε ευρωπαίου πολίτη να ανοίξει τραπεζικό λογαριασμό σε οποιοδήποτε κράτος μέλος της Ευρωπαϊκής Ένωσης χωρίς το κράτος ιθαγένειας του να μπορεί να το εμποδίσει για οποιοδήποτε λόγο.
Η υπηρεσία «MyPOS», όπως τονίζεται στη συνέχεια, «δεν σχετίζεται με τη μεταφορά κεφαλαίων από το ελληνικό τραπεζικό σύστημα εκτός Ελλάδας, επειδή το τερματικό μηχάνημα για όσο διαρκούν τα capital controls δέχεται μόνο κάρτες που εκδίδονται από τράπεζες ευρωπαϊκών ή τρίτων χωρών και όχι από ελληνικές τράπεζες και, επιπλέον, η εκκαθάριση αυτών των καρτών γίνεται εκτός της ελληνικής επικράτειας».
Επισημαίνεται επίσης, με επίκληση συγκεκριμένων νόμων και διατάξεων ότι η ΠΝΠ της 18-7-2015 όπως έχει τροποποιηθεί και ισχύει δεν μπορεί να εφαρμοστεί σε πιστωτικά ιδρύματα και ιδρύματα πληρωμών όπως η ως άνω Τράπεζα με έδρα τη Μάλτα, η οποία δεν διαθέτει υποκατάστημα ή έδρα στην Ελλάδα και το σύστημα «myPOS», καθώς και για την χρέωση πιστωτικών ή χρεωστικών καρτών που δεν έχουν εκδοθεί από ελληνικά χρηματοπιστωτικά ιδρύματα.
Τονίζεται ακόμη ότι η ΠΝΠ της 18-7-2015 όπως έχει τροποποιηθεί και ισχύει, τυγχάνει εφαρμογής μόνο για ελληνικά πιστωτικά ιδρύματα, ελληνικά ιδρύματα πληρωμών, και πιστωτικά ιδρύματα της Ε.Ε. ή ιδρύματα ηλεκτρονικών πληρωμών ή ιδρύματα πληρωμών της Ε.Ε, τα οποία έχουν εγκατάσταση στην Ελλάδα ενώ επιπλέον δεν απαγορεύει συναλλαγές με κάρτες πληρωμών με το λογότυπο της MasterCard, VISΑ και JCB, που εκδίδονται από τα χρηματοπιστωτικά ιδρύματα εκτός Ελλάδας.
Περαιτέρω, Έλληνες πελάτες μπορούν να έχουν πιστωτική ή καρτών πληρωμής που εκδίδονται από τα χρηματοπιστωτικά ιδρύματα εκτός Ελλάδας και να κάνουν συναλλαγές με τέτοιες κάρτες, μέχρι τα όρια του εκδότη των καρτών.
Επισημαίνεται παραπέρα ότι, η Τράπεζα της Ελλάδος είναι αρμόδια για την άσκηση ελέγχων σε πιστωτικά ιδρύματα ή ιδρύματα πληρωμών για τη συμμόρφωση με τον περιορισμό για τη μεταφορά κεφαλαίων ή μετρητών στο εξωτερικό από λογαριασμό σε Ελληνική Τράπεζα σε τραπεζικό λογαριασμό του εξωτερικού.
Εξηγείται παραπέρα ότι, μόνη η χρήση κάθε μηχανήματος POS, ανεξαρτήτως του ιδρύματος στο οποίο γίνεται η εκκαθάριση, δεν μπορεί να αποτελέσει εργαλείο διευκόλυνσης της φοροδιαφυγής, ενώ αντίστοιχα μόνη η χρήση του myPOS από τους εμπόρους δεν μπορεί να αποτελέσει ούτε καν ένδειξη φοροδιαφυγής ή διάπραξης άλλων αδικημάτων, καθώς θα πρέπει να θεωρείται δεδομένο ότι οι έμποροι που έχουν προμηθευτεί νόμιμα και χρησιμοποιούν το myPOS οφείλουν να το χρησιμοποιούν μόνον οι ίδιοι για τους πελάτες της επιχείρησής τους και ταυτόχρονα να ανταποκρίνονται πλήρως στις φορολογικές ή άλλες υποχρεώσεις τους. Η διαπίστωση διάπραξης φορολογικών αδικημάτων εναπόκειται στους ελέγχους των Ελληνικών φορολογικών αρχών.







δεν μπορεί να αποτελέσει ούτε καν ένδειξη φοροδιαφυγής ή διάπραξης άλλων αδικημάτων, καθώς θα πρέπει να θεωρείται δεδομένο ότι οι έμποροι που έχουν προμηθευτεί νόμιμα και χρησιμοποιούν το myPOS οφείλουν να το χρησιμοποιούν μόνον οι ίδιοι για τους πελάτες της επιχείρησής τους και ταυτόχρονα να ανταποκρίνονται πλήρως στις φορολογικές ή άλλες υποχρεώσεις τους. Η διαπίστωση διάπραξης φορολογικών αδικημάτων εναπόκειται στους ελέγχους των Ελληνικών φορολογικών αρχών.
Όπως φαινεται νομικα η εταιρεια και ο πελατης είναι καθαροι. Ο πελατης ΜΟΝΟ αν δεν εχει δηλωσει τις εισπραξεις θα εχει φορολογικο πρόβλημα.
Από την ολη υποθεσι το συμπερασμα που βγαινει είναι ότι στην παραλογη φορολογια αυτος που ΠΑΝΤΑ χανει είναι το κρατος. Ο πολιτης που αισθάνεται αδικημένος θα βρει χιλιους τροπους να γλυτωσει φορους εκτος και το κρατος βαλει και έναν εφοριακο σε κάθε επιχειρησι , πραγμα ασυμφορο. Η δικαιη φορολογια φερνει περισσοτερα εσοδα στο κρατος