


















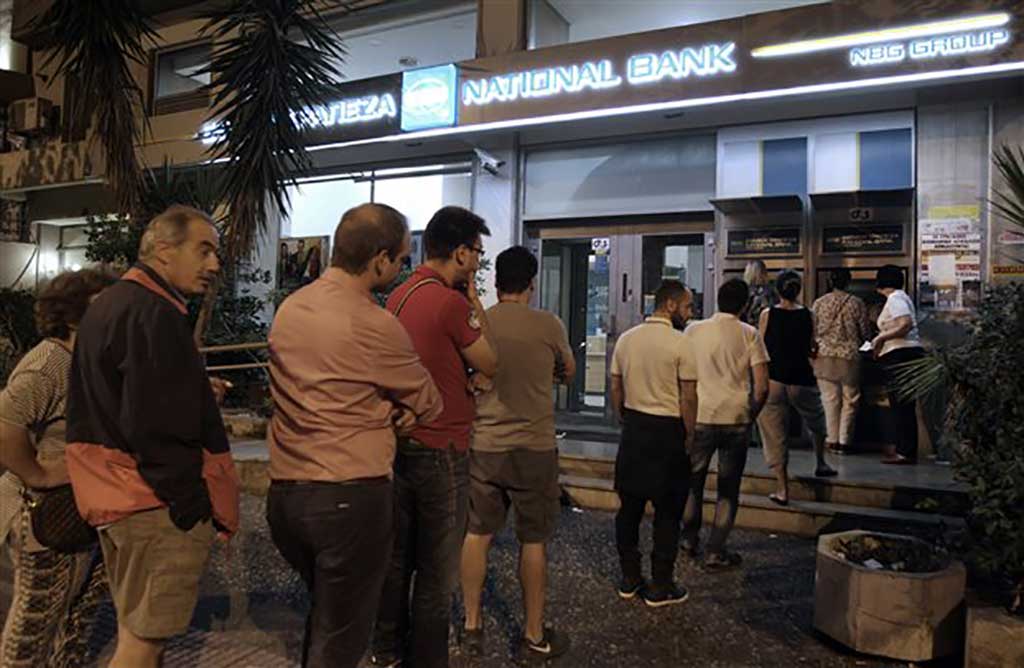
Η επιβολή των capital controls το βράδυ της Παρασκευής 26 Ιουνίου 2015 ήταν το νομοτελειακό αποτέλεσμα του πανικού απόσυρσης καταθέσεων από τις τράπεζες που ξεκίνησε ένα εξάμηνο πριν με τη διαφαινόμενη αλλαγή πολιτικού σκηνικού στη χώρα και τη μακρά, ασυνάρτητη και συγκρουσιακήδιαπραγμάτευση της μετέπειτα κυβέρνησης των ΣΥΡΙΖΑ – ΑΝΕΛ με τους δανειστές. Με πληθώρα έωλων “εγγυήσεων” από την τότε κυβέρνηση για τη ρευστότητα του τραπεζικού συστήματος (Γ. Βαρουφάκης: “Η ΕΚΤ είναι τόσο αδύνατον να αποσύρει τη στήριξή της όσο είναι αδύνατον ο ήλιος να μην ανατείλει από την Ανατολή!”), οι τράπεζες (και ολόκληρη η χώρα) βρέθηκαν αντιμέτωπες με το φάσμα της χρεοκοπίας.
Το τεταμένο εξάμηνο που προηγήθηκε της επιβολής των capital controls δημιούργησε μια νέα πραγματικότητα για τις συναλλαγές των πολιτών με τις τράπεζες. Από την τραπεζική αργία που επιβλήθηκε παράλληλα με την επιβολή των κεφαλαιακών περιορισμών (κλειστές τράπεζες από 29/6 – 20/7/15) μέχρι σήμερα, οι συναλλαγές δεν έχουν επιστρέψει στην κανονικότητα, το τραπεζικό σύστημα έχει χάσει τον ρόλο του και οι καταθέσεις δεν έχουν αυξηθεί.
Το πρωτοφανές κύμα εκροών που σημειώθηκε από τον Νοέμβριο του 2014 και τερμάτισαν τα capital controls τον Ιούνιο του 2015, έστειλε στο “στρώμα” καταθέσεις περίπου 45 δισ. ευρώ από τις τράπεζες. Μέχρι και τον Νοέμβριο του 2014, οι καταθέσεις επιχειρήσεων και νοικοκυριών κινούνταν ανοδικά και είχαν διαμορφωθεί στα 164,3 δισ. ευρώ. Η πολιτική αναταραχή που ξεκίνησε με την αποτυχία εκλογής Προέδρου της Δημοκρατίας τον Δεκέμβριο του 2014 αποτέλεσε την αφετηρία για το γκρέμισμα της εμπιστοσύνης, οδηγώντας στη ραγδαία εκροή καταθέσεων.
Τον Δεκέμβριο του 2014 οι καταθέσεις έπεσαν στα 160,3 δισ. ευρώ και ακολούθησε ένας συνεχής κατήφορος που τις έφερε στα 120,8 δισ. ευρώ τον Ιούλιο του 2015. Πρώτος “σταθμός” της πτώσης οι εκλογές του Ιανουαρίου 2015 (148 δισ. ευρώ) και επόμενος ο Φεβρουάριος με τη χώρα εκτός προγράμματος.
Οι καταθέσεις υποχώρησαν τότε στα 140,4 δισ. ευρώ, η ΕΚΤ απέσυρε τοwaiver, μέσω του οποίου δάνειζε φθηνά τις ελληνικές τράπεζες, αποδεχόμενη ως ενέχυρα τα ελληνικά ομόλογα, και τις έστρεψε στον ακριβό δανεισμό του ELA. Μέχρι η διαπραγμάτευση να καταλήξει σε ένα νέο πρόγραμμα, οι καταθέσεις μειώνονταν και ο δανεισμός από τον ELA άγγιξε τα 90 δισ. ευρώ (Ιούνιος 2015), έναντι συνολικού δανεισμού από το ευρωσύστημα 130 δισ. ευρώ (ίσο με το 65% του ΑΕΠ της χώρας). Έτσι ήρθαν τα capital controls, και παράλληλα το “πάγωμα” του ELA από την ΕΚΤ (25/6 – 16/7/15).
Από τον Ιούλιο του 2015 μέχρι σήμερα, οι καταθέσεις δεν έχουν δείξει σημάδια σταθερής ανόδου (Αύγουστος 2015: 121,13 δισ. ευρώ – Απρίλιος 2016: 121,4 δισ. ευρώ). Όσο για τις τράπεζες, χρειάστηκαν μία ακόμηανακεφαλαιοποίηση (εσπευσμένα πριν από την εκπνοή του 2015 ώστε να αποφευχθεί bail in), συσσώρευσαν “κόκκινα” δάνεια, σταμάτησαν τη χρηματοδότηση της οικονομίας και παλεύουν να επανέλθουν στην προ capital controls κανονικότητα.
Πότε αναμένεται η άρση των κεφαλαιακών περιορισμών
Η πιθανότητα τα capital controls να παραμείνουν μέχρι τον Ιούνιο του 2017, φαίνεται υπό τις παρούσες συνθήκες απολύτως ρεαλιστική. Το καλύτερο σενάριο θα μπορούσε να είναι η άρση τους στα τέλη του α’ τριμήνου του 2017και εφόσον προηγουμένως έχει ξεκινήσει η επιστροφή καταθέσεων.
Κυβέρνηση και ΤτΕ έχουν καταρτίσει “οδικό χάρτη” εξόδου από τους κεφαλαιακούς περιορισμούς. Στην πράξη, ωστόσο, καμία περαιτέρω κίνηση χαλάρωσης δεν μπορεί να υπάρξει όσο δεν εδραιώνεται η εμπιστοσύνη στη σταθερότητα του πολιτικού και οικονομικού περιβάλλοντος και όσο υπάρχει η απειλή νέων εκροών καταθέσεων.
Αντιθέτως, θα πρέπει να έχει διασφαλιστεί εισροή καταθέσεων και να έχειαρθεί κάθε αβεβαιότητα περί της ιδιοκτησίας τους (ανήκουν στον καταθέτη και όχι στο κράτος). Κατόπιν αυτού, εκτιμάται ότι σοβαρή συζήτηση για περαιτέρω ελάφρυνση των περιορισμών μέχρι την πλήρη άρση τους δεν μπορεί να γίνει πριν από την επόμενη αξιολόγηση του Οκτωβρίου. Επιπλέον, θα πρέπει προηγουμένως να έχουν ρυθμιστεί όλα τα ζητήματα για τηνεπανεισαγωγή κεφαλαίων από το εξωτερικό προκειμένου αυτά να μην έχουν εκ προοιμίου την “ταμπέλα” των εσόδων από φοροδιαφυγή.
Η πρόταση που κατέθεσαν πρόσφατα στην ΤτΕ οι τράπεζες για την περαιτέρω χαλάρωση των κεφαλαιακών περιορισμών, περιλαμβάνει:
– αύξηση των ορίων για τις συναλλαγές επιχειρήσεων,
– μεγαλύτερη απελευθέρωση στο όριο εμβασμάτων προς το εξωτερικό που σήμερα ανέρχεται σε 1.000 ευρώ, καθώς επίσης και δυνατότητα μεγαλύτερης ανάληψης από το 10% υπολοίπων εμβασμάτων,
– αύξηση του εβδομαδιαίου ορίου ανάληψης μετρητών από τα 420 ευρώ στα 500 – 550 ευρώ ή εναλλακτικά δυνατότητα σωρευτικής ανάληψης του μηνιαίου ορίου των 1.680 ευρώ,
– άρση των περιορισμών για το “νέο χρήμα”, δηλ. δυνατότητα πλήρους ανάληψης των μετρητών που θα κατατίθενται στις τράπεζες και τα οποία θα μπορούν να διακινηθούν ελεύθερα εντός ή εκτός Ελλάδος.
Πού ωφέλησαν τα capital controls
Τα capital controls είχαν και μία θετική επίπτωση για την Οικονομία: την αύξηση της χρήσης του “πλαστικού” χρήματος και των ηλεκτρονικών πληρωμών.
Πριν από τα capital controls η χρήση των καρτών ήταν στο 6% των συνολικών πληρωμών της οικονομίας, ενώ μετά τα capital controls εκτιμάται ότι ξεπέρασε το 10%, αν και εξακολουθεί να υπολείπεται σημαντικά της υπόλοιπης Ευρώπης. Ενδεικτικά, ο τζίρος των καρτών που εκκαθαρίστηκε το 2015 στην Ελλάδα ήταν 11 δισ. ευρώ, με αύξηση 40% σε σχέση με το 2014, ενώ εκτιμάται ότι ο τζίρος του 2016 θα ξεπεράσει τα 16 δισ. ευρώ. Επιπλέον, αξίζει να σημειωθεί ότι το 2015 ο τζίρος των χρεωστικών καρτών ξεπέρασε για πρώτη φορά τον τζίρο των πιστωτικών καρτών.
Παράλληλα, η αυξημένη χρήση των καρτών οδήγησε στη μεγάλη ζήτηση για τερματικά αποδοχής καρτών (POS) που από 130 χιλιάδες το 2014, ξεπέρασαν τις 220 χιλιάδες το 2015. Υπολογίζεται, δε, ότι το 2016 θα ξεπεράσει τα 300 χιλιάδες τερματικά.
14 ερωτήσεις για τις συναλλαγές που επιτρέπονται σήμερα
1. Τι ισχύει με τις αναλήψεις μετρητών;
Ισχύει όριο 60 ευρώ ημερησίως ανά καταθέτη, ανά τράπεζα. Η ανάληψη μπορεί να γίνει σωρευτικά για 420 ευρώ ανά εβδομάδα. Τα ίδια ισχύουν και για την ανάληψη του ισόποσου σε ξένο νόμισμα.
2. Μπορώ να χρησιμοποιήσω τη χρεωστική μου κάρτα για αναλήψεις μετρητών στο εξωτερικό;
Ναι, σύμφωνα με τα ανωτέρω όρια.
3. Μπορώ να χρησιμοποιήσω την πιστωτική ή προπληρωμένη μου κάρτα για αναλήψεις μετρητών στην Ελλάδα και στο εξωτερικό;
Όχι, δεν επιτρέπεται.
4. Μπορώ να χρησιμοποιήσω την πιστωτική, χρεωστική ή/και προπληρωμένη μου κάρτα για να κάνω αγορές στην Ελλάδα;
Ναι, εφόσον οι επιχειρήσεις από τις οποίες γίνεται η αγορά εκκαθαρίζουν τις συναλλαγές καρτών σε λογαριασμό που τηρούν σε τράπεζα που λειτουργεί στην Ελλάδα.
Αν οι επιχειρήσεις που λειτουργούν στην Ελλάδα έχουν εγκαταστήσει τερματικό αποδοχής καρτών πληρωμών (POS) από τράπεζα του εξωτερικού, οι πιστωτικές, χρεωστικές και προπληρωμένες κάρτες που έχουν εκδοθεί από τράπεζες και ιδρύματα ηλεκτρονικού χρήματος που λειτουργούν στην Ελλάδα απαγορεύεται να χρησιμοποιούνται.
5. Μπορώ να χρησιμοποιήσω την πιστωτική, χρεωστική ή/και προπληρωμένη μου κάρτα για να κάνω αγορές στο εξωτερικό ή από το internet;
Ναι, μέχρι το όριο που προβλέπει η σύμβασή σας με την τράπεζα, και εντός του ορίου ποσού το οποίο εγκρίνεται για κάθε τράπεζα ξεχωριστά από την Επιτροπή Εγκρίσεως Τραπεζικών Συναλλαγών.
Για αγορές από το internet μπορείτε να χρησιμοποιείτε τις κάρτες σας μέχρι το όριο που προβλέπει η σύμβασή σας με την τράπεζα, χωρίς περιορισμούς εφόσον τα ηλεκτρονικά καταστήματα εκκαθαρίζουν τις συναλλαγές καρτών σε λογαριασμό που τηρούν σε τράπεζα που λειτουργεί στην Ελλάδα.
Εφόσον τα ηλεκτρονικά καταστήματα εκκαθαρίζουν τις συναλλαγές καρτών σε λογαριασμό που τηρούν σε τράπεζα του εξωτερικού, μπορείτε να χρησιμοποιείτε τις κάρτες σας μέχρι το όριο που προβλέπει η σύμβασή σας με την τράπεζα, και εντός του ορίου ποσού το οποίο εγκρίνεται για κάθε τράπεζα ξεχωριστά από την Επιτροπή Εγκρίσεως Τραπεζικών Συναλλαγών.
Δεν επιτρέπονται μέσω internet συναλλαγές για αγορά ειδών ένδυσης και υπόδησης, οικιακού εξοπλισμού, ηλεκτρονικών ειδών, καλλυντικών, κοσμημάτων, έργων τέχνης και δημοπρασίες, τυχερά παιχνίδια, video games κ.ά. εφόσον τα ηλεκτρονικά καταστήματα εκκαθαρίζουν τις συναλλαγές καρτών σε λογαριασμό που τηρούν σε τράπεζα του εξωτερικού.
6. Επιτρέπεται η κατάθεση επιταγής;
Επιτρέπεται αποκλειστικά και μόνο σε πίστωση τραπεζικού λογαριασμού.
7. Μπορώ να ανοίξω νέο λογαριασμό;
Απαγορεύεται, εφόσον με το άνοιγμα λογαριασμού δημιουργείται νέος κωδικός πελάτη (Customer ID) στην τράπεζα. Απαγορεύεται επίσης η ενεργοποίηση αδρανών λογαριασμών. Επιτρέπεται το άνοιγμα λογαριασμού μέσω της δημιουργίας νέου κωδικού πελάτη αποκλειστικά, μεταξύ άλλων, για πληρωμή μισθοδοσίας προσωπικού, συμπεριλαμβανομένης της εξαργύρωσης εργοσήμου, για οπλίτη που υπηρετεί τη θητεία του, φοιτητές, εξυπηρέτηση νομικών προσώπων, ατομικών επιχειρήσεων και ελεύθερων επαγγελματιών, που δεν διαθέτουν λογαριασμό εξυπηρέτησης της δραστηριότητας τους σε καμία τράπεζα στην Ελλάδα, εξυπηρέτηση νεοφυών εταιρειών που συμμετέχουν σε προγράμματα στήριξης της νέας επιχειρηματικότητας, πίστωση ποσών από την αλλοδαπή σε ευρώ ή ξένο νόμισμα, ύψους τουλάχιστον 10.000 ευρώ ή του ισόποσου σε ξένο νόμισμα, για διενέργεια εράνων, για την εξυπηρέτηση ρυθμίσεων οφειλών σε φορείς κοινωνικής ασφάλισης και στο Δημόσιο.
8. Μπορώ να προσθέσω συνδικαιούχο σε υφιστάμενο καταθετικό λογαριασμό μου;
Απαγορεύεται, εφόσον δημιουργείται νέος κωδικός πελάτη (Customer ID) στην τράπεζα.
9. Μπορώ να εξοφλήσω πρόωρα το δάνειό μου;
Ναι, εφόσον η πρόωρη εξόφληση δεν υπερβαίνει το 50% του ανεξόφλητου κεφαλαίου του δανείου σε τράπεζα, όπως αυτό έχει διαμορφωθεί στις 11/3/2016. Πλέον του ανωτέρω ποσοστού, πρόωρη, μερική ή ολική εξόφληση δανείου επιτρέπεται μόνο:
– με κατάθεση μετρητών ή μεταφορά κεφαλαίων (έμβασμα) από το εξωτερικό,
– στην περίπτωση αποπληρωμής μέσω χορήγησης νέου δανείου, με σκοπό την αναδιάρθρωση, υπό την προϋπόθεση ότι το ποσό του νέου δανείου είναι ίσο τουλάχιστον με το ποσό του ανεξόφλητου κεφαλαίου του αρχικού δανείου,
– για την αποπληρωμή στεγαστικού δανείου με σκοπό την πώληση του ακινήτου, το οποίο προς εξασφάλιση του δανείου βαρύνεται με εμπράγματη ασφάλεια.
10. Μπορώ να ζητήσω την πρόωρη λήξη της προθεσμιακής μου κατάθεσης;
Ναι, επιτρέπεται.
11. Επιτρέπεται η μεταφορά μετρητών εκτός Ελλάδος;
Επιτρέπεται η μεταφορά χαρτονομισμάτων σε ευρώ ή και σε ξένο νόμισμα έως του ποσού των 2.000 ευρώ ή του ισόποσου σε ξένο νόμισμα ανά φυσικό πρόσωπο και ανά ταξίδι στο εξωτερικό. Από τον περιορισμό εξαιρούνται οι μόνιμοι κάτοικοι εξωτερικού.
12. Οι μεταφορές κεφαλαίων στο εξωτερικό επιτρέπονται;
Μόνο αν εγκρίνονται από την Επιτροπή Έγκρισης Τραπεζικών Συναλλαγών. Χωρίς να απαιτείται έγκριση, επιτρέπονται:
– η αποδοχή και εκτέλεση εντολών μεταφοράς κεφαλαίων προς το εξωτερικό από τράπεζες έως του ποσού των 1.000 ευρώ ανά κωδικό πελάτη (Customer ID) και ανά ημερολογιακό μήνα, μέχρι μηνιαίου ορίου σε ευρώ για το σύνολο των τραπεζών που λειτουργούν στην Ελλάδα και αποδέχονται καταθέσεις,
– συναλλαγές νομικών προσώπων ή επιτηδευματιών προς το εξωτερικό έως 10.000 ευρώ η καθεμία, ανά ημέρα, ανά πελάτη,
– συναλλαγές φυσικών προσώπων που επιβάλλονται από σοβαρούς λόγους υγείας (πληρωμή νοσηλίων στο εξωτερικό) ή εξαιρετικούς κοινωνικούς λόγους και αφορούν εκτέλεση πληρωμών προς το εξωτερικό ή ανάληψη μετρητών και με μηνιαίο όριο 2.000 ευρώ ανά φυσικό πρόσωπο.
13. Τι ισχύει για πληρωμή διδάκτρων σε εκπαιδευτικό ίδρυμα του εξωτερικού;
Επιτρέπεται η μεταφορά έως 5.000 ευρώ ή του ισόποσου σε ξένο νόμισμα, ανά ημερολογιακό τρίμηνο, για έξοδα διαμονής και διαβίωσης. Στις περιπτώσεις που τα ποσά πιστώνονται απευθείας σε λογαριασμούς φοιτητικής εστίας ή εκμισθωτή κατοικίας φοιτητή, το όριο αυξάνεται σε 8.000 ευρώ ή του ισόποσου σε ξένο νόμισμα.
14. Ποσά που πιστώνονται στον τραπεζικό μου λογαριασμό από το εξωτερικό μπορούν να μεταφερθούν εκ νέου στο εξωτερικό;
Ναι, στο σύνολό τους. Ωστόσο, η ανάληψη σε μετρητά από το ποσό αυτό επιτρέπεται έως ποσοστού 10% συνολικά.
Εφημερίδα Κεφάλαιο

Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.