








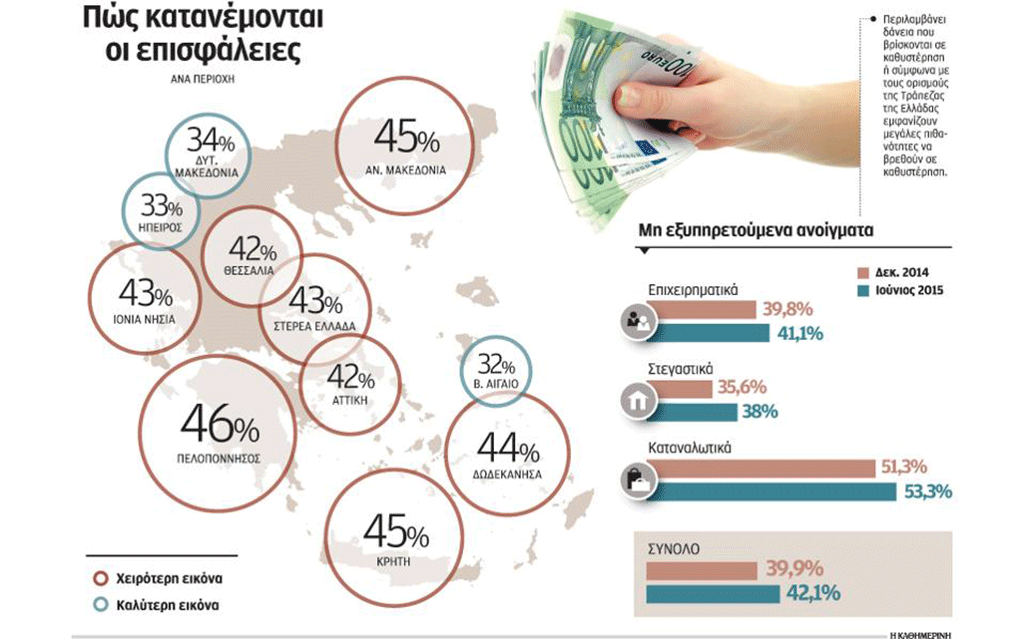
Κρήτη, Δωδεκάνησα και Ιόνια Νησιά εμφανίζονται μεταξύ των περιοχών της χώρας που παρουσιάζουν τον υψηλότερο δείκτη μη εξυπηρετούμενων δανείων -κοντά στο 45%- παρά το γεγονός ότι πρόκειται για περιοχές που τα τελευταία χρόνια έχουν επωφεληθεί από την εξαιρετικά θετική πορεία του τουρισμού.
Στην αντίπερα όχθη, το χαμηλότερο ποσοστό σε μη εξυπηρετούμενα δάνεια –κοντά στο 35%– εμφανίζουν περιοχές όπως η Ηπειρος, τα νησιά του Βορείου Αιγαίου και η Δυτική Μακεδονία, παρότι πρόκειται για τις πιο φτωχές περιοχές της χώρας που έχουν υποστεί μεγάλη μείωση εισοδημάτων λόγω της κρίσης. Οι παράδοξες αυτές αποκλίσεις μπορούν να αποδοθούν σε στρατηγικούς κακοπληρωτές, δηλαδή σε άτομα που, εκμεταλλευόμενα τη νομική αναποτελεσματικότητα, είδαν την κρίση ως ευκαιρία για να αποφύγουν την αποπληρωμή των υποχρεώσεών τους στις τράπεζες, στα χαλαρά κριτήρια με τα οποία οι τράπεζες έδιναν δάνεια τις ημέρες της ευφορίας, αλλά και στο γεγονός ότι οι πιο πλούσιες περιοχές υπερτίμησαν τις πραγματικές οικονομικές τους δυνατότητες και διαμόρφωσαν ένα επίπεδο ζωής που δεν μπορούσαν να υποστηρίξουν.
Στις περιοχές με υψηλά «κόκκινα» δάνεια περιλαμβάνονται επίσης η Πελοπόννησος, η Ανατολική Μακεδονία, αλλά και η Θεσσαλία. Σύμφωνα με στελέχη τραπεζών, ειδικά στην Πελοπόννησο τα προηγούμενα χρόνια δόθηκαν πολλά δάνεια στο πλαίσιο πρωτοβουλιών της πολιτείας για την ενίσχυση πυρόπληκτων και σεισμόπληκτων, τα οποία από πολύ νωρίς βρέθηκαν σε καθεστώς οριστικής καθυστέρησης. Η Θεσσαλία εμφανίζει μεγάλο ποσοστό «κόκκινων» δανείων τόσο σε ό,τι αφορά τα δάνεια που έχουν δοθεί σε αγρότες όσο και σε νοικοκυριά.
Ισχυρές εντυπώσεις δημιουργούν οι μεγάλες καθυστερήσεις στην αποπληρωμή δανείων που εμφανίζουν τουριστικές περιοχές και τουριστικές επιχειρήσεις, παρά το γεγονός ότι την τελευταία 7ετία ο τουρισμός στη χώρα μας κινείται από ρεκόρ σε ρεκόρ. Στο διάστημα 2009-2015 ο αριθμός των τουριστών που επισκέφθηκαν τη χώρα αυξήθηκε κατά 11 εκατομμύρια άτομα (+73%), ενώ τα έσοδα αυξήθηκαν κατά 4,1 δισ. ευρώ (+39%), νούμερο κάτι παραπάνω από εντυπωσιακό, ειδικά αν αναλογιστεί κανείς ότι στο ίδιο διάστημα η ελληνική οικονομία συρρικνώθηκε περίπου κατά 25%. Ωστόσο, παρά τα ρεκόρ και την ισχυρή αύξηση των εσόδων οι επιδόσεις του κλάδου είναι εξαιρετικά φτωχές. Το 2013 (που ήταν επίσης έτος ρεκόρ) ο κλάδος των ξενοδοχείων παρουσίασε ζημιές, ενώ το 2014 τα κέρδη προ φόρων ανήλθαν στα 150 εκατ. ευρώ. Παράλληλα, οι ξενοδοχειακές επιχειρήσεις (πέραν των επιδοτήσεων που έχουν λάβει από το κράτος) έχουν λάβει συνολικά δάνεια ύψους 7 δισ. ευρώ, εκ των οποίων τα 2,8 δισ. ευρώ, δηλαδή το 40%, δεν εξυπηρετούνται. Οι υψηλές καθυστερήσεις που καταγράφονται τόσο σε περιοχές με υψηλά εισοδήματα όσο και σε κλάδους της οικονομίας που δεν έχουν επηρεαστεί από την κρίση δημιουργούν ισχυρές υποψίες ότι μεγάλο μέρος των «κόκκινων» δανείων οφείλεται σε στρεβλές νοοτροπίες και αντικοινωνικές συμπεριφορές, αλλά και σε κακοδιαχείριση σε ό,τι αφορά επιχειρήσεις.
Σύμφωνα με στοιχεία της ΤτΕ, κλωστοϋφαντουργία, βιομηχανίες χάρτου-ξύλου και αγροτικός τομέας αποτελούν τους κλάδους με το μεγαλύτερο ποσοστό μη εξυπηρετούμενων δανείων. Στην κλωστοϋφαντουργία εξυπηρετούνται μόλις 29 στα 100 δάνεια, ενώ το υπόλοιπο 71% είναι στο «κόκκινο», και ακολουθούν με καθυστερήσεις 63% τα δάνεια προς βιομηχανίες χάρτου-ξύλου και με 61,4% τα δάνεια προς αγρότες. Υψηλές καθυστερήσεις εμφανίζουν επίσης: εμπόριο (54%), κατασκευές (49%) και μεταποίησης (47,8%).
Κακοπληρωτές με υψηλές περιουσίες στον νόμο Κατσέλη
Πελάτης μεγάλης τράπεζας, ιδιωτικός υπάλληλος 45 ετών, με οφειλές περίπου 5.500 ευρώ και καταθέσεις προθεσμίας 80.000 ευρώ έχει πετύχει προσωρινή διαταγή η οποία ορίζει να καταβάλλει… 80 ευρώ μηνιαίως. Η υπόθεσή του έχει δικάσιμο το… 2027. Ισως τότε να έχουμε βγει από τα «μνημόνια». Γιατρός με μεγάλα εισοδήματα και περιουσία μεγάλης αξίας δεν αποπληρώνει δάνεια ύψους 1,7 εκατ. ευρώ.
Προσέφυγε στον νόμο Κατσέλη, δηλώνοντας ότι οι οικογενειακές του δαπάνες είναι 4.500ευρώ μηνιαίως. Στρατιωτικός με οφειλές περίπου 20.000 ευρώ ζήτησε προστασία παρά το γεγονός ότι διατηρούσε καταθέσεις προθεσμίας 150.000 ευρώ και τις οποίες δεν δήλωσε στο δικόγραφο. Ιδιοκτήτης 30 ακινήτων με οφειλές 750.000 ευρώ έκανε αίτηση για να ενταχθεί στον νόμο Κατσέλη, εξασφαλίζοντας για 3 χρόνια προστασία από την τράπεζα. Την ημέρα του δικαστηρίου παραιτήθηκε. Οπως σημειώνει η ΤτΕ στην Ενδιάμεση Εκθεση του Διοικητή «η πολυπλοκότητα της νομοθεσίας οδηγεί σε αρκετές περιπτώσεις σε αποφάσεις που στην ουσία προστατεύουν δανειολήπτες οι οποίοι δεν βρίσκονται σε αντικειμενική αδυναμία να εξυπηρετήσουν τα δάνειά τους». Με άλλα λόγια, η πολυπλοκότητα και η αναποτελεσματικότητα του νομικού συστήματος στην Ελλάδα λειτουργούν ως εκκολαπτήριο «στρατηγικών κακοπληρωτών». Σύμφωνα με εκτιμήσεις τραπεζικών πηγών, περίπου το 40% των ατόμων που έχουν καταθέσει αίτηση για ένταξη στον νόμο Κατσέλη, ο οποίος εξασφαλίζει προστασία στους δανειολήπτες, όχι απλώς είναι σε θέση να αποπληρώνουν τις υποχρεώσεις τους προς τις τράπεζες αλλά διατηρούν πολύ μεγάλες περιουσίες. Πολλοί δανειολήπτες είδαν την κρίση ως ευκαιρία για να μην πληρώσουν τις υποχρεώσεις τους, ενώ ακόμα περισσότεροι σταμάτησαν να πληρώνουν τα δάνειά τους, ελπίζοντας στις προεκλογικές εξαγγελίες των κομμάτων που υπόσχονταν ακόμα και οριζόντιο «κούρεμα», δηλαδή τη μείωση όλων των οφειλών των δανειοληπτών. Σημειώνεται ότι με την κατάθεση αίτησης εξασφαλίζεται ασυλία για 2 ή και περισσότερα χρόνια, καθώς μια τράπεζα δεν μπορεί να προχωρήσει σε νομικές ενέργειες πριν εξεταστεί το αίτημα.
Οπως εκτιμούν οι τράπεζες, από τα δάνεια σε καθυστέρηση των νοικοκυριών, που φτάνουν τα 40 δισ. ευρώ, τουλάχιστον 25% αφορά τους αποκαλούμενος strategic defaulters, δηλαδή άτομα που ενώ είναι σε θέση δεν αποπληρώνουν τις υποχρεώσεις τους, επιδιώκοντας να επωφεληθούν από τις καταστάσεις. Αυτό αντιστοιχεί σε δάνεια περίπου 10 δισ. ευρώ, τα οποία θα μπορούσαν να αποπληρώνονται κανονικά ανακουφίζοντας όχι μόνο τους ισολογισμούς των τραπεζών αλλά και τη ρευστότητα, καθώς σήμερα οι όποιες χορηγήσεις νέων δανείων πραγματοποιούνται με τα χρήματα που συγκεντρώνονται από τις αποπληρωμές των εξυπηρετούμενων δανείων.
Αντίστοιχη, αν όχι χειρότερη, είναι η εικόνα στα επιχειρηματικά δάνεια όπου τα μη εξυπηρετούμενα ανοίγματα ξεπερνούν τα 50 δισ. ευρώ. Από τη μια πλευρά η χώρα είναι γεμάτη υπερχρεωμένες επιχειρήσεις και από την άλλη πλευρά οι μεγαλομέτοχοί τους εξακολουθούν να απολαμβάνουν ζωή εκατομμυριούχων. Με άλλα λόγια, δάνεια που λήφθηκαν για επιχειρηματικούς σκοπούς μεταφέρθηκαν εν κρυπτώ σε προσωπικούς καταθετικούς λογαριασμούς σε τράπεζες του εξωτερικού και σε θυρίδες. Στελέχη τραπεζών επισημαίνουν μια εξαιρετικά ενδιαφέρουσα σύμπτωση: τα δάνεια που δεν εξυπηρετούνται είναι περίπου όσο η μείωση των καταθέσεων.
Σήμερα τα μη εξυπηρετούμενα δάνεια διαμορφώνονται στα 110 δισ. ευρώ, ενώ η μείωση των καταθέσεων από τα προ κρίσης επίπεδα (2009) ανέρχεται στα περίπου… 110 δισ. ευρώ. Οπως τονίζουν τραπεζικές πηγές, αυτό δεν σημαίνει ότι τα δάνεια που δεν εξυπηρετούνται έχουν μετατραπεί σε καταθέσεις, ωστόσο υπογραμμίζουν ότι εμφανίζονται ισχυρές ενδείξεις ότι υπάρχει συσχέτιση, ειδικά στα επιχειρηματικά δάνεια, μεταξύ των δανείων που δεν εξυπηρετούνται και καταθέσεων που έχουν μεταφερθεί στο εξωτερικό. Οπως εκτιμούν οι τράπεζες, «κόκκινα» μη εξυπηρετούμενα δάνεια άνω των 10 δισ. ευρώ είναι πιθανό να αποτελούν «αρπακτική στρατηγική», δηλαδή επιχειρηματίες που υπερχρέωσαν τις επιχειρήσεις τους και μετέφεραν μεγάλο μέρος των δανείων που έλαβαν σε προσωπικούς λογαριασμούς. Πρόκειται για ανθρώπους που το 2011 – 2012 διαβλέποντας ότι υπάρχει μια σημαντική πιθανότητα η Ελλάδα να βρεθεί εκτός Ευρωζώνης επέλεξαν στρατηγικά να σταματήσουν την αποπληρωμή των υποχρεώσεών τους και να μεταφέρουν όλη τη ρευστότητά τους εκτός Ελλάδας.
Οι μικρές προσδοκίες για «κούρεμα» αύξησαν τις ρυθμίσεις
Η αντιμετώπιση των «κόκκινων» δανείων αποτελεί τη μεγάλη πρόκληση για το τραπεζικό σύστημα μετά την επιτυχή ολοκλήρωση της ανακεφαλαιοποίησης, με την οποία οι εγχώριες τράπεζες θωράκισαν την κεφαλαιακή τους βάση για την επόμενη διετία. Οπως σημειώνουν επιτελικά στελέχη τραπεζών, η επίλυση του μεγάλου προβλήματος των μη εξυπηρετούμενων δανείων αποτελεί αναγκαία συνθήκη για την επανεκκίνηση της οικονομίας.
Οι αριθμοί προκαλούν σοκ: από το επίπεδο των 10 δισ. ευρώ, που διαμορφώνονταν τα μη εξυπηρετούμενα δάνεια στο τέλος του 2007, σήμερα ξεπερνούν τα 100 δισ. ευρώ, δηλαδή σχεδόν το ήμισυ των δανείων είτε βρίσκονται σε καθεστώς οριστικής καθυστέρησης, δηλαδή εμφανίζουν καθυστέρηση στην αποπληρωμή τους για περισσότερους από τρεις μήνες, είτε εμφανίζουν πολύ μεγάλες πιθανότητες να καταστούν «κόκκινα». Η εξέλιξη των «κόκκινων» δανείων είναι εκρηκτική και αποτυπώνει χαρακτηριστικά την κατρακύλα της οικονομίας στη δίνη της μεγάλης κρίσης. Από το επίπεδο του 4,5%, που ήταν στο τέλος του 2007, διπλασιάστηκαν στο 9% τον Ιούνιο του 2010, ξεπέρασαν το 18% τον Μάρτιο του 2012, ενώ τον Δεκέμβριο του 2014 έφτασαν το 31,9%.
Στελέχη τραπεζών αποδίδουν την ανεξέλεγκτη πορεία των «κόκκινων» δανείων στην επίσης ανεξέλεγκτη πτώση της ελληνικής οικονομίας και στην παρατεταμένη αστάθεια και αβεβαιότητα.
Ωστόσο, από τον περασμένο Αύγουστο η κατάσταση βελτιώνεται! Αν και η επιβολή των κεφαλαιακών περιορισμών προκάλεσε σοκ στην οικονομία και πυροδότησε έντονη ανησυχία για τις επιπτώσεις στα μη εξυπηρετούμενα δάνεια, η εικόνα είναι εντυπωσιακά καλύτερη των αρχικών εκτιμήσεων. Τι συνέβη;
Σύμφωνα με στελέχη τραπεζών, μετά την υπογραφή του τρίτου μνημονίου μειώθηκαν κατά πολύ οι προσδοκίες που καλλιεργούνταν για μεγάλο χρονικό διάστημα περί «κουρέματος» των υποχρεώσεων. Ετσι, ολοένα και περισσότεροι δανειολήπτες, κυρίως νοικοκυριά, προσεγγίζουν την τράπεζα και προχωρούν σε ρυθμίσεις των υποχρεώσεών τους. Η τάση αυτή ενισχύθηκε ακόμα πιο πολύ μετά την εκλογική αναμέτρηση του περασμένου Σεπτεμβρίου, ενώ σε δύσκολη θέση θα βρεθούν οι στρατηγικοί κακοπληρωτές μετά τη σημαντική αυστηροποίηση του νομοθετικού πλαισίου για την προστασία της πρώτης κατοικίας. Παράλληλα, το επόμενο διάστημα αναμένονται και άλλες νομοθετικές πρωτοβουλίες, μεταξύ αυτών η πώληση «κόκκινων» δανείων σε εξειδικευμένα χαρτοφυλάκια που θα αναλάβουν την ανάκτηση των απαιτήσεων, εξελίξεις που αναμένεται να ενισχύσουν την πίεση προς τους δανειολήπτες. Οι τράπεζες εκτιμούν ότι σύντομα το μεγαλύτερο μέρος των ατόμων που μπορούν αλλά δεν πληρώνουν τις υποχρεώσεις τους θα αναγκαστούν να τις βάλουν σε τάξη.
Ετσι, παρά τα περί του αντιθέτου γραφόμενα, οι τράπεζες δεν σχεδιάζουν, σε αυτή τη φάση, να προχωρήσουν σε πωλήσεις «κόκκινων» δανείων. Ο κύριος λόγος είναι ότι οι τράπεζες εκτιμούν ότι μεγάλο ποσοστό –που μπορεί να φτάνει ακόμα και το 30%– των μη εξυπηρετούμενων δανείων μπορεί να επανέλθει σε καθεστώς κανονικότητας.
Σύμφωνα με τα τελευταία διαθέσιμα στοιχεία της Τράπεζας της Ελλάδος, τα μη εξυπηρετούμενα δάνεια διαμορφώνονται στο 51,3% στην καταναλωτική πίστη, στο 35,60% στα στεγαστικά και στο 39,8% στα επιχειρηματικά δάνεια.
Καθημερινή



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.