














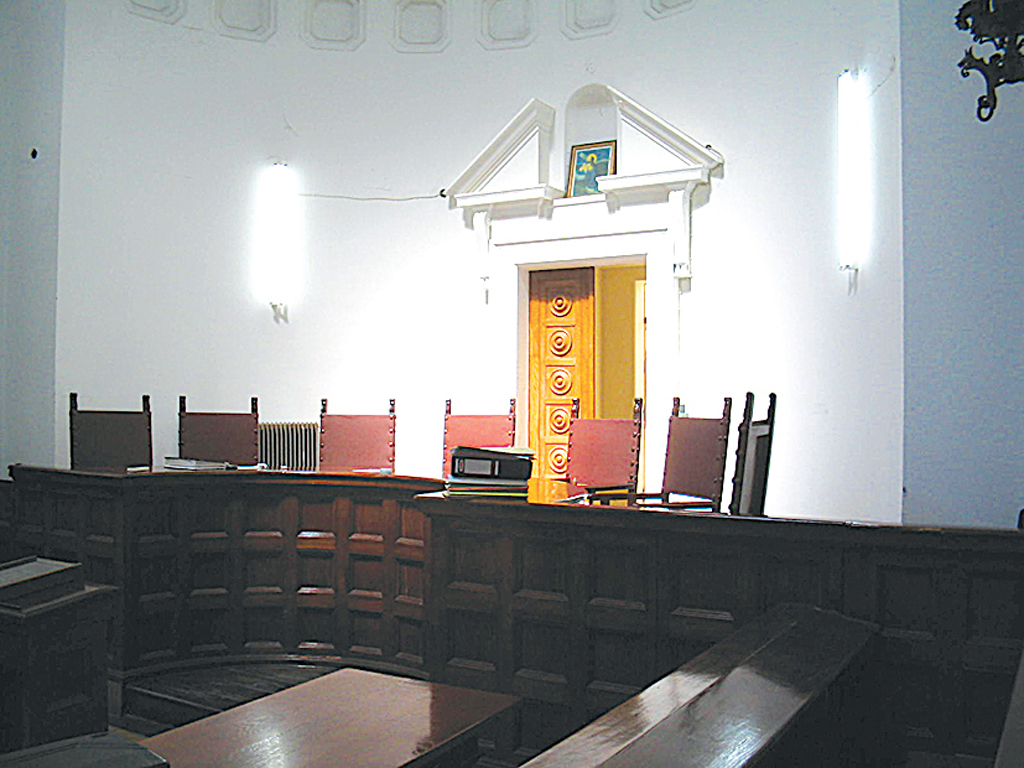
Δύο υποθέσεις κακουργηματικής φοροδιαφυγής, θα απασχολήσουν την προσεχή συνεδρίαση του Μονομελούς Εφετείου Δωδεκανήσου.
Στην πρώτη υπόθεση κατηγορούμενοι είναι τρείς Ροδίτες, ομόρρυθμοι εταίροι επιχείρησης, που δραστηριοποιείται στο χώρο των κατασκευών και των οικοδομικών υλικών, που κατηγορούνται για μη καταβολή ΦΠΑ στο δημόσιο και για φοροδιαφυγή σε βαθμό κακουργήματος.
Φέρονται ειδικότερα να μην απέδωσαν Φ.Π.Α., κατά τη διαχειριστική περίοδο από 01-01-2011 έως 30-07-2011, ποσού που ανέρχεται σε 83.939,17 ευρώ.
Οι ίδιοι αποδίδουν την καθυστέρηση στην καταβολή των αναλογούντων φόρων στην επιχείρησή τους, στην καθίζηση της οικοδομής στο νησί, εξαιτίας της κρίσης, ενώ τονίζουν ότι τους οφείλονται από ιδιώτες αλλά και το δημόσιο, κυρίως από Δήμους, ποσά που υπερβαίνουν τα 2 εκατ. ευρώ.
Η οικογενειακή τους επιχείρηση απασχολεί προσωπικό επτά έως δέκα ατόμων, ανάλογα με τις ανάγκες της εποχής, περισσότεροι εκ των οποίων είναι οδηγοί βαρέων οχημάτων κι ορισμένοι τεχνικοί. Από το έτος 2008, όπως τονίζουν, λόγω της οικονομικής κρίσης η εταιρεία δέχτηκε τεράστιο πλήγμα. Πιο συγκεκριμένα αρχικά παρουσιάστηκε αδυναμία είσπραξης οφειλών προς την εταιρεία και πλήθος μεταχρονολογημένων επιταγών, οι οποίες δίνονταν για την εξόφληση του τιμήματος από πώληση αγαθών και έμειναν απλήρωτες, αφού ήταν πλέον σύνηθες το φαινόμενο να μην υπάρχουν διαθέσιμα κεφάλαια στους λογαριασμούς των εκδοτών.
Από τη στιγμή που είχε εκδοθεί τιμολόγιο πώλησης για το σκυρόδεμα, ήταν ωστόσο υποχρεωμένοι να αποδώσουν Φ.Π.Α. χωρίς όμως να έχουν εισπράξει το παραμικρό ποσό.
Από το έτος 2008 μέχρι και σήμερα το ύψος των επιταγών που δόθηκαν στην εταιρεία και τελικά δεν εισπράχθηκαν, επειδή ήταν ακάλυπτες, υπερβαίνει το ποσό των 1.500.000 ευρώ. Επιπλέον στα παραπάνω θα πρέπει να προστεθούν οφειλές προς την εταιρεία από τον ευρύτερο δημόσιο τομέα, κυρίως τους Ο.Τ.Α, οι οποίες υπερβαίνουν το ποσό των 110.000 ευρώ, ποσό που θα ήταν υπεραρκετό, εφόσον μπορούσε να εισπραχθεί άμεσα, για να εξοφληθεί ολοσχερώς η οφειλή του Φ.Π.Α..
Πρόθεση και επιδίωξή τους, όπως εξήγησαν είναι με κάθε μέσο και θυσία να προβούν σε συμβιβασμό με την αρμόδια Δ.Ο.Υ. Ρόδου και διακανονισμό των οφειλών στο σύνολό τους.
Ως συνήγορος υπεράσπισής τους παρίσταται ο δικηγόρος κ. Γ. Ρούσσος.
-Η δεύτερη υπόθεση αφορά έκδοση και αποδοχή εικονικών τιμολογίων.
Κατηγορούμενη είναι μια αλλοδαπή, κάτοικος Κω, η οποία φέρεται, ως εκπρόσωπος ομώνυμης ατομικής επιχείρησης, η οποία είχε ως αντικείμενο την εκτέλεση εργασιών ελαιοχρωματισμών, να εξέδωσε κατά το χρονικό διάστημα από 1-01-2007 έως 31-12-2007, τιμολόγιο παροχής υπηρεσιών, ύψους 144.640 ευρώ, το οποίο ήταν εν μέρει εικονικό ως προς την αξία τουλάχιστον κατά το ποσό των 63.000 ευρώ και αφορούσε σε εν μέρει ανύπαρκτη συναλλαγή, από 1-01-2008 έως 31-12-2008, το τιμολόγιο παροχής υπηρεσιών, ύψους 93.677 ευρώ, το οποίο ήταν εν όλω εικονικό και αφορούσε σε ανύπαρκτη συναλλαγή, από 1-01-2009 έως 31-12-2009, τιμολόγιο παροχής υπηρεσιών, ύψους 109.949 ευρώ, το οποίο ήταν εν μέρει εικονικό ως προς την αξία τουλάχιστον κατά το ποσό των 31.786 ευρώ και αφορούσε σε εν μέρει ανύπαρκτη συναλλαγή.
Τα ανωτέρω τιμολόγια εκδόθηκαν συγκεκριμένα σε περίοδο που ουδεμία αγορά εμπορευμάτων και πρώτων υλών είχε πραγματοποιήσει η κατηγορούμενη.
Το 2008 ουδέν εκ των τιμολογίων αγοράς πρώτων υλών προορίζετο για ξενοδοχειακή επιχείρηση και έδρα την περιοχή Ψαλίδι, τα έτη 2007 και 2009 σε ουδεμία δαπάνη μισθοδοσίας είχε υποβληθεί, δεν είχε υποβάλει δηλώσεις, ούτε είχε καταβάλει εισφορές για τις εργασίες, τις οποίες τιμολογούσε, ενώ ουδείς εκ των υπεργολάβων, οι οποίοι φέρονται ότι απασχολήθηκαν κατά τα έτη 2008 και 2009 αντιστοίχως σε εργασίες ελαιοχρωματισμού στο ξενοδοχειακό συγκρότημα, είχε τη δυνατότητα να υλοποιήσει τις εν λόγω εργασίες.
Με την έκδοση των εικονικών εν όλω ή εν μέρει φορολογικών στοιχείων ωφελήθηκε, επί ζημία του Ελληνικού Δημοσίου, η λήπτρια ξενοδοχειακή επιχείρηση, αφού κατά τους μήνες Ιούνιο του έτους 2007, Ιούνιο του έτους 2008, Μάιο του έτους 2009 δεν απέδωσε στο Ελληνικό Δημόσιο ΦΠΑ ύψους 23.099,18 ευρώ, που αντιστοιχεί στη συνολική αξία των εικονικών φορολογικών στοιχείων, τα οποία έλαβε και καταχώρησε στα βιβλία της, αύξησε κατά το ποσό των 177.686,00 ευρώ την αξία των κτιρίων της μειώνοντας τα καθαρά φορολογητέα κέρδη της χρήσης 2007 και των επομένων κατά τις αναλογούσες αποσβέσεις και συμπεριέλαβε τα εν λόγω εικονικά φορολογικά στοιχεία σε εκείνα της επένδυσης ανακαίνισης του ξενοδοχείου επιτυγχάνοντας επιδότηση κατά ποσοστό 50%.
Εξάλλου, η ως άνω λήπτρια ξενοδοχειακή εταιρεία φέρεται με τη μεθόδευση της δήθεν εξόφλησης, με την έκδοση διαδοχικών τραπεζικών επιταγών, του εικονικού τιμήματος του πρώτου και τρίτου εκ των ανωτέρω τιμολογίων, συνολικού ύψους 94.7860 ευρώ, όπως στο ποσό αυτό αθροίζεται η κατά τα ανωτέρω υπερτιμολόγηση εκάστου τούτων ποσού 63.000 και 31.786 ευρώ αντιστοίχως, πέτυχε την επιστροφή ισόποσων των ως άνω επιταγών χρηματικών κεφαλαίων στο λογαριασμό του προέδρου και διευθύνοντος συμβούλου της, καίτοι στα βιβλία αυτής οι εν λόγω επιταγές είχαν καταχωρηθεί καταρχήν ως εξοφληθείσες.
Συνολικώς το ποσό των εικονικών εν όλω ή εν μέρει φορολογικών στοιχείων, τα οποία η κατηγορούμενη εξέδωσε και αποδέχθηκε, ανέρχεται στο ποσό των 260.586 ευρώ.



Σχολιασμός Άρθρου
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται.
Υπενθύμιση:
Για την μερική αναπαραγωγή της είδησης από άλλες ιστοσελίδες είναι απαραίτητη η χρήση του παρακάτω παρεχόμενου συνδέσμου παραπομπής προς το άρθρο της Δημοκρατικής.