

























- Του καταλογίστηκε πρόστιμο ύψους 1,3 εκατ. ευρώ
- Τι προέκυψε από την έρευνα και πως αντικρούει το πόρισμα του δυσμενούς ελέγχου σε βάρος του
Eνώπιον του Μονομελούς Διοικητικού Πρωτοδικείου Ρόδου προσδιορίστηκε για να συζητηθεί την 6η Ιουλίου 2015 η προσφυγή δημοτικού συμβούλου του Δήμου Ρόδου για την ακύρωση 4 αποφάσεων επιβολής προστίμου (ΑΕΠ) Κώδικα Βιβλίων και Στοιχείων συνολικού ύψους 1.326.729,23 ευρώ.
Το ιστορικό της υπόθεσης φέρεται να έχει ως εξής:
Κατά τους μήνες Φεβρουάριο και Μάρτιο, του έτους 2011, διενεργήθηκε έλεγχος από το ΣΔΟΕ Νοτίου Αιγαίου, κατόπιν καταγγελιών, στις φορολογικές δηλώσεις, που υποβλήθηκαν από αλλοδαπά πρόσωπα, τα οποία είχαν προβεί στην αγορά ακινήτων στην Ελλάδα και διαπιστώθηκε μεταξύ των άλλων ότι το τίμημα που δηλώθηκε για την αγοραπωλησία των ακινήτων υπολείπονταν από το ποσό του δανείου, που έλαβαν για το συγκεκριμένο σκοπό.
Μεταξύ των πωλητών ακινήτων στους συγκεκριμένους αλλοδαπούς ήταν και η ατομική επιχείρηση του δημοτικού συμβούλου.
Κατόπιν τούτων εκδόθηκε εντολή ελέγχου από το ΣΔΟΕ προκειμένου να διερευνηθεί αν τυχόν ποσά (προερχόμενα κυρίως από δάνεια) πέραν της δηλωθείσας αξίας των συμβολαίων, κατέληξαν στην επιχείρησή του.
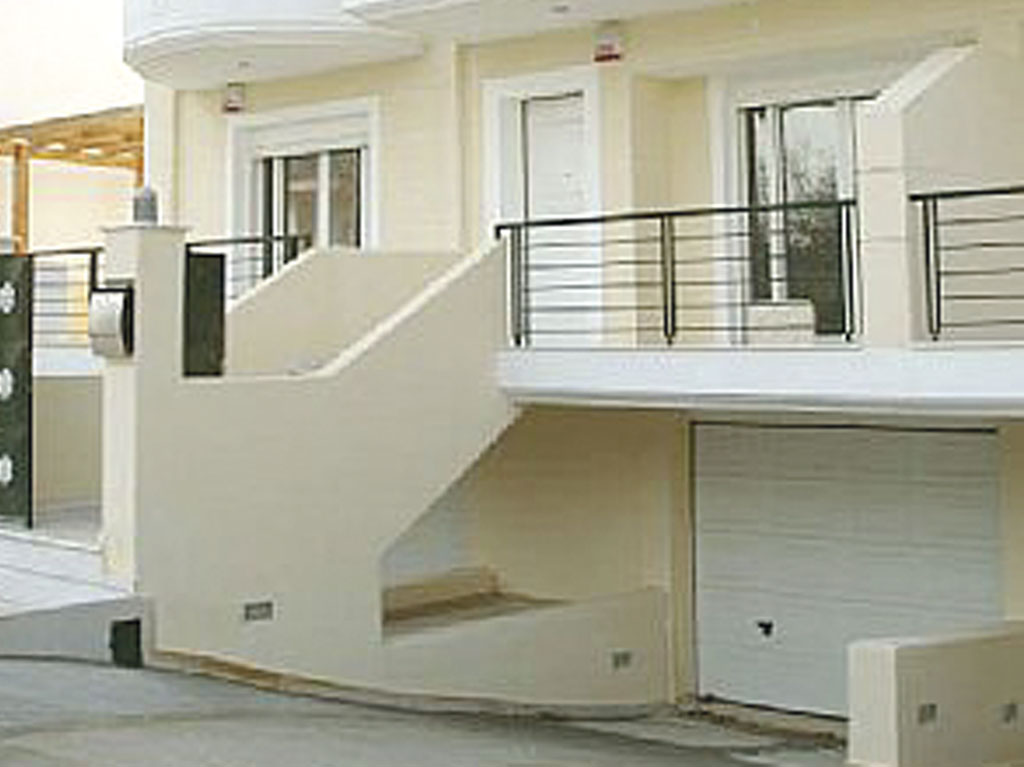
Από τον έλεγχο διαπιστώθηκε ότι προέβη στην πώληση πλήθους οριζόντιων ιδιοκτησιών με άδεια οικοδομής σε αλλοδαπούς πελάτες. Οι πωλήσεις αυτές δεν δηλώθηκαν ως ακαθάριστα έσοδα της επιχείρησης αλλά ως μεταβιβάσεις ακινήτων από ιδιώτη.
Περαιτέρω, εκδόθηκαν φορολογικά στοιχεία προς τα ίδια πρόσωπα – αγοραστές των ακινήτων, για χωματουργικές και οικοδομικές εργασίες, που παρασχέθηκαν από την επιχείρησή του, στις εν λόγω νεόδμητες οικοδομές.
Επιπλέον, ζητήθηκαν από επιχείρησή του τα βιβλία και στοιχεία των ετών από 2007 έως 2011, οι δηλώσεις ΦΠΑ και εισοδήματος, τα τυχόν συναφθέντα ιδιωτικά συμφωνητικά, τα συναφθέντα συμβόλαια αγοραπωλησίας ακινήτων καθώς και των παραστατικών εξόφλησης αυτών.
Περαιτέρω, ελέγχθηκαv οι φορολογικές δηλώσεις των αγοραστών των ακινήτων μετά από σχετικό έγγραφο στη Δ.Ο.Υ. Ρόδου και διαπιστώθηκε ότι σε ορισμένες περιπτώσεις δηλώθηκαν ποσά δανείου και εμβασμάτων από το εξωτερικό, μεγαλύτερα από τα αναγραφόμενα στα συμβόλαια τιμήματα.
Στο πλαίσια του ελέγχου, το αρμόδιο συνεργείο προέβηκε μεταξύ άλλων στην αποστολή εγγράφων σε δύο τράπεζες με τα οποία ζητήθηκαν στοιχεία για τις συναλλαγές που είχε ο δημοτικός σύμβουλος.
Από την επεξεργασία των εγγράφων των τραπεζών και των συνημμένων τους σε συνδυασμό με τα δεδομένα των βιβλίων και στοιχείων της επιχείρησής του διαπιστώθηκε, από τον έλεγχο, καταρχήν ότι δεν εκδόθηκαν φορολογικά στοιχεία συνολικής αξίας 1.914.028,79 ευρώ για οικοδομικές εργασίες που παρασχέθηκαν σε 17 νεόδμητες οικοδομές πελατών οι οποίοι του είχαν καταβάλει ισόποσο ποσό πέραν της αξίας των συναφθέντων συμβολαίων και εκδοθέντων φορολογικών στοιχείων.
Το συνολικό ποσό που εισπράχθηκε χωρίς να εκδοθούν φορολογικά στοιχεία, κατατέθηκε σε τραπεζικούς λογαριασμούς του.
Ο δημοτικός σύμβουλος εκθέτει στην προσφυγή του ότι η φορολογική αρχή δεν διευκρινίζει ποια ακριβώς παροχή παρασχέθηκε για την οποία θα έπρεπε να εκδοθεί και το αντίστοιχο φορολογικό στοιχείο.
Η έκθεση ελέγχου ΚΒΣ αναφέρει μάλιστα ότι δέχεται ότι τα προσκομισθέντα φορολογικά στοιχεία, που εκδόθηκαν προς τους πελάτες του, θα πρέπει να αφαιρεθούν από το εργολαβικό αντάλλαγμα, το οποίο εν προκειμένω, όπως υποστηρίζει, δεν υφίσταται.
Ισχυρίζεται παραπέρα ότι η αναφορά στις ΑΕΠ ΚΒΣ «εκτέλεση οικοδομικών εργασιών» είναι εντελώς αόριστη καθόσον η έννοια της οικοδομικής εργασίας είναι πολύ ευρεία και περιλαμβάνει πολλά είδη εργασιών τα οποία είναι εντελώς διακριτά και όχι παρεμφερή.
Διατείνεται παραπέρα ότι ο καταλογισμός προστίμου ΚΒΣ για μη έκδοση φορολογικού στοιχείου με βάση τα ευρήματα από τους τραπεζικούς λογαριασμούς είναι νομικά αβάσιμος και αστήρικτος.
Υποστηρίζει ακόμη ότι από καμία διάταξη νόμου δεν προβλέπεται ότι κάθε κατάθεση (δάνειο) σε ατομικό τραπεζικό λογαριασμό αποτελεί ακαθάριστο έσοδο επιχείρησης ή εισόδημα (αφού δεν πρόκειται για επαγγελματικούς λογαριασμούς), όπως το ΣΔΟΕ εσφαλμένα ισχυρίζεται.
Εκθέτει παραπέρα ότι η άποψη του ελέγχου για τον καταλογισμό παραβάσεων ΚΒΣ είναι αναιτιολόγητη διότι τα αποδεικτικά στοιχεία δεν μπορούν να χαρακτηριστούν αντέγγραφα.
Η έκθεση ελέγχου ΚΒΣ, αναφέρει μεταξύ άλλων, ότι ο δημοτικός σύμβουλος πριν από την σύνταξη των συμβολαίων αγοραπωλησίας και πριν την είσπραξη οποιουδήποτε ποσού μέσω τραπέζης, είχε ήδη εκδώσει τιμολόγια παροχής υπηρεσιών για χωματουργικές εργασίες στις συγκεκριμένες οριζόντιες ιδιοκτησίες. Στη συνέχεια και μετά την σύνταξη των συμβολαίων, εξέδωσε Τ.Π.Υ. και Τ.Δ.Α. για οικοδομικές εργασίες και πώληση οικοδομικών υλικών προς τους ιδιοκτήτες των κατοικιών.
Η φορολογική αρχή θεωρεί ότι ο δημοτικός σύμβουλος έξ’ αρχής ενεργούσε ως επιχείρηση με σκοπό το εμπορικό κέρδος (αγορά αγροτεμαχίων, σύσταση οριζόντιων ιδιοκτησιών, έκδοση οικοδομικών αδειών, εκτέλεση οικοδομικών εργασιών).
Υποστηρίζεται από τη φορολογική αρχή ότι από τις κινήσεις των τραπεζικών του λογαριασμών και από τα παραστατικά των τραπεζών προέκυψε ότι αδιαμφισβήτητα εισέπραξε ανά περίπτωση, τα ποσά που αναφέρθηκαν στην έκθεση είτε προκαταβολικά, δηλαδή με τη σύνταξη του συμβολαίου είτε μετά από τις σχετικές πιστοποιήσεις μηχανικών της τράπεζας και μέχρι το επόμενο έτος. Συνεπώς, σε πολλές περιπτώσεις, αν και στο συμβόλαιο αναγράφονταν η πώληση μόνο οριζόντιων ιδιοκτησιών, στην πραγματικότητα οι αγοραστές είχαν ήδη προσχωρήσει στην πληρωμή τιμήματος στον ελεγχόμενο είτε για να παραλάβουν έτοιμη την κατοικία (με το κλειδί στο χέρι) είτε για να διεκπεραιωθεί μεγάλο μέρος της ανέγερσης.
Ο δημοτικός σύμβουλος εκθέτει με βάση τα ανωτέρω ότι ο έλεγχος, καταλογίζει ως παράβαση τη ΚΒΣ τη διαφορά μεταξύ του δανείου που έλαβαν οι πελάτες του, των εξόδων που διενήργησε για λογαριασμό τους και της αξίας που αναγράφηκε στα συμβόλαια αγοραπωλησίας.
Η άποψη αυτή, όπως ισχυρίζεται, είναι εντελώς αναιτιολόγητη διότι δεν στηρίζεται σε έγγραφα είτε δικά του είτε των πελατών του. Ουσιαστικά η άποψη του ελέγχου για δήθεν παραβάσεις από μέρους του παραβλέπει τα συμβόλαια αγοραπωλησίας και τα προσκομισθέντα φορολογικά στοιχεία τα οποία και αποτελούν τα μοναδικά στοιχεία που θα πρέπει να λάβει υπόψη του ο έλεγχος προκειμένου να προσδιορίσει τα έσοδά του.
Σχετική με το ζήτημα της απόδειξης για την καταβολή «εικονικών» τιμημάτων στις αγοραπωλησίες ακινήτων και των κυρώσεων επισημαίνει, μεταξύ άλλων, ότι ο έλεγχος δεν επικαλείται κανένα αντέγγραφο, ώστε να αιτιολογήσει την άποψή του ότι για τα επιπλέον ποσά που βρέθηκαν σε τραπεζικό του λογαριασμό θα έπρεπε να έχει εκδώσει αντίστοιχο φορολογικό στοιχείο. Προσκόμισε, όπως τονίζει, ήδη ενώπιον του ελέγχου ιδιωτικά συμφωνητικά με τους πελάτες του με τα οποία και ανελάμβανε την πληρωμή των εργασιών για την ανέγερση των κατοικιών, που θα τους πουλούσε. Στα ιδιωτικά αυτά συμφωνητικά προβλεπόταν ότι όλα τα έξοδα για την ανέγερση της οικοδομής θα κατατίθενται είτε εξ ιδίων χρημάτων των ιδιοκτητών, είτε μέσω δανείου τράπεζας, δια της πληρεξούσιας δικηγόρου τους η οποία είναι εξουσιοδοτημένη ειδικά για το σκοπό αυτό, σε λογαριασμό του (ως πωλητή του οικοπέδου) για να πληρώνει στο όνομα και για λογαριασμό τους όλα τα έξοδα για την αγορά των υλικών που θα χρειαστούν (μπετόν, σίδερα, πλακάκια κ.λ.π.) και το εργατοτεχνικό προσωπικό που θα χρειαστεί για την ανέγερση της οικοδομής.
Ανελάμβανε δε την υποχρέωση αυτή αποκλειστικά και μόνο προς εξυπηρέτησή τους, καθότι οι πελάτες του θα απουσίαζαν για μεγάλα χρονικά διαστήματα στο εξωτερικό και δε θα ήταν δυνατή η συνεχής παρουσία τους κατά το χρόνο που θα γίνονται οι διάφορες εργασίες στην οικοδομή, ώστε να επιβλέπουν τις εργασίες και να προβαίνουν στις απαραίτητες δαπάνες.
Η έκθεση ελέγχου, όπως υποστηρίζει, κάνει λόγο, αβάσιμα, για εργολαβικό αντάλλαγμα, το οποίο εν προκειμένω δεν υφίσταται.
Με την παράθεση αναλυτικών στοιχείων, εκθέτει ότι το ελάχιστο κόστος οικοδομής για τις 17 οικοδομές, προσεγγίζει τα 400.000 ευρώ και τονίζει ότι ο έλεγχος καταλογίζει σε βάρος του ότι σε 17 περιπτώσεις δεν εξέδωσε φορολογικό στοιχείο και τα συνολικά πρόστιμα ΚΒΣ ανέρχονται σε 1.343.626,06 ευρώ. Διατείνεται ωστόσο ότι, δεν μπορεί να στοιχειοθετηθεί παράβαση του ΚΒΣ δεδομένου ότι τα στοιχεία των εργασιών και προμήθειας υλικών, που έγιναν για λογαριασμό των πελατών του και που προσκόμισε στον έλεγχο μετά την κλήση προς ακρόαση, υπερκαλύπτουν το Ελάχιστο Κόστος Οικοδομής.
Ισχυρίζεται έτσι ότι κατ’ αυτόν τον τρόπο όμως, η φορολογική αρχή παραβιάζει κάθε έννοια χρηστής διοίκησης διότι καταλογίζει παράβαση με πολλαπλάσια ποινή σε σχέση με τον αντικειμενικά θεσμοθετημένο τρόπο προσδιορισμού ο οποίος και βασίζεται στα Ελάχιστα Κόστη Οικοδομής.
Εκθέτει παραπέρα ότι η αιτίαση του ελέγχου ότι ενήργησε σαν επιχείρηση με σκοπό το εμπορικό κέρδος (αγορά αγροτεμαχίων, σύσταση οριζόντιων ιδιοκτησιών, έκδοση οικοδομικών αδειών, εκτέλεση οικοδομικών εργασιών) είναι αβάσιμη και αναιτιολόγητη.
Επιπλέον, υποστηρίζει ότι η φορολογική αρχή δεν μπορούσε να προβεί σε έλεγχο για τις χρήσεις 2008 και 2009, διότι αυτές ήταν περαιωμένες με το Ν. 3888/2010 ενώ περαιτέρω αναλυτικά εκθέτει ότι υφίσταται έλλειψη αιτιολογίας των ΑΕΠ ΚΒΣ ως προς τον καταλογισμό παράβασης για μη έκδοση φορολογικού στοιχείου λόγω μη προσδιορισμού, της παροχής που δήθεν παρασχέθηκε.








Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.