













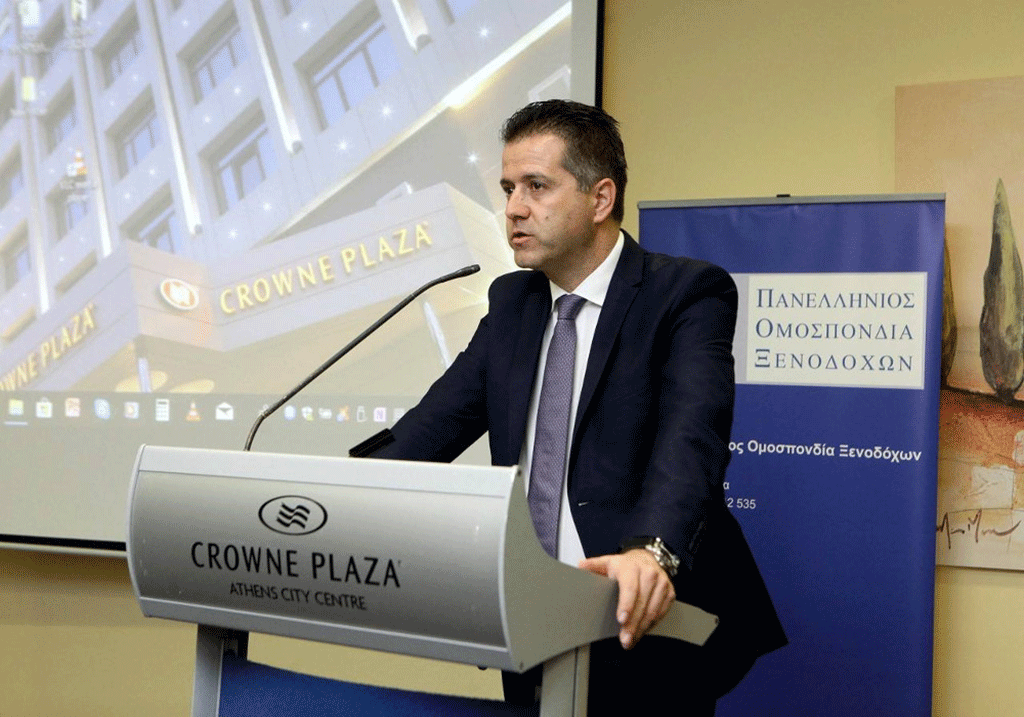
Σειρά παρατηρήσεων για τη φορολογία και τις επιβαρύνσεις στα ξενοδοχεία κατέθεσε η Πανελλήνια Ομοσπονδία Ξενοδόχων με επιστολή της στον υπουργό Οικονομικών Χρήστο Σταϊκούρα, με αφορμή το φορολογικό νομοσχέδιο.
Στην επιστολή της, η ΠΟΞ επισημαίνει τα εξής:
«Οι επιχειρήσεις μέλη μας βίωσαν τα τελευταία χρόνια μια πρωτοφανή φοροεπιδρομή, η οποία συνεχίζει να πλήττει ευθέως την ανταγωνιστικότητά τους. Παράλληλα βλέπουν ακριβώς δίπλα τους μη αδειοδοτημένα καταλύματα να λειτουργούν επί της ουσίας χωρίς έλεγχο σε βάρος των νόμιμων επιχειρήσεων και της ελληνικής οικονομίας.
Η μείωση της φορολογίας στα επίπεδα του ανταγωνισμού και η δίκαιη και αναλογική κατανομή των φορολογικών βαρών είναι απαραίτητες προϋποθέσεις προκειμένου η χώρα μας να μπορέσει να επανέλθει στην ανάπτυξη και να προσελκύσει νέες ποιοτικές επενδύσεις που θα συμβάλουν στη βελτίωση του τουριστικού προϊόντος, την αύξηση των δημοσίων εσόδων και την ενίσχυση της απασχόλησης και δεν θα έχουν ως στόχο την, ας μας επιτραπεί η έκφραση, «αρπαχτή».
Από το κείμενο του υπό διαβούλευση νομοσχέδιου διαφαίνεται η βούληση της κυβέρνησης να κινηθεί στη σωστή κατεύθυνση.
Όμως υπάρχουν πολλές κινήσεις ακόμα που πρέπει να γίνουν – πολλά κακώς κείμενα που πρέπει να διορθωθούν και συγκεκριμένα:
• Μείωση του ΦΠΑ στα επίπεδα του ανταγωνισμού. Στη χώρα μας ο ΦΠΑ στη διαμονή ανέρχεται σήμερα σε 13% (από 6,5% που ήταν προ κρίσης) και στην εστίαση σε 13 και 24%. Οι αντίστοιχοι συντελεστές στις ανταγωνίστριες χώρες είναι σαφώς χαμηλότεροι (για παράδειγμα στη Κύπρο και οι δύο συντελεστές ανέρχονται στο 9%).
• ΕΝΦΙΑ. Τα ξενοδοχειακά ακίνητα παρουσιάζουν την ιδιαιτερότητα πως είναι τα “εργαλεία” της δουλειάς των επιχειρήσεων, αποτελούν το «πωλούμενο προϊόν» και επόμενο είναι να έχουν εξαιρετικά υψηλές αντικειμενικές αξίες, με αποτέλεσμα η επιβάρυνση από το συγκεκριμένο φόρο να καθίσταται πράγματι υπέρμετρη. Η αύξηση που επήλθε στον ΕΝΦΙΑ που τα μέλη μας υποχρεούνται να καταβάλουν μετά από την κατάργηση και της απαλλαγής από τον συμπληρωματικό φόρο που προβλεπόταν για τα ιδιοχρησιμοποιούμενα ακίνητα υπερβαίνει σε ορισμένες περιπτώσεις ακόμα και το 200%.
Θα πρέπει, λοιπόν, άμεσα να επανέλθει τουλάχιστον σε ισχύ η ανωτέρω απαλλαγή. Επιβάλλεται όμως επίσης αυτή να επεκταθεί και στα ακίνητα των ατομικών επιχειρήσεων, οι οποίες είναι στη μεγάλη πλειοψηφία τους μικρές επιχειρήσεις που χρειάζονται στήριξη για να επιβιώσουν, καλούμενες να λειτουργήσουν μέσα σε ένα εξαιρετικά ανταγωνιστικό περιβάλλον.
• Παράνομα καταλύματα – βραχυχρόνιες μισθώσεις. Ο ξενοδοχειακός κλάδος είναι πλέον μετά και την επέκταση της εκσσε για τους όρους αμοιβής και εργασίας των εργαζομένων στις ξενοδοχειακές επιχειρήσεις όλης της χώρας ο πιο «ρυθμισμένος» κλάδος της ελληνικής οικονομίας. Δυστυχώς όμως τα μέλη μας υφίστανται αθέμιτο ανταγωνισμό, τόσο από τα ακίνητα που μισθώνονται βραχυχρόνια, όσο και από τα παράνομα καταλύματα (παραξενοδοχία).
Δεν ζητάμε την απαγόρευση της βραχυχρόνιας μίσθωσης, απαιτούμε όμως να υπάρχουν και κυρίως να εφαρμόζονται και για αυτή συγκεκριμένοι κανόνες με προτεραιότητα στα ζητήματα φορολόγησης (ΦΠΑ, φόρος εισοδήματος, δημοτικά τέλη επαγγελματικής στέγης κ.λ.π.) και υγιεινής και ασφάλειας. Για τα παράνομα καταλύματα τώρα η θέση μας είναι απόλυτη. Εντοπισμός των παράνομων καταλυμάτων και επιβολή όλων των προβλεπόμενων κυρώσεων (πρόστιμα, σφράγιση κ.λπ.) και αυτό ανεξάρτητα από το αν ορισμένα τέτοια καταλύματα προσπαθούν να «παρουσιάζονται» ως ακίνητα που εκμισθώνονται βραχυχρόνια για να αποφύγουν την εφαρμογή της σχετικής νομοθεσίας.
• Φόρος διαμονής. Πρόκειται για έναν άδικο φόρο που πλήττει ευθέως την ανταγωνιστικότητα των μελών μας. Μάλιστα πρόκειται και για έναν φόρο που στη σύλληψή του αποτελεί παγκόσμια πρωτοτυπία και αυτό διότι σε όσες ευρωπαϊκές χώρες έχει επιβληθεί ανάλογος φόρος, αυτός έχει την μορφή του τέλους διανυκτέρευσης, αποδίδεται στην τοπική αυτοδιοίκηση και έχει ανταποδοτικό χαρακτήρα (προβολή, marketing, καθαριότητα κ.λπ.). Με τέτοιου είδους τέλος επιβαρύνονται ήδη από ετών τα μέλη μας (πρόκειται για το τέλος διαμονής παρεπιδημούντων).
• Διπλασιασμός του χρόνου συμψηφισμού των ζημιών από την 5ετία στη 10ετία. Λόγω της μακράς περιόδου οικονομικής κρίσης που βιώσαμε, οι επιχειρήσεις που εμφάνισαν σε ορισμένες χρήσεις σημαντικές ζημιές δεν μπορούν να τις συμψηφίσουν στο χρονικό όριο της 5ετίας, καθώς η όποια κερδοφορία εμφάνισαν στη συνέχεια ήταν εξαιτίας των οικονομικών συνθηκών εξαιρετικά περιορισμένη. Επιβάλλεται, λοιπόν, ο χρόνος συμψηφισμού των ζημιών να αυξηθεί στα δέκα έτη. Η ρύθμιση αυτή θα βοηθήσει σημαντικά τις ξενοδοχειακές επιχειρήσεις που δοκιμάστηκαν κατά τη διάρκεια της πολυετούς κρίσης και κατάφεραν να παραμείνουν όρθιες στηρίζοντας την ελληνική οικονομία, αλλά παράλληλα θα συμβάλει ουσιαστικά στη ταχύτερη ανάπτυξη της χώρας, στη προσέλκυση νέων επενδύσεων και τη δημιουργία νέων θέσεων εργασίας τώρα που η οικονομία ανακάμπτει.
• Αποσβέσεις: Θα πρέπει να προβλεφθούν αυξημένες αποσβέσεις στις εξής περιπτώσεις: α. Δαπάνες βελτίωσης και εκσυγχρονισμού Ξενοδοχειακών Μονάδων: 25% ετησίως και β. Δαπάνες που αφορούν τη λήψη υπηρεσιών για ενεργειακή και λειτουργική αναβάθμιση: 40% ετησίως.
• Μείωση του συντελεστή φορολογίας – προκαταβολής φόρου εισοδήματος: α. Ο συντελεστής φορολογίας εισοδήματος για τα φορολογικά έτη 2020 και επόμενα θα πρέπει να μειωθεί σε 20% και β. Θα πρέπει να προβλεφθεί η σταδιακή μείωση της προκαταβολής φόρου ως εξής: 75% για τη χρήση 2019 και 50% για τη χρήση 2020.
• Διαγραφή επισφαλών απαιτήσεων ποσών μικρού ύψους: Τα προβλεπόμενα στο άρθρο 15 του υπό διαβούλευση νομοσχεδίου όρια για τη διαγραφή επισφαλών απαιτήσεων ποσών μικρού ύψους θα πρέπει να αυξηθούν σε α. μέχρι 1.000,00 Ευρώ ετησίως ανά αντισυμβαλλόμενο και β. ποσοστό 20% επί του συνόλου του οφειλόμενου υπολοίπου των απαιτήσεων στο τέλος της χρήσης.
• Επισφάλειες – ανείσπρακτος ΦΠΑ: Επ’ ευκαιρία του υπό διαβούλευση νομοσχεδίου θέλουμε να επαναφέρουμε για μια ακόμα φορά το αίτημα μας σχετικά με τις ρυθμίσεις που θα έπρεπε ήδη να έχουν υιοθετηθεί σε συνέχεια της πτώχευσης της Thomas Cook προκειμένου οι επιχειρήσεις να μη φορολογηθούν για χρήματα τα οποία δεν θα εισπράξουν και να μη αποδώσουν ΦΠΑ, τον οποίο ομοίως δε θα λάβουν.
Για τη μεν έκπτωση των επισφαλών απαιτήσεων είχε εκδοθεί το έτος 2015 η ΠΟΛ 1170 (εν μέσω μάλιστα capital controls), η οποία τότε επέλυσε αντίστοιχο ζήτημα που είχε προκύψει από την πτώχευση αλλοδαπών τουριστικών πρακτορείων (αντί για πρόβλεψη, λοιπόν, νομοθετικής ρύθμισης αντίστοιχης αυτής του άρθρου 14 του ν.2459/1997, θα αρκούσε και η επανάληψή της παραπάνω ΠΟΛ), αναφορικά δε με τη μη απόδοση του ανείσπρακτου (λόγω της πτώχευσης της Thomas Cook) ΦΠΑ πρόσφατα εκδόθηκε σχετικά η με αριθμό 355/2019 απόφαση του ΣτΕ, η οποία αφορά το συγκεκριμένο ζήτημα (μη είσπραξη ΦΠΑ λόγω εμπορικής αφερεγγυότητας του αντισυμβαλλομένου – πτώχευση, εξυγίανση, θέση σε ειδική διαχείριση), βάσει δε της παραπάνω νομολογίας έχουν εκδοθεί και σχετικές αποφάσεις της διεύθυνσης επίλυσης διαφορών της ΑΑΔΕ.
• Τέλος θα θέλαμε να εκφράσουμε τις αντιρρήσεις μας και αναφορικά με το άρθρο 13 του προωθούμενου νομοσχεδίου με το οποίο μειώνεται περαιτέρω στα 300,00 Ευρώ το όριο των συναλλαγών που πρέπει να πραγματοποιούνται με μετρητά. Μεγάλο μέρος της πελατείας μας, κυρίως των ξενοδοχείων που βρίσκονται στη Βόρεια Ελλάδα, είναι οδικοί τουρίστες ιδιαίτερα από τις βαλκανικές χώρες, οι οποίοι στη συντριπτική πλειοψηφία των περιπτώσεων δεν φέρουν μαζί τους πιστωτικές κάρτες, ούτε ασφαλώς μπλοκ επιταγών, εξοφλούν δε τον λογαριασμό τους κατά την αναχώρησή τους από το ξενοδοχείο, πράγμα που σημαίνει πως δεν μπορούμε και πρακτικά να τους υποχρεώσουμε να μεταβούν σε μια τράπεζα η οποία δεν θα βρίσκεται σε μικρή απόσταση από το κατάλυμα, προκειμένου να καταθέσουν το σχετικό ποσό.
Μάλιστα πέραν του γεγονότος πως πολλές κρατήσεις γίνονται την τελευταία στιγμή, δηλαδή την ημέρα της άφιξης στο ξενοδοχείο, οι σχετικές χρεώσεις δεν μπορούν να καθορισθούν εκ των προτέρων γιατί δεν μπορεί ούτε η επιχείρηση, ούτε ο πελάτης να γνωρίζει πριν την άφιξή του τη χρήση των διαφόρων υπηρεσιών του ξενοδοχείου στην οποία αυτός θα προβεί. Σημειώνεται πως το ποσό των 300,00 Ευρώ είναι εξαιρετικά χαμηλό ως όριο με δεδομένο πως, σε αντίθεση με τις άλλες επιχειρήσεις (εστιατόρια κ.λπ.), στην περίπτωση των ξενοδοχείων το ίδιο φορολογικό στοιχείο εκδίδεται για περισσότερες από μία υπηρεσίες. Ενόψει των ανωτέρω ζητούμε ειδικά για οι υπηρεσίες που παρέχονται από τις ξενοδοχειακές επιχειρήσεις προς αλλοδαπούς να εξαιρεθούν από την παραπάνω ρύθμιση».

Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.