
















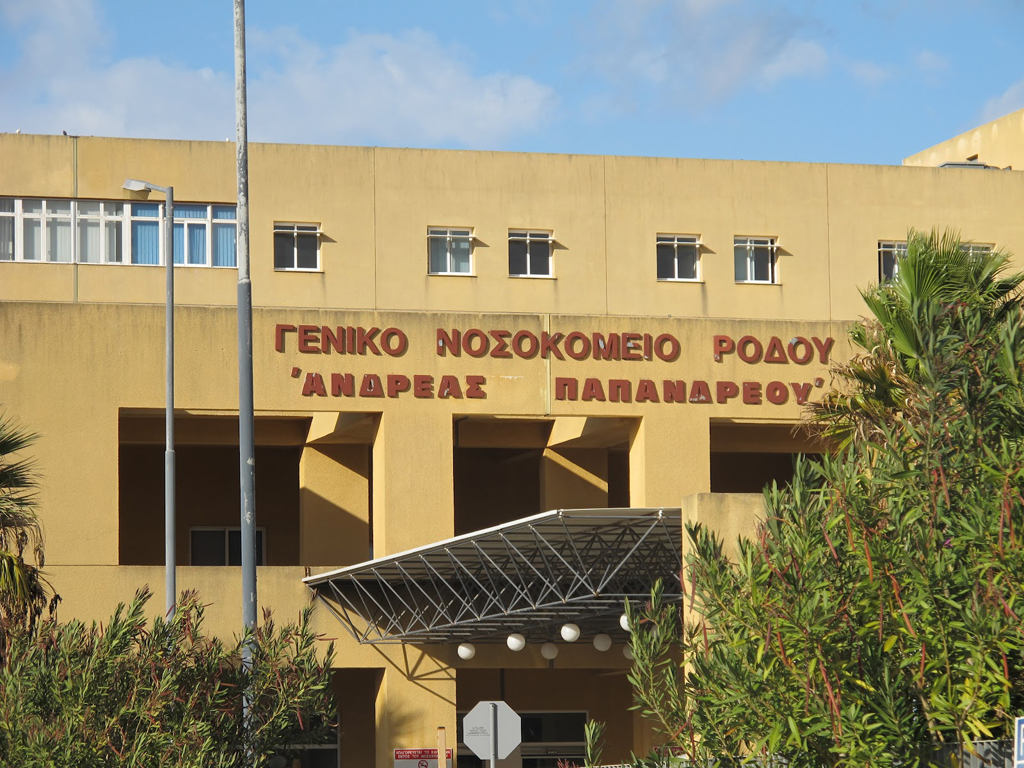
Με απόφαση της Ολομέλειας του Ελεγκτικού Συνεδρίου διατάχθηκε η διενέργεια χρηματοοικονομικού ελέγχου, με διεθνή ελεγκτικά πρότυπα στην οικονομική χρήση του έτους 2017 στο Γενικό Νοσοκομείο της Ρόδου και στον Δήμο της Κω.
Σύμφωνα με τις πληροφορίες έχει συγκροτηθεί ομάδα εξωτερικού ελέγχου αρμοδίως και έχει κινηθεί η διαδικασία.
Οι χρηματοοικονομικοί έλεγχοι κι οι έλεγχοι συμμόρφωσης σύμφωνα με τα Διεθνή Πρότυπα των Ανώτατων Ελεγκτικών Ιδρυμάτων, αποτελούν μέρος του ετήσιου προγράμματος ελέγχων.
Η αρχική εισήγηση κάθε ετήσιου προγράμματος ελέγχων πραγματοποιείται από την Επιτροπή Σχεδιασμού Ελέγχου και εγκρίνεται από την Ολομέλεια του Ελεγκτικού Συνεδρίου.
Ο χρηματοοικονομικός έλεγχος εστιάζει στον προσδιορισμό τού κατά πόσον οι
χρηματοοικονομικές πληροφορίες του φορέα, όπως απεικονίζονται στις οικονομικές καταστάσεις, είναι σύμφωνες με το εφαρμοστέο πλαίσιο χρηματοοικονομικής αναφοράς καθώς και το ισχύον νομικό και κανονιστικό πλαίσιο.
Αυτό επιτυγχάνεται μέσω της απόκτησης επαρκών και κατάλληλων ελεγκτικών τεκμηρίων που θα επιτρέψουν στον ελεγκτή να εκφράσει γνώμη ως προς το εάν αυτές οι οικονομικές πληροφορίες είναι απαλλαγμένες από ουσιώδη σφάλματα που οφείλονται σε απάτη ή λάθος.
Ο έλεγχος επιδόσεων εστιάζει στο εάν οι δημόσιοι φορείς εκτελούν τους σκοπούς τους σύμφωνα με τις αρχές της οικονομίας, της αποδοτικότητας και της αποτελεσματικότητας και αν υπάρχουν περιθώρια βελτίωσης.
Η επίδοση εξετάζεται με βάση κατάλληλα κριτήρια, ενώ αναλύονται οι αιτίες απόκλισης από τα κριτήρια αυτά προκειμένου να απαντηθούν συγκεκριμένα ερωτήματα του ελέγχου και να παρασχεθούν εποικοδομητικές συστάσεις.
Τέλος, ο έλεγχος συμμόρφωσης εστιάζει στο εάν το αντικείμενο του ελέγχου είναι σε συμμόρφωση με συγκεκριμένες αρχές που προσδιορίζονται ως κριτήρια. Οι αρχές μπορεί να αφορούν σε νομικές ή κανονιστικές διατάξεις, επαγγελματικά πρότυπα, καθιερωμένους κώδικες, συμβατικούς όρους κ.τ.λ.
Με βάση την αρχή της Χρηστής Δημοσιονομικής Διαχείρισης, που ενσωματώθηκε στη μεθοδολογία των ελέγχων του ΕλΣυν με το άρθρο 80 του Ν.4055/12, οι ΦΓΚ θα ελέγχονται τόσο για τη νομιμότητα και κανονικότητα των δαπανών αλλά και κυρίως για την οικονομικότητα, την αποτελεσματικότητα και την παραγωγικότητα της εν γένει λειτουργίας τους.



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.