

























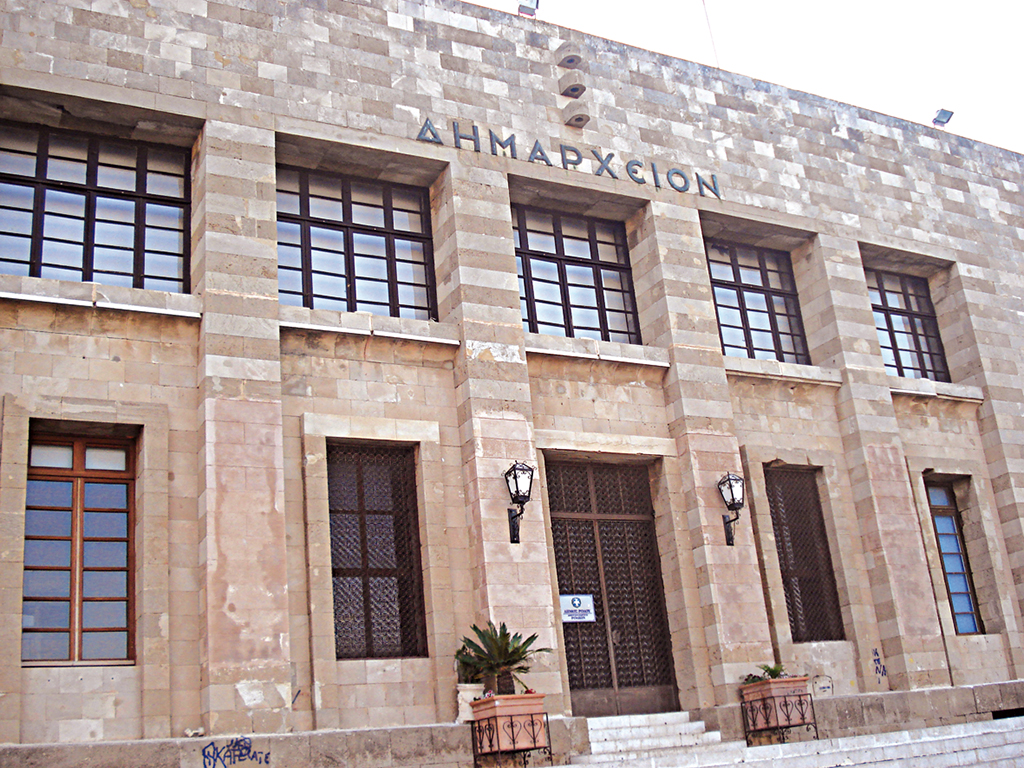
Με κατεπείγον έγγραφο προς την Ολομέλεια των Δικαστών του Συμβουλίου της Επικρατείας, που υπογράφεται από τον δήμαρχο Ρόδου κ. Φώτη Χατζηδιάκο, η νομική υπηρεσία του Δήμου Ρόδου, επιδιώκει με επίκληση νέων ισχυρισμών να ανατρέψει την απόφαση της 7μελούς συνθέσεως του ανωτάτου ακυρωτικού διοικητικού δικαστηρίου για την αντισυνταγματικότητα του Δημοτικού Φόρου.
Η δημοτική αρχή υπέβαλε αρμοδίως και συμπληρωματική γνωμοδότησης της Επίκουρης Καθηγήτριας Φορολογικού Δικαίου της Νομικής Σχολής Δ.Π.Θ. κ. Ελένης Θεοχαροπούλου με την οποία επιχειρηματολογεί υπέρ της διατήρησης του ΔΗΦΟΔΩ υποστηρίζοντας ότι οι ανάγκες σε υπηρεσίες είναι μεγάλες διότι το νησί της Ρόδου είναι δεύτερο στη χώρα σε τουρισμό πολυτελείας και ως εκ τούτου είναι αυξημένες οι ανάγκες για έσοδα για την αντιμετώπιση πρόσθετων δαπανών της τοπικής αυτοδιοίκησης.
Όπως φαίνεται, τον τουρισμό πολυτελείας, ανακάλυψε η δημοτική αρχή εξαιτίας του κινδύνου κατάργησης του ΔΗΦΟΔΩ αφού τα τελευταία έτη τουλάχιστον η εικόνα του νησιού φθίνει και το ίδιο οι υπηρεσίες που παρέχονται από τον Δήμο Ρόδου.
Αυτό που προκαλεί πρόσθετη εντύπωση είναι το γεγονός ότι η δημοτική αρχή επιδιώκει μάλιστα να πείσει ότι οι κάτοικοι της Ρόδου είναι υψηλής οικονομικής στάθμης και ως εκ τούτου δεν επιβαρύνεται το εισόδημα τους με την καταβολή του ΔΗΦΟΔΩ!!
Όπως απεκάλυψε η “δημοκρατική”, το ανώτατο ακυρωτικό διοικητικό δικαστήριο με τις υπ΄αριθμ. 3930 και 3931/2013 αποφάσεις του Β’ Τμήματος του σε 7μελή σύνθεση έκρινε κατά πλειοψηφία αντισυνταγματικό τον φόρο.
Το Β’ Τμήμα εξέτασε την από 31 Ιουλίου 2006 αίτηση της Κοινοπραξίας με την επωνυμία “Κοινοπραξία Νοσοκομείου Ρόδου ΤΕΡΝΑ Α.Ε. – ΑΚΤΩΡ Α.Τ.Ε. – ΕΜΠΕΔΟΣ Α.Ε. – J & P ΑΒΑΞ Α.Ε. – IMEC GMBH” και το διακριτικό τίτλο «Κοινοπραξία Κατασκευής Νοσοκομείου Ρόδου», όπως μετονομάσθηκε η Κοινοπραξία με την επωνυμία «ΓΕΚ Α.Ε. – ΕΛΛΗΝΙΚΗ ΤΕΧΝΟΔΟΜΙΚΗ Α.Ε. – Α.Τ.Ε. ΓΝΩΜΩΝ Α.Ε. – ΑΒΑΞ Α.Ε. – IMEC GMBH», η οποία παρέστη με τους δικηγόρους Σπυρίδωνα Μαράτο και Φιλιώ Μεντή κατά του Δήμου Ρόδου, ο οποίος παρέστη με τους δικηγόρους Θεόδωρο Παπαγεωργίου και Γλυκερία Σιούτη.
Η διαδικασία επαναλαμβάνεται.
Ο Δήμος Ρόδου διατείνεται ότι με πάγια νομολογία του Διοικητικού Πρωτοδικείου Ρόδου και του Διοικητικού Εφετείου Πειραιά, έχουν απορριφθεί μέχρι σήμερα όλα τα ένδικα βοηθήματα και μέσα κατά βεβαιωτικών πράξεων του ΔΗΦΟΔΩ, ο οποίος θεωρείται απόλυτα συμβατός με το Ευρωπαϊκό Δίκαιο και το Σύνταγμα, σύμφωνα και με την επικαλούμενη στις δίκες από το 1994 Γνωμοδότηση του Καθηγητή Διοικητικού Δικαίου της Νομικής Σχολής Αθηνών κ. Σπ. Φλογαΐτη.
Το Β’ Τμήμα του ΣτΕ έκρινε, με την παραπεμπτική απόφασή του, ότι οι κοινωνικοοικονομικές συνθήκες του χρόνου επιβολής του φόρου 50 περίπου χρόνια μετά την ένωση της Δωδεκανήσου με την Ελλάδα, είναι «προφανώς διαφορετικές εκείνων που υπήρχαν κατά τα αμέσως επόμενα της ένωσης αυτής έτη και δικαιολογούσαν μια ειδική, έναντι άλλων περιοχών της χώρας με τα αυτά χαρακτηριστικά, μεταχείριση».
Γίνεται χρήση εκφράσεων και επίκληση συνθηκών που θα δικαιολογούσαν ενδεχομένως τη διαφοροποίηση με βάση γενικά και αντικειμενικά κριτήρια όχι όμως μόνης της Δωδεκανήσου, μη αρκώντας για την υποστήριξη του θεσμού «χωρίς συγκεκριμένη εξειδίκευση των λόγων που το επιβάλλουν» επίκληση των άρθρων 102 παρ. 6 και 101 και 106 του Συντάγματος για τις νησιωτικές παραμεθόριες περιοχές, ούτε του άρθρου 9 του Ν. 11850/198 περί κυρώσεως του Ευρωπαϊκού Χάρτη της Τοπικής Αυτονομίας, που ορίζει το δικαίωμα και την υποχρέωση των ΟΤΑ να έχουν επαρκείς ίδιους πόρους από τοπικούς φόρους.
Το έγγραφο του δημάρχου Ρόδου συνοδεύεται από συμπληρωματική γνωμοδότηση της Επίκουρης Καθηγήτριας Φορολογικού Δικαίου της Νομικής Σχολής Δ.Π.Θ. κ. Ελένης Θεοχαροπούλου.
Στο έγγραφο του δημάρχου αναφέρονται τα εξής:
«Έχουμε την τιμή να σας διαβιβάσουμε την από 23-9-2014 (συμπληρωματική) Γνωμοδότηση της Επίκουρης Καθηγήτριας Φορολογικού Δικαίου της Νομικής Σχολής Δ.Π.Θ. κ. Ελένης Α. Θεοχαροπούλου, κατόπιν των παραπεμπτικών αποφάσεων της 7μελούς του Β’ Τμ. ΣτΕ 3930 και 3931/2013 προς την Ολομέλεια του Συμβουλίου της Επικρατείας.
Ειδικότερα στη συνέχεια και των αρ. πρωτ. 2/36550/4-4-2014 Απόψεων Διοίκησης του Δήμου Ρόδου για την απόρριψη των αιτήσεων αναιρέσεως της Κοινοπραξίας με την επωνυμία «Κοινοπραξία Νοσοκομείου Ρόδου «ΤΕΡΝΑ Α.Ε.-ΑΚΤΩΡΑ Τ.Ε.- ΕΜΠΕΔΟΣ Α.Ε.-λΡ.ΑΒΑΞ Α.Ε. IMEG GMBH», α)Πρόσθετων Λόγων (αρ. καταθ. 4990/2006) μετά των από 16-10-2009 Πρόσθετων Λόγων (αρ. καταθ. 1240/2009) για την αναίρεση της υπ’αρ. 2006/2005 απόφασης του Διοικητικού Εφετείου Πειραιώς και β) από 5-1-2010 (αρ. καταθ. 3789/2010) για την αναίρεση της υπ’αρ. 1051/2008 απόφασης τους Διοικητικού Εφετείου Πειραιά, με την ως άνω συμπληρωματική γνωμοδότηση προκύπτει ότι:
Επιπλέον των περιγραφόμενων και τεκμηριωμένων στις ως άνω Απόψεις Διοίκησης ουσιωδών ιδιαιτεροτήτων και ικανών στοιχείων που δικαιολογούν την μεμονωμένη φορολογική μεταχείριση της Δωδεκανήσου σε σχέση με τον ΔΗΦΟΔΩ, είναι σε σχέση με τις λοιπές περιφέρειες της Ελληνικής Επικράτειας, ότι η Δωδεκάνησος δεν είναι μόνο πρώτη σε δείκτη τουριστικής πυκνότητας (αναλογία μεταξύ τουριστών και μόνιμων κατοίκων), αλλά σύμφωνα με τα τεκμηριωμένα στοιχεία της συμπληρωματικής γνωμοδότησης, είναι πρώτη και επί του ιδιαιτέρως σημαντικού, δείκτη τουρισμού πολυτελείας, καθώς η Κρήτη (με έκταση 8.303 τετραγ. χιλιομ. και συγκροτούμενη από τέσσερις νομούς), έχει 86 πεντάστερα ξενοδοχεία (άρα δείκτη 1,03%), ενώ η Δωδεκάνησος (πολυνησιακό συγκρότημα 27 κατοικημένων νησιών, με έκταση 2.579 τετραγ. χιλιομ., συγκροτούμενη από έναν νομό) έχει 58 πεντάστερα ξενοδοχεία (άρα δείκτη 2,25%).
Ουσιώδεις δηλαδή ιδιαιτερότητες που επίσης στοιχειοθετούν την ανάγκη αυξημένων, σε σχέση με τις λοιπές περιφέρειες, εσόδων για την αντιμετώπιση πρόσθετων δαπανών της τοπικής αυτοδιοίκησης, για την επιτέλεση της αναγκαίας υποδομής, έργων και υπηρεσιών υπέρ της διατήρησης των παραπάνω ιδιαιτεροτήτων, καθώς «ο τουρισμός υψηλών προδιαγραφών αφενός μεν αποφέρει προσπορισμό εσόδων με ιδιαίτερα πολλαπλασιαστικές επιδράσεις στο σύνολο της εν λόγω περιφέρειας, όπου ανθεί, χωρίς να αποκλείεται η επέκταση τους: σε εθνικό επίπεδο, αφετέρου δε αποφέρει ιδιαίτερα άμεσα έσοδα σε όσους ασκούν οικονομική δραστηριότητα στην εν λόγω περιφέρεια σε σχέση με τη λοιπή Ελλάδα.
Από τον τουρισμό υψηλών προδιαγραφών, σε συνδυασμό με το δείκτη τουριστικής πυκνότητας της περιφέρειας Δωδεκανήσου, τεκμαίρεται η ύπαρξη ανάλογης οικονομικής δύναμης και επομένως, φοροδοτικής ικανότητας μεγαλύτερης στους ασκούντες οικονομική δραστηριότητα στην Περιφέρεια της Δωδεκανήσου εν σχέση με τους ασκούντες οικονομική δραστηριότητα στη λοιπή Ελλάδα».
Η Επίκουρη Καθηγήτρια Φορολογικού Δικαίου κ. Θεοχαροπούλου στη συμπληρωματική γνωμοδότησή της προς το ΣτΕ για λογαριασμό του Δήμου Ρόδου επιχειρηματολογεί επί των ανωτέρω ως εξής:
«Η Δωδεκάνησος ως κατά τα κοινώς γνωστά από τους πρώτους παγκοσμίως τουριστικούς προορισμούς αποτελεί σε σύγκριση με τους λοιπούς τουριστικούς προορισμούς στην Ελλάδα, τόσο βάσει των επίσημων στοιχείων του ΣΕΤΕ, όσο και βάσει του Ξενοδοχειακού Επιμελητηρίου Ελλάδας, τον δεύτερο κατά σειρά πλέον πολυτελείας τουριστικό προορισμό στην Ελλάδα, μετά την Κρήτη (βάσει του αριθμού των πεντάστερων ξενοδοχείων), σειρά που σε συνδυασμό με την πανελλήνια πρωτιά της περιφέρειας Δωδεκανήσου αναφορικά με τον δείκτη τουριστικής πυκνότητας της περιοχής-δείκτη που αποτυπώνει την αναλογία μεταξύ τουριστών και μόνιμων κατοίκων μιας περιοχής- καθιστά τουλάχιστον κατά την κοινή πείρα, την περιφέρεια της Δωδεκανήσου, ως την περιοχή με τις πλέον αυξημένες απαιτήσεις στην Ελλάδα από μεριάς επενδύσεων, έργων και υποδομών, έτσι ώστε να διατηρηθεί ο τουρισμός πολυτελείας στην περιοχή που με τη σειρά του, βεβαίως, έχει πολλαπλασιαστικές επιδράσεις σε όλα τα επίπεδα οπωσδήποτε στην Περιφέρεια (τόσο στο εμπόριο, όσο και σε κάθε φύσης απασχόληση, αλλά και στη δημιουργία θέσεων εργασίας), αλλά δυνητικά και εκτός αυτής».
Προσθέτει παραπέρα… «όσο μεγαλύτερη είναι η δαπάνη του τουρίστα σε έναν τόπο -όπως στον πρώτο πολυτελείας προορισμό της Ελλάδας, όπως αποδεικνύονται και εν προκειμένω τα Δωδεκάνησα- τόσο πιο συχνά κάνει την επανεμφάνιση της και τόσο θετικότερη είναι η επίδραση της αρχικής τουριστικής δαπάνης στην οικονομία κατ’ αρχήν στην εν λόγω Περιφέρεια, αλλά δευτερευόντως και ακόμη παραπέρα.
Έτσι, ο τουρισμός υψηλών προδιαγραφών αφενός μεν αποφέρει προσπορισμό εσόδων με ιδιαίτερα πολλαπλασιαστικές επιδράσεις στο σύνολο της εν λόγω περιφέρειας όπου ανθεί, χωρίς να αποκλείεται η επέκταση τους σε εθνικό επίπεδο, αφετέρου δε, αποφέρει ιδιαίτερα άμεσα έσοδα σε όσους ασκούν οικονομική δραστηριότητα στην εν λόγω Περιφέρεια σε σχέση με τη λοιπή Ελλάδα.
Από τον τουρισμό υψηλών προδιαγραφών σε συνδυασμό με το δείκτη τουριστικής πυκνότητας της Περιφέρειας Δωδεκανήσου τεκμαίρεται η ύπαρξη ανάλογης οικονομικής δύναμης και επομένως, φοροδοτικής ικανότητας μεγαλύτερης στους ασκούντες οικονομική δραστηριότητα στην Περιφέρεια της Δωδεκανήσου εν σχέσει με τους ασκούντες οικονομική δραστηριότητα στη λοιπή Ελλάδα.
Βεβαίως, δεν μπορούν να συγκριθούν οι ασκούντες οικονομική δραστηριότητα με τους μισθωτούς, δεδομένου ότι η φοροδοτική ικανότητα των ασκούντων οικονομική δραστηριότητα τεκμαίρεται υψηλότερη από τη φοροδοτική ικανότητα του μισθωτού γενικά τόσο από τον κλασικό φορολογικό νομοθέτη διαχρονικά και τη θεωρία, αλλά και τη σχετική νομολογία του ΣτΕ».
Και τονίζει παραπέρα… «ο ιδιαίτερος προσπορισμός (λόγω του τουρισμού των προδιαγραφών που περιγράφονται εν προκειμένω) αυξάνει τη φοροδοτική ικανότητα των ασκούντων οικονομική δραστηριότητα στην περιφέρεια της Δωδεκανήσου σε σχέση με τη φοροδοτική ικανότητα του ασκούντος οικονομική δραστηριότητα σε όποια άλλη περιφέρεια της Ελλάδας. Αδιαμφισβήτητα δε οι δαπάνες τουρισμού πολυτελείας αυξάνουν άμεσα τη φοροδοτική ικανότητα εκείνων που ασκούν οικονομική δραστηριότητα στην όποια τουριστική περιοχή, πολλώ μάλλον δε, στην περιφέρεια της Δωδεκανήσου με κατεξοχήν τουρισμό πολυτελείας (στην πρώτη γραμμή της Ελλάδας) και μάλιστα, σε τεράστιο ποσοστό (πάνω από 60 % του ξενοδοχειακού δυναμικού της ανήκει σε τετράστερα και πεντάστερα ξενοδοχεία17). Εξάλλου, τα κέρδη των ασκούντων οικονομική δραστηριότητα διαφοροποιούνται κατά τεκμήριο έντονα με την τουριστική κίνηση πολυτελείας σε περιφέρεια με τόσο έντονο σε ποσότητα τουρισμό πολυτελείας, σε αντίθεση με τους μισθούς των μισθωτών που μένουν συχνά ανέπαφοι από το κέρδος του τουρισμού πολυτελείας, παρά το γεγονός ότι ωφελούνται και αυτοί, λόγω της δημιουργίας αντίστοιχων θέσεων εργασίας.
Δεδομένης οπωσδήποτε της πρωτιάς στο δείκτη τουριστικής πυκνότητας που κατέχει n Δωδεκάνησος στην Ελλάδα, ο πολλαπλασιαστής του τουρισμού αποδίδει ακόμη περισσότερο. Έτσι, καθόσον ο δείκτης τουριστικής πυκνότητας στην περιφέρεια της Δωδεκανήσου είναι ο υψηλότερος στην Ελλάδα, τα οφέλη από τον τουρισμό που είναι ιδιαίτερα υψηλά (για τους λόγους που αναφέρθηκαν) «αναδιανέμονται» κοινωνικοοικονομικά μεταξύ πολύ λιγότερων, από όσους σε άλλες περιφέρειες στην υπόλοιπη Ελλάδα».






Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.