





















Της Νένας Μαλλιάρα
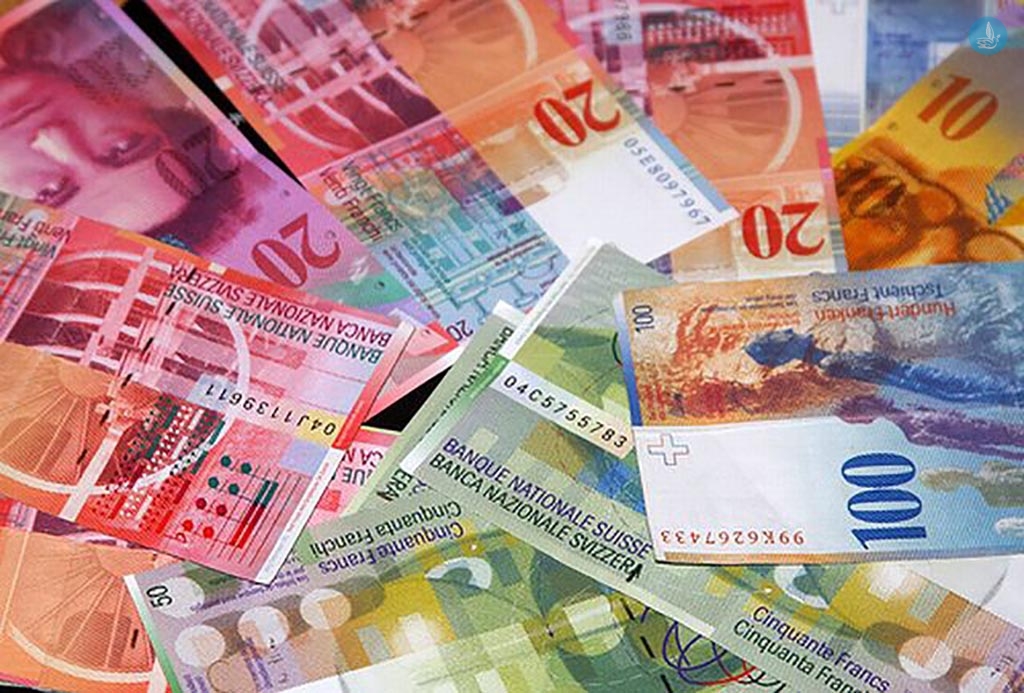
Σε ρυθμίσεις των δανείων τους, οι οποίες θα συμφωνηθούν κατά περίπτωση δανειολήπτη με την τράπεζα, αναμένεται ότι θα οδηγηθούν όσοι έχουν μη εξυπηρετούμενα δάνεια σε ελβετικό φράγκο.
Οι προσδοκίες μεγάλης μερίδας δανειοληπτών αυτής της κατηγορίας ότι θα τύχουν ευνοϊκής μεταχείρισης, επιτυγχάνοντας να “παγώσουν” δικαστικά το ποσό των οφειλόμενων δόσεων στο ύψος του ποσού κατά την εκταμίευση του δανείου, είχαν δημιουργήσει εκτεταμένη “στάση πληρωμών” στα δάνεια σε ελβετικό φράγκο. Στην παύση πληρωμών συμμετείχαν τόσο δανειολήπτες με πραγματική αδυναμία εξυπηρέτησης των δόσεων, όσο και δανειολήπτες που είχαν την ικανότητα αποπληρωμής, αλλά ευελπιστούσαν σε ευνοϊκή μεταχείριση, προσφεύγοντας σε αγωγές.
Οι προσδοκίες μιας ειδικής μεταχείρισης “ψαλιδίζονται”, ωστόσο, σημαντικά με την υπ’ αριθμόν 911/2018 απόφαση του Εφετείου Αθηνών, με την οποία έγινε δεκτή έφεση της Eurobank κατά απόφασης Πολυμελούς Πρωτοδικείου (υπ’ αριθμ. 334/2016) που είχε κάνει δεκτή συλλογική αγωγή καταναλωτικών ενώσεων. Με την απόφαση του Πρωτοδικείου είχαν κριθεί ως παράνομοι και καταχρηστικοί οι όροι σύναψης δανειακών συμβάσεων σε ελβετικό φράγκο. Σημειώνεται ότι η έφεση των καταναλωτικών ενώσεων απορρίφθηκε.
Η απόφαση του Εφετείου Αθηνών θέτει νέα δεδομένα για τους δανειολήπτες σε ελβετικό φράγκο, δείχνοντας ότι και αυτοί θα πρέπει να συμφωνήσουν ρυθμίσεις των δανείων τους με τις τράπεζες βάσει της δυνατότητάς τους αποπληρωμής. Η ελαχιστοποίηση των πιθανοτήτων να υπάρξει γενικευμένη ρύθμιση, μέσω δικαστικής οδού, για τους δανειολήπτες του ελβετικού φράγκου “φωτογραφίζεται” μέσα από το σκεπτικό της απόφασης του Εφετείου. Ειδικότερα:
1. Αποφαίνεται ότι τα δάνεια σε ελβετικό φράγκο δεν είναι επενδυτικά προϊόντα διότι, μεταξύ ενός δανείου σε συνάλλαγμα και μιας επενδυτικής υπηρεσίας, υπάρχει μια θεμελιώδης και κομβικής σημασίας διαφορά. Αυτή έγκειται στο ότι κατά την παροχή επενδυτικών υπηρεσιών ο πελάτης της Τράπεζας εμφανίζεται ως επενδυτής και διαθέτει το κεφάλαιό του σε ένα χρηματοπιστωτικό μέσο με σκοπό την οικονομική απόδοση ή διατήρηση του κεφαλαίου του, ενώ , αντίθετα στη δανειακή σύμβαση ο δανειολήπτης δεν επενδύει κεφάλαιο, αλλά αναζητεί τους ευνοϊκότερους όρους και δανείζεται από την Τράπεζα ένα ποσό για να χρηματοδοτήσει κάποια αγορά.
Συνεπώς, για τους υπαλλήλους της Τράπεζας που παρείχαν την ενημέρωση για τα δάνεια στους υποψήφιους δανειολήπτες δεν ήταν αναγκαίο πιστοποιητικό επαγγελματικής επάρκειας παροχής επενδυτικών συμβουλών.
2. Αποφαίνεται ότι ο συναλλαγματικός κίνδυνος που έφεραν οι δανειολήπτες σε ελβετικό φράγκο, αποτέλεσε φυσικό επακόλουθο της επιλογής τους στα πλαίσια της συμβατικής τους ελευθερίας. Επιπλέον, την επελθούσα ανατροπή της ισοτιμίας, ούτε η Τράπεζα μπορούσε να την προβλέψει, για να ενημερώσει τον υποψήφιο δανειολήπτη, αφού αυτή εξαρτάται από αστάθμητους παράγοντες.
3. Αποφαίνεται ότι η Τράπεζα παρείχε πλήρη ενημέρωση, τόσο κατά το στάδιο της έρευνας των υποψήφιων δανειοληπτών για τη λήψη δανείου, όσο και στο μεταγενέστερο στάδιο, όταν αυτοί αποφάσιζαν τη λήψη του δανείου. Ειδικότερα:
– Η Τράπεζα ενημέρωνε για όλους τους συμβατικούς τύπους δανείων τους ενδιαφερόμενους.
– Στα δάνεια σε συνάλλαγμα γινόταν ενημέρωση και για τον συναλλαγματικό κίνδυνο και συγκεκριμένα, εκτενής και σαφής ενημέρωση και με χρήση αριθμητικών παραδειγμάτων για τον τρόπο υπολογισμού των δόσεων σε ευρώ με διαφορετικές και σημαντικά αποκλίνουσες μεταξύ τους ισοτιμίες.
– Η Τράπεζα χορηγούσε στους δανειολήπτες πληροφοριακό έντυπο με τίτλο ” Γενική Ενημέρωση Για Τα Στεγαστικά Δάνεια” στο οποίο υπήρχε επισήμανση για τον συναλλαγματικό κίνδυνο και τις επιπτώσεις από τυχόν υποτίμηση του ευρώ στο ποσό της δόσης και στο ανεξόφλητο υπόλοιπο του δανείου.
– Επιπλέον οι υπάλληλοι της Τράπεζας παρέδιδαν ατομική ενημερωτική επιστολή, σχέδιο της οποίας είχαν λάβει οι δανειολήπτες για να ενημερωθούν πριν από την υπογραφή της σύμβασης όπου και πάλι τονιζόταν ότι στην περίπτωση αποδυνάμωσης ή ισχυροποίησης του ελβετικού φράγκου έναντι του ευρώ η μηνιαία δόση και το κεφάλαιο θα επηρεάζονταν ανάλογα.
4. Εκτιμά ότι η έννοια της συναλλαγματικής ισοτιμίας δεν είναι ακατάληπτη, ούτε παρουσιάζει πολυπλοκότητες και δυσχέρειες κατανόησης, ούτε απαιτεί εξειδικευμένες οικονομικές γνώσεις, αλλά είναι πασίδηλη και οικεία στην καθημερινότητα. Και ότι ο μέσος καταναλωτής που έχει συνήθη πληροφόρηση και είναι ευλόγως προσεκτικός κατά τις συναλλαγές, ή έστω και απρόσεκτος αλλά στοιχειωδώς μέσης αντίληψης, μπορούσε απολύτως να κατανοήσει ότι οι ισοτιμίες σε βάθος χρόνου, όσο διαρκεί η αποπληρωμή στεγαστικών δανείων υπόκεινται σε διακυμάνσεις που κανείς, ούτε η Τράπεζα, δεν μπορεί να προβλέψει.
5. Αποδέχεται ότι τα δάνεια σε ελβετικό φράγκο παρέχονταν και με μηχανισμούς αντιστάθμισης του συναλλαγματικού κινδύνου. Η Τράπεζα πρότεινε στους δανειολήπτες “Πρόγραμμα Προστασίας Δόσης από πιθανές διακυμάνσεις της Συναλλαγματικής Ισοτιμίας” για μια τριετία με δυνατότητα ανανέωσης. Πρόγραμμα προστασίας δόσης για μεγαλύτερο χρονικό διάστημα δεν μπορούσε να παράσχει η Τράπεζα, αφού τέτοιο προϊόν δεν υπήρχε ούτε υπάρχει στην παγκόσμια αγορά.
Επιπλέον, η Τράπεζα έχει θέσει στις δανειακές συμβάσεις όρο που επιτρέπει την μετατροπή του δανείου από ελβετικό φράγκο σε ευρώ. Τη δυνατότητα αυτή θα μπορούσαν να έχουν χρησιμοποιήσει οι δανειολήπτες για να προστατευθούν έναντι μελλοντικών ανατιμήσεων του ελβετικού φράγκου από τότε που άρχισε η άνοδος αυτού.
6. Το Εφετείο έλαβε υπόψη του και το γεγονός ότι επί αρκετά χρόνια οι δανειολήπτες ευνοήθηκαν από τη σύναψη δανείου σε ελβετικό φράγκου. Σύμφωνα με το σκεπτικό του, η σύναψη δανείου σε ξένο νόμισμα δεν προσκρούει στα χρηστά ήθη. Πρώτον, γιατί αποτέλεσε συμβατική επιλογή των δανειοληπτών και περαιτέρω, επειδή για αρκετό χρόνο μετά από τη σύναψη των δανειακών συμβάσεων οι δανειολήπτες ευνοήθηκαν λόγω του χαμηλού επιτοκίου του δανείου και της υψηλής συναλλαγματικής ισοτιμίας ευρώ/ελβετικού φράγκου.
Όπως εκτιμά το Εφετείο, η επιβάρυνση των δανειοληπτών που προέκυψε λόγω της ανατίμησης του ελβετικού φράγκου δεν μπορεί να αποτελέσει το αποφασιστικό κριτήριο για την επέμβαση του δικαστηρίου και την αναπροσαρμογή της δόσης με βάση την ισοτιμία του χρόνου εκταμίευσης του δανείου, επιλογή που θα εξυπηρετούσε αποκλειστικά τα συμφέροντα των δανειοληπτών. Το Δικαστήριο οφείλει να λάβει υπόψη του και τα θεμιτά συμφέροντα της Τράπεζας, η οποία έχει δανειστεί τα ελβετικά φράγκα για να τα χορηγήσει στον δανειολήπτη από τη διατραπεζική αγορά. Και η ίδια διατρέχει συναλλαγματικό κίνδυνο και υφίσταται ζημία, αποφαίνεται το Εφετείο.
capital.gr

Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.