
















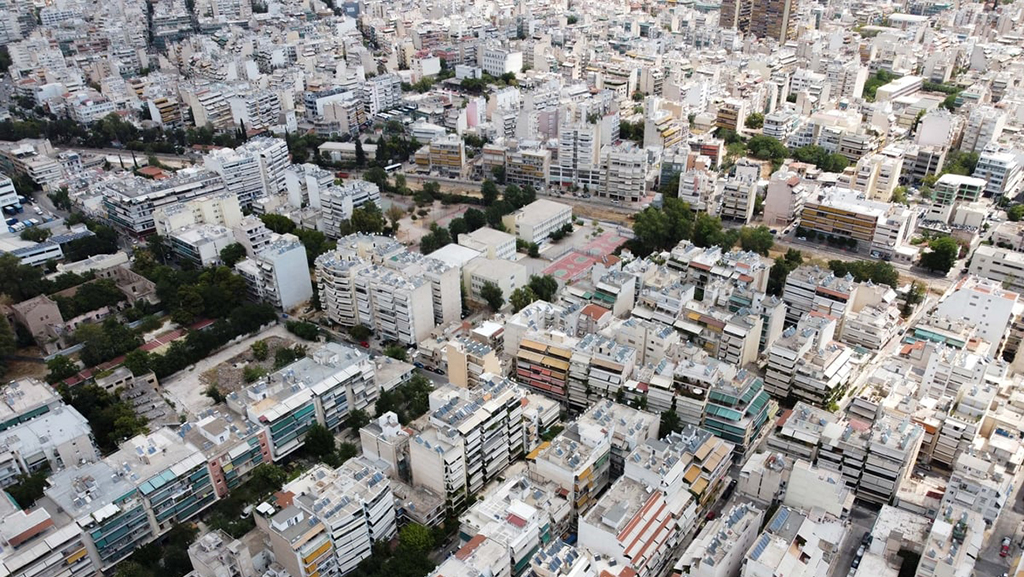
Ελαφρύνσεις για πάνω από 2,3 εκατομμύρια ιδιοκτήτες φέρνει ο λογαριασμός του ΕΝΦΙΑ για το 2026. Κερδισμένοι είναι όσοι έχουν κύρια κατοικία σε οικισμούς έως 1.500 ή 1.700 κατοίκους, όσοι έχουν ασφαλίσει τις κατοικίες τους για φυσικές καταστροφές και νοικοκυριά με χαμηλά εισοδήματα και αξία ακίνητης περιουσίας.
Τα νέα εκκαθαριστικά του φόρου συνολικού ύψους 2,3 δισ. ευρώ θα φτάσουν σε επτά εκατομμύρια ιδιοκτήτες στις αρχές Μαρτίου ενώ η πληρωμή του θα γίνει σε 12 μηνιαίες δόσεις. Νωρίτερα μέχρι τις 31 Ιανουαρίου 2026 ,οι φορολογούμενοι θα έχουν τη δυνατότητα να διορθώσουν ή να συμπληρώσουν την εικόνα της περιουσιακής τους κατάστασης στο Ε9 ώστε ο νέος ΕΝΦΙΑ να υπολογιστεί σωστά.
Ειδικότερα εκπτώσεις και απαλλαγές θα έχουν:
1. Οι φορολογούμενοι που έχουν την κύρια κατοικία τους σε οικισμούς έως 1.500 κατοίκους εξαιρουμένων των οικισμών που βρίσκονται στην Περιφέρεια Αττικής (πλην της Περιφερειακής Ενότητας Νήσων) θα καταβάλλουν μειωμένο κατά 50% ΕΝΦΙΑ ενώ από το 2027 ο φόρος θα είναι μηδενικός. Σε Έβρο, Δυτική Μακεδονία και παραμεθόριες περιοχές το όριο αυξάνεται στους 1.700 κατοίκους.
Η έκπτωση χορηγείται αποκλειστικά για πλήρη κυριότητα, ψιλή κυριότητα και επικαρπία επί της κύριας κατοικίας και υπό την προϋπόθεση ότι η συνολική αντικειμενική αξία του 100% της πλήρους κυριότητας της κατοικίας δεν ξεπερνά τις 400.000 ευρώ. Μάλιστα πολλοί από αυτούς τους ιδιοκτήτες με κατοικίες ασφαλισμένες για σεισμό, πυρκαγιά και πλημμύρα θα έχουν και την έξτρα μείωση που φθάνει έως 20% με αποτέλεσμα το συνολικό κούρεμα να αυξάνεται στο 70%.
2. Σε 400.000 ανέρχονται τα νοικοκυριά που έχουν κατοικίες ασφαλισμένες έναντι φυσικών καταστροφών και θα έχουν έκπτωση 20% στο ποσό του κύριου και του συμπληρωματικού φόρου εφόσον η αντικειμενική αξία της κατοικίας ανεξάρτητα αν είναι κύρια, δευτερεύουσα η εξοχική δεν υπερβαίνει τις 500.000 ευρώ. Πάνω από αυτό το όριο αυτό η μείωση περιορίζεται στο 10%. Σε περίπτωση που η διάρκεια ασφάλισης είναι μικρότερη των 12 μηνών, η έκπτωση είναι ανάλογη του χρονικού διαστήματος.
3. Σε 900.000 ανέρχονται οι φορολογούμενοι που έχουν ειδικές εκπτώσεις με αποτέλεσμα να έχουν μείωση ΕΝΦΙΑ κατά 50% ή και πλήρη απαλλαγή. Ειδικότερα μισό φόρο θα πληρώσουν ιδιοκτήτες ακινήτων που πληρούν σωρευτικά τα ακόλουθα κριτήρια:
α) Το συνολικό φορολογητέο οικογενειακό εισόδημα του τελευταίου φορολογικού έτους δεν υπερβαίνει τις 9.000 ευρώ, προσαυξημένο κατά 1.000 ευρώ για τον ή τη σύζυγο ή συμβιούντα και κάθε εξαρτώμενο μέλος.
β) Το σύνολο της επιφάνειας των κτισμάτων στα οποία κατέχουν δικαιώματά της ο υπόχρεος δήλωσης φορολογίας εισοδήματος, ο ή η σύζυγος ή συμβιών και τα εξαρτώμενα τέκνα της οικογένειάς του, λαμβανομένων υπόψη του ποσοστού συνιδιοκτησίας και του είδους του δικαιώματος, δεν υπερβαίνει τα 150 τ.μ. και η συνολική αξία της ακίνητης περιουσίας δεν υπερβαίνει το ποσό των 85.000 ευρώ για τον άγαμο, των 150.000 ευρώ για τον έγγαμο και τον ή τη σύζυγό του ή συμβιούντα ή τη μονογονεϊκή οικογένεια με ένα εξαρτώμενο τέκνο και των 200.000 ευρώ για τον έγγαμο, τον ή την σύζυγό του ή συμβιούντα και τα εξαρτώμενα τέκνα τους ή τη μονογονεϊκή οικογένεια με δύο εξαρτώμενα τέκνα.
Πλήρη απαλλαγή από τον ΕΝΦΙΑ θα έχουν τα νοικοκυριά με τρία ή περισσότερα παιδιά καθώς και όσοι έχουν αναπηρία άνω του 80%, εφόσον πληρούν τα ακόλουθα εισοδηματικά και περιουσιακά κριτήρια:
α) Το συνολικό φορολογητέο οικογενειακό εισόδημα του τελευταίου φορολογικού έτους δεν υπερβαίνει τις 12.000 ευρώ, προσαυξημένο κατά 1.000 ευρώ για τον ή τη σύζυγο ή συμβιούντα και κάθε εξαρτώμενο μέλος.
β) Το σύνολο της επιφάνειας των κτισμάτων στα οποία κατέχουν δικαιώματα ο υπόχρεος δήλωσης φορολογίας εισοδήματος, ο ή η σύζυγος και τα εξαρτώμενα τέκνα της οικογένειάς του, λαμβανομένου υπόψη του ποσοστού συνιδιοκτησίας και του είδους του δικαιώματος, δεν υπερβαίνει τα 150 τ.μ.
4. Πλήρη απαλλαγή θα έχουν οι ιδιοκτήτες ακινήτων που βρίσκονται σε πληγείσες από φυσικά φαινόμενα και καταστροφές περιοχές καθώς και όσοι έχουν δικαιώματα επί ιστορικά διατηρητέα μνημεία ή έργα τέχνης και διατηρητέα κτίσματα
5. Επιπλέον, οι φορολογούμενοι οι οποίοι μέσα στο 2025 πούλησαν ή μεταβίβασαν ακίνητα με γονική παροχή, δωρεά η κληρονομιά, θα φορολογηθούν για τη νέα, μειωμένη ακίνητη περιουσία τους και θα έχουν ελαφρύνσεις.
Πηγή: capital.gr



Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.