










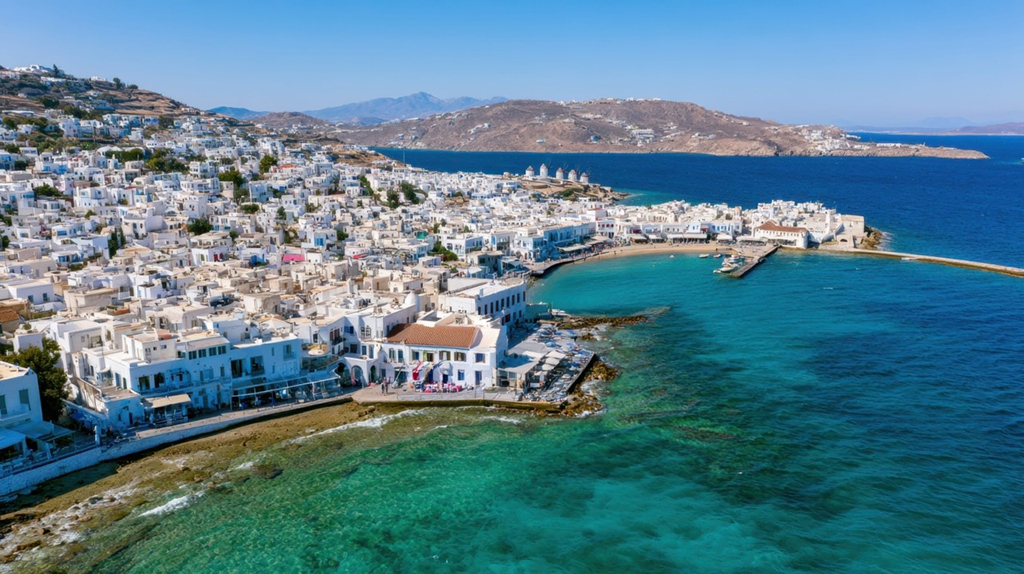
- Η Κρήτη και τα Ιόνια Νησιά δείχνουν ισχυρή τουριστική δυναμική, ενώ οι Έλληνες προτιμούν φέτος την ηπειρωτική Ελλάδα.
- Η φετινή τουριστική σεζόν επιμηκύνεται προς το φθινόπωρο, με τις αφίξεις και τις εισπράξεις να παρουσιάζουν αυξητική τάση.
- Η τελευταία στιγμή έχει γίνει δομικό χαρακτηριστικό της αγοράς, με τους επισκέπτες να αναβάλλουν τις κρατήσεις αντί να τις ακυρώνουν.
- Η γερμανική αγορά κινείται καλύτερα φέτος, ενώ οι αγορές της Γαλλίας και της Ιταλίας δείχνουν δυναμική, με το Ηνωμένο Βασίλειο να παραμένει επιφυλακτικό λόγω του αυξημένου κόστους ζωής.
Προορισμοί δύο ταχυτήτων, προσφορές για προσέλκυση επισκεπτων στο… παρά πέντε και μία χρονιά που επιμηκύνεται αισθητά προς το φθινόπωρο.
«Ισχυρή δυναμική δείχνουν η Κρήτη και τα Ιόνια Νησιά, πιο σύνθετη είναι η εικόνα σε τμήμα του Αιγαίου, ενώ οι Ελληνες στρέφονται στην ηπειρωτική Ελλάδα φέτος», αναφέρει χαρακτηριστικά ο κ. Μάρκος Γεωργίου, Managing Director γενικός διευθυντής της Loguers, η οποία δραστηριοποιείται στην παροχή υπηρεσιών διαχείρισης πωλήσεων και marketing στον κλάδο της φιλοξενίας, έχοντας ένα χαρτοφυλάκιο που υπερβαίνει τον πήχη των 140 ξενοδοχειακών καταλυμάτων σε περισσότερους από 25 τουριστικούς προορισμούς στην Ελλάδα και το εξωτερικό.
Σε σχέση με την ειδοποιό διαφορά για τη θερινή σεζόν του 2026 ο ίδιος εντοπίζει τη βασική διαφορά όχι σε αυτή καθαυτή τη ζήτηση, «αλλά στο χρονισμό της. Ερχόμαστε από δύο χρονιές-ρεκόρ, με τις αφίξεις να ξεπερνούν τα 35 εκατομμύρια και τις εισπράξεις να αγγίζουν τα 23,6 δισ. ευρώ το 2025. Το 2026 ξεκίνησε εξίσου δυνατά -το α’ δίμηνο οι αφίξεις αυξήθηκαν πάνω από 38% και οι εισπράξεις πάνω από 70%– όμως η κλιμάκωση στη Μέση Ανατολή την άνοιξη πάγωσε προσωρινά τον ρυθμό και μετέθεσε τις αποφάσεις των ταξιδιωτών.
Το last minute, λοιπόν, δεν είναι πλέον τάση· έχει γίνει δομικό χαρακτηριστικό της αγοράς. Ο επισκέπτης δεν ακυρώνει, αναβάλλει. Παράλληλα, βλέπουμε τη σεζόν να επιμηκύνεται αισθητά προς Σεπτέμβριο, Οκτώβριο και Νοέμβριο. Αυτό αλλάζει ριζικά τον τρόπο που δουλεύει μια ξενοδοχειακή μονάδα: το «γέμισμα» δεν κρίνεται πια τον Μάρτιο, αλλά μέσα στις τελευταίες εβδομάδες πριν την άφιξη.
Για να προσεγγίσεις πελάτη την τελευταία στιγμή χρειάζονται τρία πράγματα: ευελιξία τιμολόγησης σε πραγματικό χρόνο, πλήρης και ταχεία παρουσία σε όλα τα κανάλια κρατήσεων και στοχευμένες ενέργειες ανά αγορά αντί για οριζόντιες εκπτώσεις. Καθοριστικό ρόλο παίζουν επίσης οι ευέλικτες πολιτικές ακύρωσης, η αξιοποίηση της υπάρχουσας πελατειακής βάσης και η στενή συνεργασία με τους tour operators».
Ως προς τις αγορές που παρουσιάζουν τη μεγαλύτερη δυναμική και αυτές που εφέτος κινούνται με μεγαλύτερη δυσκολία η γερμανική αγορά κινείται καλύτερα γιατί «ωφελείται από τη μετατόπιση ζήτησης από ανταγωνιστικούς προορισμούς της Ανατολικής Μεσογείου, αν και εμφανίζει πιο επιφυλακτική συμπεριφορά με κρατήσεις της τελευταίας στιγμής. Φέτος, ξεχωρίζει επίσης η δυναμική της Γαλλίας και της Ιταλίας, ενώ ανερχόμενες αγορές όπως η Πολωνία και η Ρουμανία διευρύνουν σταθερά τη βάση μας.
Το Ηνωμένο Βασίλειο παραμένει ανθεκτικό, αλλά κρατά «στο χέρι» τις κρατήσεις λόγω του αυξημένου κόστους ζωής». Όπως δηλώνει ο κ. Γεωργίου, οι πέντε μεγαλύτερες αγορές σε όρους εισπράξεων -Γερμανία, Ηνωμένο Βασίλειο, ΗΠΑ, Γαλλία, Ιταλία- καλύπτουν πάνω από το 40% των αφίξεων και πάνω από τις μισές εισπράξεις. Η Γερμανία και το Ηνωμένο Βασίλειο παραμένουν οι δύο μεγαλύτερες δεξαμενές μας: το Ηνωμένο Βασίλειο διατήρησε το 2025 την πρώτη θέση με 5,4 εκατ. αφίξεις και η Γερμανία ακολούθησε με 5,1 εκατ., καταγράφοντας τη μεγαλύτερη απόλυτη αύξηση.
«Η αγορά που θέλει προσοχή είναι οι ΗΠΑ. Παραμένει η πιο υψηλής δαπάνης αγορά μας -ο Αμερικανός επισκέπτης ξοδεύει κατά μέσο όρο σημαντικά περισσότερα από τον μέσο τουρίστα- όμως οι πρόσφατες ενδείξεις στις εισπράξεις δείχνουν επιβράδυνση και δεν πρέπει να τη θεωρούμε δεδομένη. Σε κάθε περίπτωση, η μεγαλύτερη διαρθρωτική πρόκληση δεν είναι μία μεμονωμένη χώρα· είναι η ίδια η εξάρτηση από λίγες μεγάλες αγορές. Είναι χαρακτηριστικό ότι καμία αγορά δεν ξεπερνά το 17,4% των συνολικών αφίξεων – κι αυτό, στην πραγματικότητα, είναι στοιχείο ανθεκτικότητας, όχι αδυναμίας».
Εικόνα δύο ταχυτήτων
Σε σχέση με τους προορισμούς, «η φετινή εικόνα είναι σαφώς «δύο ταχυτήτων». Ισχυρή δυναμική δείχνουν η Κρήτη και τα Ιόνια Νησιά. Στο Ιόνιο οι διεθνείς αεροπορικές αφίξεις ξεπέρασαν τις 600 χιλιάδες στο πεντάμηνο, αυξημένες πάνω από 10%, με την Κέρκυρα και τη βρετανική αγορά να λειτουργούν ως ατμομηχανή. Η Κρήτη παραμένει κορυφαία επιλογή για Γερμανούς και Γάλλους και αντέχει στις πιέσεις, ενώ οι Βρετανοί στρέφονται κατά κύριο λόγο στα Ιόνια.
Η Αθήνα κράτησε εξαιρετικό α’ δίμηνο και διατηρεί από τους υψηλότερους δείκτες ικανοποίησης στην Ευρώπη, με ποσοστά πάνω από 80%, αν και με αποκλίσεις από ξενοδοχείο σε ξενοδοχείο. Συνολικά, ο ελληνικός τουρισμός παραμένει έντονα συγκεντρωμένος: πέντε περιφέρειες -Νότιο Αιγαίο, Αττική, Κρήτη, Ιόνια Νησιά και Κεντρική Μακεδονία- συγκεντρώνουν τη μεγάλη πλειονότητα αφίξεων, διανυκτερεύσεων και εισπράξεων.
Πιο σύνθετη είναι η εικόνα σε τμήμα του Αιγαίου, με ορισμένους προορισμούς των Δωδεκανήσων να επηρεάζονται -ψυχολογικά περισσότερο παρά πραγματικά- από την εγγύτητα στη Μέση Ανατολή. Παράλληλα, στην εγχώρια αγορά καταγράφεται μια στροφή προς την ηπειρωτική Ελλάδα, κυρίως για λόγους κόστους. Δεν θα μιλούσα όμως για «προβληματικούς» προορισμούς, αλλά για προορισμούς που φέτος χρειάζονται πιο επιθετική προβολή και πιο έξυπνη διαχείριση καναλιών για να καλύψουν τη διαφορά. Ο χάρτης δεν αλλάζει· αλλάζει η ταχύτητα με την οποία γεμίζει το κάθε κομμάτι του.
Ξεχωριστή αναφορά αξίζουν οι δύο «ναυαρχίδες» του premium τουρισμού. Η Σαντορίνη παραμένει το πιο αδύναμο σημείο φέτος: αν και ανακάμπτει, δεν έχει επιστρέψει στα επίπεδα του 2024, καθώς εξακολουθεί να επωμίζεται το πλήγμα στην εικόνα της από τη σεισμική δραστηριότητα του χειμώνα και τη μεγαλύτερη επιφυλακτικότητα αγορών όπως οι ΗΠΑ – με μέρος της υψηλής ζήτησης να μετατοπίζεται σε πιο προσιτούς κυκλαδίτικους προορισμούς, όπως η Πάρος και η Νάξος. Η Μύκονος, αντίθετα, μετά από τρεις απαιτητικές χρονιές δείχνει σαφή σημάδια ανάκαμψης. Είναι η καλύτερη απόδειξη ότι ούτε οι κορυφαίοι προορισμοί είναι δεδομένοι».
Στο ερώτημα αν οι τιμές είναι χαμηλότερες εφέτος λόγω προσφορών και γιατί οι αφίξεις ανεβαίνουν αλλά τελικά πολλοί διαμαρτύρονται ο κ. Γεωργίου κανει λόγο για μια παρανόηση «που αξίζει να ξεκαθαρίσουμε. Οι «επίσημες» τιμές δεν είναι χαμηλότερες· αντιθέτως, η μέση τιμή ανά διανυκτέρευση κινήθηκε ανοδικά και στο πρώτο τρίμηνο το εσοδο ανά δωμάτιο κατέγραψε αύξηση. Αυτό που συμβαίνει είναι ότι, για να καλύψουν την αιχμή με last-minute ζήτηση, αρκετές μονάδες καταφεύγουν σε προσφορές, ροκανίζοντας μόνες τους την πραγματική τιμή διάθεσης. Έτσι, η ανάπτυξη στηρίζεται περισσότερο στην τιμή παρά στην πραγματική ζήτηση – και η κερδοφορία πιέζεται.
Εκεί ακριβώς λύνεται και το φαινομενικό παράδοξο «αφίξεις πάνω, αλλά παράπονα». Ο τουρισμός πάει πολύ καλά ως εθνικό μέγεθος· δεν πάει εξίσου καλά ως κερδοφορία της μεμονωμένης επιχείρησης. Τα συμβόλαια κλείδωσαν πέρυσι σε συγκεκριμένες τιμές και η ξενοδοχειακή μονάδα δεν έχει περιθώριο να τις προσαρμόσει, τη στιγμή που η ενέργεια, το μισθολογικό και το λειτουργικό κόστος εκτοξεύονται – με τον πληθωρισμό στην κατηγορία ξενοδοχείων–εστίασης να αγγίζει το 8,5%. Με απλά λόγια, ο τζίρος ανεβαίνει και το περιθώριο κέρδους μένει πίσω.
Η απάντηση δεν είναι η έκπτωση· είναι η πειθαρχία. Σωστή διαχείριση εσόδων, διαφοροποίηση καναλιών και τιμολόγηση με βάση την αξία -όχι τον πανικό- είναι αυτό που κρατά την κερδοφορία όρθια. Σε μια χρονιά που κρίνεται στην αποδοση και όχι στον αριθμό των κλειδιών, η διαφορά ανάμεσα σε μια καλή και μια μέτρια σεζόν δεν θα είναι πόσοι ήρθαν, αλλά πόσο σωστά τιμολόγησε ο καθένας αυτό που είχε να προσφέρει».
Πηγή: newmoney.gr


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.