













- Το οικονομικό επιτελείο εξετάζει νέα νομοθετική παρέμβαση για τις τραπεζικές προμήθειες, εστιάζοντας στις μηνιαίες χρεώσεις για «προνομιακούς» λογαριασμούς.
- Η πρόταση προβλέπει ότι οι τράπεζες θα πρέπει να έχουν ρητή συναίνεση από τους πελάτες πριν επιβάλουν χρεώσεις, υιοθετώντας το μοντέλο opt-in.
- Το υπουργείο Οικονομικών σχεδιάζει επίσης νομοθετική ρύθμιση για τον υπολογισμό των τόκων στα στεγαστικά δάνεια, περιορίζοντας τις αλλαγές μόνο στα δάνεια του νόμου Κατσέλη.
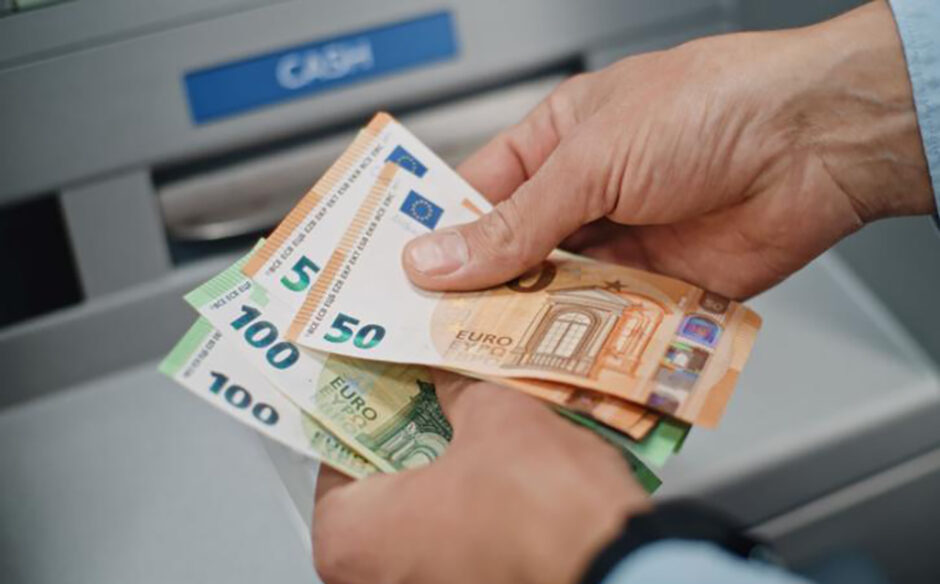
- Η κυβέρνηση έχει ήδη παρέμβει στο παρελθόν για την κατάργηση προμηθειών σε αναλήψεις από ATM, με στόχο την προστασία των καταναλωτών από αδικαιολόγητες χρεώσεις.
Εισηγήσεις να προχωρήσει σε νέα νομοθετική παρέμβαση προκειμένου να αντιμετωπιστεί το θέμα των τραπεζικών προμηθειών δέχεται το οικονομικό επιτελείο καθώς ανοίγουν συνεχώς νέα μέτωπα. Στο προσκήνιο αυτή τη φορά βρίσκεται ο τρόπος με τον οποίο επιβάλλονται οι χρεώσεις σε μηνιαία βάση για την τήρηση των λεγόμενων «προνομιακών» λογαριασμών.
Όπως σημειώνει ρεπορτάζ της Καθημερινής, η πρόταση που έχει στα χέρια του ο Κυριάκος Πιερρακάκης προβλέπει απαγόρευση επιβολής τέτοιων χρεώσεων χωρίς να υπάρχει ρητή συναίνεση του πελάτη. Πρόκειται για τη γνωστή επιλογή του opt-in αντί του opt-out. Δηλαδή το να μπορεί μια επιχείρηση ή ένα χρηματοπιστωτικό ίδρυμα να επιβάλλει μια χρέωση, δίνοντας όμως το δικαίωμα στον καταναλωτή να την ακυρώσει στη συνέχεια ή αν θα πρέπει πρώτα να έχει επιλέξει εξαρχής ότι θα αναλάβει τη συγκεκριμένη υποχρέωση.
Το υπουργείο Οικονομικών δρομολογεί και δεύτερη νομοθετική παρέμβαση η οποία θα αφορά τον τρόπο υπολογισμού των τόκων για τα στεγαστικά δάνεια. Μετά την έκδοση της δικαστικής απόφασης –η οποία δεν έχει όμως δημοσιευθεί ακόμη– για τον τρόπο υπολογισμού των τόκων στα δάνεια του νόμου Κατσέλη, εξετάζεται το ενδεχόμενο νομοθετικής ρύθμισης ώστε να διασφαλιστεί η «περίμετρος» του τρόπου υπολογισμού των τόκων.
Βασικό ζητούμενο, να περιοριστεί η αλλαγή μόνο στα συγκεκριμένα δάνεια και να μην υπάρξουν περιθώρια για επέκταση, καθώς σε μια τέτοια περίπτωση θα μπορούσε να τεθεί σοβαρό ζήτημα με τη στεγαστική πίστη στη χώρα. Η συγκεκριμένη διάταξη παραμένει –ως σχέδιο– στο συρτάρι, καθώς θα πρέπει να δημοσιευθεί η δικαστική απόφαση για να γίνουν οι απαραίτητες προσαρμογές.
Αν η κυβέρνηση υιοθετήσει τις εισηγήσεις για νέα νομοθετική παρέμβαση, θα είναι η δεύτερη φορά μέσα σε λιγότερο από ένα χρόνο. Ηταν Ιούλιος του 2025 όταν ο υπουργός Οικονομικών κατέθεσε τροπολογία για να καταργήσει τις προμήθειες στις αναλήψεις από ATM οποιασδήποτε τράπεζας μετέχει στο σύστημα ΔΙΑΣ. Με την ίδια τροπολογία ελήφθη μέριμνα ώστε να μην επιβαρύνονται οι χρήστες των ΑΤΜ στις απομακρυσμένες περιοχές, αλλά και να επιβληθεί εθνικό πλαφόν 1,5 ευρώ για κάθε ανάληψη που δεν θα καλύπτεται από το πλαίσιο απαλλαγών.
Επίσης θεσπίστηκε πλαφόν 50 λεπτών και για τα εισερχόμενα και τα εξερχόμενα εμβάσματα, αλλά και δωρεάν ερωτήσεις υπολοίπου. Αιτία της συγκεκριμένης νομοθέτησης ήταν η απόφαση –τότε– της Τράπεζας Πειραιώς να μεταβιβάσει σημαντικό αριθμό μηχανημάτων αυτόματων συναλλαγών σε τρίτη εταιρεία, με αποτέλεσμα οι πελάτες της να βρεθούν αντιμέτωποι με χρεώσεις που δεν υπήρχαν για όσο διάστημα τα ATM έφεραν το σήμα της συγκεκριμένης τράπεζας.
Από το καλοκαίρι του 2025 άνοιξε νέο «μέτωπο», το οποίο αυτή τη φορά αφορούσε την επιβολή μηνιαίας χρέωσης για την τήρηση τραπεζικών λογαριασμών με «αντάλλαγμα» την παροχή κάποιων πρόσθετων υπηρεσιών (π.χ. δωρεάν εμβάσματα κ.λπ.). Αυτή η πρακτική, την οποία ακολούθησαν πολλές τράπεζες, βρέθηκε στο στόχαστρο των καταναλωτικών οργανώσεων. Βασική αιτία το γεγονός ότι η χρέωση επιβλήθηκε χωρίς να εξασφαλιστεί η συναίνεση των καταθετών. Απλώς τους δόθηκε η δυνατότητα –κυρίως μέσω της ηλεκτρονικής εφαρμογής του e-banking– να ακυρώσουν τη συγκεκριμένη χρέωση αρνούμενοι τις πρόσθετες παροχές.
Η ΕΚΠΟΙΖΩ προσέφυγε στα δικαστήρια κατά της Εθνικής Τράπεζας και δικαιώθηκε, καθώς το Πρωτοδικείο έκρινε ότι πρέπει να σταματήσουν άμεσα οι χρεώσεις των 80 λεπτών ανά μήνα για τη μετατροπή απλών λογαριασμών ταμιευτηρίου σε προνομιακούς, ενώ έχει τεθεί και ζήτημα επιστροφής των χρημάτων που έχουν ήδη κρατηθεί από την τράπεζα. Η Εθνική, με επιστολή της προς τους εκατοντάδες χιλιάδες πελάτες της, ενημέρωσε ότι αναστέλλει για δύο μήνες τη χρέωση και δίνει το συγκεκριμένο χρονικό περιθώριο ώστε να εναντιωθούν οι ενδιαφερόμενοι στη συγκεκριμένη χρέωση, εφόσον το επιθυμούν. Με βάση την επιστολή της τράπεζας, για όσους δεν δηλώσουν αντίθεση, η χρέωση θα επανέλθει και πάλι μετά την παρέλευση των δύο μηνών.
Ετσι, το θέμα παραμένει «ανοικτό». Και όχι μόνο για τους πελάτες της Εθνικής Τράπεζας αλλά και για άλλες, καθώς εκκρεμεί η έκδοση αντίστοιχων δικαστικών αποφάσεων για παρόμοιες χρεώσεις.
Ακριβώς για να κλείσει οριστικά το θέμα μπαίνει στο «κάδρο» η κατάθεση νομοθετικής ρύθμισης. Ουσιαστικά προτείνεται η χρέωση να επιβάλλεται σε τραπεζικούς λογαριασμούς μόνο εφόσον έχει συναινέσει προκαταβολικά ο καταθέτης, έτσι ώστε να είναι διασφαλισμένο ότι έχει κατανοήσει και τις παροχές που του διασφαλίζει αυτό το πάγιο. Ουσιαστικά, το ζητούμενο είναι όχι να παρέμβει το κράτος στο ύψος της χρέωσης, αλλά να διασφαλίζονται η διαφάνεια και η ενημέρωση. Με το ισχύον καθεστώς, αυτό δεν είναι ξεκάθαρο, καθώς πολλές από τις παροχές που προβάλλονται ως «αντάλλαγμα» για το πάγιο, δίδονται ούτως ή άλλως δωρεάν (π.χ. πληρωμή λογαριασμών).
Σε εκκρεμότητα παραμένει για το οικονομικό επιτελείο και το θέμα με τον τρόπο υπολογισμού των τόκων για τα δάνεια όσων έχουν καταφύγει στον νόμο Κατσέλη. Το περιεχόμενο της απόφασης που δικαίωσε τους δανειολήπτες –προβλέπεται ότι ο τόκος θα υπολογίζεται επί της δόσης και όχι επί του συνολικού κεφαλαίου που εξακολουθεί να χρωστάει ο δανειολήπτης– έχει γίνει γνωστό από τον Φεβρουάριο, αλλά το πλήρες κείμενο της απόφασης δεν έχει δημοσιευθεί ακόμη.
Το ζητούμενο για το οικονομικό επιτελείο είναι να διασφαλισθεί ότι ο συγκεκριμένος τρόπος υπολογισμού των τόκων (σ.σ. ο οποίος εξασφαλίζει όφελος ακόμη και εκατοντάδων ευρώ σε μηνιαία βάση) θα αφορά μόνο συγκεκριμένα δάνεια δανειοληπτών που έχουν καταφύγει στον συγκεκριμένο νόμο και ότι δεν θα τεθεί θέμα να ανοίξει η περίμετρος, κάτι που θα επηρέαζε συνολικά τη στεγαστική πίστη στη χώρα, σε μια περίοδο μάλιστα μεγάλης όξυνσης του στεγαστικού προβλήματος. Το θέμα έχει και δημοσιονομική διάσταση, καθώς πολλά από αυτά τα δάνεια έχουν τιτλοποιηθεί μέσω του προγράμματος «Ηρακλής».
Αυτό σημαίνει ότι τίθεται και θέμα επιβάρυνσης –μέσω των κρατικών εγγυήσεων που έχουν δοθεί– του δημοσίου χρέους της χώρας. Αρμόδια στελέχη εκτιμούν ότι αν διασφαλισθεί η σχετική «περιχαράκωση», η επίπτωση στο χρέος θα κινηθεί ανάμεσα στα 500 εκατ. και στο 1 δισ. ευρώ. Η κατάθεση της συγκεκριμένης νομοθετικής ρύθμισης τοποθετείται σε χρόνο μεταγενέστερο της έκδοσης της απόφασης από τον Αρειο Πάγο.
Πηγή: moneyreview.gr


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.