









- Τρεις ξενοδοχειακές εταιρείες έχουν ασκήσει έφεση κατά αποφάσεων του Μονομελούς Διοικητικού Πρωτοδικείου Ρόδου, με κεντρικό θέμα την επιστροφή δημοτικών τελών και φόρων που θεωρούν ότι κατέβαλαν αναγκαστικά.
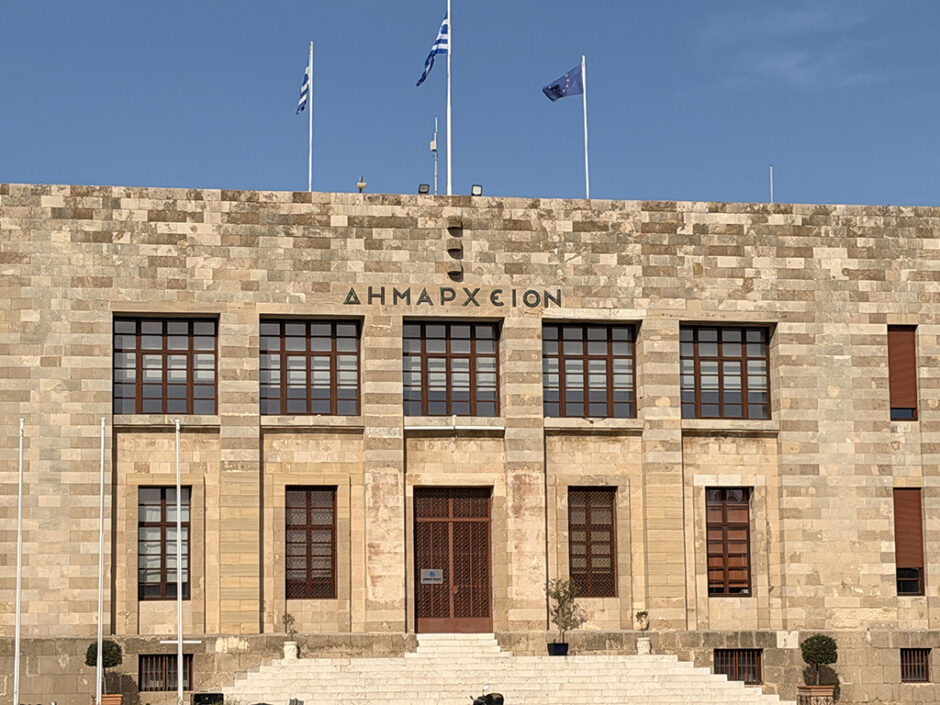
- Οι εταιρείες κατέβαλαν σημαντικά ποσά για δημοτικά τέλη και φόρους από το 2009, αλλά η αίτησή τους για επιστροφή απορρίφθηκε από τον Δήμο Ρόδου.
- Το Διοικητικό Πρωτοδικείο Ρόδου απέρριψε τις προσφυγές, υποστηρίζοντας ότι η καταβολή δεν ήταν αχρεώστητη, κάτι που οι εταιρείες θεωρούν εσφαλμένη ερμηνεία του νόμου.
- Οι εκκαλούσες αμφισβητούν τη νομική λογική της απόφασης και υποστηρίζουν ότι οι απαιτήσεις του Δήμου είναι παραγεγραμμένες, επικαλούμενες παραβιάσεις αρχών του κράτους δικαίου.
Τρεις εφέσεις από ισάριθμες ξενοδοχειακές εταιρείες κατά αποφάσεων του Μονομελούς Διοικητικού Πρωτοδικείου Ρόδου αναμένεται να εκδικαστούν ενώπιον του Ζ’ Τμήματος του Διοικητικού Εφετείου Πειραιά, σε τηλεματική συνεδρίαση που έχει οριστεί για τις 26 Ιουνίου 2026, με παράλληλη δυνατότητα παράστασης από τον απομακρυσμένο τόπο ακροατηρίου του Εφετείου Δωδεκανήσου.
Κεντρικό ζήτημα και στις 3 υποθέσεις είναι η επιστροφή δημοτικών τελών και φόρων που οι εταιρείες ισχυρίζονται ότι κατέβαλαν αναγκαστικά, χωρίς να τα οφείλουν.
Το ιστορικό της υπόθεσης
Το 2019 ο Δήμος Ρόδου επέδωσε σε σειρά ξενοδοχειακών επιχειρήσεων ατομικές ειδοποιήσεις με τις οποίες τις καλούσε να αποπληρώσουν σημαντικά ποσά για δημοτικά τέλη καθαριότητας και φωτισμού, τέλη ακίνητης περιουσίας και δημοτικούς φόρους για χρήσεις που εκτείνονταν πίσω έως και το 2009. Η αιτία, όπως αναφέρεται στα δικόγραφα, ήταν η μη υποβολή δηλώσεων επιφάνειας ακινήτων.
Οι εταιρείες, εκτιμώντας ότι η οδός της άρνησης πληρωμής θα οδηγούσε σε αναγκαστική εκτέλεση και αδυναμία έκδοσης φορολογικής ενημερότητας, κατέβαλαν εφάπαξ το σύνολο της κύριας οφειλής. Ανάμεσά τους, οι δύο εταιρείες κατέβαλαν το Δεκέμβριο του 2019 ποσά 57.890,99 ευρώ και 58.820,21 ευρώ αντίστοιχα, ενώ η τρίτη είχε καταβάλει 3.857,63 ευρώ. Ακολούθως, τον Μάρτιο του 2021 οι 3 επιχειρήσεις απηύθυναν αίτηση επιστροφής στον Δήμο, η οποία απορρίφθηκε σιωπηρά και στη συνέχεια ρητά, με αιτιολογία βασισμένη στο άρθρο 51 παράγραφο 3 του νόμου 4647/2019.
Η πρωτόδικη ήττα
Μετά την άσκηση προσφυγών, το Μονομελές Διοικητικό Πρωτοδικείο Ρόδου απέρριψε και τις 3 με αποφάσεις του 2023, επικαλούμενο ότι η καταβολή δεν ήταν αχρεώστητη εφόσον δεν είχε προηγουμένως ακυρωθεί η καταλογιστική πράξη του Δήμου. Αυτό το σκεπτικό, εκτιμούν οι εταιρείες, αποτελεί εσφαλμένη ερμηνεία του Κώδικα Διοικητικής Δικονομίας και αντίκειται στο άρθρο 20 παράγραφο 1 του Συντάγματος που κατοχυρώνει το δικαίωμα αποτελεσματικής δικαστικής προστασίας.
Οι λόγοι της έφεσης
Οι εκκαλούσες προβάλλουν σειρά ουσιαστικών λόγων. Αμφισβητούν πρώτα απ’ όλα την ίδια τη νομική λογική της πρωτόδικης απόφασης, υποστηρίζοντας ότι ο Κώδικας επιτρέπει την άσκηση προσφυγής κατά κάθε διοικητικής άρνησης επιστροφής φόρου, ανεξάρτητα από την τύχη της καταλογιστικής πράξης. Το άρθρο 71 παράγραφος 4 του ΚΔΔ απαγορεύει ρητά την αγωγή σε φορολογικές διαφορές, άρα η προσφυγή είναι το μόνο διαθέσιμο ένδικο βοήθημα.
Ένας δεύτερος άξονας επιχειρημάτων αφορά στην παραγραφή. Οι τάξεις των ετών 2009 έως 2014 φέρεται να έχουν επιβληθεί κατά παράβαση της πενταετούς αποσβεστικής προθεσμίας που ορίζει το άρθρο 2 του αναγκαστικού νόμου 344/1968. Κατά τους εκκαλούντες, ο Δήμος δεν είχε πλέον δικαίωμα να τα βεβαιώσει, αφού η σχετική αρμοδιότητά του είχε ήδη εκπνεύσει. Προβάλλεται επίσης παραβίαση των αρχών ασφάλειας δικαίου, αναλογικότητας και κράτους δικαίου, με αναφορά στη νομολογία του Συμβουλίου της Επικράτειας και γνωμοδότηση του Συνηγόρου του Πολίτη που επισημαίνει ότι ορισμένοι δήμοι μετατοπίζουν επ’ αόριστον την έναρξη της παραγραφής.
Τρίτος λόγος είναι η ελλιπής αιτιολογία των ατομικών ειδοποιήσεων. Φέρεται να μην προκύπτουν από αυτές τα πραγματικά δεδομένα επί των οποίων βασίστηκε ο υπολογισμός, δηλαδή το ακριβές εμβαδόν, η τιμή ζώνης και οι συντελεστές βαρύτητας, κάτι που παρεμπόδισε κάθε δυνατότητα άσκησης ένδικου βοηθήματος κατά της αρχικής πράξης.
Τέταρτο επιχείρημα είναι ότι οι ειδοποιήσεις επιδόθηκαν χωρίς να κοινοποιηθεί ποτέ ο νόμιμος τίτλος εγγραφής στον χρηματικό κατάλογο, πράγμα που σύμφωνα με πάγια νομολογία των διοικητικών δικαστηρίων καθιστά την ίδια τη βεβαίωση μη νόμιμη.
Πέμπτος λόγος, ειδικός για τις 2 από τις 3 εταιρείες, είναι η ρητή απαλλαγή που προβλέπει το άρθρο 105 του νόμου 4495/2017 για όσους υπάγονται στις διατάξεις τακτοποίησης αυθαίρετων κατασκευών: η διάταξη ορίζει ότι δεν επιβάλλονται αναδρομικά τέλος ακίνητης περιουσίας, τέλη καθαριότητας και φωτισμού ούτε άλλα ανταποδοτικά τέλη για αυθαίρετες κατασκευές που εξαιρούνται κυρώσεων. Οι εταιρείες είχαν υπαχθεί στον εν λόγω νόμο πριν επιδοθεί η ειδοποίηση.
Επικουρικά, και στις 3 εφέσεις θεωρείται αντισυνταγματική η διάταξη του νόμου 4647/2019 που απαγορεύει την επιστροφή ποσών που έχουν ήδη καταβληθεί, επιχείρημα ερειδόμενο στην απόφαση 4340/1983 του Συμβουλίου της Επικράτειας σχετικά με τα αμάχητα τεκμήρια και το δικαίωμα αποτελεσματικής δικαστικής προστασίας.
Το κρίσιμο χρονικό σημείο
Ιδιαίτερη βαρύτητα αποκτά ένα χρονικό γεγονός που επικαλούνται δύο από τις τρεις εταιρείες. Ο νόμος 4647/2019, ο οποίος έθετε τη δυνατότητα διόρθωσης δηλώσεων επιφάνειας ακινήτων χωρίς αναδρομική επιβολή τελών, τέθηκε σε ισχύ στις 16 Δεκεμβρίου 2019. Οι εν λόγω εταιρείες κατέβαλαν τα ποσά τους στις 30 Δεκεμβρίου 2019, δηλαδή μετά την ενεργοποίηση της ευεργετικής ρύθμισης. Κατά τις ίδιες, αυτό σημαίνει ότι ο Δήμος δεν είχε πλέον το δικαίωμα να εισπράξει εκείνα τα ποσά και υποχρεούται να τα επιστρέψει, δεδομένου μάλιστα ότι έχουν υποβάλει εμπρόθεσμα τις προβλεπόμενες δηλώσεις εντός της τασσόμενης από τον νόμο προθεσμίας, που είχε παραταθεί ως τις 30 Σεπτεμβρίου 2020.
Η έκβαση των εφέσεων αναμένεται να αποκτήσει πιλοτικό χαρακτήρα, καθώς ζητήματα ανάλογου περιεχομένου αφορούν πλήθος επιχειρήσεων που υπήχθησαν σε προγράμματα πολεοδομικής τακτοποίησης και αντιμετώπισαν αναδρομικές αξιώσεις δημοτικών τελών.


Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.