





















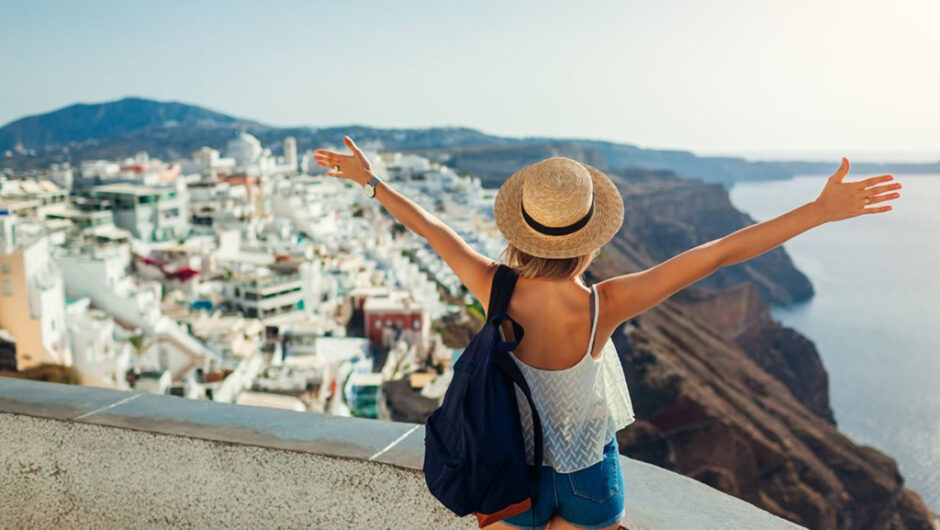
Θετικά μηνύματα εκπέμπει ο ελληνικός τουριστικός τομέας για το 2025, επιβεβαιώνοντας τη δυναμική του ακόμα και σε περιβάλλον υψηλής αβεβαιότητας.
Σύμφωνα με νέα έκθεση της Διεύθυνσης Οικονομικής Ανάλυσης της Εθνικής Τράπεζας της Ελλάδος οι επιδόσεις στον κλάδο διατηρούν ανοδική πορεία, με τις αεροπορικές αφίξεις να καταγράφουν άνοδο 10% στο πρώτο τετράμηνο του έτους και τις προγραμματισμένες αεροπορικές θέσεις για την περίοδο Μαΐου – Οκτωβρίου να κινούνται αυξητικά κατά 4%.
Την αισιοδοξία ενισχύουν και οι δείκτες προσδοκιών των ξενοδοχείων που κινούνται ανοδικά. Συγκεκριμένα, ο δείκτης μελλοντικής δραστηριότητας υπερέχει του μεσογειακού ανταγωνισμού (Ιανουάριος-Απρίλιος: 45 έναντι 7 μονάδες πάνω από τον μακροπρόθεσμο μέσο όρο). Θετική είναι και η εικόνα της απασχόλησης, με το πρώτο τρίμηνο του έτους να κλείνει με 27.000 καθαρές προσλήψεις.
Οι μικρομεσαίες ξενοδοχειακές επιχειρήσεις (ΜμΕ) αναμένουν αύξηση 5% στις αφίξεις το 2025 (έναντι ανόδου 10% το 2024). Υπό αυτό το πρίσμα, εκτιμάται ότι το 2025 ο ελληνικός τουρισμός μπορεί να επιτύχει επίδοση της τάξης του 3%-5% (συμβατή με την εκτιμώμενη τάση του παγκόσμιου τουρισμού) συνεχίζοντας την ανοδική πορεία των τελευταίων ετών, παρά το πρόσκαιρο «μούδιασμα» που προκάλεσε η σεισμική δραστηριότητα στις Κυκλάδες τον Φεβρουάριο.
Όπως σημειώνεται στην έκθεση της Εθνικής Τράπεζας, οι παραπάνω προσδοκίες συνοδεύονται από αβεβαιότητα, καθώς οι διεθνείς γεωπολιτικές και οικονομικές εξελίξεις επηρεάζουν τη διάθεση για ταξιδιωτικές δαπάνες (ενδεικτικά ο δείκτης καταναλωτικής εμπιστοσύνης στις κύριες αγορές προέλευσης της Ευρώπης (Γαλλία, Γερμανία, Ηνωμένο Βασίλειο, Ιταλία, Ισπανία και Ολλανδία) είναι πέντε μονάδες χαμηλότερα του μακροπρόθεσμου μέσου όρου. Με τον ελληνικό τουρισμό να συνεχίζει τις ανοδικές επιδόσεις σε όρους αφίξεων (+63% την περίοδο 2013-2024), το ενδιαφέρον μετατοπίζεται πλέον από τα ρεκόρ στο αναπτυξιακό πρότυπο.
Η σημασία των μακρινών αγορών προέλευσης
Ιδιαίτερο βάρος δίνεται στη μεσοπρόθεσμη στρατηγική εξωστρέφειας, με την Ελλάδα να επενδύει στις λεγόμενες «long haul» αγορές όπως οι ΗΠΑ και η Κίνα. Μια συντονισμένη στρατηγική προσέλκυσης τουριστών από μακρινές αγορές εκτιμάται ότι θα επιτρέψει στην Ελλάδα αύξηση των τουριστικών αφίξεων και μετάβαση σε ένα νέο μοντέλο τουρισμού, μικρότερης εποχικότητας και υψηλότερης δαπάνης ανά άφιξη (αξιοποιώντας τα ποιοτικά χαρακτηριστικά των μακρινών αγορών).
Οι πρόσφατες επιδόσεις του χειμώνα, (i) διατήρησαν την τάση μείωσης της εποχικότητας αφίξεων (+9% ετησίως, έναντι +6% ετησίως το καλοκαίρι 2024), (ii) ενίσχυσαν το μερίδιο της Ελλάδας στη μεσογειακή αγορά (2,5%, από 2,4% το χειμώνα του 2024), ενώ παράλληλα (iii) επιβεβαιώνουν την άνω τάση στις αγορές προέλευσης. Συγκεκριμένα, υψηλότερη δυναμική εντοπίστηκε στις αφίξεις τουριστών από τις ΗΠΑ (+33%) – παραδοσιακή long haul αγορά του ελληνικού τουρισμού – που συνεισέφερε το ⅕ της ανόδου. Μάλιστα, ξεχωρίζει έναντι λοιπών «παραδοσιακών» ευρωπαϊκών αγορών της Ελλάδας για:
– Το καλύτερο προφίλ εποχικότητας, αφού το ½ των τουριστών φθάνει στη χώρα μας εκτός καλοκαιριού (έναντι ⅓ για τις άλλες χώρες)
– Τη διπλάσια δαπάνη ανά άφιξη σε σχέση με τις άλλες αγορές, η οποία μάλιστα αυξήθηκε τον χειμώνα του 2025 κατά 19% (ετησίως σε πραγματικούς όρους) αντισταθμίζοντας σε μεγάλο βαθμό την πτώση 5% στις μεγάλες ευρωπαϊκές αγορές (Γαλλία, Γερμανία και ΗΒ).
Καταλύτη στην παραπάνω προοπτική αποτελεί η ενίσχυση των αεροπορικών συνδέσεων (άμεσων και έμμεσων) με μακρινές αγορές όπως οι ΗΠΑ (φθάνοντας τις περίπου 100 πτήσεις/εβδομάδα το καλοκαίρι 2025, σχεδόν διπλάσιες έναντι προ πανδημίας), αλλά και η Κίνα (φθάνοντας τις περίπου 12 πτήσεις/εβδομάδα το καλοκαίρι 2025, σχεδόν τριπλάσιες έναντι προ-πανδημίας). Σημειώνεται ότι η προσθήκη νέων σημείων προέλευσης από την Κίνα όχι μόνο επιτρέπει την υπέρβαση των επιδόσεων του 2019, αλλά τοποθετεί τον ελληνικό τουρισμό σε πλεονεκτική θέση ώστε να αξιοποιήσει τη έντονη δυναμική της συγκεκριμένης αγοράς για την επόμενη δεκαετία (σχεδόν ½ του νέου κύματος τουριστών προς την Ευρώπη αναμένεται να προέλθει από την Ασία).
Ανθεκτικοί οι «ώριμοι» τουριστικοί προορισμοί
Με τις νέες τάσεις τουριστικής ζήτησης να είναι ήδη εμφανείς από πλευράς αναδυόμενων αγορών, στην έκθεση εξετάζεται πώς ανταποκρίνονται οι επιμέρους τουριστικοί προορισμοί στις τρέχουσες προκλήσεις. Σημειώνεται ότι από την πρόσφατη έρευνα συγκυρίας που διεξήγαγε η Εθνική Τράπεζα για τρίτη συνεχόμενη χρονιά σε δείγμα 200 ΜμΕ του κλάδου ξενοδοχείων, αναδεικνύεται σε μεγάλο βαθμό μια εικόνα δύο ταχυτήτων, με τους πιο «ώριμους» τουριστικά προορισμούς να εμφανίζουν υψηλότερη κινητικότητα.
Εστιάζοντας στην ευρύτερη χρηματοοικονομική εικόνα, οι «ώριμοι» τουριστικοί προορισμοί (Αιγαίο και Χαλκιδική) εμφανίζουν στοιχεία υψηλότερης ανθεκτικότητας. Ειδικότερα, ενώ αναγνωρίζουν την υψηλή πίεση που ασκεί η διεθνής συγκυρία στον κλάδο (79% έναντι 91% του τομέα), είναι πιο αισιόδοξοι για το μέλλον καθώς υπερέχουν σε δείκτες όπως η μελλοντική ζήτηση (64 μονάδες έναντι 38 μονάδες) και η μελλοντική ανάπτυξη (70% του τομέα με στόχο ανάπτυξης, έναντι 49%).
Η υπεροχή των ξενοδοχειακών ΜμΕ των «ώριμων» τουριστικά περιοχών συνδέεται με τις επιλογές της στρατηγικής επενδύσεων της προηγούμενης τριετίας, και την έμφαση στη μεγέθυνση των επιχειρήσεων. Πιο αναλυτικά, οι ΜμΕ αυτές διακρίθηκαν για την πιο έντονη επενδυτική δραστηριότητα (70% έναντι 58% του τομέα), δαπανώντας μάλιστα υψηλότερο ποσοστό των πωλήσεων τους (21% έναντι 16%). Επιπλέον όμως, επέδειξαν εντονότερη στόχευση στην ενίσχυση της ανθεκτικότητας τους, με το 31% να επιδιώκει αύξηση μεγέθους, και το 15% ανάπτυξης συνεργασιών με άλλες επιχειρήσεις του κλάδου (clusters), έναντι μόλις 11% και 4% αντίστοιχα στις λοιπές ΜμΕ του κλάδου.
Μάλιστα, οι ξενοδοχειακές ΜμΕ των «ώριμων» τουριστικά περιοχών ξεχωρίζουν για την επενδυτική τους δεινότητα, καθώς παρότι ήταν περισσότερο ενεργές επενδυτικά κατά την προηγούμενη περίοδο, αναγνωρίζουν σε μεγαλύτερο βαθμό την ανάγκη πρόσθετων επενδύσεων στο μέλλον. Πιο αναλυτικά, το 34% των ΜμΕ του τομέα αναγνωρίζουν ότι το ύψος των επενδύσεων που υλοποίησαν ήταν χαμηλότερο από το απαιτούμενο (έναντι 10% στις υπόλοιπες περιοχές), με τις καθυστερήσεις υλοποίησης να αναδεικνύονται ως ένας από τους βασικούς λόγους της υστέρησης (22% του τομέα).
Αναγκαία η ευθυγράμμιση με τις νέες τάσεις του τουρισμού
Η επενδυτική κινητικότητα στις «ώριμες» τουριστικά περιοχές δεν περιορίζεται μόνο στη μεγέθυνση των επιχειρήσεων, αλλά επίσης τις προετοιμάζει να ανταποκριθούν στις νέες συνθήκες που διαμορφώνουν στον κλάδο οι αλλαγές στις προτιμήσεις των πελατών.
Πιο αναλυτικά, οι ελληνικές ΜμΕ του κλάδου ξενοδοχείων αναγνωρίζουν το αυξημένο ενδιαφέρον των πελατών τους για ψηφιακές υπηρεσίες (72%), τοπικές δραστηριότητες (61%) και προϊόντα (59%) και το περιβαλλοντικό αποτύπωμα των καταλυμάτων (49%). Ωστόσο, οι ξενοδοχειακές ΜμΕ στις «ώριμες» τουριστικά περιοχές είναι την τελευταία διετία πιο δραστήριες στην προσπάθεια κάλυψης αυτών των προτιμήσεων. Ειδικότερα, το 59% των ΜμΕ του τομέα υλοποίησαν δράσεις ψηφιακού marketing, έναντι μόλις 36% στις λοιπές περιοχές. Αντίστοιχη εικόνα εμφανίζεται και σε επίπεδο συνεργασιών με τοπικές επιχειρήσεις (49% του τομέα, έναντι 28% στις λοιπές), με αποτέλεσμα να έχουν διαμορφώσει καλύτερες δυνατότητες παροχής ολοκληρωμένης τουριστικής εμπειρίας εμπλουτισμένης με ιδιαίτερα τοπικά στοιχεία (φύση, γαστρονομία, πολιτισμός). Υψηλότερος είναι επίσης ο βαθμός ανταπόκρισης στις περιβαλλοντικές ανησυχίες των πελατών τους, με το 54% να έχει υλοποιήσει δράσεις ενεργειακής αναβάθμισης, έναντι μόλις 25% στις λοιπές περιοχές.
Καθώς ο παγκόσμιος τουρισμός μετασχηματίζεται εξαιτίας των αλλαγών στις προτιμήσεις των τουριστών και της ανάδειξης νέων αγορών, η διαφορά στην ένταση των επενδύσεων μεταξύ των επιμέρους περιοχών λειτουργεί προς την κατεύθυνση διεύρυνσης του χάσματος μεταξύ «ώριμων» και λοιπών τουριστικών προορισμών.
Το προφίλ του σύγχρονου τουρίστα αλλάζει, με έμφαση σε αυθεντικές εμπειρίες και βιώσιμες πρακτικές. Οι επιχειρήσεις που καταφέρνουν να ενσωματώσουν αυτές τις προτιμήσεις φαίνεται πως θα διαδραματίσουν πρωταγωνιστικό ρόλο στο νέο μοντέλο τουριστικής ανάπτυξης της χώρας.
Πηγή: newmoney.gr




Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.