


























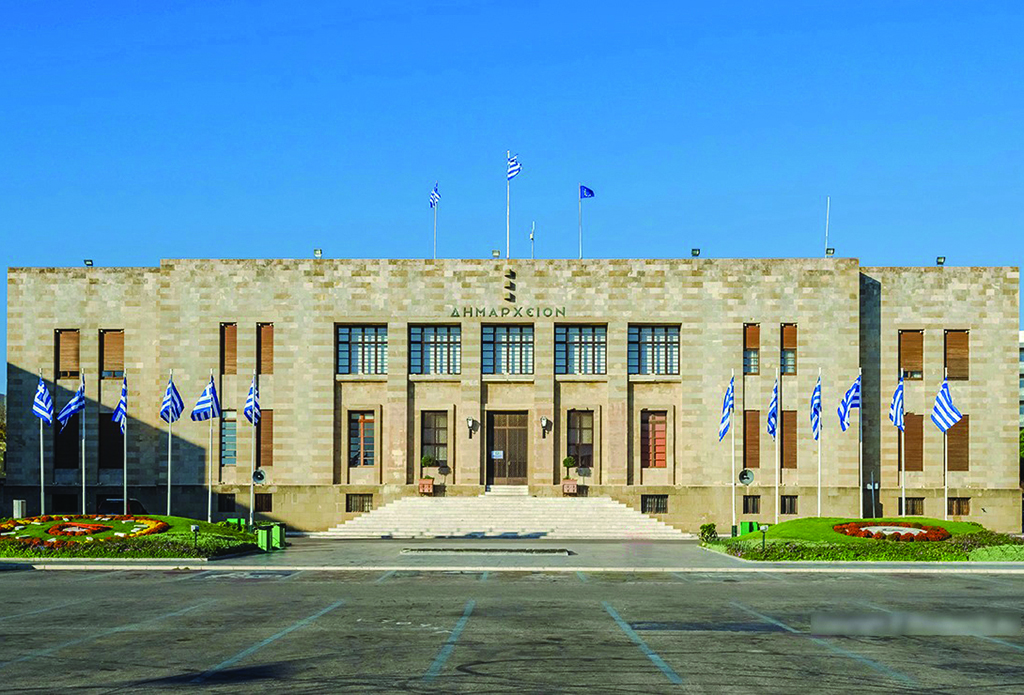
Στο Α’ Κλιμάκιο του Ελεγκτικού Συνεδρίου απεστάλησαν προς έλεγχο σε εφαρμογή διάταξης στον Ν.4700/2020 με την οποία μεταφέρεται η αρμοδιότητα καταλογισμών άνω των 100.000 ευρώ από τον Επίτροπο, η πλειοψηφία των φύλλων μεταβολών και ελλείψεων που είχαν εκδοθεί μετά τη διενέργεια καθολικού κατασταλτικού ελέγχου στον πρώην Δήμο Ροδίων.
Ενώπιον του Επιτρόπου του Ελεγκτικού Συνεδρίου στα Δωδεκάνησα εκκρεμούσε, ως γνωστόν, προσφυγή αιρετών και υπαλλήλων που υπηρέτησαν στον πρώην Δήµο Ροδίων, στο διάστηµα 1999-2006 και κινδυνεύουν µε καταλογισµό ύψους 9,2 εκατ. ευρώ για δαπάνες οι οποίες έχουν κριθεί παράτυπες.
Σε 36 αιρετούς και 6 δηµοτικούς υπαλλήλους, συνταξιούχους και εν ενεργεία, είχαν κοινοποιηθεί 8 φύλλα µεταβολών και ελλείψεων του επιτρόπου του Ελεγκτικού Συνεδρίου στα Δωδεκάνησα, µε τα οποία διαπιστώνονται παρατυπίες σε δαπάνες, η είσπραξη των οποίων ζητείται από τον ενιαίο Δήµο.
Με τα φύλλα μεταβολών και ελλείψεων του πάρεδρου του Ελεγκτικού Συνεδρίου έχουν κριθεί ως παράνομες δαπάνες για επιχορηγήσεις στην Ιερά Μητρόπολη Ρόδου, κρατήσεις σε ασφαλιστικούς οργανισμούς που δεν αποδόθηκαν, δαπάνες για δημόσιες σχέσεις, για έξοδα παράστασης, για ταξίδια στο εξωτερικό, για την καταβολή του πριμ παραγωγικότητας σε υπαλλήλους, για δεξιώσεις, σε κινητά τηλέφωνα, για δημοσιεύσεις, για την επιχορήγηση της Δημοτικής Επιχείρησης Συγκοινωνιών ΡΟΔΑ, για την προμήθεια ειδών ατομικής προστασίας, για βοηθήματα σε απόρους, για την ενίσχυση των ΚΕΚΥΚΑΜΕΑ, για την αύξηση του μετοχικού κεφαλαίου της ΡΟΔΩΝ ΑΕ, για την αύξηση του μετοχικού κεφαλαίου της ΑΔΕΚΤ κ.ά.
Η διαδικασία του καταλογισμού “πάγωσε” καθώς σε εφαρμογή σχετικής διάταξης, παραγγέλθηκε η διενέργεια Ενορκης Διοικητικής Εξέτασης, για την απόδοση ευθυνών (αν υφίστανται) από την απώλεια παραστατικών.
Στον πρώην Δήμο Ροδίων σημειώθηκε συγκεκριμένα πλημμύρα στην αποθήκη που εφυλάσσοντο παραστατικά και στοιχεία με αποτέλεσμα ο έλεγχος να μην είναι πλήρης.
Για την διενέργεια των δύο ΕΔΕ διορίστηκαν επιθεωρητές της Οικονομικής Επιθεώρησης Κρήτης, που δεν ολοκλήρωσαν, λόγω φόρτου εργασίας το έργο που τους ανατέθηκε, εντός των προθεσμιών που είχαν τεθεί.
Στην πορεία με νομοθετική ρύθμιση διαλύθηκε η Οικονομική Επιθεώρηση Κρήτης και οι αρμοδιότητες μεταφέρθηκαν στο Γενικό Λογιστήριο του Κράτους.
Οι επιτελείς του Γενικού Λογιστηρίου του Κράτους επιφορτίστηκαν με το έργο της ολοκλήρωσης των ελέγχων σε όλη τη χώρα και κατέστησαν από την πρώτη στιγμή σαφές με έγγραφά τους ότι είναι αντικειμενικά αδύνατο να εκτελέσουν όλες τις παραγγελίες που εκκρεμούσαν (ανάλογα έγγραφα απεστάλησαν και στις Εισαγγελικές Αρχές, που ανέμεναν την κρίση επιθεωρητών επί υποθέσεων δημοσίου συμφέροντος για τις οποίες είχαν ζητήσει πραγματογνωμοσύνες).
Κρίθηκε έτσι ότι θα πρέπει να κινηθούν οι διαδικασίες καταλογισμών σε επίπεδο Ελεγκτικού Συνεδρίου, παρότι η ΕΔΕ δεν διενεργήθηκε.
Η υπηρεσία του Επιτρόπου του Ελεγκτικού Συνεδρίου στα Δωδεκάνησα ωστόσο δεν κατόρθωσε να ολοκληρώσει την διαδικασία.
Κι ενώ έτσι έχουν τα πράγματα με την δημοσίευση μόλις πρόσφατα του του Ν.4820/2021 του νέου Οργανικού Νόμου του Ελεγκτικού Συνεδρίου αναμένεται σε εφαρμογή των άρθρων 152 και 163 να διαπιστωθεί εαν έχει επέλθει παραγραφή της αξίωσης.
Πιο συγκεκριμένα το άρθρο 152 αναφέρει τα εξής:
Παραγραφή αξίωσης για αναπλήρωση ελλείμματος
1. Η αξίωση αναπλήρωσης διαχειριστικού ελλείμματος με την έκδοση καταλογιστικής πράξης από κάθε αρμόδιο όργανο παραγράφεται μετά την πάροδο δέκα (10) ετών από τη λήξη του οικονομικού έτους, εντός του οποίου δημιουργήθηκε το έλλειμμα.
2. Η κοινοποίηση του φύλλου μεταβολών και ελλείψεων δεν διακόπτει την παραγραφή. Αν εντός του τελευταίου εξαμήνου του χρόνου παραγραφής κοινοποιηθεί στον υπόχρεο φύλλο μεταβολών και ελλείψεων, η αξίωση παραγράφεται με την πάροδο έξι (6) μηνών από τη συμπλήρωση της δεκαετίας.
3. Αν αίτηση καταλογισμού εισαχθεί στο αρμόδιο για τον καταλογισμό Κλιμάκιο του Ελεγκτικού Συνεδρίου πριν από τη συμπλήρωση του χρόνου παραγραφής των παρ. 1 και 2, η αξίωση σε καμία περίπτωση δεν παραγράφεται πριν από την παρέλευση έτους από την εισαγωγή της αίτησης στο Κλιμάκιο.
4. Η παραγραφή αναστέλλεται για όσο χρόνο ο δικαιούχος εμποδίστηκε από λόγο ανωτέρας βίας να ασκήσει την αξίωσή του μέσα στο τελευταίο εξάμηνο του χρόνου παραγραφής της παρ. 1. Το χρονικό διάστημα της αναστολής δεν υπολογίζεται στον χρόνο της παραγραφής.
Όταν πάψει η αναστολή, η παραγραφή συνεχίζεται, σε καμία όμως περίπτωση δεν συμπληρώνεται πριν περάσουν έξι (6) μήνες.
5. Αν το διαχειριστικό έλλειμμα προήλθε από αξιόποινη πράξη για την οποία έχει ασκηθεί ποινική δίωξη, η παραγραφή αναστέλλεται μέχρι την έκδοση αμετάκλητης απόφασης του ποινικού δικαστηρίου επί της ασκηθείσας ποινικής δίωξης»
Στο άρθρο 163 αναφέρονται τα εξής:
Εκκρεμείς έλεγχοι λογαριασμών
1. Το άρθρο 152 καταλαμβάνει και παρελθούσες χρήσεις, εφόσον δεν έχει εκδοθεί καταλογιστική πράξη μέχρι την έναρξη ισχύος του παρόντος.
2. Με την επιφύλαξη του άρθρου 39 του ν. 4509/2017 (Α’ 201), η δεκαετής παραγραφή εκκρεμών στο αρμόδιο Κλιμάκιο του Ελεγκτικού Συνεδρίου αιτήσεων καταλογισμού δεν ολοκληρώνεται σε καμία περίπτωση πριν από τη συμπλήρωση ενός (1) έτους από την έναρξη ισχύος του παρόντος.
3. Με την επιφύλαξη του άρθρου 39 του ν. 4509/2017 και όσων ορίζονται στην παρ. 4, η δεκαετής παραγραφή εκκρεμών στο αρμόδιο Κλιμάκιο του Ελεγκτικού Συνεδρίου ελέγχου λογαριασμών και υποκειμένων σε αυτούς πράξεων δεν ολοκληρώνεται πριν από τη συμπλήρωση πέντε (5) ετών από την έναρξη ισχύος του παρόντος.
4. Έλεγχοι λογαριασμών ή έκτακτοι διαχειριστικοί έλεγχοι που παραμένουν σε αδράνεια για χρονικό διάστημα πέραν των πέντε (5) ετών, τίθενται στο αρχείο με πράξη του αρμόδιου για τον έλεγχο οργάνου.






Σχολιασμός άρθρου
Τα σχόλια εκφράζουν τον σχολιαστή, όχι τη Δημοκρατική. Όροι σχολιασμού
Τα σχόλια εκφράζουν αποκλειστικά τον εκάστοτε σχολιαστή. Η Δημοκρατική δεν υιοθετεί αυτές τις απόψεις. Διατηρούμε το δικαίωμα να διαγράψουμε όποια σχόλια θεωρούμε προσβλητικά ή περιέχουν ύβρεις, χωρίς καμία προειδοποίηση. Χρήστες που δεν τηρούν τους όρους χρήσης αποκλείονται. Τα σχόλια δημοσιεύονται μετά από έγκριση· το e-mail δεν δημοσιεύεται.
Γίνετε ο πρώτος που θα σχολιάσει.